ARTICLE · 1098537
生命的「源代码」也能做成药?一文读懂核酸药:技术路线、全球获批与市场全景
从小小一段核酸序列,到年入数十亿美元的「重磅炸弹」
2023 年,诺贝尔生理学或医学奖授予 mRNA 疫苗技术奠基人;2024 年,该奖又颁给了 microRNA 的发现者——算上 2006 年的 RNA 干扰(RNAi),「核酸」已三次站上科学最高领奖台。而它不只是科学概念:截至 2026 年初,全球已有 20 余款小核酸药物获批上市,2025 年全球市场规模达 71.22 亿美元,同比增长近 40%。从曾经无药可治的罕见病,到「半年打一针」的降脂药,核酸药正在改写医药版图。
🧬 一、什么是核酸药?
中学生物课讲过的「中心法则」是理解一切的钥匙:DNA 是存储生命信息的「硬盘」,转录生成 RNA(信使),再翻译为执行功能的蛋白质。绝大多数疾病,最终都出在某个蛋白质「太多、太少或出错」上。
传统小分子药和抗体药,都是在「蛋白质」这一层做文章。但很多致病蛋白表面平坦、缺乏结合口袋,被业界称为「不可成药」靶点。核酸药则另辟蹊径:直接在 RNA 层面干预——要么把出错的「图纸」销毁,要么修改「图纸」的读法,甚至直接把正确的「图纸」送进细胞。
广义的核酸药是一个大家族,本文聚焦两大块:一是「小核酸」药物——包括反义寡核苷酸(ASO)、小干扰 RNA(siRNA)和核酸适配体,它们像「分子剪刀」或「分子封条」,负责沉默致病基因;二是 mRNA 药物/疫苗,负责把正确的蛋白「图纸」递送进人体。
核酸药最大的魅力在于「平台化」:只要知道致病基因的序列,理论上就能设计出对应的药物。药物研发由此从「试错化学」变成了某种意义上的「信息科学」。
🛠️ 二、四大技术路线,各有什么绝活?
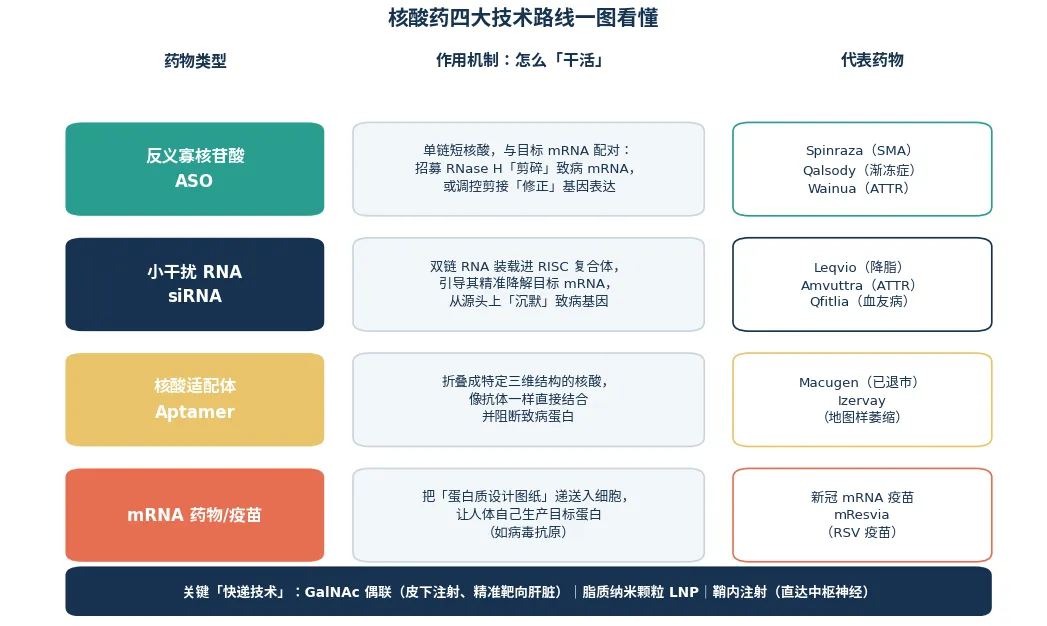
图 1|核酸药四大技术路线示意
1️⃣ 反义寡核苷酸(ASO):历史最久的「老大哥」
ASO 是一条人工合成的单链短核酸(通常 15–25 个核苷酸),能像「魔术贴」一样精准贴在目标 mRNA 上,要么招募细胞内的 RNase H 酶把它「剪碎」,要么调控剪接过程、「修正」基因的表达错误。1998 年,全球首款核酸药 Fomivirsen 获批(后已退市),正是 ASO。通过硫代磷酸骨架等化学修饰,ASO 的稳定性大幅提升,还可以通过鞘内注射直达中枢神经——治疗脊髓性肌萎缩症(SMA)的诺西那生钠和治疗渐冻症的托夫生,走的就是这条路。
2️⃣ 小干扰 RNA(siRNA):后来居上的「沉默高手」
siRNA 是双链 RNA,进入细胞后装载进 RISC 复合体,像装了导航的「剪刀」一样反复降解目标 mRNA,一次给药、药效可持续数月。2018 年 Patisiran(Onpattro)成为首个获批的 siRNA 药物。真正的转折点来自 GalNAc(N-乙酰半乳糖胺)偶联技术:它让 siRNA 皮下注射后精准「快递」到肝脏,给药间隔拉长到一个季度甚至半年,安全性也大幅改善。目前已获批的 siRNA 全部靶向肝脏。
3️⃣ 核酸适配体(Aptamer):会折叠的「化学抗体」
适配体是能折叠成特定三维结构的核酸,像抗体一样直接结合并阻断致病蛋白,但它是纯化学合成、更易生产。2004 年获批的 Pegaptanib(Macugen)是全球首款适配体药物(后被新一代药物取代而退出市场);2023 年获批的 Avacincaptad(Izervay)用于治疗年龄相关性黄斑变性继发的地图样萎缩,让这条路线重新焕发生机。
4️⃣ mRNA 药物/疫苗:把「图纸」直接送进细胞
如果说前三类是「销毁或修改图纸」,mRNA 则是「递送正确图纸」——让人体细胞自己生产目标蛋白。新冠疫情中,mRNA 疫苗(如 Comirnaty、Spikevax)以前所未有的速度完成研发并拯救了数以百万计的生命;2024 年,RSV 疫苗 mResvia 获批,成为首个新冠之外的 mRNA 疫苗。肿瘤个性化疫苗、蛋白替代疗法是这条路线的下一站。
🌍 三、全球获批全景:23 款小核酸,ASO 与 siRNA 双雄并立
据中国银河证券统计,截至 2026 年 2 月,全球共有 23 款小核酸药物获批上市(含 3 款已退市产品):13 款 ASO、8 款 siRNA、2 款核酸适配体。另一篇发表于 2026 年的 FDA 获批药物综述则统计,自 1998 年以来 FDA 累计批准了 24 款寡核苷酸药物,覆盖 16 个不同适应症。
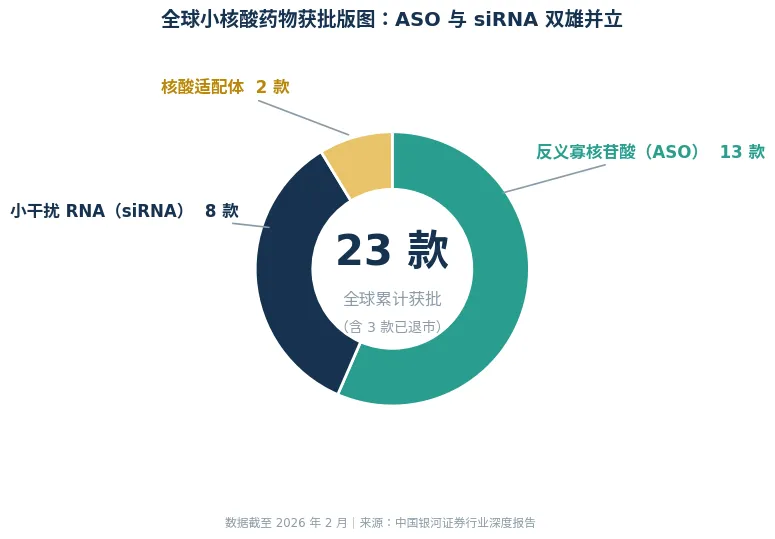
图 2|全球已获批小核酸药物构成(截至 2026 年 2 月)
几个值得记住的里程碑:1998 年 Fomivirsen 开天辟地;2016 年诺西那生钠(Spinraza)让 SMA 患儿第一次有了对因治疗;2018 年 Onpattro 开启 siRNA 时代;2024 年 12 月 Olezarsen(Tryngolza)获批,成为家族性乳糜微粒血症综合征(FCS)的首个治疗药物;而仅 2025 年一年,就有 Fitusiran(Qfitlia,血友病)、Donidalorsen(Dawnzera,遗传性血管性水肿)、Plozasiran(Redemplo,FCS)三款新药获批——这个赛道正在明显提速。
📋 表 1|全球已获批的主要小核酸药物一览(按类别与获批年份排序)
类别 | 通用名(商品名) | 研发/商业化 | 首批年份 | 适应症 |
ASO | Fomivirsen(Vitravene) | Ionis/诺华 | 1998 | 巨细胞病毒视网膜炎(全球首款核酸药,已退市) |
ASO | Mipomersen(Kynamro) | Ionis | 2013 | 纯合子家族性高胆固醇血症(已退市) |
ASO | Nusinersen 诺西那生钠(Spinraza) | Ionis/渤健 | 2016 | 脊髓性肌萎缩症(SMA) |
ASO | Eteplirsen(Exondys 51) | Sarepta | 2016 | 杜氏肌营养不良(外显子 51 跳跃) |
ASO | Inotersen(Tegsedi) | Ionis/Akcea | 2018 | 遗传性转甲状腺素蛋白淀粉样变性(hATTR-PN) |
ASO | Volanesorsen(Waylivra) | Ionis | 2019(欧盟) | 家族性乳糜微粒血症综合征(FCS) |
ASO | Golodirsen(Vyondys 53) | Sarepta | 2019 | 杜氏肌营养不良(外显子 53 跳跃) |
ASO | Viltolarsen(Viltepso) | 日本新药 | 2020 | 杜氏肌营养不良(外显子 53 跳跃) |
ASO | Casimersen(Amondys 45) | Sarepta | 2021 | 杜氏肌营养不良(外显子 45 跳跃) |
ASO | Tofersen 托夫生(Qalsody) | Ionis/渤健 | 2023 | SOD1 突变型肌萎缩侧索硬化(渐冻症) |
ASO | Eplontersen(Wainua) | Ionis/阿斯利康 | 2023 | ATTR 淀粉样变性多发性神经病 |
ASO | Olezarsen(Tryngolza) | Ionis | 2024 | FCS;2026 年 6 月扩展至严重高甘油三酯血症 |
ASO | Donidalorsen(Dawnzera) | Ionis | 2025 | 遗传性血管性水肿(HAE)预防 |
siRNA | Patisiran(Onpattro) | Alnylam | 2018 | hATTR 淀粉样变性(全球首款 siRNA) |
siRNA | Givosiran(Givlaari) | Alnylam | 2019 | 急性肝卟啉症 |
siRNA | Lumasiran(Oxlumo) | Alnylam | 2020 | 原发性高草酸尿症 1 型 |
siRNA | Inclisiran 英克司兰(Leqvio) | 诺华/Alnylam | 2020(欧盟)/2021(美) | 高胆固醇血症(半年一针) |
siRNA | Vutrisiran(Amvuttra) | Alnylam | 2022 | ATTR 淀粉样变性(2025 年扩展至心肌病) |
siRNA | Nedosiran(Rivfloza) | 诺和诺德/Dicerna | 2023 | 原发性高草酸尿症 1 型 |
siRNA | Fitusiran(Qfitlia) | Alnylam/赛诺菲 | 2025 | 血友病 A/B 出血预防 |
siRNA | Plozasiran(Redemplo) | Arrowhead | 2025 | 家族性乳糜微粒血症综合征 |
适配体 | Pegaptanib(Macugen) | Eyetech/辉瑞 | 2004 | 湿性年龄相关性黄斑变性(已退市) |
适配体 | Avacincaptad(Izervay) | Iveric Bio/安斯泰来 | 2023 | 地图样萎缩(AMD 继发) |
注:不含 mRNA 疫苗(如新冠疫苗 Comirnaty、Spikevax 及 RSV 疫苗 mResvia);「首批年份」指首次获主流监管机构(FDA/EMA 等)批准的时间。
💰 四、市场格局:71 亿美元的赛道,跑出三只「重磅炸弹」
2025 年,全球小核酸新药市场规模达到 71.22 亿美元,同比增长 39.9%,并首次有 3 款药物同时跻身「重磅炸弹」(年销售额超 10 亿美元)行列,商业化正式进入高速增长期。
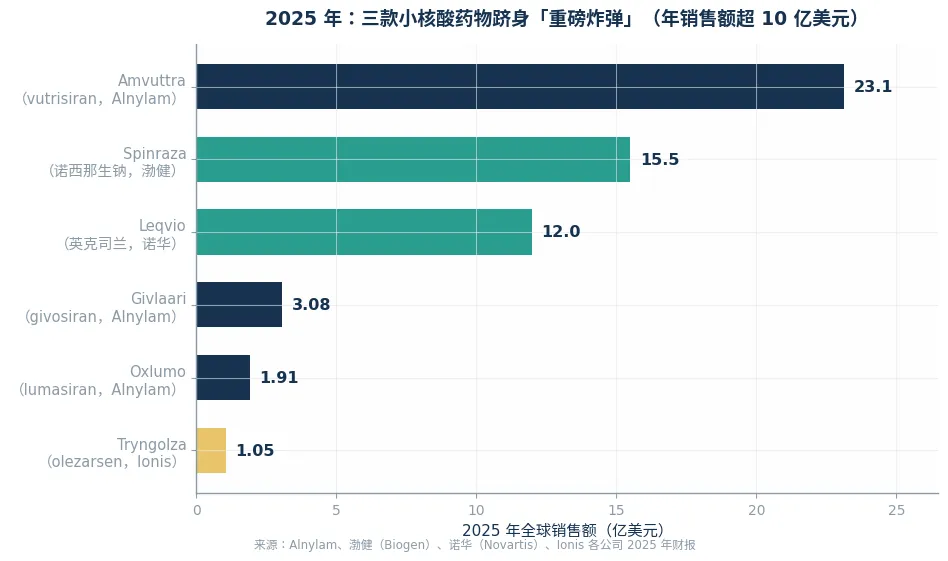
图 3|2025 年全球主要小核酸药物销售额
🏆 Amvuttra(Alnylam):2025 年销售额 23.14 亿美元,同比大增 138%。2025 年 3 月该药获批扩展至 ATTR 心肌病这一更大患者人群后,放量显著。Alnylam 全年净产品收入达 29.87 亿美元,同比增长 81%,稳居 RNAi 龙头。
💪 Spinraza(渤健):2025 年销售额约 15.5 亿美元。这款 2016 年上市的 SMA 药物曾在 2019 年创下约 21 亿美元的年峰值;面对基因疗法 Zolgensma 和口服药 Evrysdi 的竞争,销售额有所回落,但仍是 ASO 领域的「现金牛」。
🚀 Leqvio 英克司兰(诺华):2025 年销售额 11.98 亿美元,同比增长 57%。它的意义不止于数字——这是首个在慢病大适应症(高胆固醇血症)中跑通的小核酸药,「半年一针」的依从性优势直击每日服药的痛点。有机构预计其峰值销售额有望超过 60 亿美元。
新生代同样来势汹汹:Ionis 的 Tryngolza 上市首年即进账 1.05 亿美元,因其可将急性胰腺炎风险降低 85% 的突破性数据,Ionis 已将其峰值销售指引上调至「超 20 亿美元」;2025 年 8 月获批的 Dawnzera,2026 年一季度销售额环比增长 125%。从格局看,Alnylam(siRNA 龙头)、Ionis(ASO 龙头)与 Sarepta 三家企业合计占据全球约 95% 的市场份额,Arrowhead 等新秀正在加速追赶。
🇨🇳 五、中国:从「引进来」到「自主研发」
目前中国已获批的小核酸药物均为进口品种,但每一款都写满了故事:
📋 表 2|已在中国获批的小核酸药物
药品 | 在华获批 | 适应症 | 备注 |
诺西那生钠(Spinraza) | 2019 年 | 脊髓性肌萎缩症(SMA) | 上市初每针约 70 万元;经医保谈判降至约 3.3 万元/针,2022 年起执行医保价 |
英克司兰钠(Leqvio) | 2023 年 | 高胆固醇血症 | 2025 年医保谈判成功纳入,价格从每针 9988 元降至 3000 元以内,一年两针、年费用不超 6000 元;2026 年 1 月单药新适应症在华获批 |
托夫生(Qalsody) | 2024 年 | SOD1 突变型渐冻症(ALS) | 中国首个获批的 ALS 基因靶向治疗药物 |
国产力量正在快速崛起。目前尚无有国产小核酸药物获批上市,但管线储备已颇具声势:瑞博生物于 2026 年 1 月在港交所主板上市,是少数拥有经临床验证的自主 GalNAc 递送平台的中国企业,已布局约 37 条研发管线、8 个进入临床阶段,其中靶向凝血因子 XI 的 siRNA 药物 vortosiran(RBD4059)为全球同靶点进度最快;舶望制药、圣因生物等 Biotech 在补体、心血管代谢靶点上积极布局;恒瑞医药、石药集团等成熟药企自建技术平台,信达生物、信立泰、华东医药等则通过引进或联合开发切入赛道。
商务拓展(BD)交易同样火热:时安生物将小核酸管线授权给 GSK;赛诺菲 2025 年 8 月获得 Arrowhead 靶向 APOC3 的 siRNA 药物 VSA001 的大中华区权益;Alnylam 也牵手百济神州(BeOne),推进 Amvuttra 在中国内地的商业化。可以说,中国力量正通过「自研 + 引进 + 出海授权」三条线,全面进入这个主流战场。
🔭 六、未来已来:核酸药的三大趋势
① 从罕见病走向慢病「主战场」。降压 siRNA 药物 zilebesiran(Alnylam/罗氏)已进入 III 期临床,目标是「半年一针管血压」;靶向 Lp(a) 的 ASO 药物 pelacarsen(诺华)的新药申请正在 FDA 审评中;针对减重靶点 INHBE 的 siRNA 也已在早期临床中显示出「减脂保肌」潜力。高血脂、高血压、肥胖——这些亿级患者市场才是核酸药真正的天花板。
② 突破「肝脏局限」,向肝外组织进军。GalNAc 技术解决了肝脏递送,下一代技术正在攻关中枢神经系统、肌肉、肾脏、肺等肝外组织的递送难题。
③ 给药间隔越来越长,依从性革命。从每日服药到半年一针,核酸药正在重新定义「慢病管理」的范式。
回看这条 28 年的进化之路:从 1998 年第一款略显粗糙的 ASO,到今天覆盖 16 个适应症、年销数十亿美元的成熟平台,核酸药证明了一件事——当药物研发变成「写代码」,一切皆有可能。下一个十年,也许你的降压方案,就是一年两针的「核酸针」。💉
CAR-T全景盘点:中美共获批14 款、中国 9 款上市,实体瘤 CAR-T 实现零的突破
ADC药物靶点全景(下篇)|21款获批、超2300个在研:技术与市场的竞速赛
⚠️ 免责声明:本文为科普内容,不构成任何用药或投资建议;药品信息以监管机构批准的最新说明书为准。