ARTICLE · 1135296
三大AI底牌曝光:豆包赢用户,千问赢场景,文心赢底座
被监管点名,居然是件好事?
9月2日,中央网信办对“清朗·整治AI应用乱象”专项行动第二阶段的情况进行了通报,点名了四家头部大模型平台的名字,即豆包、元宝、千问和文心一言。指出这四家机构对原始语料内容进行严格审核、限制违规内容输出、加强生成合成内容标识要求落地、从源头上杜绝违法不良信息的产生与传播。
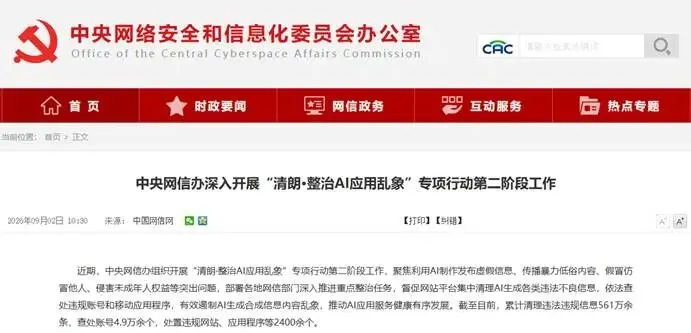
图源:中央网络安全和信息化委员会办公室官网
这次通报其实更像是一个信号:行业治理已经进入常态化阶段。也说明大模型之间的竞争已由早期的拼声量、拼入口转变为拼合规、拼产品、拼商业化。
豆包:规模领跑,流量在手
在国内的C端AI应用里,豆包用户量一直处在第一梯队。
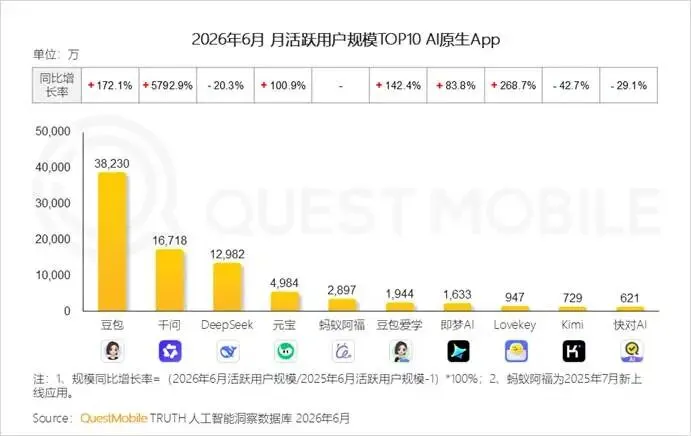
QuestMobile《2026年AI应用市场发展半年报》中,豆包以3.82亿的月活排在第一位,千问和DeepSeek分别有1.67亿、1.30亿的月活处于第二位、第三位,形成三强格局。
图源:QuestMobile
用户规模飞速发展的背后是模型算力能力的指数级增长。火山引擎总裁谭待曾表示,到2026年6月为止,豆包大模型日均Tokens使用量已经达到180万亿次,对比模型第一次发布的时候技术发展水平,这组数据有惊人的1500倍的增长。
与行业内其他的独立AI产品不同,豆包深度绑定字节跳动核心生态,以抖音、今日头条等国民级超级流量平台为依托,形成天然的流量分发壁垒,这样独一无二的生态协同优势是多数竞品所不能复制的核心竞争力,也是豆包一直保持着行业领先的用户增长速度和市场覆盖面的原因所在。
在产品布局上,豆包已经形成了“C端普惠+B端赋能”的双轮架构,完成了从单一对话工具到全场景AI生产力平台的蜕变。
豆包面向C端市场,定位为轻量级的全能助手,深耕大众日常使用场景,全面覆盖智能问答、文档编辑、AI绘图、视频生成、代码编写等多种模态能力,兼顾普通用户的日常娱乐、学习咨询和轻办公需求,以简洁易用的体验、全方位的功能矩阵吸引了大量的大众用户。
字节跳动战略重点向To B方向倾斜,不断整合内部的AI生产力资源,来弥补豆包企业服务能力。飞书、Trae、Coze等各个分散的AI产品线能力已全部纳入到豆包体系当中,并且重磅推出了“豆包工作”这类生产力产品,实现了内部AI资产的统一整合、统一输出。
高速发展带来的红利下,豆包的短板和核心问题也越发突出。
豆包用户结构具有明显的普惠化特点,C端免费用户占比很高,大众用户的付费意愿低,整体付费转化体系还处于培育阶段。还有,日均180万亿次的Token调用造成了算力、服务器和运维成本的不断上涨,给豆包带来长期的“高增长、高投入、低盈利”挑战。
在保持用户规模的同时,把流量优势稳定地转化为收入是豆包下一阶段的主要课题。
千问:生态成环,变现提速
千问的竞争优势主要是来自阿里生态的协同能力。
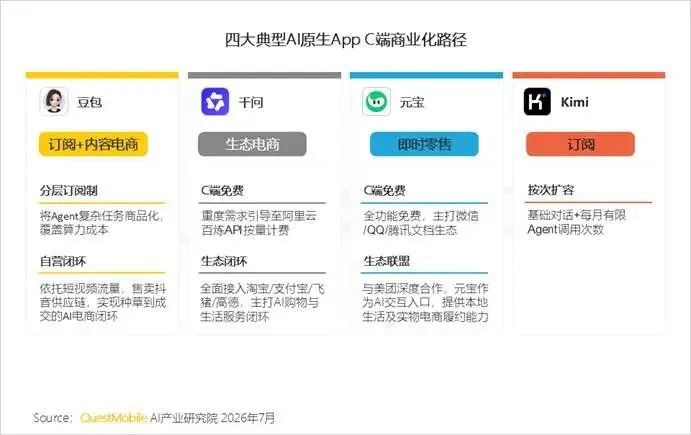
在C端场景下,千问最大的杀手锏就是阿里全链路应用打通所带来的“AI办事”能力。千问 App 把淘宝、支付宝、高德、飞猪等国民级应用串联在一起,用户无需切换多个软件就可以直接用对话完成购物、点外卖、订票等操作,形成一个对话即下单的交易闭环。
QuestMobile数据表明,2026年上半年千问月活为1.67亿,用户规模虽不及豆包,但差异化特征很明显。与流量优先的产品思路不同,千问从诞生之初就绑定电商、本地生活、支付生态,天然自带交易属性,变现潜力根植于场景本身。
图源:QuestMobile
在B端上,千问模型体系支持阿里云百炼平台、千问办公、钉钉AI等产品,为政企、产业客户提供长文本、智能体、代码能力。
一来,千问办公定位为企业级数字员工平台,核心就是整合 Agent 产品线来降低 AI 应用的门槛。业务人员只需要使用自然语言,就可以创建自动化的业务工作流,大大降低了企业AI落地的复杂度。
二来,阿里云百炼平台属于一站式的大模型开发服务,可以满足技术灵活性以及政企的数据安全诉求。该平台以企业、开发者为目标用户,支持千问API调用、RAG知识库构建、模型微调和行业智能体开发,在制造、汽车、金融、物流等行业都有成功的落地应用。
三来,钉钉AI把千问原生植入到组织协同体系当中,并利用已有的资源在企业内部高频场景里进行深耕。依托钉钉庞大的企业用户群,主要是对文档、会议纪要、内部知识库问答以及业务流程自动化等做了很好的优化,满足了不同大小企业之间的各种合作需求。
同时,千问采用开源的方式开发各个版本的权重模型,在开发者社区中产生了很多实际的应用案例,吸引众多中小开发者基于千问搭建应用。目前,开源模型已经超过400个,全球下载量突破30亿次,衍生出的模型超过30万个。
相比于豆包的流量驱动,千问的优势在于商业闭环更清楚,但是目前千问使用场景大多还停留在电商导购、工具调用等层面,想要从“辅助工具”升级为用户长期高频使用的核心入口,还需要不断深入挖掘产品体验,并找到更多的非交易类刚需场景。
在大模型行业淘汰赛中,生态闭环就是千问的护城河,而能否跳出单一交易场景,留住用户持续使用,将会决定它的长期增长上限。
文心:底座深厚,行业深耕
文心一言是国内最早对外发布的通用大模型产品。
依靠百度长期在搜索、深度学习等领域的积淀,文心大模型采用的是原生全模态的技术路线,技术基础比较扎实。
从模型能力上讲,文心5.1 Preview在国内的文本排行榜中以1476分的成绩位列第十五位,并且是国内唯一上榜的国产模型,说明文心在文本能力评估上具有较强的竞争力。
文心的优势更明显体现在B端。
百度智能云是文心商业化的载体,千帆平台则给企业以及开发者提供文心API接口,已在政务、工业、媒体和数字人等场景方面展开合作,政企客户、行业解决方案已经成了文心收入的主要来源。
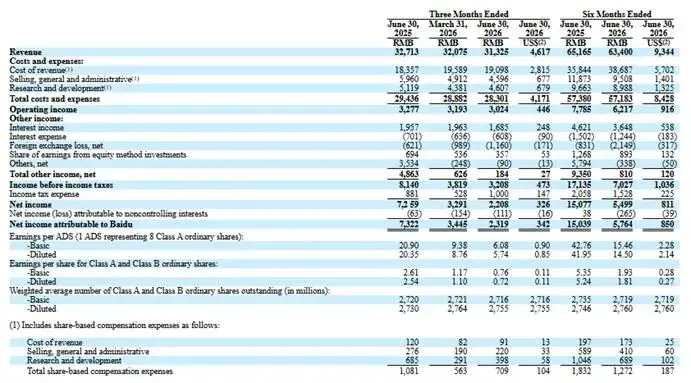
百度2026年第二季度财报中显示,集团总营收为313亿元,一般性业务收入为252亿元,其中AI业务收入占比已经达到50%,并且连续两个季度超过半数。AI云基础设施收入为73亿元,比去年同期增长了50%;AI应用收入为25亿元,同比增长率为3%;AI原生营销服务收入为26亿元,大体上维持不变。
图源:百度2026年第二季度财报
但是亮眼的B端成绩之下,C端短板特别明显。
根据网络公开数据可知,2026年6月文心独立App月活不到500万,同时期豆包月活为3.82亿、通义千问为1.67亿、DeepSeek为1.3亿。这就意味着虽然文心在技术评估和行业落地方面表现出较强的稳定性,但是在面向普通用户的入口争夺中没有形成足够的优势。
百度具有搜索生态和巨大的流量基础,怎样把这些流量有效地转化成文心独立产品的活跃用户是接下来的关键。同时大模型训练和推理成本还很高,C端体验优化和B端行业落地之间也需要更好的协同。
未来能否在保持B端优势的同时,将C端产品做成用户高频使用的入口,这直接关系到它在下一轮大模型竞争中的位置。
小结
清朗行动点名四家头部大模型平台,这并不是打分评比,而是整个行业正式进入规范化阶段的标志。早期大家主要拼的是模型的效果、抢的是用户,到了提质规范的时候,内容审核、来源标注、训练素材合规、数据安全都成了企业必须要做好的基本功。
长远来看,监管规则会越来越细,行业淘汰的速度也会越来越快,头部平台之间的竞争不再是单纯的聊天好不好用的比较,而是场景落地、算力成本、生态合作、合规体系等各方面的较量,豆包、千问、文心这些平台不仅要解决自身的问题,还要兼顾合规性。
国产大模型也不会一味地追求参数、冲榜单,而是在监管框架内寻找可以落地的、能够长期盈利的商业模式。