ARTICLE · 1138814
每个APP都在追着借钱给你:不是慈善,是13万亿的生意
打开外卖App点一份25元的麻辣烫,结账时页面最显眼的位置写着“立减8元”,条件是开通“月付”;去便利店扫码买瓶水,支付页面默认勾选的不是银行卡,而是某个平台的“信用购”;刷短视频刷到一半,弹出一条“最高可借20万,三分钟到账”的广告,话术温柔得像是在关心你。
点外卖的、打车的、订酒店的、看视频的、修图的、甚至查天气的,钱包里都藏着一个“借钱”入口。有记者测试了20余款常用App,覆盖购物、娱乐、出行、工具等类型,发现几乎每一款都设置了或显眼或隐藏的借贷入口。
从社交、娱乐、出行到生活工具,各大平台都在争相扮演“债主”的角色。这不是你的错觉——它们确实都在追着借钱给你。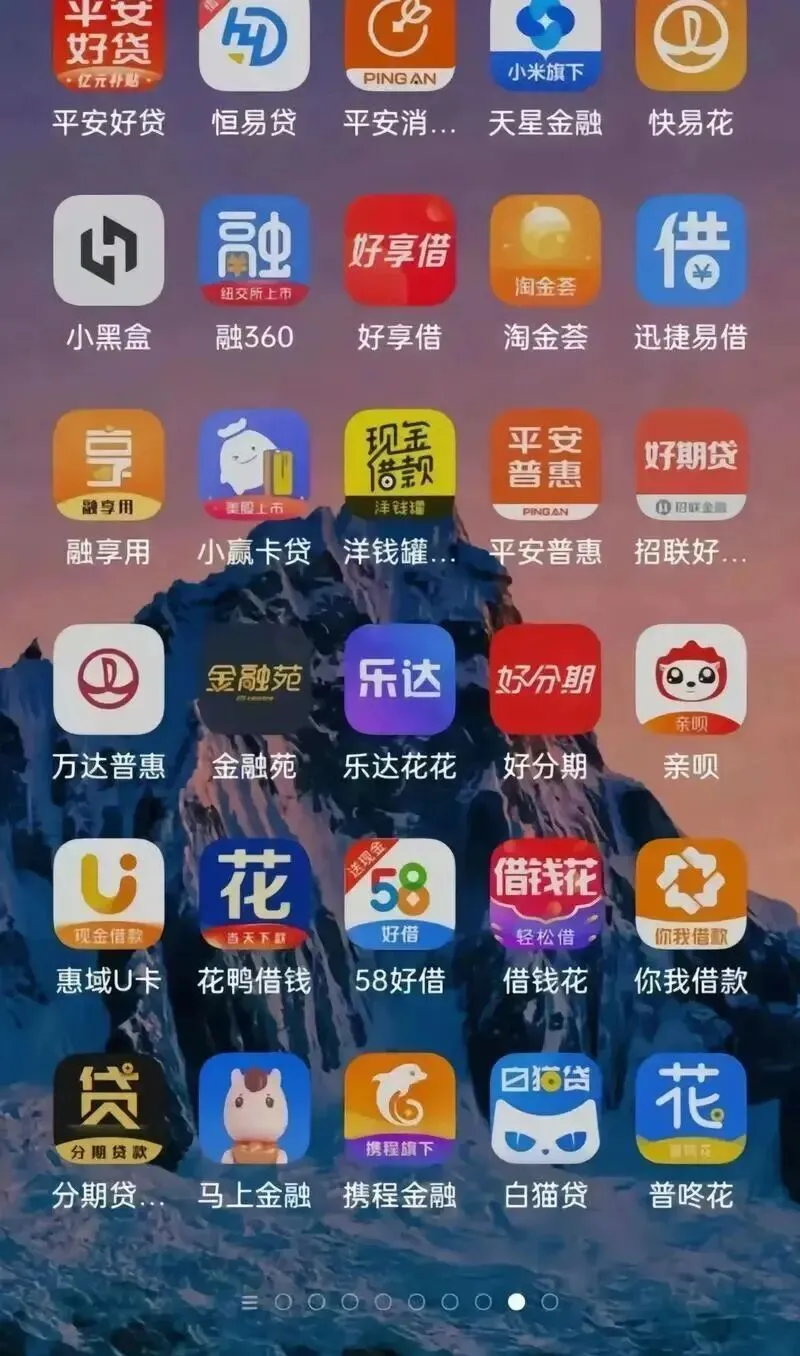
一门万亿级的生意
平台涌向借贷,背后是一道利润算术题。
面向普通消费者的信用贷款,年化利率常在3%以上,而大型平台获取资金的成本远低于此,利差构成了可观的利润空间。即便平台本身不持牌、不放款,仅以“导流”模式把用户“卖”给合作的持牌金融机构,也能赚取不菲的佣金。
这背后是一个万亿级的市场。2025年,我国互联网助贷带动的互联网贷款余额达13.2万亿元,占全市场信贷规模比重升至18%。仅七家头部上市助贷平台,2025年全年合计营收就接近700亿元,促成贷款规模约9919亿元。
具体来看,奇富科技2025年营收192.05亿元,乐信营收131.52亿元,信也科技营收135.70亿元,小赢科技营收76.39亿元,嘉银科技营收62.22亿元。这些数字背后,是一个被反复验证的事实:互联网流量变现最高效的路径,就是金融。
当用户增长红利见顶,将消费行为金融化变现,成为不少平台心照不宣的“新增长曲线”。正如有人调侃的那样,“互联网的尽头是金融”。
借贷是怎么被藏进日常消费的
理解了商业逻辑,再看这些平台的营销手法,就会发现每一步都是精心设计过的。
第一招:把信贷伪装成支付工具。
收银台页面上,平台把“先享后付”或“分期付款”排在第一顺位展示,关键信息用小字折叠,优惠券弹窗反复推送。你看到的是“立减”“免息”“0元下单”,但实际上,你已经在不知不觉中完成了一次借贷行为。业内管这叫“无感借贷”。
一位北京市民在某个外卖平台点了一份110多块钱的餐,过了一个月收到平台发来的消息:您有一笔贷款待还。她打开App才发现,那顿饭的付款方式被默认选成了“月付”。
在黑猫投诉平台上,类似遭遇的投诉铺天盖地。搜索关键词“月付”,相关投诉超过4万条,问题集中在“被开通”“乱扣款”“退款难”这些关键词上。
第二招:用“利率幻觉”淡化借贷成本。
部分平台深谙此道——广告里只提“日息低至万分之几”“千元借款仅需几毛”,用看似微不足道的数字淡化借贷成本。
但实际还款时,除了广告上写的利息,往往还会冒出“服务费”“会员费”“增信费”等名目繁多的收费项目,大多藏在冗长电子合同的小字里。有用户反映,宣称最低3.9%的年利率最终变成了14.6%。南开大学金融学教授田利辉指出:“‘日息万五’看似低廉,折算成年化利率却可能远超预期”。
第三招:算法精准推送,比你自己更懂你何时缺钱。
平台通过分析用户的消费行为——浏览轨迹、支付习惯、消费频次和金额——推算用户的大致收支状况。一旦算法判定你可能缺钱,一系列精心设计的推送便会启动。
这些推送形式五花八门:可能伪装成“积分到期提醒”“支付成功红包”或“AI专属顾问咨询”。信用卡账单日后的“支付压力期”、深夜的电商浏览高峰,都成为算法推送借贷信息的判断依据。
更关键的是,如果你从未点击任何借贷推广,系统会逐渐将你标记为“低意向用户”;反之,只要有过一次点击或授信行为,就可能被打上“易转化”标签,推送频率随之大幅提升。
一个你可能不知道的隐性代价
大多数消费者不知道的是,每一次点击“查看额度”、每一次同意授信协议,都可能在个人征信报告中留下一条“贷款审批”的硬查询记录。
频繁的征信硬查询会直接拉低个人信用评分,进而影响日后房贷、车贷等重大信贷申请的审批通过率。短期内审批类机构查询记录过多,容易被金融机构评估为资金需求较高,不利于信贷审批。
换句话说,你可能只是为了省几块钱的优惠点了一下,却可能在未来买房时多付出数万元的利息代价。
监管正在出手
好消息是,监管正在以前所未有的力度整治这一乱象。
2026年4月,央行等八部门联合发布《金融产品网络营销管理办法》,将于9月30日起施行。新规直指核心问题:非银行支付机构不得将贷款等金融产品列入支付工具选项,不得为贷款提供营销服务。这意味着,支付回归支付,信贷回归信贷,两者在收银页面中必须清晰区分。
与此同时,助贷新规已于2025年10月生效,将增信服务费、担保费等所有费用纳入综合年化利率核算,严格控制在年化24%以内。《个人贷款业务明示综合融资成本规定》也明确要求,贷款人须以“明示表”逐项列清全部息费,不得使用“日利率”“月费率”等形式替代。
新规落地后,行业正在经历深刻变革。七家上市互联网助贷平台2025年四季度业绩普遍承压,多家平台在贷余额较前期高点有所回落。有头部助贷机构负责人坦言:“长期以来的导流模式被叫停,获客与盈利模式都将面临根本性改写”。
下次点“同意”之前,先停三秒
当平台比你更懂你的消费习惯,当“借钱”被包装成“优惠”,当一次点击就能完成授信——保持警惕不是过度谨慎,而是数字时代的基本素养。
下一次,在付款页面看到默认勾选的“月付”、在弹窗里看到“最高可借20万”、在领券按钮背后看到一份借款协议时,请停三秒,问自己一个问题:这是我需要的东西,还是别人希望我需要的东西?
毕竟,所有免费的“甜头”,最终都有人买单。而那个买单的人,很可能就是你自己。