ARTICLE · 1163728
字节跳动,诞生新王炸了!9个月下载突破1亿,为什么最受益是它?
昨日文章核心重点就讲了:AI短剧!
可能成为10月最大的主线之一,而今日表现以证明了我们判断是对的!
但事物就是要信要早信,不然就会被动,因为这样的行情之下,先手优势非常重要!
而今日进一步的思考,AI短剧!
如果未来持续,核心细分里哪个方向最容易出大妖股呢?为什么?
而今日就是今日我们要进一步的深度思考和判断的!
一、事件驱动:为什么机构和游资开始抱团 AI 短剧?
1、盘面与龙虎榜:两天,两条清晰的资金链
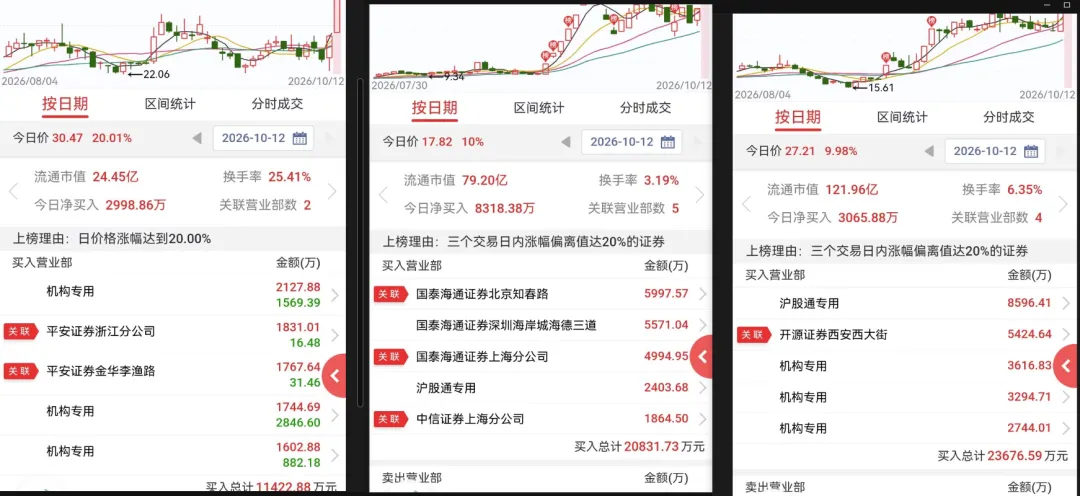
10月9日(节后首个交易日)——机构 + 北向 + 知名游资同台
- 板块层面
:申万传媒上涨 5.28%,主力资金净流入 25.19 亿元;短剧/互动游戏板块单日涨 5.38%,收 1048.63 点,主力净流入 11.41 亿元,主力净流入额在全部 805 个板块中排名第 5 - 个股涨停
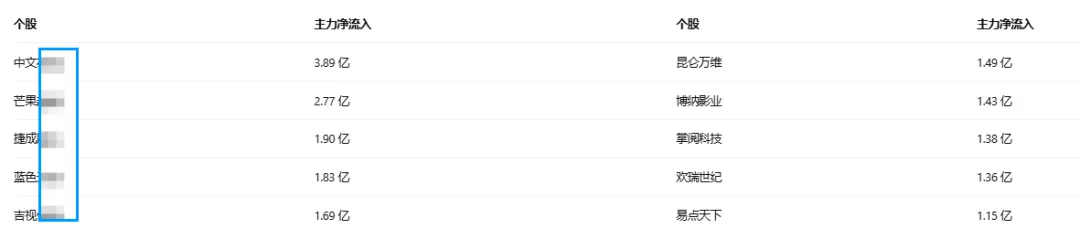
:中文在线、芒果超媒 20CM 涨停,新华传媒、上海电影、掌阅科技、慈文传媒、吉视传媒、三人行 10CM 涨停,果麦文化 +20% - 主力净流入 TOP10(10月9日)
:
2、为什么资金"选择这里"抱团?——五个择时择势的理由
1)稀缺的全球高增长赛道,商业化闭环已经跑通 绝大多数 AI 应用还停留在 B 端工具,AI 短剧是少数已经跑通 C 端变现、有真流水、可规模化出海的 AIGC 落地场景。国内广告变现、海外内购付费双模式验证,不是纯概念。
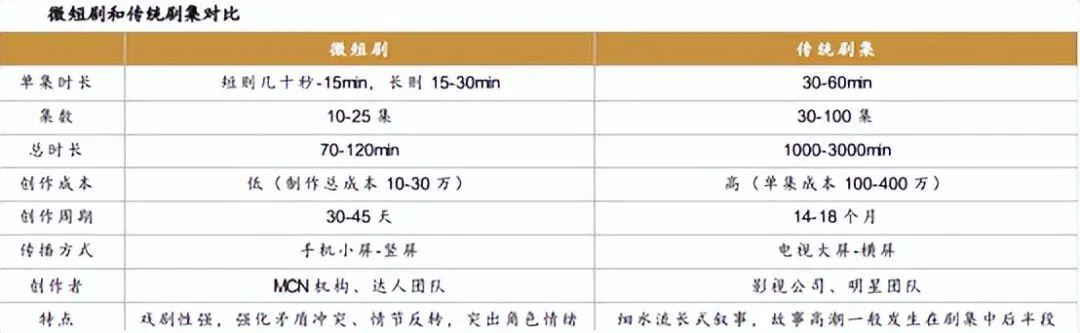
2)AI 带来供给革命,打破产能瓶颈,降本提效打开盈利想象 传统真人短剧受演员、场地、后期产能约束;AI 短剧 / 漫剧把拍摄周期从数月压缩到几天,制作成本大幅下降。过去供给跟不上海外需求,AI 解决产能约束,行业从 “真人产能天花板” 进入工业化放量阶段,这是本轮行情核心底层催化。
3)国内市场逐步内卷,海外是增量蓝海,空间巨大 国内免费短剧供给过剩,单剧收益率下行;海外北美、欧洲付费单价是国内 3-5 倍,海外短剧渗透率仅 5.56%(2025 年末),2026 年末有望提升至 20.9%,增量巨大。海外市场 80%-90% 内容供给依赖中国厂商输出,国内企业拥有 IP、AI 制作、投流一体化的先发优势。
4)产业链价值重构预期:价值从纯分发端向上游 IP、中游 AI 技术服务商边际转移 早期短剧行业 80% 价值被分发投流拿走;但随着红果、腾讯双平台竞争 + AI 工业化落地,精品出海短剧 IP、AI 制作分成占比提升。资金博弈IP+AI 技术环节价值重估,不再只盯着平台,中游 AI 服务商、IP 储备企业获得估值弹性。
5)估值对比优势 + 题材适配 传媒板块前期估值处于低位,AI 短剧属于 AI 应用 + 文化出海双重主线,同时契合 AI + 政策方向;对比 AI 算力、大模型,AI 短剧拥有直接用户流水、收入可验证,故事更容易被资金接受。
3、抱团的深层逻辑:从"炒概念"到"炒业绩"的切换
2024年AI行情以算力(英伟达产业链)为主线,2025年上半年切换至AI Agent/大模型,而2025年下半年至2026年,市场正在寻找AI真正能赚钱的应用场景。AI短剧恰好满足:
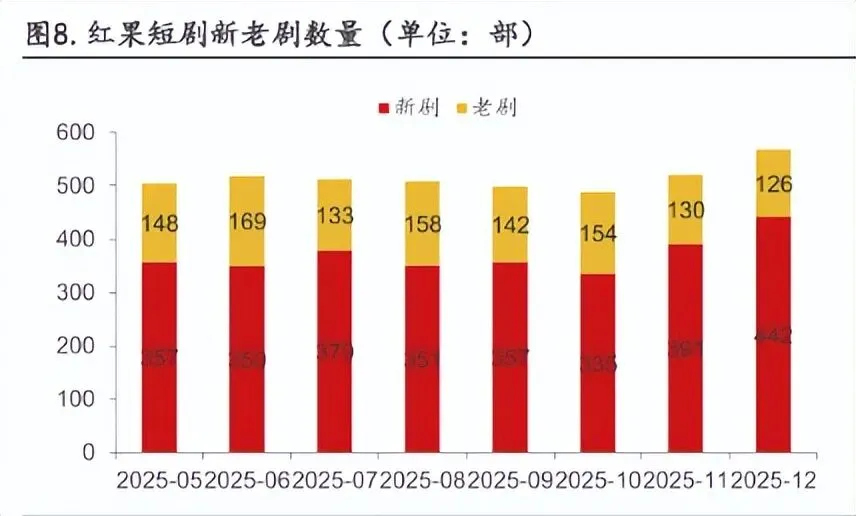
有真实用户(红果日活1.68亿) 有真实流水(2025年全市场678亿元) 有真实利润(分发端净利率20%+) AI技术正在实质性降本增效(制作成本下降60%-80%)
一句话总结:AI短剧是当前A股中,AI应用端"确定性最高、业绩兑现最快、资金容量适中"的方向,自然成为机构与游资的最大公约数。
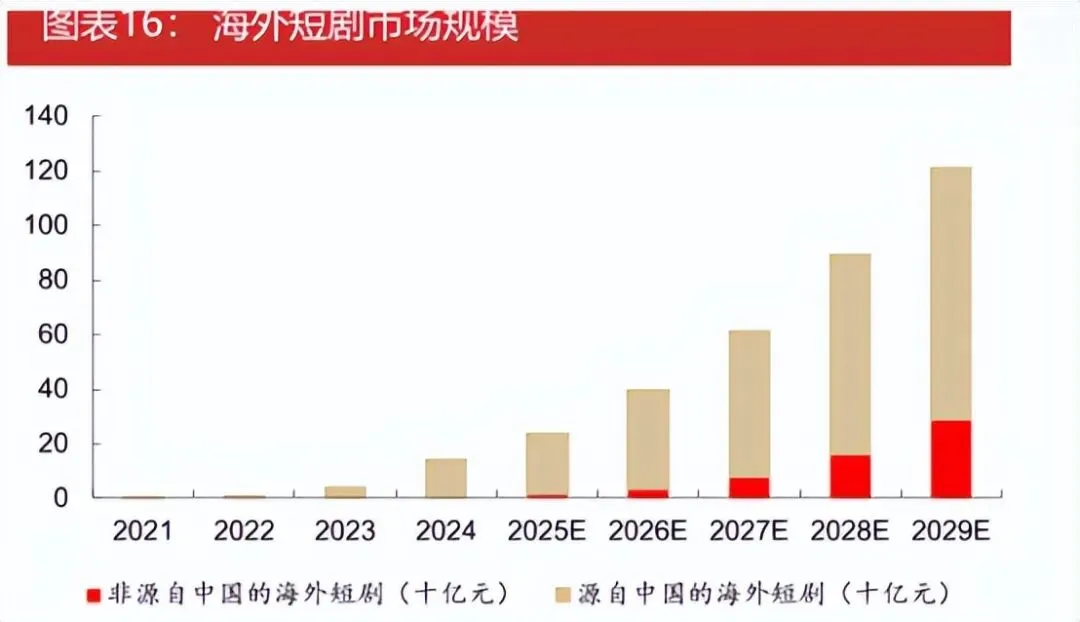
二、AI短剧全球与中国的市场与供应情况
1、全球AI短剧市场规模(按年份递进)
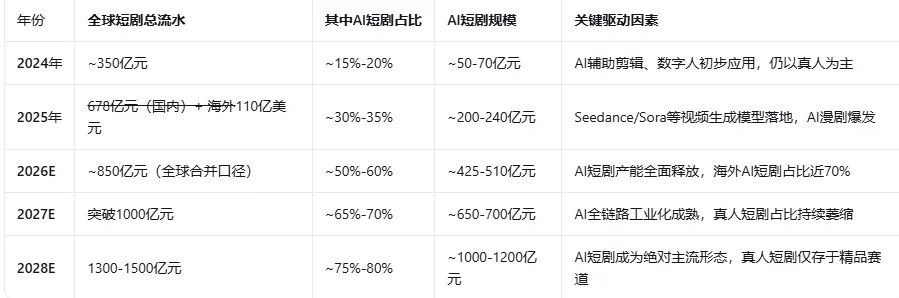
核心判断:AI短剧从2024年的"辅助工具"到2028年的"绝对主流",4年内完成从边缘到中心的跃迁,复合增速超100%。
2、中国市场情况
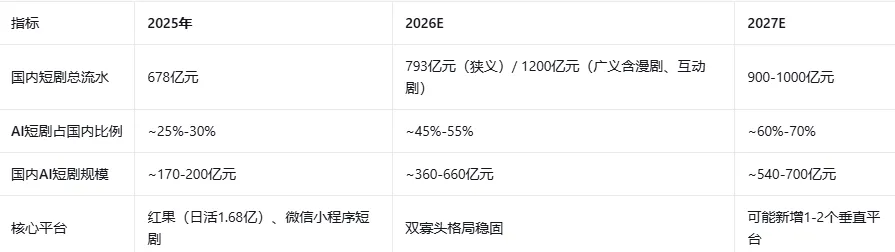
中国市场特征:
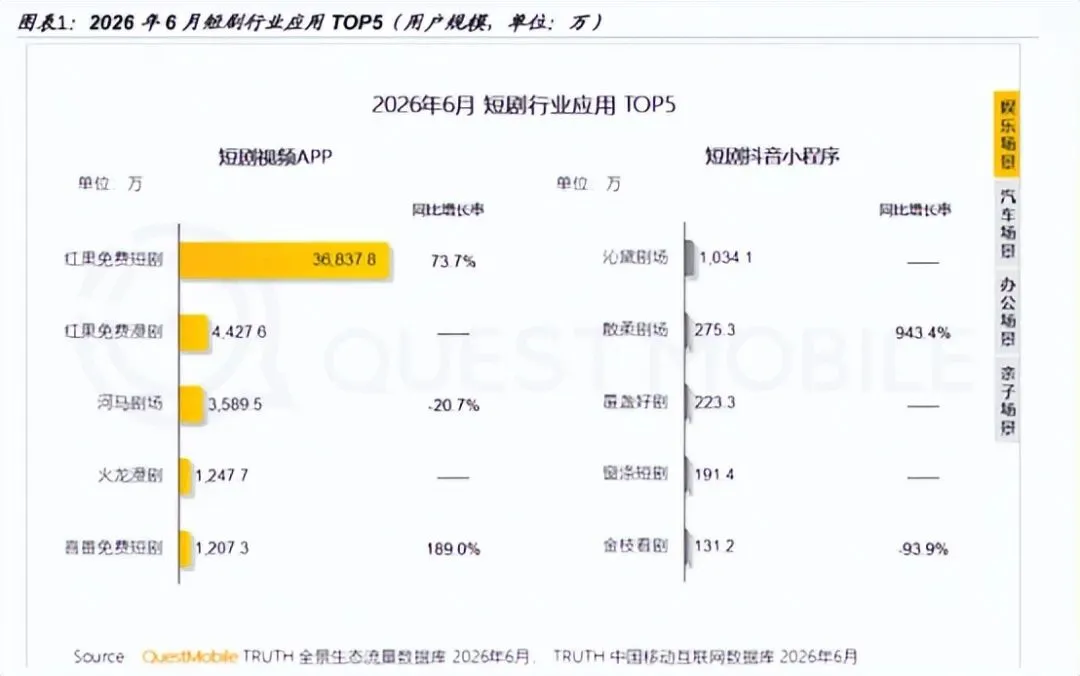
免费广告模式为主(红果模式),付费模式为辅 AI漫剧是增长最快的细分品类(德才股份等核心受益) 双平台竞争(字节红果 vs 腾讯绿泡泡)推动内容方议价权提升
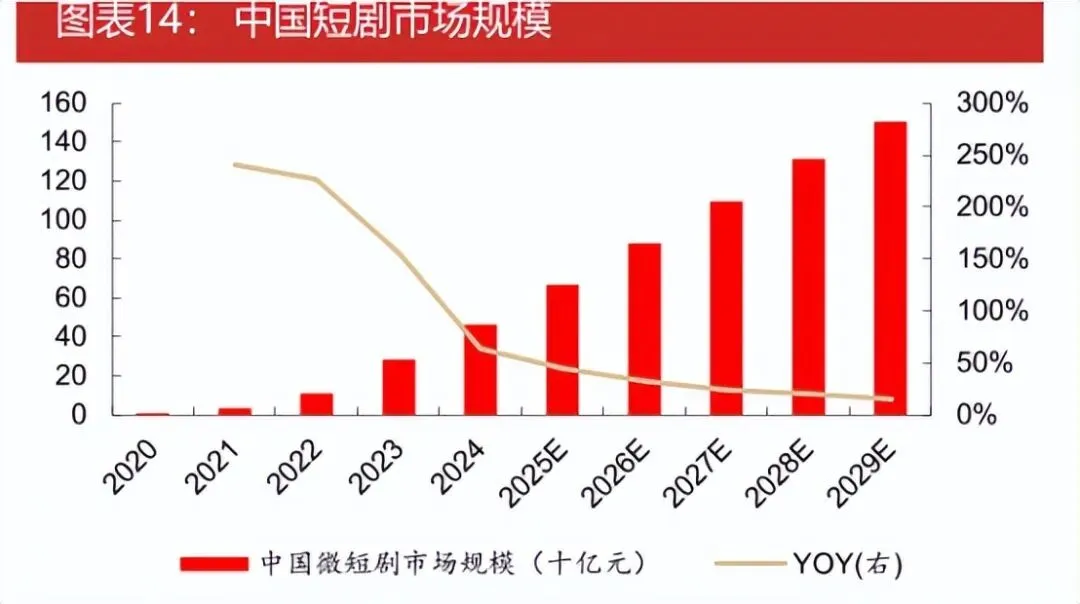
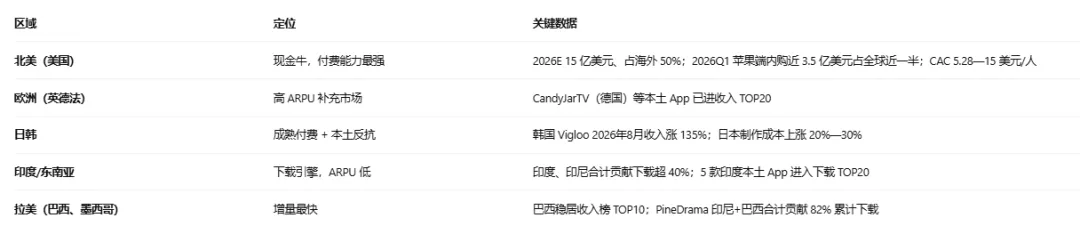
3、全球市场供应格局:国家/地区分布
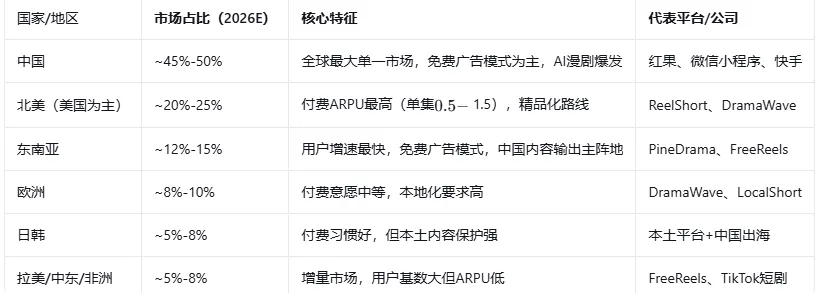
关键结论:中国既是全球最大的短剧消费市场,也是全球最大的短剧内容供应国(80%-90%的海外短剧内容来自中国)。
4、全球前十大AI短剧相关公司(按综合规模排序)
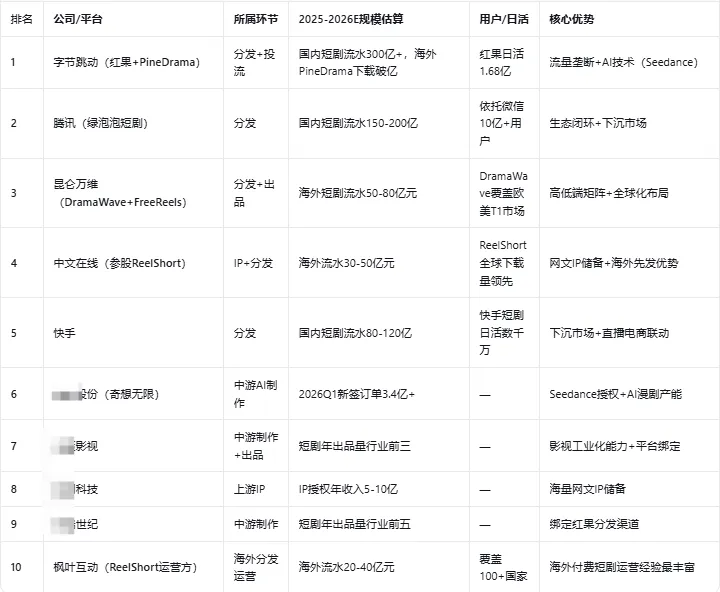
三、单部短剧项目微观分拆
1、标准模型:单部千万流水级爆款短剧(总用户流水1000万元)
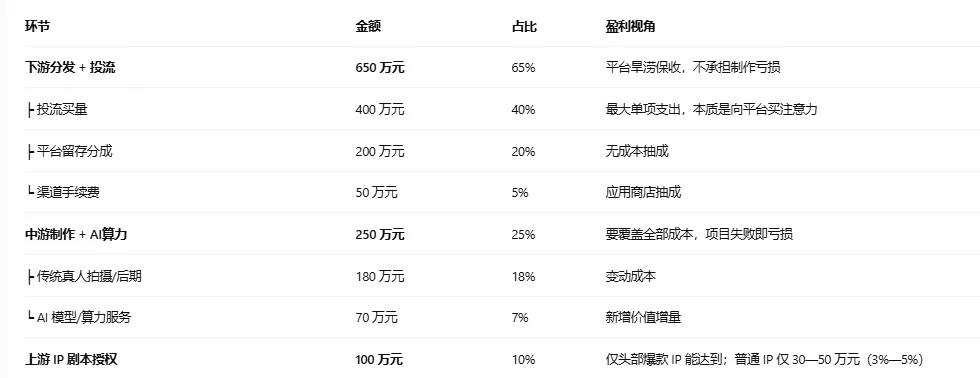
2、各环节盈利视角对比
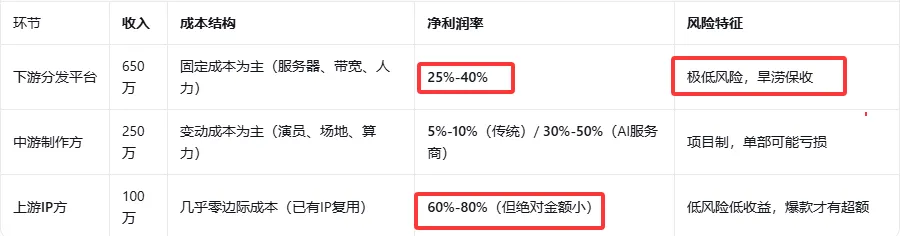
3、不同品类的价值结构分化
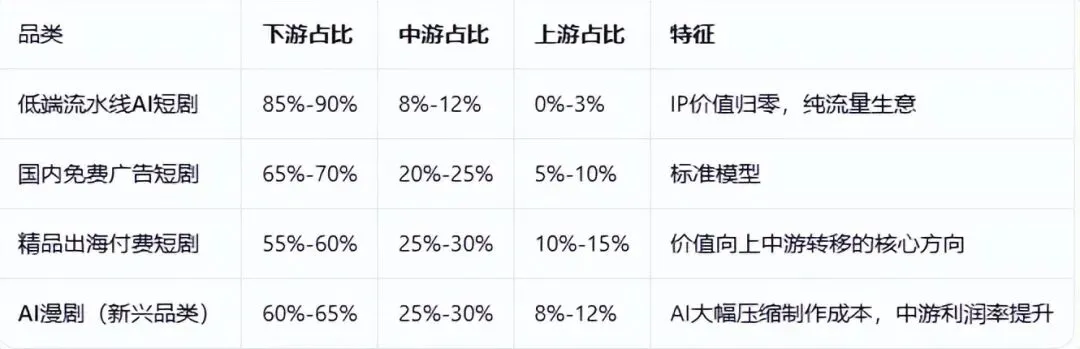
4、历史演变趋势
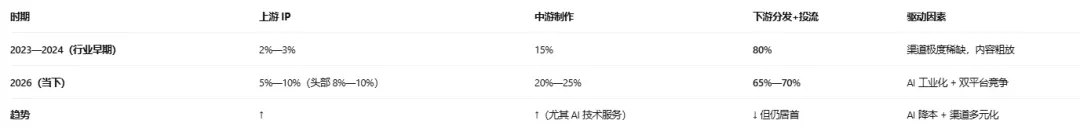
趋势判断:价值正缓慢从下游向上中游转移,但短期内(2-3年)分发端仍是绝对利润中心。
四、为什么最赚钱的是分发端?——护城河、定价权与净利润池
1、先区分两个概念:流水占比 ≠ 净利润占比
下游分发不仅拿走最多流水(65%—70%),在净利润层面优势会进一步放大——全产业链净利润 75% 以上集中在下游分发平台。
原因是风险与成本结构的根本不同:
上游 IP、中游制作是项目制:项目爆赚或巨亏,波动极大 下游平台是多作品分散的流量生意:上百上千部短剧同时在平台投放,大数法则熨平单个项目波动
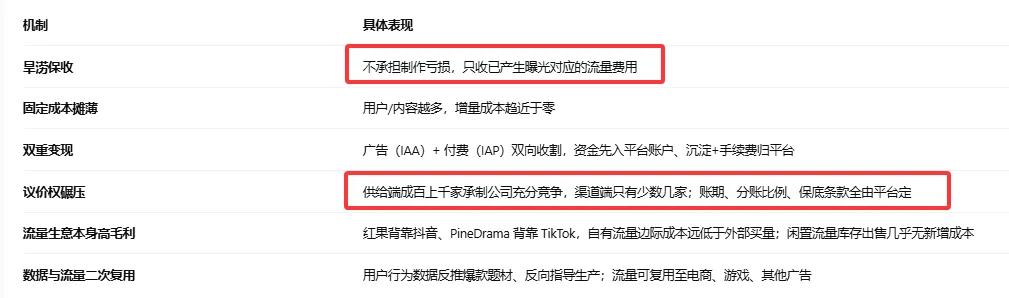
最直白的证据:一部短剧亏了,制作方的制作费、IP费、前期投流亏损全部沉没;而平台已经收到了流量费 + 分成,既不兜底内容成本,也不承担制作风险。
2、五大护城河:为什么价值天然向分发端倾斜
① 流量入口垄断权:掌握用户触达的唯一闸门
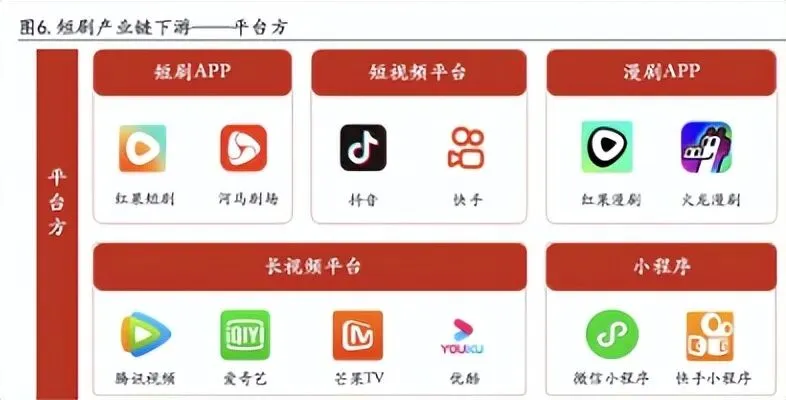
短剧是典型的流量驱动型产品,内容本身不具备强自然传播属性,必须依托平台分发。红果 DAU 1.68 亿、超过爱优腾芒总和,独立短剧 App 市场近 90% 份额;微信小程序短剧行业 MAU 4.27 亿。单一平台覆盖国内绝大多数短剧用户,内容方缺乏议价的替代选项。
字节的闭环尤其致命:番茄小说输出网文 IP → 抖音提供流量入口 → 红果作为播放容器,三个环节在同一集团内部运转,外部平台难以切入任一环节。
② 变现结算主导权:制定分账规则,掌握定价权
所有用户付费、广告变现的资金流先进入分发平台账户,由平台制定分账比例、结算周期与考核规则。内容方作为供给侧只能被动接受规则。这是产业链中最典型的"收税权"。
③ 投流成本的核心沉淀:70%—80% 的流水最终流向流量环节
行业普遍数据显示投流费用占短剧总票房的 70%—80%(2024 年全行业投流支出占市场规模 65% 以上、约 330 亿元);点众科技 DramaBox 投流费用占总收入 80% 以上。这部分资金本质是向分发平台及其流量体系购买用户注意力。制作成本仅占总流水 15%—20%,IP 成本 5% 以内。
④ 边际成本递减:规模效应碾压变动成本
平台核心成本是带宽、服务器与运营,属固定成本;用户从千万级到亿级,单位分发成本快速摊薄。而中游承制每拍一部就要额外付出演员、场地、算力、后期的可变成本——产量越高,成本同步增加。一个越做越轻,一个越做越重。
⑤ 生态闭环:自我强化的价值聚集循环
流量越大 → 吸引内容方越多 → 内容越丰富 → 用户留存越高 → 变现能力越强 → 再买更多流量。这个正循环不断拉大与上中游的差距。
3、六个净利润放大器
4、但分发端内部也在分化——这是最容易被忽视的真相
不是所有"平台"都赚钱,投流模式的平台可能被流量成本反噬:
点众科技 DramaBox 海外流水近 40 亿元,净利率不足 1%,投流费用占总收入 80%+ 枫叶互动 2025 年营收 57.2 亿元,净亏损 8583.78 万元 昆仑万维 AI 短剧毛利率虽达 67.49%,但同比下滑 15.6 个百分点,营业成本暴增 406%,销售费用同比 +82.75% 2026Q1 80%—90% 海外短剧项目无法回本
真正赚钱的是"自带流量的平台",而不是"买流量的平台":
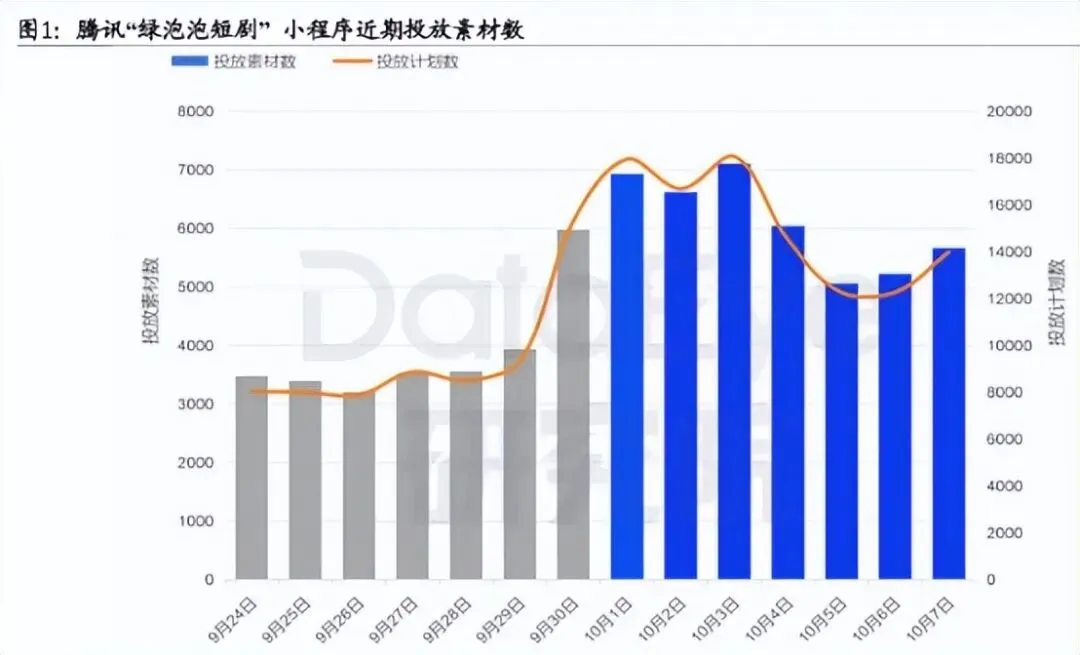
红果(抖音导流,超一半新用户来自抖音) PineDrama(TikTok 账号一键登录,获客闭环在字节生态内完成;美国曝光量最高的创意素材仅 71.9 万次曝光就支撑单日 172 万次下载,获客效率远高于传统买量模型) 微信绿泡泡(10 亿+ 生态内无需跳转,4.27 亿小程序短剧 MAU 本就在微信里) 纯买量的独立平台:流水大、利润薄,估值应给折价
五、受益公司:
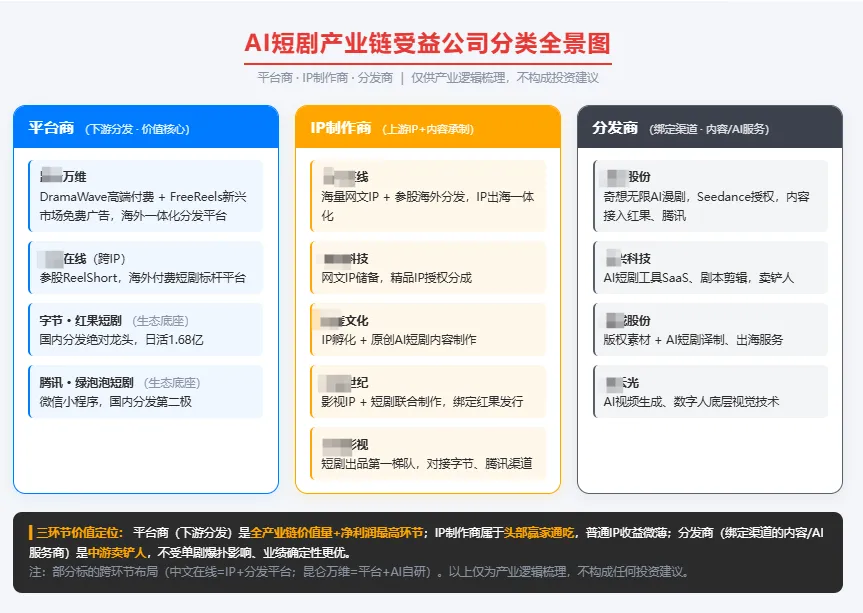
总结:AI短剧已经从"主题炒作"进入"业绩验证+价值重估"阶段。
资金抱团的深层逻辑是——海外60亿美元市场(AI剧占70%)、93%收入归中国厂商、分发端拿走65%—70%的价值且旱涝保收。配置上:平台商拿确定性,IP商拿增速,制作服务商拿弹性但必须绑定字节/腾讯分发生态,对纯情绪跟风票保持警惕。
现在明白最有价值在哪个细分了吗?机会在哪里,为什么能爆发,有一些要细分研究才能更明确的知道未来的机会!
如果你不知道,可以点赞+转发+留言:字节跳动,诞生新王炸了!9个月下载突破1亿,为什么最受益是它?
福建中讯证券研究有限责任公司
投资顾问:廖桂铭
资质编号:A0690626010011
风险提示:股市有风险,投资需谨慎,据此操作,风险自担
以上资料和图有来自:东财、财联社、同花顺、金十等!