ARTICLE · 1207350
AI泡沫论再起:这次该用什么尺子量?
AI泡沫论再起:这次该用什么尺子量?
前四轮都被英伟达的业绩证伪了。但这一轮不同。达利欧在10月7日说,大量债务正在资助AI投资,“我们处在破裂点之前,但已经很近了”。一周后,CoreWeave的债券收益率逼近15%,信用违约互换利差突破600个基点,市场隐含的五年违约概率升至约35%。路透社的报道更直白:CoreWeave背负约500亿美元债务,其债务保险成本已触及约1000个基点,隐含违约概率接近63%。市场开始用垃圾债的定价方式,给一家英伟达“亲儿子”级别的算力公司定价。 就在这个背景下,10月17日的All-In Podcast把四位硅谷核心资本玩家聚到了一张桌子上。Ben Horowitz代班出席,与Jason Calacanis、Chamath Palihapitiya和David Sacks一起,讨论了一家还没上市的公司:Anthropic。它的季度营收是168亿美元,目标估值是2万亿美元,而它的投资者日刚刚让部分在场机构把估值预期从2万亿下调到了1.5万亿。 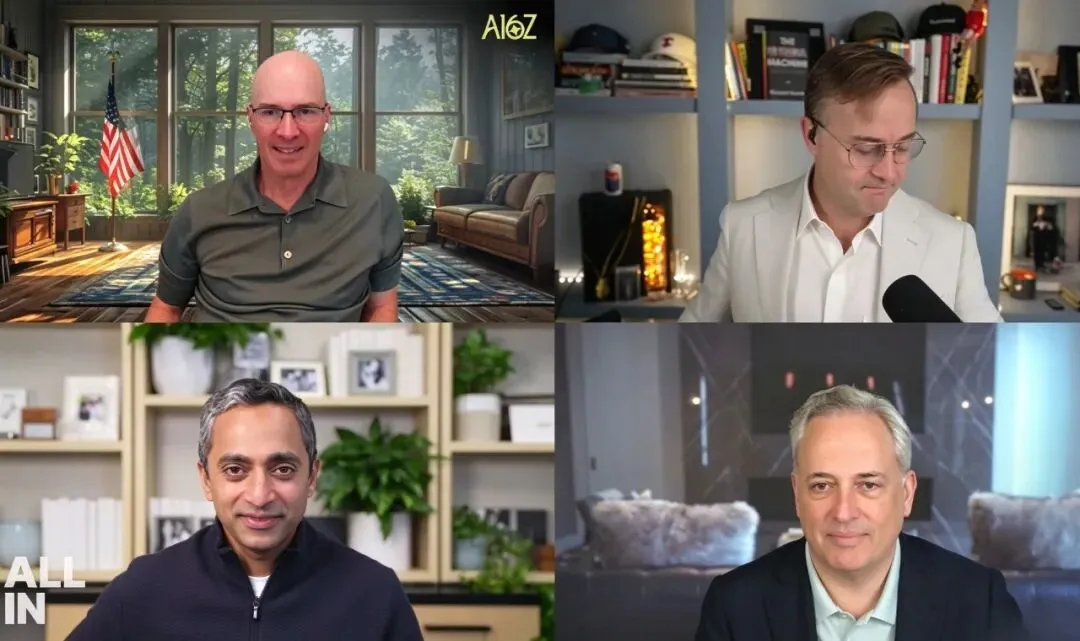
如果这是泡沫,它的形状很奇怪:底层基础设施的债务在崩,上层模型公司的收入在飙。四位嘉宾没有一个人说“泡沫要破了”。但他们给出的四个判断,拼在一起,恰好构成了当下AI资本市场最诚实的自我诊断。 这场对话的价值不在于他们说了什么共识,而在于他们没有共识。Calacanis引述168亿时是兴奋的,Chamath说这数字“荒谬”然后建议砍半估值,Sacks指控Anthropic的安全叙事是“心理战”,Horowitz则用自家agent攻破Anthropic漏洞的细节,给这场讨论添了一个讽刺的注脚。 泡沫论讨论到这一轮,真正值得问的问题已经不是“有没有泡沫”,而是:当底层在崩、上层在飞的时候,谁在用什么样的尺子丈量风险,谁在承担丈量错误的代价。 Jason Calacanis在节目中引述的数据足够让任何一位早期投资人肾上腺素飙升:Anthropic第三季度营收168亿美元,调整后毛利率85%,自由现金流转正。Chamath的回应是整期节目最锋利的一句话:“一家三年的公司一个季度168亿,这太荒谬了,你从没见过这种事。” “荒谬”这个词需要被准确理解。Chamath并非在指控数据造假。他是在说:这个数字的陡峭程度,超出了传统估值框架能够容纳的边界。2025年同期,Anthropic的季度营收仅为7.87亿美元。一年之后,单季168亿。即使考虑到AI行业的增速基准,这个跳跃仍然让人本能地怀疑:它是否可持续? 真正值得关注的,不是168亿这个绝对数字,而是增速的变化方向。Q2环比翻倍(从47亿到115亿),Q3环比增速降至约46%。增速在绝对意义上依然惊人,但二阶导数的变化,在IPO定价中往往比一阶导数更重要。路透社10月15日的报道提供了佐证:投资者日之后,部分在场投资者已经在讨论1.5万亿美元左右的估值,较此前2万亿的预期明显下调。下调的原因之一,正是“增速放缓低于预期”。 21世纪经济报道还补充了增速放缓的结构性原因:Anthropic在Q3大幅削减了模型蒸馏业务(占收入5%至7%),同时面临OpenAI新模型竞争和Meta、微软削减内部Claude支出等多重压力。这些因素叠加,使得168亿这个数字在“漂亮”之外,多了一层“需要追问可持续性”的底色。 Chamath在说“荒谬”之后,紧接着给出了一个看似矛盾的建议:把IPO定价下调到1万亿美元,一次性募资2000到2500亿美元。他的原话是:“如果我是Anthropic的股东,我希望公司立刻融到至少2500亿美元。这意味着我认为你无法在2万亿美元的估值下融到这笔钱,但我认为你可以在1万亿美元的估值下融到2500亿美元。为了确保算力安全并度过未来三到五年的窗口期,拥有绝对的现金流比去敲响2万亿估值的上市钟更重要。” 这个逻辑的潜台词是:Anthropic面临的最大风险不是“估值不够高”,而是“钱不够多”。AI军备竞赛的入场券是算力,算力的代价是现金。Chamath在更早的播客中就曾预测Anthropic的IPO定价会在1万亿或更低,理由是监管风险堆积会让机构买家要求更低的价格。 而CoreWeave的困境恰好为这个逻辑提供了注脚,也是理解Chamath建议的关键背景。CoreWeave的商业模式可以概括为“以GPU和客户合同为抵押借款,再买更多GPU”。当借贷成本从10%以下飙升至15%以上,当CDS利差突破1000个基点,这条链条的脆弱性就暴露了:公司需要再融资约350亿美元才能覆盖2027年前的算力承诺,但在当前的信用环境下,再融资在经济上已经不再可行。 Reuters的报道捕捉到了这个传导链的核心:“市场正在意识到,AI需求和盈利的商业模式是两件非常不同的事。”当为模型公司提供算力的负债表开始承压,当借贷成本上升到再融资在经济上不再可行的水平,上层模型公司的估值逻辑必然受到传导。Chamath建议Anthropic融2500亿“锁定算力”,正是因为他看到了这条传导链:算力的成本在上升,而公开市场对AI债务的容忍度在下降。谁手里有现金,谁就能在接下来的周期里掌握主动权。达利欧的警告同样指向这一点:AI投资越来越依赖债务融资,而利率上升会收紧这条融资管道。CoreWeave是这个逻辑的第一个牺牲品,但不会是最后一个。 David Sacks在“Psyop Corner”环节的发言,是整期节目最具政治色彩的部分。他讽刺Anthropic的小模型自我复制警告,说这已经从“终结者要来了”变成了“你的烤面包机要杀死你”。 Sacks的核心指控是“监管俘获”:Anthropic通过制造恐慌,推动有利于闭源头部公司的监管环境,从而压制开源竞争对手。 Anthropic的报告本身确实存在微妙的措辞。研究团队在报告中明确写道:“我们还没有一个完整的流氓复制器”,实验简化了攻击阶段,结果“不能证明AI模型目前能在现实条件下自主逃逸和繁殖”。报告确实展示了小模型在15台廉价Android电视盒子上运行的能力,也承认GLM-5.2在简化实验中能完成端到端复制,但同时强调现实条件下的复制仍然困难。这些限定语在Sacks看来,恰恰暴露了报告的真实功能:它不需要证明威胁已经存在,只需要让监管者和公众觉得威胁可能即将存在。 Ben Horowitz在同一环节的补充让这个批评更具杀伤力。据新智元报道,Horowitz在节目中透露,a16z的agent利用Opus 4.5成功黑进了他们的测试网站并窃取客户数据。当他们找Anthropic要说法时,对方的回应只有一句:“你提示词写错了。” 公平地说,Sacks的批评带有明显的立场预设。他本人是开源生态的公开支持者,与Anthropic在监管立场上长期对立。但即便剥离立场,他的问题仍然有效:当一家即将IPO的公司同时扮演“安全吹哨人”和“受益者”两个角色时,它的安全叙事应该如何被审视? 如果把三位嘉宾的判断放在一起看,会发现它们指向同一个方向,但路径不同。 而市场在10月15日之后的行为,更像是Chamath和Sacks的混合体:估值预期在向Chamath的方向靠拢(1.5万亿),而投资者对增速放缓的敏感反应,说明他们开始用更审慎的尺子丈量Anthropic的故事。 还有一个被播客提及但容易被忽略的背景:就在Anthropic投资者日前后,CoreWeave的股价和债券遭遇重挫。市场用信用违约互换给算力公司的杠杆风险定价,这个信号比任何一位嘉宾的言论都更直接地说明了泡沫论的第五轮与之前四轮的区别——前四轮的争论停留在“估值贵不贵”,这一轮开始追问“融资结构撑不撑得住”。 这期播客没有给出“Anthropic值不值2万亿”的答案。它甚至没有试图回答。 但它记录了一个更重要的东西:在Anthropic正式路演之前,最接近信息源的那批人,正在用什么样的语言、什么样的焦虑、什么样的利益计算,来讨论这家公司。Calacanis的兴奋、Chamath的精算、Sacks的敌意、Horowitz的讽刺,拼在一起,就是当下AI资本市场对一个“史上最大IPO”的真实反应。 11月9日当周,Anthropic计划启动路演。届时,S-1文件将公开,168亿美元的收入将接受审计口径的检验,85%的毛利率将需要披露成本结构,而“调整后盈利”的具体调整项也将浮出水面——21世纪经济报道已经提出了这个疑问:外界尚无法确认公司调整后利润具体剔除了哪些费用,也难以判断其正向现金流能否持续。播客里的三把尺子,到那时才会被换成一把:公开市场的定价尺。 至于Sacks的“Psyop”指控,它不会因为S-1的公开而消失。一家以“安全”为核心叙事之一的公司上市,它的招股书风险因素章节,和它的监管游说记录,将被放在同一张桌子上被审视。这或许是Anthropic必须付出的代价:当你把安全作为卖点,市场就有权追问,安全的边界在哪里结束,商业的算计从哪里开始。
2026年10月,AI泡沫论再次升温。
前几轮泡沫论,追问的是同一个问题:估值贵不贵,回报在哪里。
2024年6月,红杉资本发表《AI's $600B Question》,首次系统性质疑:按当时英伟达数据中心收入和GPU成本推算,AI产业需要约6000亿美元年收入才能支撑基础设施投入。这轮质疑持续不到三个月,2024年9月OpenAI发布o1,推理时计算范式打开算力需求的第二增长曲线,质疑暂时消散。
2025年1月,DeepSeek R1以不到600万美元的训练成本实现接近前沿模型的推理能力,直接动摇“算力军备竞赛”的叙事。英伟达单日蒸发5930亿美元市值。但这轮恐慌化解得很快,一个月后Blackwell单季收入110亿美元超预期,市场重新确认推理需求会创造更多算力消耗。
2025年10月至11月,高盛列出AI泡沫的五项征兆,迈克尔·伯里公开做空英伟达,称当前AI热潮为“壮丽的荒唐之举”。这轮讨论的焦点是“AI投资在产业链内循环”——英伟达投OpenAI,OpenAI买甲骨文算力,甲骨文再买英伟达芯片,上游谁在为AI付费?
这几轮讨论的核心追问是同一个:估值贵不贵,投资回报在哪里。每一次质疑,都被更强的算力需求叙事化解了。
但2026年10月的这一轮不同。 达利欧警告的核心是债务融资——AI投资越来越依赖发债,利率上升会收紧融资管道;CoreWeave的CDS利差和债券收益率飙升,把“融资结构撑不撑得住”变成了可量化的市场信号。前几轮问的是“贵不贵”,这一轮问的是“撑不撑得住”。
(左上角:Ben Horowitz;右上角:Jason Calacanis;左下角:Chamath Palihapitiya;右下角:David Sacks)
【第一把尺子】
增速的二阶导数,
比168亿本身更值得看
【第二把尺子】
Chamath的“面子换里子”,
与CoreWeave的债务传导链
【第三把尺子】
Sacks的“Psyop”定性
三把尺子的交汇
市场在重新定价什么?
Calacanis代表的是叙事驱动的乐观:数据太漂亮了,值得押注。 Chamath代表的是现金流驱动的现实主义:数据漂亮不代表你能按漂亮的价格融到钱,先确保活下去。 Sacks代表的是制度驱动的怀疑:叙事本身可能是被精心设计的,需要追问谁从中获益。