ARTICLE · 1207342
AI债务问题走到了哪一步,有多大风险
最近的几个大问题,一个是北美的算力租赁Coreweave的债券被抛售,收益率到了10%以上,一个是anthropic的ARR不及预期。大家又开始担忧,AI的债务问题是不是要爆炸了,资本开支是不是不可持续。
从我的角度,定量分析几个问题,AI的债务现在是什么情况?后续AI债务还会增加多少?将会怎么演变,有多大风险?历史上和2000年的互联网泡沫及08年的次贷危机,有什么异同?怎么综合判断这个风险?
当然这篇文章的一些数据,也是让大模型帮我去统计的。
一、AI的债务现在是什么情况?
AI与互联网不同,它既有科技属性,又有重资产特征,同时还带有类似制造业和地产的金融属性。我们主要从五大云厂的数据来分析(亚马逊、Meta、谷歌、微软、甲骨文)。们从三个角度来分析债务,绝对金额、负债率,以及偿债能力。
1.1表内负债率尚可控
下表为五大云厂表内资产负债表。
公司 | 总资产 | 总负债(表内) | 有息债务(表内) | 股东权益 | 资产负债率(表内) | 产权比率(表内) |
Meta | 3660 | 1488 | 840 | 2172 | 40.7% | 0.69 |
Alphabet | 5953 | 1800 | 550 | 4153 | 30.2% | 0.43 |
Microsoft | 6190 | 2799 | 890 | 3391 | 45.2% | 0.83 |
Oracle | 2618 | 2187 | 1240 | 431 | 83.5% | 5.07 |
Amazon | 8180 | 4070 | 1530 | 4110 | 49.8% | 0.99 |
五大合计 | 26601 | 12344 | 5050 | 14257 | 46.4% | 0.87 |
单看表内负债率,五家云厂整体为46%,并不算高,大致处于制造业的正常区间。而且这些公司整体 ROE 达 46%、净利率 29%,自身质地相当扎实。
其中甲骨文的负债率最高,高达83%,是这五家里质地最差的。标普于7月将Oracle长期发行人评级由 BBB 下调一档至 BBB−(投资级最低档,距垃圾级仅一步),同时穆迪维持负面展望(意味中期内还可能再降)。看下来,甲骨文,可能是最早暴雷的。
1.2加上表外负债后,负债率偏高
另外,当前云厂商有个明显趋势——通过结构化方式把债务出表(即不体现在资产负债表内),所以我们把这部分还原回来一起看。在表内负债率的基础上,再把表外负债加回来:主要包括「尚未开始履行」的租赁、sale-leaseback 残值担保(RVG)等。穆迪在26年2月统计五大云厂未开始履行的数据中心租赁承诺达6620 亿(最新的数字好像到了1.2万亿),我们先按照6000亿测算。
公司 | 表外未开始租赁 | 含表外总负债 | 含表外有息债务 | 资产负债率(租赁两侧) | 资产负债率(纯债务) |
Meta | 1040 | 2528 | 1880 | 53.8% | 69.1% |
Alphabet | 580 | 2380 | 1130 | 36.4% | 40.0% |
Microsoft | 1550 | 4349 | 2440 | 56.2% | 70.3% |
Oracle | 2480 | 4667 | 3720 | 91.5% | 178.3% |
Amazon | 960 | 5030 | 2490 | 55.0% | 61.5% |
五大合计 | 6610 | 18954 | 11660 | 57.1% | 71.3% |
如果把表外未开始履行的租赁全部算作负债(不算作资产),那么资产负债率会升到71%,这已经是一个比较高的水平了。尤其是甲骨文,接近180%。
1.3 偿债能力
再进一步,负债率只是静态指标,还要结合偿债能力来看。
一方面,目前AI企业债务压力不大,债务融资仍有空间。美国五大云计算厂商整体偿债能力稳健。现金流利息保障倍数均高于1,最低的甲骨文约为7倍,其次亚马逊约为48倍,最高的谷歌约为82倍。还本付息率均低于1,甲骨文约为48%,亚马逊约为12%,最低的谷歌仅约为6%。
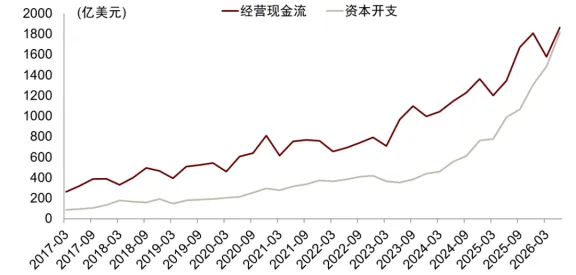
另一方面,资本开支快速增长,基本等于大厂的经营现金流,所以大云厂的现金流转负。
二、未来还需要多少资金
前面是现在的负债情况。现在是按当前投资节奏,未来几年还要投多少、这些钱靠什么填。结论先行——需求量将从『每年数千亿』跨入『每年万亿美元』,而且关键拐点在于:从2027 年起,capex 将首次超过经营现金流本身,内生现金不够,必须持续外部融资;融资结构包括债务+表外+循环融资。
2.1 AI 基建总需求
从需求侧,按彭博等对五大云厂数据中心capex预测,2025–2030年累计约=6.5万亿。
年度 | 2025 | 2026E | 2027E | 2028E | 2029E | 2030E | 六年累计 |
capex | 4810 | 8400 | 11730 | 13080 | 13130 | 13730 | 64880 |
下表为五大 hyperscaler 最新财年的利润与现金流
公司 | 净利润(亿) | 经营现金流(OCF) | 自由现金流(FCF) |
Microsoft | 1337 | 1829 | 670 |
Alphabet | 1322 | 1647 | 733 |
Amazon | 777 | 1395 | 77 |
Meta | 605 | 1158 | 461 |
Oracle | 171 | 320 | -237 |
五大合计 | 4212 | 6349 | 1704 |
五大云厂每年净利润约4,210亿,现金流约6300亿,但经营现金流已经逐渐转负。
2.2缺口测算:需求−大厂能出的钱=外部融资缺口
五大未来六年AI基建约6.49万亿的需求,靠自身现金 + 经营现金流(按 80%–100% 再投资)能覆盖约 3.5–4.3 万亿$,剩余约 2.2–3.0 万亿(占需求的 34%–46%)必须靠外部融资。中金的测算是需要融资约3.4万美金,基本能勾稽上。
项目 | 金额(亿$) | 备注 |
资金运用:五大 2025–2030 capex 累计 | 64880 | 需求侧分母 |
— 现有现金持有(2025 末) | 4460 | 可部分直接投入 |
— 未来 6 年经营现金流累计(不增长保守估) | 38090 | 6349×6,实际随增长更高 |
内部可投入(现金 + OCF,乐观 100% 再投) | 42550 | 4460 + 38090 |
内部可投入(现金 + OCF,保守 80% 再投) | 34930 | 4460 + 38090×0.8 |
缺口 A(乐观:需外部融资填补) | 22330 | 64880 − 42550 |
缺口 B(保守:需外部融资填补) | 29950 | 64880− 34930 |
三、钱从哪里来:融资结构的大挪移
那么3万亿的外部融资,主要包括股权融资,债券融资,私募信贷融资(黑石、KKR等),资产证券化等方式。所以我们可以看到这段时间,这些大厂一直在以各种方式进行融资。这样的情况,肯定将会持续。可以预见,后面市场将会对此产生激烈反应,AI收入不及预期,这些大厂暴雷,任何问题,可能都会引爆大家的情绪。
四、与2000年互联网泡沫的对比
今天的AI与2000年的互联网泡沫,有一定相似也有区别,相似的是,两者都大兴土木,今天是建数据中心,当时是建光纤。不同的是,当时更多是股权估值泡沫,目前的AI,从估值视角,倒不是非常高。
五、与2008年次贷危机的对比
2008 年次贷危机,主要是『低收入借了还不起的房贷 + 银行把这些房贷包装成看似安全的理财产品卖遍全球 + 银行用高杠杆持有这些产品』三件事叠加,最后房价一跌,整条链条同时断裂。
当时2001—2006 年美国房价连年上涨,银行笃信「房价只涨不跌、断供也能卖房回款」,于是大幅放松放贷标准,向收入不稳、信用较差的人群发放次级贷款(subprime),并大量使用前低后高的浮动利率贷款和免收入证明的贷款,次级贷款占新增房贷的比例从 2001年的约8%升至 006年的20%以上。随后银行并不自持这些房贷,而是采用「发放—分销」模式,把成千上万笔贷款打包成抵押贷款支持证券(MBS),再切片为担保债务凭证(CDO),评级机构给优先档盖上 AAA 印章,全球投资者(银行、养老金、主权基金、保险公司)将其当作「高收益版国债」抢购,银行自身则只留极少资本金,杠杆被进一步推高。在此基础上,银行用极少的自有资本加大量借来的短期资金(回购协议、批发融资)持有这些长期证券,杠杆高达30—40倍,资产只需下跌约3%便亏光股本,且靠不断借新还旧滚动。最后,2006年房价见顶回落后,次级借款人因利率重置而断供,违约率飙升,但市场无人知晓谁持有多少问题资产;2008 年9月雷曼兄弟破产成为引爆点,全球信用市场瞬间冻结,最终靠7000亿美元TARP救助和美联储将利率降至0—0.25%才稳住局面。
现在与08年次贷危机还是有所区别,主要在于:
一个是债务主体不同。2008 的债务集中在普通家庭和金融机构:借款人里大量是低信用贷款人,金融机构自己也是高杠杆。2026 的债务在基本是全球最强企业,现金充裕、盈利真实。其次杠杆位置。2008 银行杠杆30–40倍,高杠杆率,2026五大云厂目前杠杠率没有那么高,风险相对较小。
然后利率环境。2008 危机后美联储把利率砍到0–0.25%(极端宽松救市)。2026 美联储在逆势加息(2026-09-16 加 25bp 至 3.75%–4.00%,纪要显示年内可能再加),更接近2000 的紧缩(6.5%)而非2008年的宽松。
2026与2008在债务主体、杠杆位置、资产都还是有所区别,不适合简单类比。
六、小结
所以当前阶段,大厂自身现金流已经不足,需要持续通过外部融资,至2030年至少需要融资3万亿美元,主要通过股权,私mu信贷,债券等方式。而不论是股权市场,还是债权市场,肯定都对此有很大的顾虑,预计会有巨大的波动。面对未来到2030年约3万亿美元的融资,说到底,还是看AI能不能创造价值。援引中金的测算,若要实现经济效应,要在2030年当年创收约1万亿的美金。
上周五沃什在曼谷的讲话对于AI的意见比较精辟:AI会带来巨大的经济红利,但发展过程将经历剧痛,尤其是在二级市场。
欢迎关注,十多年深耕资本市场产业投融资领域 ,长期跟踪中美硬科技与先进制造。坚持独立思考,独立观点基于投研,长期价投,慢慢变富。