ARTICLE · 1246732
AI 资本开支周期中的信用价差信号
摘要 2026 年 10 月,中信证券研报称 AI 相关企业 CDS“交易量与利差双升”,但尚未演变为行业性信用风险的全面抬升,主体间呈梯度分化。本文检验该判断:分化命题成立,压力已沿评级阶梯下渗;“双升”成立而强度被低估——AI 个体CDS 在 DTCC 清算库的成交份额一年内升至原来的 5.6 倍。
一、问题的提出
2026 年 10 月 25 日,财联社转述中信证券研报:AI 资本开支持续扩张、融资成本高企,推动对冲需求与 CDS 利差同步上升;利差走阔呈梯度分化,尚未构成行业性信用风险的全面抬升;其横截面分化与动态演变,是观察本轮资本开支周期信用风险传导的重要指标。本文将深入分析,基于该判断逻辑用实际数据回答三个具体问题:(1)“双升”幅度多大?(2)“分化”是报价噪声还是真实成交?(3)“尚未全面抬升”的边界在哪里?
二、CDS 与 CDS 价差是什么
信用违约互换是双边合约:买方按年付保费,卖方在参考实体破产、支付违约或债务重组时,赔付面值减回收价值。保费以基点报价,100bp 即 1000 万美元本金年付 10 万美元——Meta 的 5 年期 CDS 报 108bp,即年付 10.8 万美元。
价差由三部分合成:违约概率与损失率之积、风险溢价、流动性与技术性溢价。取回收率 40%、期限 5 年,假设违约强度在整个期限 T 内恒定不变,可以计算出违约概率 PD ≈ 1 − exp(−s·T/(1−R)),其中s是信用价差,R是回收率,T是期限。表1给出了AI 相关主体 5 年期 CDS 价差与折算违约概率。
表 1 2026 年 10 月 AI 相关主体 5 年期 CDS 价差与折算违约概率
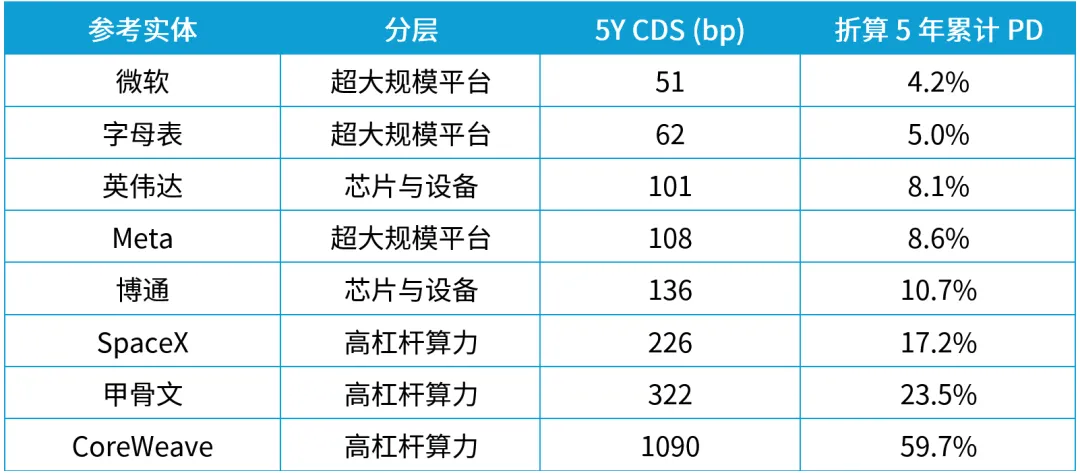
时点 2026 年 10 月(甲骨文 10 月 19 日,SpaceX 当周)。来源:ICE、S&P Global 经公开报道转引;折算为本文计算。
需要强调的是,该折算对高等级主体系统性高估真实违约概率:指数价差含流动性补偿,“平均价差”也不等于“平均信用的价差”,故最后一列只是同一折算方法下的相对水平。因此,有价值的信息是量级:甲骨文 322bp 已相当于高收益指数整体的 340bp——市场把一家 BBB− 主体按投机级篮子的价格定价。
三、历史上价差的五次走阔
表 2 2008 年以来信用价差的主要走阔事件
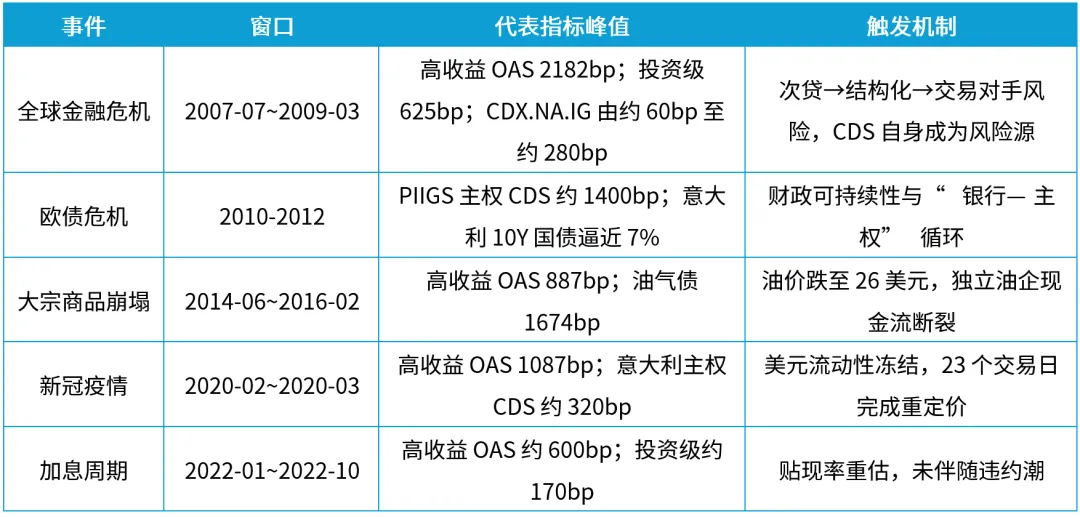
来源:ICE BofA 指数经 FRED、PitchBook、ConvexTrade 转引;主权 CDS 引自中国社会科学院相关研究。
五次走阔事件归为三类:
(1)资产负债表冲击(2008、2020):杠杆前置、抵押品跌价与融资渠道同时关闭,价差数周翻数倍。
(2)偿付能力冲击(2011、2014—2016):某类现金流来源枯竭——对主权是财政收入,对油企是油价——走阔持续一至两年,直到价格或财政变量反转。
(3)贴现率冲击(2022):价差走阔而违约率未同步上升,说明价差里可以只有“折现”没有“违约”。
两条判据:价差领先于评级下调与违约,雷曼破产前其价差已数倍于同业;修复路径决定风险性质——靠基本面兑现的修复缓慢(2016 年约九个月),靠央行介入的修复迅速(2020 年 3 月 23 日美联储宣布公司信贷便利后价差即刻反转)。
四、检验“双升”与“分化”
(一)成交量:不是报价噪声
表 3 DTCC 清算库中 AI 相关个体 CDS 日均交易名义额(百万美元)
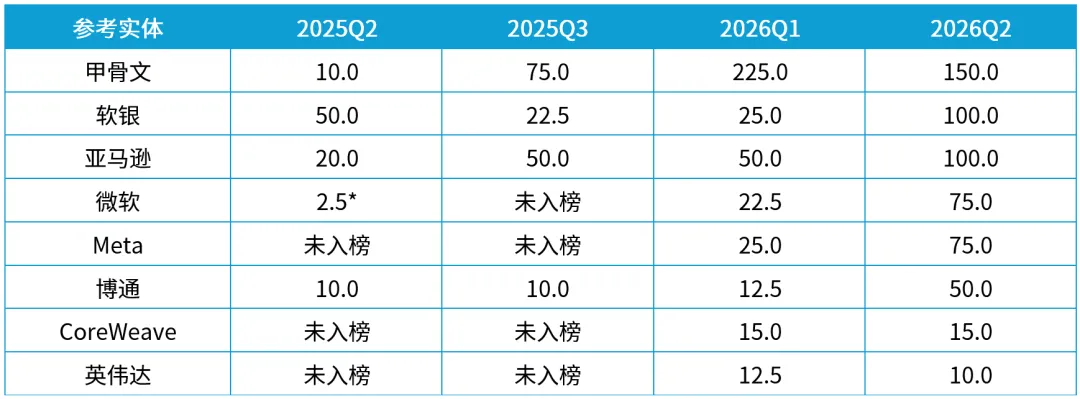
* 2.5 百万美元为名单下限,“未入榜”表示低于下限,属删失而非零值。来源:DTCC Trade Information Warehouse 季度公开数据,作者整理。
九家主体日均成交名义额由 2025 年二季度 9250 万美元升至 2026 年二季度 6.25 亿美元,占前 1000 名单总量比重由 0.70% 升至 3.91%(图 1);甲骨文日均成交由 2 笔增至 24 笔,名义额扩大 22.5 倍。摩根士丹利研究显示,2026 年 9 月七家 AI 主体 CDS 周均成交超 90 亿美元,7 月不足 20 亿美元。判断:利差走阔有真实成交支撑,属持仓结构变化而非报价噪声;但“未入榜”被删失,若读成零成交会低估增速。
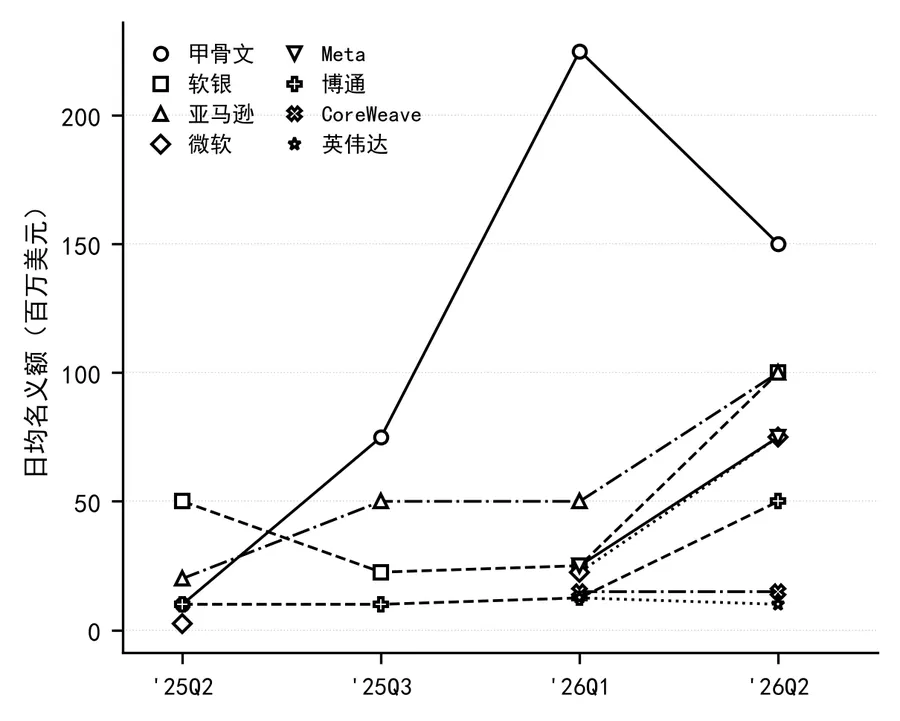
图 1 DTCC 清算库中 AI 相关个体 CDS 的日均交易名义额
(二)分化:定价的是个体资产负债表
图 2 的阶梯从微软 51bp 延伸到 CoreWeave 1090bp,极差 21 倍:超大规模平台 51—108bp,芯片与设备 101—136bp,高杠杆算力 226—1090bp;甲骨文 322bp 是投资级指数 89bp 的 3.6 倍。
分化有基本面来源:甲骨文 2026 财年资本开支预计超 150 亿美元,标普 7 月下调其至 BBB−;CoreWeave 上半年经营性现金流 36.6 亿美元、资本开支 141.2 亿美元,资本开支为现金流的 3.85 倍,二季度净亏损 6.26 亿美元。判断:梯队的分界线不是“是否 AI”,而是“资本开支是否越过自身现金流的覆盖能力”。
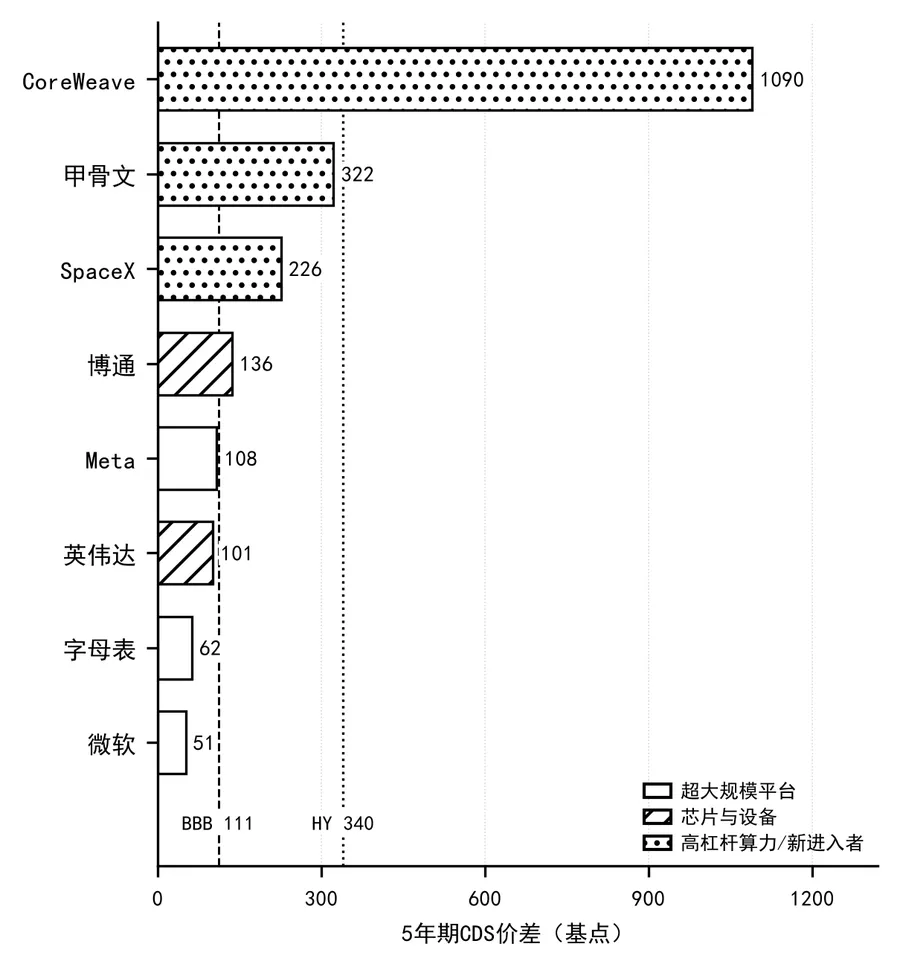
图 2 2026 年 10 月 AI 相关主体 5 年期 CDS 价差阶梯
(三)“尚未全面抬升”,但边界在移动
截至 2026 年 10 月 22 日,美国投资级 OAS 为 89bp(年初 79bp)、BBB 级 111bp(101bp)、高收益 340bp(281bp),前两者年内仅走阔 10bp。图 3 显示指数曲线与甲骨文个体 CDS 的升幅完全脱钩。但高收益端有二阶变化:自 6 月末低点 275bp 已走阔 65bp(+24%),同期投资级仅 +13bp。判断:“梯度分化、尚未全面抬升”在指数层面成立,但属有条件成立——压力已从个体扩散到高收益篮子,若站上 500bp(历史危机阈值),性质将改变。
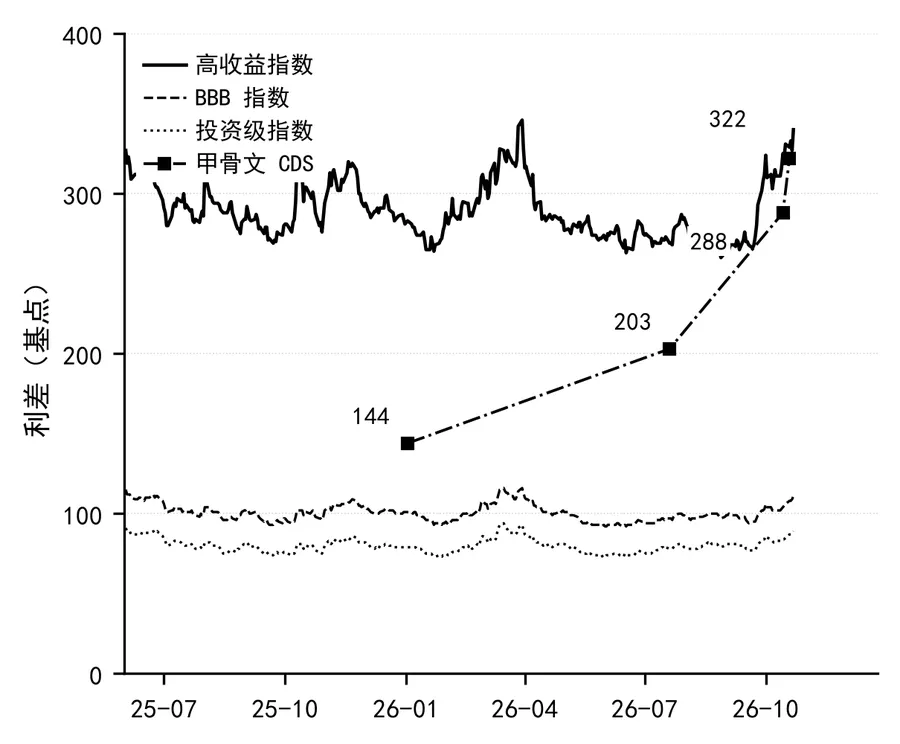
图 3 2026 年美国信用指数与甲骨文个体名 CDS 的背离
(四)两个口径问题
其一,同一实体因数据源而异:甲骨文 5 年期 CDS 在 10 月中旬有 288bp(标普)与 322bp(ICE)两个读数,差异来自参考债务、重组条款与报价时点,跨主体比较须同源。
其二,基差只可给方向:甲骨文 2036 年债券利差约 205bp、2056 年约 263bp,与 5 年期 CDS 期限不匹配,严格基差无法计算;但即便计入期限溢价,CDS 仍显著高于同主体现金债利差,方向上指向 CDS 端存在额外对冲溢价——322bp 中有一部分是“买保险的人太多”。
五、潜在风险:五条传导渠道
1、现金流缺口转为再融资依赖。 2026 年迄今 AI 相关企业发债约 4660 亿美元,2025 年同期 1010 亿美元。资本开支前置、收入后置时,核心变量从利润率转为再融资能力,而后者对利率与市场窗口高度敏感——10 年期美债收益率已在 5.19% 附近。
2、客户集中与循环融资削弱分散化。 甲骨文约半数收入依赖尚未盈利的 OpenAI;IMF 在 10 月《世界经济展望》中审查了 14 笔 AI 企业间循环融资。供应商与客户互为融资方时,个体 CDS 的相关性假设失效,组合层面对冲效果被高估。
3、评级迁移的阈值效应。 标普已降至 BBB−,距投机级仅一档。若再降一档,约 1200 亿美元债券面临投资级指数剔除,触发被动基金强制卖出并推高价差——自我强化的非线性过程,线性外推无法捕捉。
4、技术性溢价的拥挤交易。 多资产与股票基金用 CDS 替代看跌期权对冲科技股敞口,此类需求推高价差不改变违约概率,后果是波动放大;而溢价退潮同样迅速,价差可在无基本面变化时剧烈摆动。
5、宏观尾部。 IMF 情景显示,若 AI 投资陡降,2028 年全球 GDP 减少 1.1%、美国减少 1.8%。资本开支高峰、再融资墙与高利率的叠加窗口落在 2027—2028 年。判断:风险不是“AI 企业会倒闭”,而是“高杠杆基础设施主体在再融资窗口撞上利率高位”——概率不高,损失分布厚尾。
六、结论
价差是违约概率、风险溢价与流动性溢价的合成量,脱离成交量与基差单独读,易把“对冲拥挤”误判为“信用恶化”。历史上三类冲击中,本轮最接近偿付能力冲击的早期形态——某类现金流的可验证性正在下降;中信证券的三条判断经检验成立,“未全面抬升”却有边界:高收益端已走阔 24%,500bp 是性质转换阈值。指数平静与个体剧烈并存,说明这是结构性而非系统性的信用重定价。
五项观察指标:①甲骨文 CDS 与其现金债利差的基差是否由负转正;②AI 主体在 DTCC 清算库的成交份额是否续升(当前 3.91%);③高收益 OAS 是否突破 400bp、500bp;④甲骨文是否降至投机级、投资级指数是否剔除;⑤个体 CDS 的 1 年期与 5 年期曲线是否倒挂。
数据说明
CDS 报价为公开报道转引的 ICE 与 S&P Global 数据,非授权终端数据;单一主体在不同数据源存在 30bp 量级差异,跨主体比较仅在同一来源内进行。成交量为 DTCC 贸易信息仓库季度披露的前 1000 名个体数据,属清算与登记口径,不等于全市场成交;名单外主体标为“未入榜”,是删失而非零值。指数利差为 ICE BofA 期权调整利差,经 FRED 取得,与 CDS 口径不同,仅作方向性对照。表 1 假设回收率 40%、平均违约密度,不构成违约预测。
参考文献
[1] 财联社.中信证券:AI 融资热潮下 CDS 利差透露什么信号?[N].2026-10-25.
[2] Financial Times. AI debt worries spark surge in default insurance trading[N]. 2026-10-20.
[3] 证券时报.甲骨文信用风险创近 18 年新高[N].2026-07-21.
[4] DTCC. Trade Information Warehouse: Top 1000 Single Names Aggregated Transaction Data, 2025Q2—2026Q2[DB/OL].
[5] IMF. World Economic Outlook[R]. 2026-10-13.
[6] ICE BofA Index OAS via FRED (BAMLC0A0CM, BAMLC0A4CBBB, BAMLH0A0HYM2)[DB/OL].