ARTICLE · 1249057
物理AI–机器人数据采集是新的风口?!
物理AI–机器人数据采集是新的风口?!
1)物理AI是AI应用的第三级演进,从生成式AI做内容到智能体AI做数字任务,再到未来物理AI做物理世界增量价值,对AI应用框架而言是继大模型、Agent之后的第三次演进。
2)相关应用领域包括智能驾驶、机器人及自主运行工厂,正推动AI进一步参与生产执行,并围绕任务完成率、人工干预频次及投入回报形成可衡量的商业价值。 3)Astra直接控制机器人引发业内对VLA、WAM模型的重新思考定位,我们认为最重要的变化是:当通用模型开始承担部分任务理解、规划甚至动作决策,#具身模型的瓶颈正在被重新划分——哪些借用现成大脑、哪些靠真实操作补课。模型路线尚未收敛,#数采有望成这一阶段的交易主线。
4)#新变化:部分能力不用再从零教。过去训练机器人,既要教它理解任务,也要教它执行动作;Astra的变化在于,通用模型已经能够完成前者,接下来的竞争,聚焦教会它人类动手才能学会的技能,#需要的是真实的触觉数据。
5)#为何模型越强、反而越要重视数采? 因为懂步骤,不等于有手感。以插钥匙为例,模型知道钥匙要对准锁孔,却难以知道插不进去时,是角度偏了、左侧卡住,还是应该退回来重试。网上的知识和视频能教常识,但接触条件下的反馈,仍需要真实操作来补。#通用能力越容易获得、缺失的身体经验就越值得重视。
6)#数采逻辑也在变化:有效数据的价值更突出。简单动作反复录难以形成壁垒;能够覆盖接触、滑落、卡住和失败恢复的数据,价值更高。UMI、Ego、真机数据均有存在价值,数采设备、手套和触觉传感器开始成为产品布局的一部分。 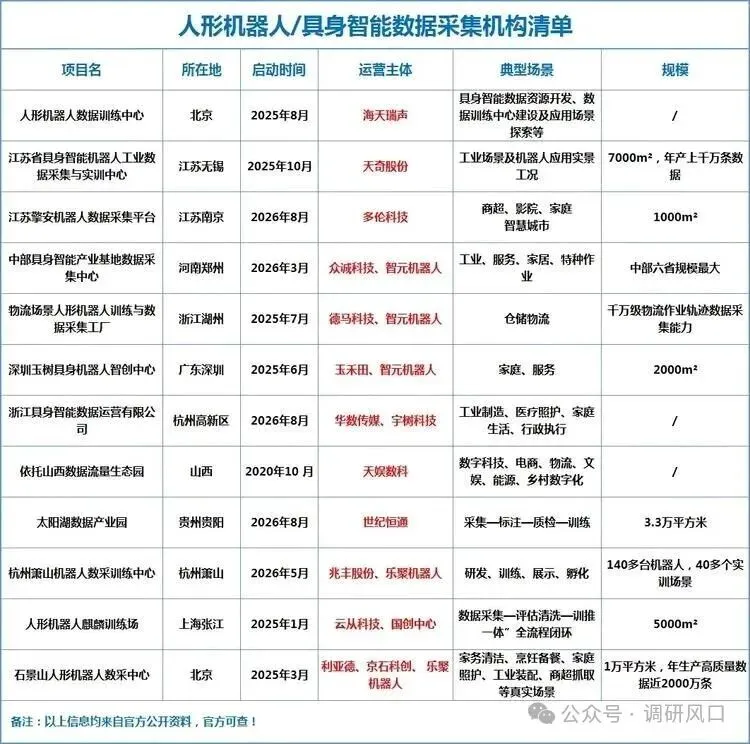
一、核心逻辑:数采是物理AI的数据瓶颈入口 1. 数采设备本质是人形机器人/端侧算力的一种,数据服务才是真正现金牛。 数采行业=设备+服务。数采对具身智能的重要性,类比数据对AI应用的重要性。行业天花板靠服务和平台撑起,数采服务毛利率可达50%+,是现金牛;设备则先行,承担基础设施角色。 2. 物理AI不止数采或机器人。 数采于人形机器人的重要性,类比数据服务对大模型/Agent落地的重要性。除数采外,Agent、人形机器人、端侧等下游链接同样重要。物理AI本质是一场大模型的再次迭代:从大语言模型走向世界大模型。T链重点看传感器预期差,O链全产业链机会刚开始,国内ZJ、ZP、Minimax、阿里等也刚开始。 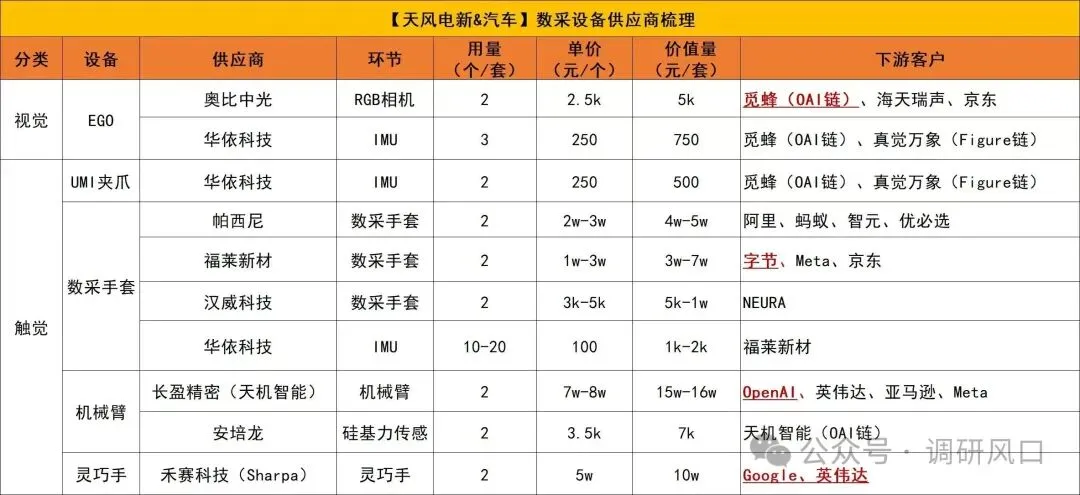
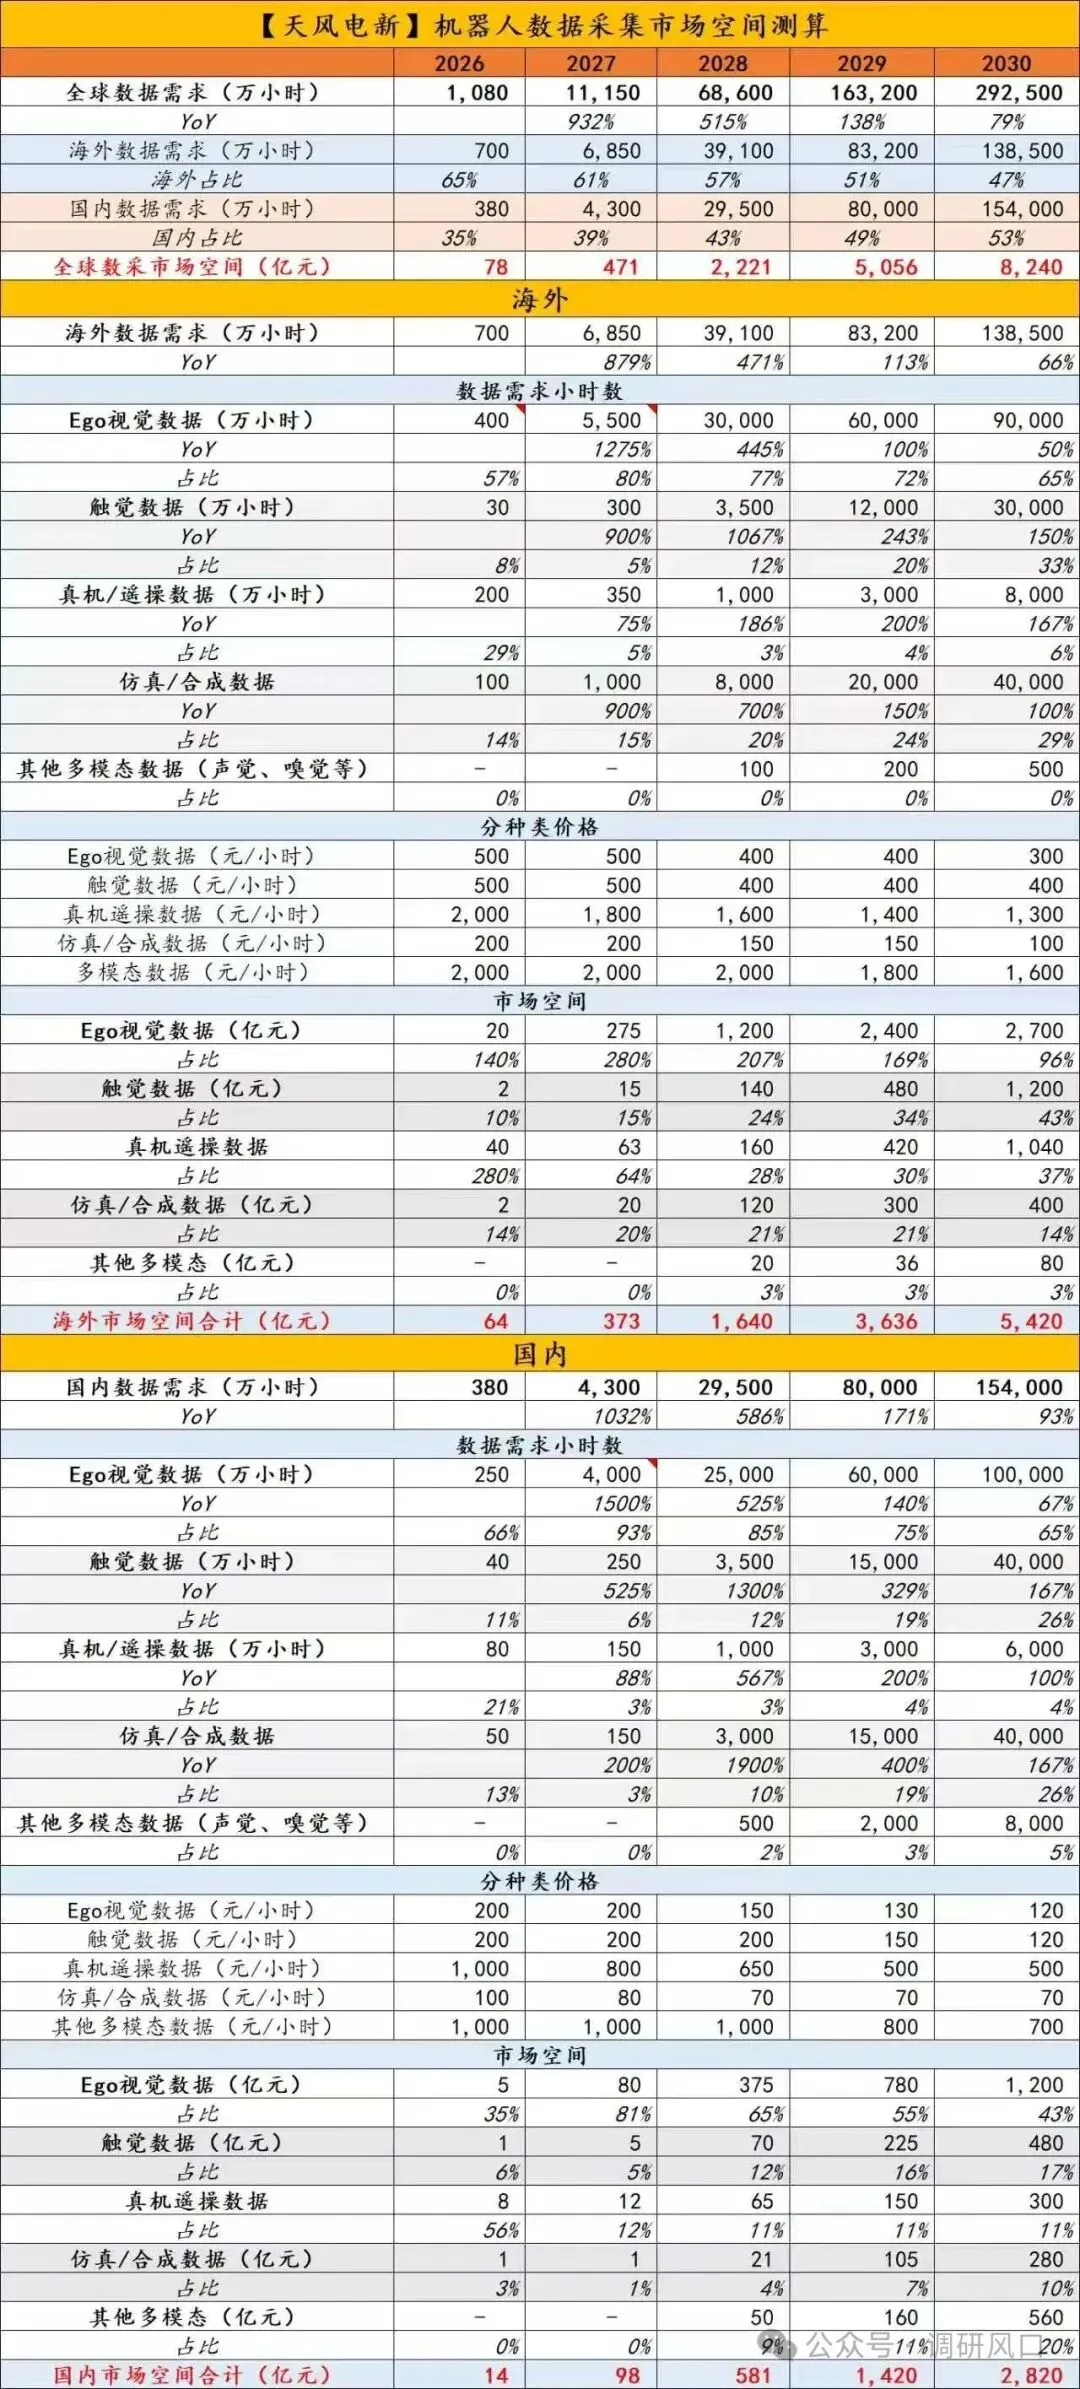
3. 觅蜂ZJ交流:设备部件用量与路线能力圈。 不同采集设备部件用量:UMI为IMU单手1颗、带头双手腕3颗,合计5颗;EGO为头戴设备1颗IMU,主流相机配置4—7颗;真机为IMU标准用量3—8颗、编码器40个、传感器4个六维力、14个一维力。路线能力圈上,UMI核心是鹿明和灵圣;EGO核心是千寻和奥比;真机遥操核心是诺亦腾和帕西尼。相比数采设备,数采服务环节毛利更高(50%+),也是觅蜂核心高毛利业务。数采核心壁垒包括数据资产化、规模化合成蒸馏、规模化精炼治理。价值量切分上,采集环节约占30%,标注环节按精度要求占25%—35%,清洗环节约占40%。 
4. Astra新变化:通用模型承担部分理解规划,瓶颈转向真实操作补课。 Astra直接控制机器人,引发对VLA、WAM模型定位的重新思考。通用模型已能承担部分任务理解、规划和动作决策,接下来竞争聚焦教会机器人“人类动手才能学会的技能”,需要真实触觉数据。模型越强,越要重视数采,因为“懂步骤不等于有手感”。以插钥匙为例,模型知道要对准锁孔,却难知道插不进去时是角度偏了、左侧卡住还是应退回重试。简单动作反复录难形成壁垒,覆盖接触、滑落、卡住和失败恢复的数据价值更高。UMI、Ego、真机数据均有存在价值,数采设备、手套和触觉传感器开始成为产品布局的一部分。本轮A股直接映射到数采设备环节,板块持续性超预期。 5. 产业催化密集。 宇树科技创始人王兴兴表示,随着GPT-6发布,物理AI已看到被击穿的苗头,可能最近1—2年或2—3年;具身智能迈过ChatGPT时刻最核心挑战是AI模型输入输出与真实机器人对齐。黄仁勋在GTC柏林大会称AI工厂部署最快缩至14天,物理AI将加速落地,并多次表态“下一波浪潮是物理AI”,即机器人时代。特斯拉Q3业绩会表示未来1—2个月将发布机器人视频展示AI能力。数据质量、规模直接决定模型智能水平与落地效果,行业竞争已从算法、算力比拼转向高质量数据供给能力较量。 二、逻辑个股分别叙述 (一)数采服务/第三方数据服务:现金牛与高毛利环节 · 海天瑞声:材料列为数采服务核心及第三方数采服务,逻辑在于数据服务现金牛、高毛利及数据资产化能力。 · 开普云:材料归入数采服务核心,映射数采服务与平台环节。 · 凡拓数创:材料同时列入数采服务核心和仿真与数据平台,逻辑在数据平台与数采服务交叉。 · 宝通科技:材料多次提及,归入数采服务核心及仿真与数据平台,关注数据服务与平台化映射。 · 风语筑:材料归入数采服务核心,逻辑在数采服务环节。 · 当虹科技:材料归入数采服务核心,逻辑在数采服务环节。 · 慧辰股份:材料列为第三方数采服务,关注数据服务商业化。 · 品茗科技:材料列为第三方数采服务,关注数采服务环节映射。 · 尚品宅配:材料列为第三方数采服务,关注数据采集与服务链条。 · 德马科技:材料列为第三方数采服务,关注数采服务与物流场景数据映射。 (二)数采设备、EGO/光学动捕与仿真数据平台:设备先行 · 奥比中光:材料在数采设备、EGO/光学动捕中多次提及,是EGO路线核心能力圈相关标的,逻辑在光学感知与数采设备。 · 创维数字:材料归入数采设备环节,关注设备端映射。 · 凌云光:材料列为光学动捕与姿态捕捉/方案及EGO/光学动捕核心,逻辑在光学动捕与姿态捕捉。 · 奥普特:材料列入数采硬件及EGO/光学动捕,关注光学检测与数采硬件。 · 龙旗科技:材料列为数采硬件,关注设备端硬件映射。 · 科达利:材料通过子公司启云星辰归入仿真与数据平台,逻辑在仿真数据平台布局。 · 索辰科技:材料列为仿真与数据平台,关注仿真软件与数据平台。 · 上纬新材:材料列为仿真与数据平台,材料未展开个股细节。 · 宇树科技:材料列为仿真与数据平台/机器人本体,逻辑在机器人本体与数据平台协同。 (三)传感器、触觉手套、IMU与惯性动捕:T链看传感器预期差 · 峰岹科技:材料列为数采硬件核心,收购传感器公司Sciosense,并与驱控芯片形成传感控制模组,逻辑在传感控制模组。 · 福莱新材:材料多次提及,归入传感器及数采手套/触觉手套,逻辑在触觉手套与触觉传感。 · 华依科技:材料列为传感器、IMU及惯性动捕,逻辑在IMU与惯性姿态捕捉。 · 汉威科技:材料列为数采手套,关注触觉与传感器件。 · 晶华新材:材料列为触觉手套,关注触觉手套材料与器件映射。 · 奥飞娱乐:材料列为惯性动捕,逻辑在惯性动捕环节映射。 (四)Agent垂类:物理AI向行业场景落地 · 能科科技:材料归入Agent垂类,逻辑在工业/行业Agent落地映射。 · 金马游乐:材料归入Agent垂类,关注场景化Agent应用。 · 中控技术:材料归入Agent垂类,逻辑在工业控制与Agent结合。 · 美年健康:材料归入Agent垂类,关注健康场景Agent应用。 · 江顺科技:材料归入Agent垂类,材料未展开个股细节。 · 新致软件:材料归入Agent垂类,关注软件与Agent落地。 (五)端侧:端侧算力与存储链条 · 瑞芯微:材料归入端侧,逻辑在端侧算力芯片映射。 · 大普微:材料归入端侧,关注端侧存储链条。 · 佰维存储:材料归入端侧,关注端侧存储。 · 恒玄科技:材料归入端侧,关注端侧低功耗计算与连接链条。 (六)OpenAI链条推荐 · 绿的谐波:材料列为OpenAI链条推荐,逻辑在谐波减速器等机器人核心部件。 · 兆威机电:材料列为OpenAI链条推荐,逻辑在微型驱动与精密传动。 · 长盈精密:材料列为OpenAI链条推荐,逻辑在精密制造与结构件。 三、风险提示 人形机器人产业链进展不及预期;特斯拉机器人进展不及预期;数采服务商业化及毛利率不及预期;模型路线变化导致数采需求结构波动;数据合规与数据资产化推进不及预期等。以上内容为公开材料汇总,不构成投资建议。
2)相关应用领域包括智能驾驶、机器人及自主运行工厂,正推动AI进一步参与生产执行,并围绕任务完成率、人工干预频次及投入回报形成可衡量的商业价值。
4)#新变化:部分能力不用再从零教。过去训练机器人,既要教它理解任务,也要教它执行动作;Astra的变化在于,通用模型已经能够完成前者,接下来的竞争,聚焦教会它人类动手才能学会的技能,#需要的是真实的触觉数据。
5)#为何模型越强、反而越要重视数采? 因为懂步骤,不等于有手感。以插钥匙为例,模型知道钥匙要对准锁孔,却难以知道插不进去时,是角度偏了、左侧卡住,还是应该退回来重试。网上的知识和视频能教常识,但接触条件下的反馈,仍需要真实操作来补。#通用能力越容易获得、缺失的身体经验就越值得重视。
6)#数采逻辑也在变化:有效数据的价值更突出。简单动作反复录难以形成壁垒;能够覆盖接触、滑落、卡住和失败恢复的数据,价值更高。UMI、Ego、真机数据均有存在价值,数采设备、手套和触觉传感器开始成为产品布局的一部分。