ARTICLE · 1304065
中美AI算力、电力差距有多大
微软的仓库里堆着GPU,插不上电;西部一个县城的智算中心,机柜亮着灯,利用率不到一成。一个卡多到没处插,一个机房多到没人用。
01
芯片先差了三代
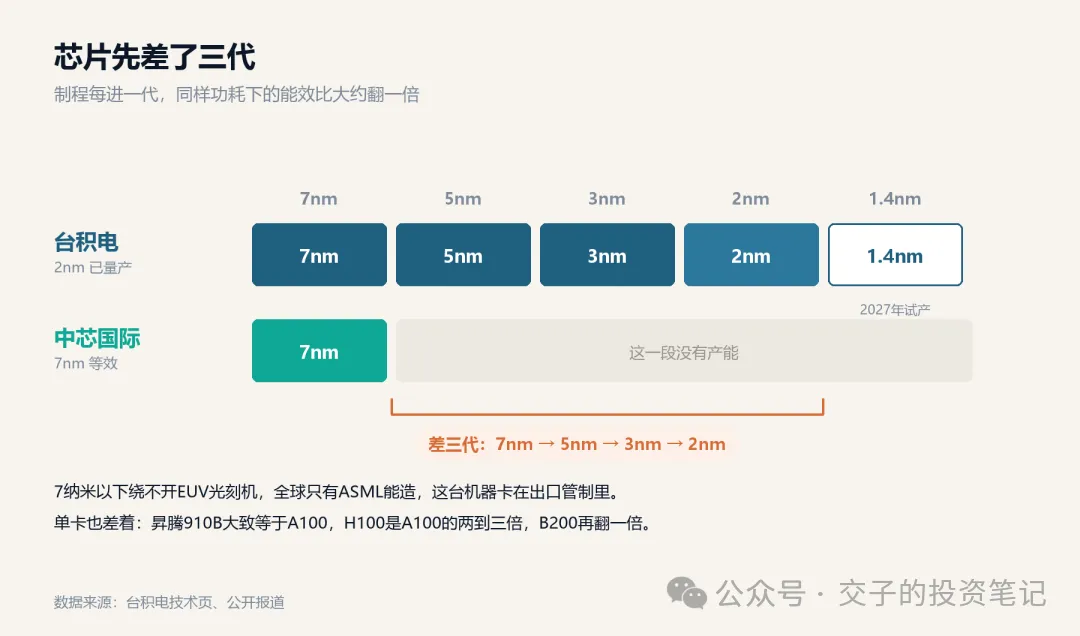
台积电的2纳米在2025年四季度量产,下一代1.4纳米预计2027年试产。中芯国际最先进的量产工艺停在7纳米等效,中间隔着5纳米、3纳米两代。
三代不是数字游戏。制程每进一代,能效比大约翻一倍,差三代,同样功耗下的算力密度只剩几分之一。而且7纳米以下离不开EUV光刻机,全球只有ASML能造,这台机器卡在出口管制里。
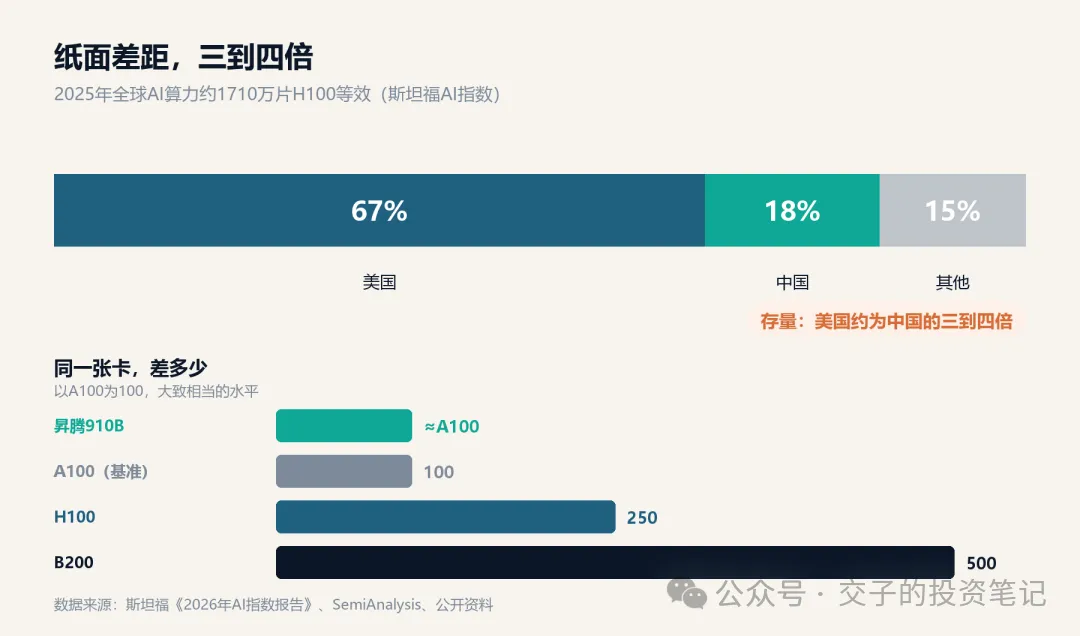
单卡也差着。昇腾910B大致相当于A100,H100是A100的两到三倍,B200又比H100翻一倍。中国能设计出先进芯片,却造不出来。这是算力差距的起点。
02
纸面差距,三到四倍
斯坦福的AI指数报告算过,2025年全球AI算力大约相当于1710万片H100,美国的数据中心超过5400座,是其他任何国家的十倍以上。
按多家机构的估算,美国占全球算力存量约三分之二,中国不到两成。三到四倍。
年出货也是这个格局:2025年中国市场AI加速卡卖了400万张,国产165万张,英伟达一家220万张。
数量差一截,单卡性能再差一截,两层叠起来,纸面上就是三到四倍。
03
能跑起来的,没那么多
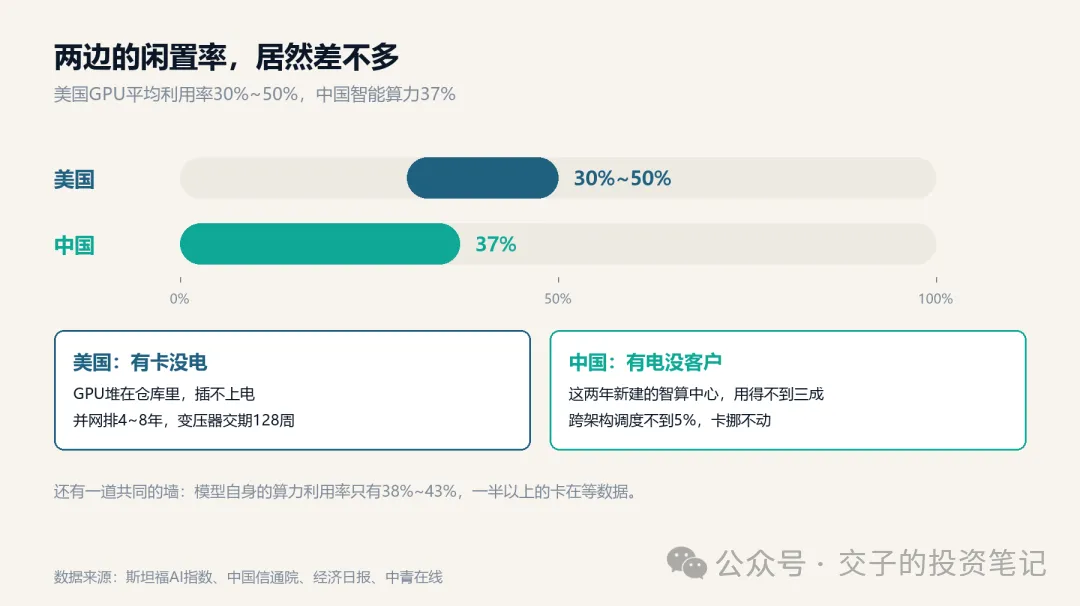
纸面的卡,不等于能跑的卡。斯坦福说,美国数据中心的GPU平均利用率在30%到50%;信通院的口径,中国智能算力供应38亿卡时,实际用掉14亿,37%。两边的闲置率居然差不多。
但闲置的原因,正好反着来。
美国是有卡没电。纳德拉自己讲,最大的问题不是算力,是电力,一堆芯片堆在库存里,没电可用;微软积压的Azure订单,一度到800亿美元。北弗吉尼亚一个100兆瓦的数据中心,从申请到通电要七年,PJM平均排队八年,变压器交期从50周拉到128周。
中国是有电没客户。智算中心整体利用率不到七成,这两年新建的不到三成,西部一些枢纽低于两成,有的地方运维比客户多。
而且技术栈也不通,美国主流几乎统一 CUDA 栈,任务可以在不同集群之间调度迁移; 国内是多路线并行:昇腾 CANN、AMD ROCm、摩尔线程 MUSA、英伟达 CUDA 并存,算子库、通信栈、编译链互相不兼容,跨架构调度不到5%,卡挪不动。
所以准确地说,美国缺的是插座,中国缺的是客户。纸面那三四倍,落到能通电、有活干的算力上,还得打折。
04
电:中国能立刻接,美国接不上
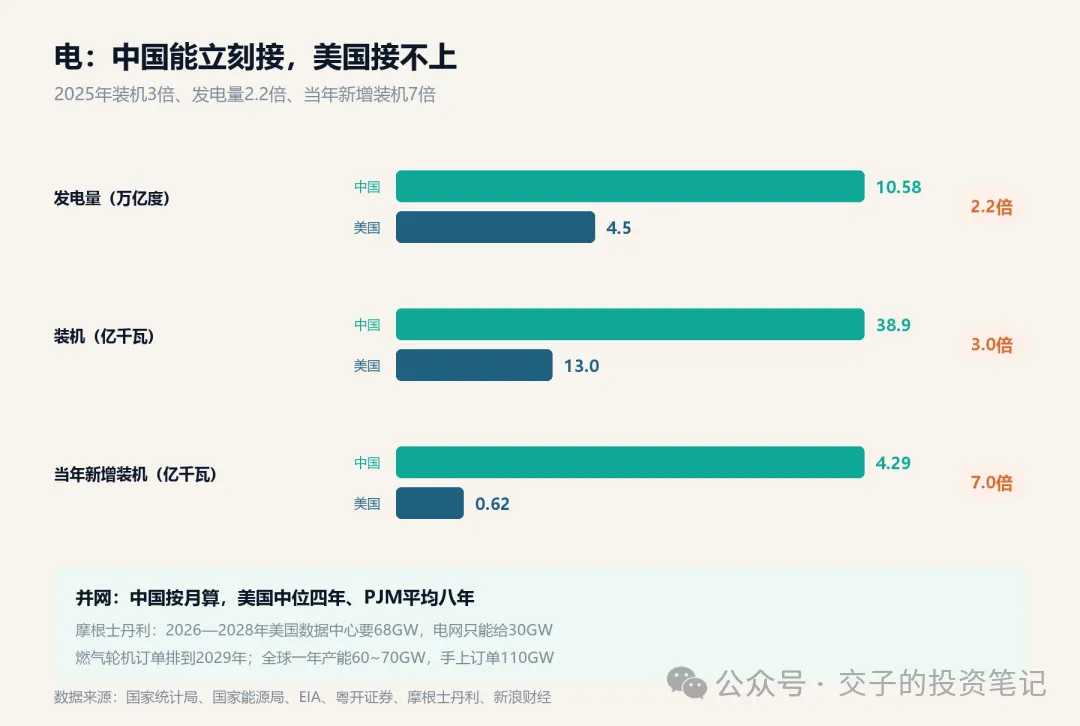
2025年底,中国装机38.9亿千瓦,美国13亿千瓦,3倍;全年发电10.58万亿度,美国4.5万亿度,2.2倍。当年新增装机,中国4.29亿千瓦,美国约62GW,差7倍。
电价也压得住。内蒙古、甘肃、宁夏这些算力落地的地方,工业电价平均0.41元一度,实际签约还有0.3出头的;美国数据中心扎堆的地方0.07到0.12美元,合人民币五毛到八毛六。
美国不是没电,是接不上。页岩气便宜,新增装机八成是可再生,微软还包下了三里岛核电站。卡住的是并网排队、变压器交期、审批,还有民意:盖洛普的调查,七成美国人反对在自家附近建AI数据中心,密集区居民电费平均多掏18%。
摩根士丹利算过,2026到2028年美国数据中心要68GW的电,电网只能给30GW。燃气轮机订单排到2029年,全球一年产能60到70GW,手上订单110GW。马斯克在孟菲斯建Colossus 2,接线要一年,最后用一堆燃机加电池拼出1GW。
中国的电网也有自己的麻烦,电在西部,需求在东部,靠特高压和东数西算硬拉。但至少,今天就能接上。
05
芯片:短板在制造,不在设计
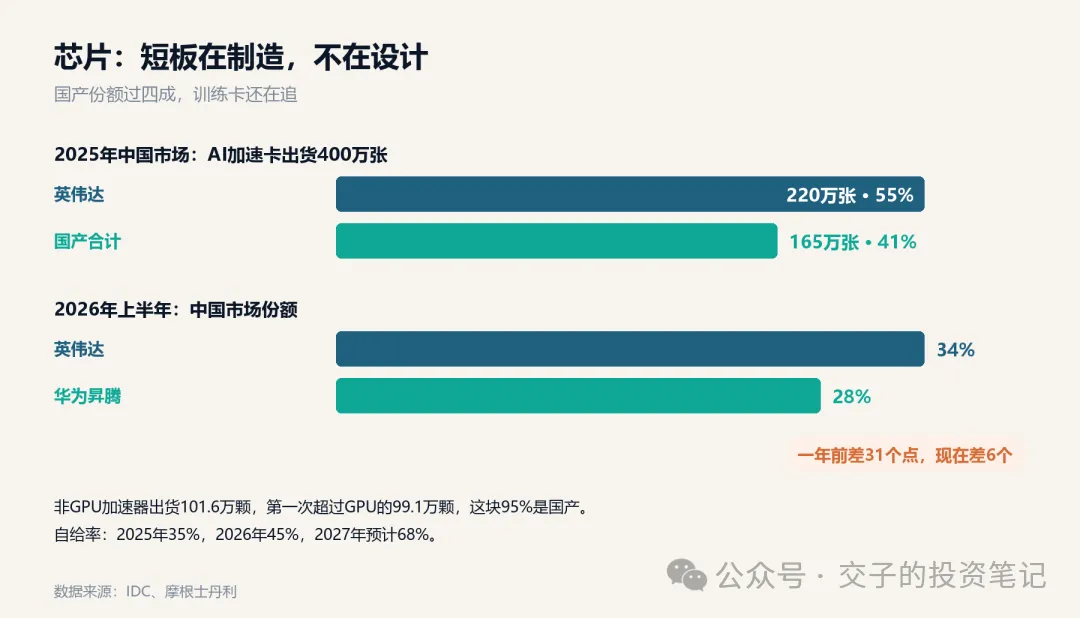
2025年,中国市场AI加速卡出货400万张,国产165万张,第一次过四成;华为昇腾81.2万张,一家占了国产的一半。
到2026年上半年,英伟达在中国的份额掉到34%,昇腾28%,两家只差6个点。一年前,这个差是31个点。
更有意思的是结构:非GPU加速器出货101.6万颗,第一次超过GPU,这块95%是国产。训练还在追,推理已经换了国产。自给率2025年35%,2026年45%,2027年预计68%。
天花板也很清楚。徐直军说,制约昇腾放量的不是需求,是供货能力。中芯7纳米良率、HBM供应、产能,三道关。华为今年910C的目标是60万颗,放在全国需求面前,不够分。
所以现状是:推理够用,训练吃紧。这不是靠一颗芯片追上的,是先把推理用起来,绕过去。
06
token:电价只是地板
很多人把结论简化成一句话:中国电便宜,所以token便宜。
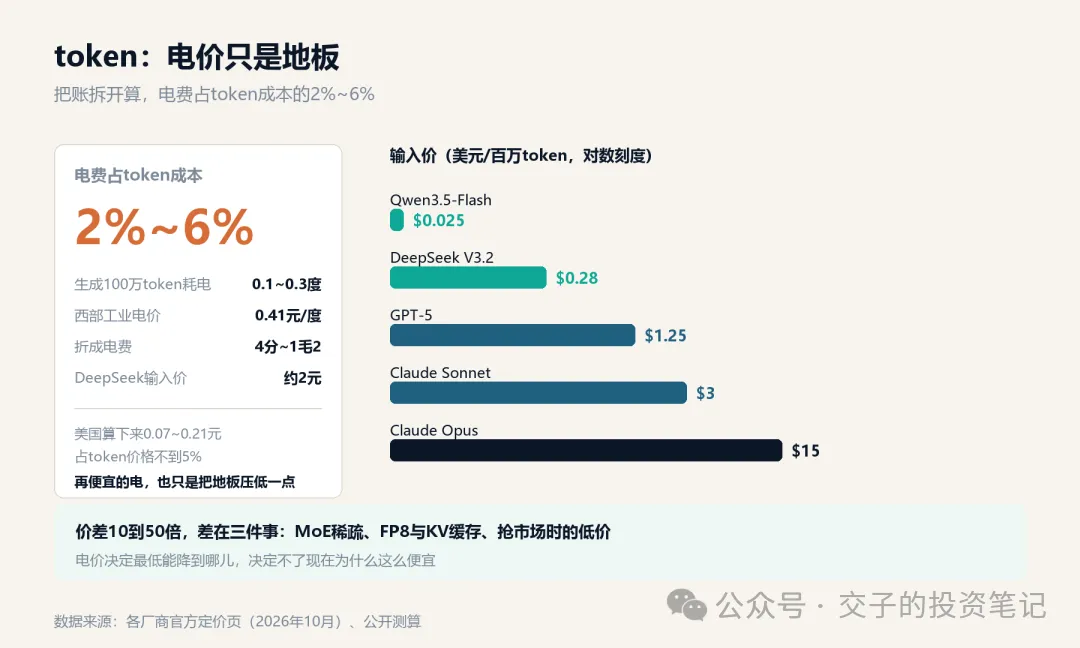
这笔账得掰开算。生成100万token,大约是一部长篇小说的字数,耗电0.1到0.3度,也就是一支台灯亮一整天的电。西部电价0.41元一度,这点电只要四分到一毛二,而DeepSeek收你两块钱。也就是说,电费就算涨一倍,你的账单也动不了几个点。美国那边算下来七分到两毛一,同样不到token价格的5%。电费这头,两边拉不开差距。
可实际卖价差多少?DeepSeek输入0.28美元,Qwen更便宜,一毛八人民币;GPT-5要1.25美元,Claude Sonnet收3美元,最贵的Opus开到15美元。同样一百万token,贵的和便宜的差10倍到50倍。电费大家差不多,卖价差几十倍,钱显然没花在电上。
那差在哪儿?一是模型本身更省,MoE架构像一个科室只叫相关医生出诊,不用全院上岗,同样一张卡能干更多的活;二是工程抠得细,FP8、KV缓存、批量调度,都是把算力边角料榨干净的手艺;三是有的厂商在赔本抢市场,价格可以压到成本以下。
所以电价的角色是地板,不是武器。它决定最低能降到哪儿,决定不了现在为什么这么便宜。但地板也重要:电价便宜而且稳,才有人敢几个亿几个亿地往训练集群里砸,一砸五年。
07
展望
把前面这些数字收拢一下,其实就是两句话:美国的问题是电送不到机柜,中国的问题是机柜里的芯片不够强。一个被电网卡着,一个被制程卡着。谁先解开自己的那个结,谁就能把对方甩在身后。
技术上电网更容易,变压器、变电站、燃气轮机还有之前聊过的SOFC和SMR,都是花钱和加班就能赶出来的东西,慢一点、贵一点,最后总能到货。制程不一样,EUV全世界只有一家能造,良率是拿时间一点点磨出来的,没有近路。未来两三年,可能中国会先在token价格和应用铺开的速度上跑出来,美国退到最前沿那一小圈,守住单卡的性能优势。
比的不是谁卡多,是谁能让卡一直转着,还转得起。
推荐相关阅读: