ARTICLE · 1322684
美国AI建设的新账本:50州数据中心统计与中期选举
美国AI基础设施的扩张,正在把电厂、电网和水务建设的账单带到地方。谁承担新增成本,谁能获得当地支持,正在影响下一座大型算力园区建在哪里、何时投产。
今年中期选举让这笔账更受关注。德州的数据中心审计与许可暂停、佐治亚公共事业委员会的席位变化,以及多州推出的大客户长期用电合同,都指向同一个变化:科技公司的投资承诺,需要配上对地方基础设施的长期付款承诺。
这会重新分配AI建设机会。已有电力、客户和运营基础的园区,更容易把扩张计划变成设备采购;拥有土地和远期规划的地区,则要先解决供电和成本分担。美国AI版图的下一轮变化,将沿着这条差异展开。
一、六个州集中了六成建设储备
Cleanview截至2026年11月5日覆盖45州的公开样本,共有1531个数据中心园区、4565栋建筑,其中1419栋在运、567栋在建、2579栋规划。这套楼栋统计涵盖AI、云、托管、企业及加密挖矿设施。
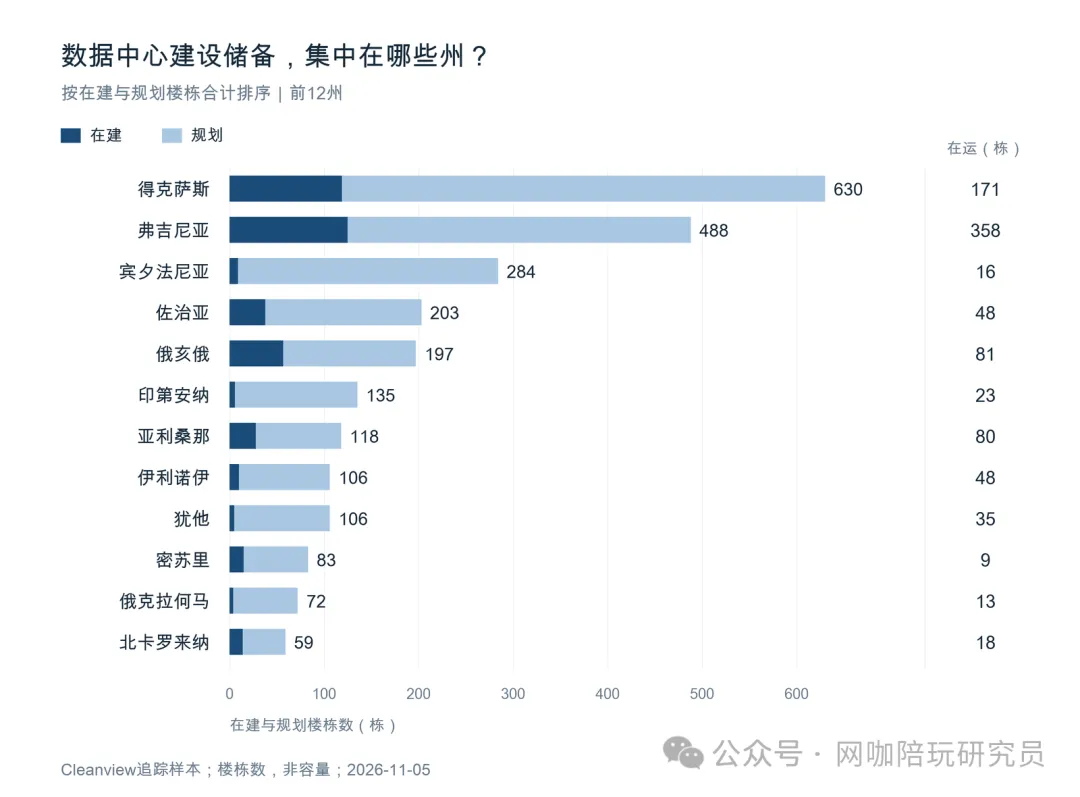
在建与规划合计3146栋。德州630栋、弗吉尼亚488栋、宾夕法尼亚284栋、佐治亚203栋、俄亥俄197栋、印第安纳135栋,六州合计占61.6%。
表1 主要六州的建设阶段
单位:栋。来源:Cleanview,2026年11月5日追踪样本。
建设储备高度集中,建设阶段却相差很大。弗吉尼亚已有358栋在运,德州已有171栋;宾州有16栋在运、9栋在建,另有275栋规划。弗吉尼亚的竞争围绕现有集群扩容展开,宾州的增长空间则集中在新项目开发。
这个差异决定了政策如何传导到产业链:存量集群扩张,电价和扩容条件直接影响项目回报;新园区开发,许可和电网接入直接影响开工时间。两类项目对服务器、电源和冷却设备的采购节奏也会随之分化。
二、德州:能源优势开始计入新的成本
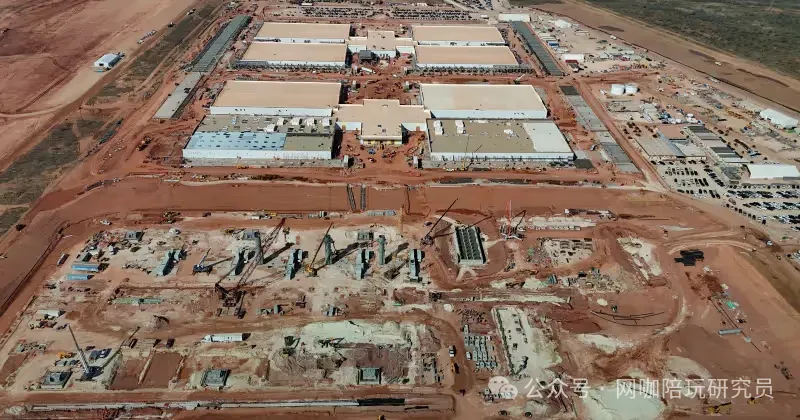
德州仍有能力承接超大规模AI园区,Abilene已经展示了这种集聚能力。Crusoe披露,原有八栋Stargate园区的最终容量为1.2GW,首两栋已经送电;今年3月宣布的毗邻微软新园区,名义规模900MW,首栋目标在2027年中送电。
大园区也把电力和用水需求集中到了当地。共和党州长Greg Abbott今年8月要求审计数据中心接入电网的申请,逐项披露公共补贴、自备发电、冷却方式、用水及社区影响;9月又要求暂停相关环境许可,等待审计完成。
11月3日选举后,媒体判定民主党候选人Gina Hinojosa胜选。她在竞选期间主张暂停数据中心开发,并要求数据中心企业承担为其新增电力配套设施的费用。选前的行政收紧与候任州长的竞选主张,都把压力落在接入条件和成本承担上。
德州过去吸引项目的土地和能源条件依然有价值,新增供电、节水和电网配套支出正在改变这些优势的价格。拥有自备电源、低水耗方案和长期客户的开发商,更有条件消化这部分投入;单靠便宜土地吸引租户的项目,经济性会承受更大压力。
对德州AI建设,我的判断是集群优势仍在,项目之间的差距会扩大。已经送电的楼栋可以持续承接设备,新一轮扩建则要把配套设施费用纳入预算。新增投资的落点,会更偏向能够解决这些问题的园区。
三、弗吉尼亚与宾州:扩容和新建,各有一笔账
弗吉尼亚已确定Dominion供区的大客户电价规则。2027年1月1日后签约的适用新大型客户,最低合同期限为14年;GS-5另设的输配电费用85%最低计费比例,适用范围包括部分存量客户。规则把长期付款责任写进下一轮扩容条件。
这类合同让电网建设拥有更长期的付款保障,也让大客户承担一部分设施利用不足的成本。对已有客户和持续扩容需求的园区,长期合同可以把供电投入与业务增长安排在同一张时间表上。
宾州要完成的工作更多在项目开发端。AWS在2025年宣布至少200亿美元的全州数据中心基础设施投资计划,首批选址包括Salem和Falls两个镇。2026年8月,州政府收紧许可程序,强化成本承担、地方批准、环境和社区参与要求,并将AI数据中心移出快速许可通道。
同月,州政府披露58个项目已与环保部门接触,其中15个申请了至少一项许可,5个取得了一期开发所需的全部许可。
媒体已判定州长Josh Shapiro连任,这套选前出台的许可安排构成后续项目推进的政策背景。弗吉尼亚2026年没有常规州长选举,电价监管则沿自身程序推进。两州的共同方向,是将地方成本写进项目条件;不同之处,在于弗吉尼亚主要围绕成熟集群扩容,宾州需要把更多新规划推到开工阶段。
四、五大湖:长期电费合同开始筛选大项目
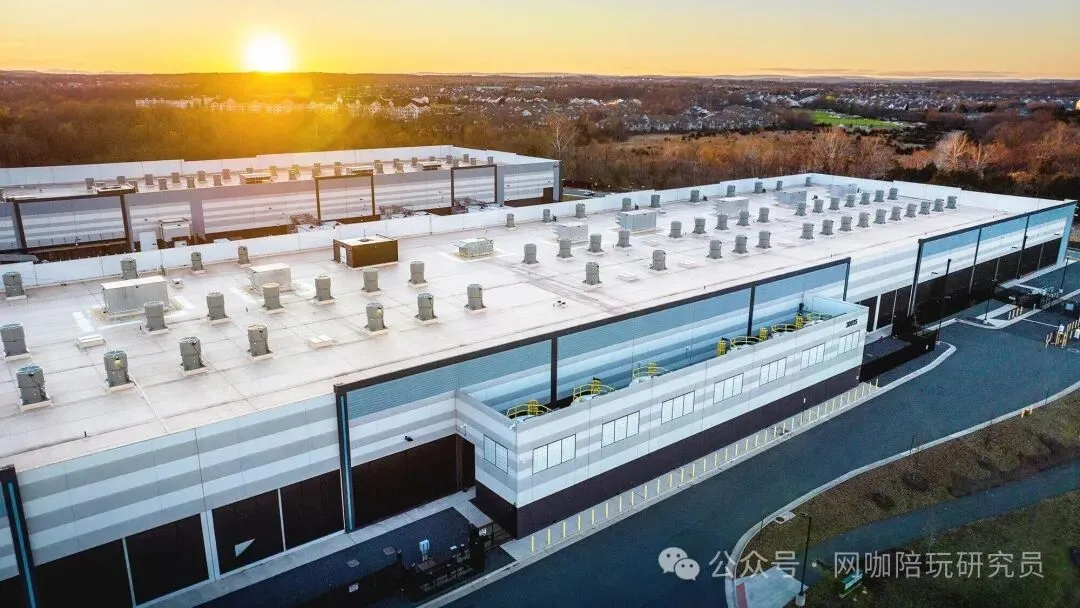
俄亥俄、印第安纳、密歇根和威斯康星正在承接大型AI投资,部分项目已经进入运营。微软今年6月确认,威斯康星Mount Pleasant的首座Fairwater设施全面运营,第二座处于投资建设计划中;Meta在10月确认,俄亥俄New Albany的Prometheus已用于模型训练。
远期建设储备中还有超大规模园区。OpenAI今年8月宣布加入俄亥俄PORTS-Pike项目,签署约8GW IT容量的长期租约。当地10月公布的计划为:首期拟于2026年晚些时候开工,2028年起分期上线。
如此大的用电规模,需要公用事业提前投入电源和电网。客户一旦缩减需求,设施投资仍要回收。因此,最低付款比例、合同期限和提前退出费用,正在成为大型园区供电合同的核心条款。
俄亥俄AEP供区要求适用的新大型数据中心至少按85%的合同容量付费,期限最长12年。密歇根监管机构10月有条件批准的DTE—Google供电合同,设置20年期限、80%的最低需量计费,以及提前终止付款。
长期付款要求提高了占用电力资源的资金成本。资金实力强、客户需求明确的开发商更容易签下合同,也更有条件推动配套电网建设。依赖未来转租来支撑扩张的项目,则需要承担更高的前期承诺。
这套机制为工业州的新增电力设施提供了多年付款保障,也提高了开发商签约前的资金门槛。选后若进一步强化居民电价保护,供电合同中的成本分担条款将是政策传导到AI园区的重要渠道。
五、佐治亚与南部:电价监管直接进入项目回报
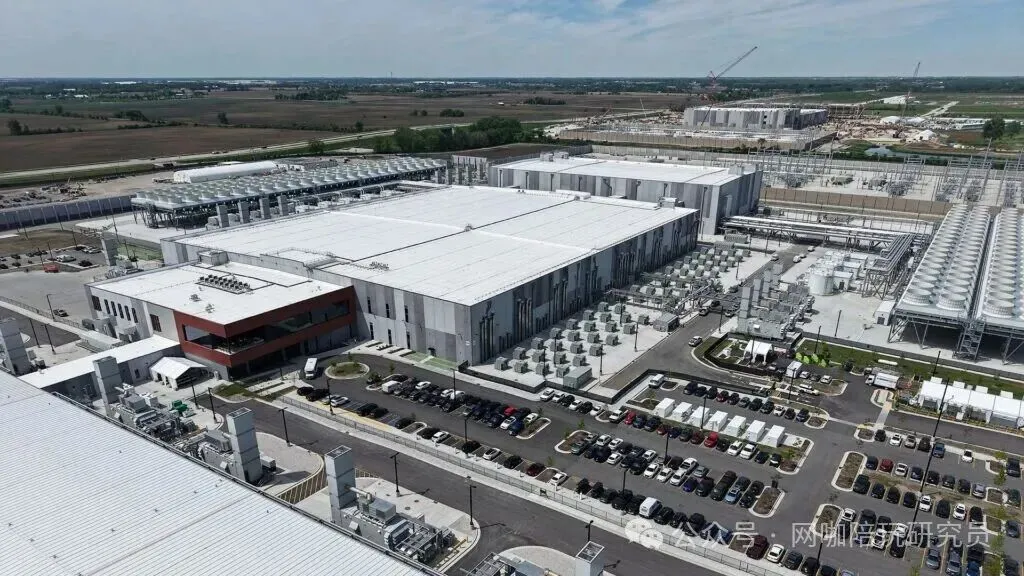
佐治亚有203栋数据中心在建或规划。AWS此前宣布在Butts和Douglas两县投资至少110亿美元,新增园区与电力配套需要同步推进。
这次选举改变了当地电价监管机构的席位结构。佐治亚公共广播11月4日报道,Peter Hubbard连任,另一名民主党候选人赢下原共和党席位,民主党将在五人公共事业委员会中拥有三席。
委员会参与决定Georgia Power等受其监管公用事业的电价和能源供应安排。新增电厂如何纳入供电计划,扩网支出通过什么电价回收,大客户要提供多长的付款保证,都会影响园区的长期成本。多数席位的变化,使下一轮电价与供电审议成为佐治亚AI投资的重要变量。
Meta在路易斯安那扩建超大园区,AWS在密西西比推进全州多站点投资。Meta今年7月公布的路易斯安那Hyperion扩建方案,规划5GW计算容量,地区投资计划超过500亿美元;AWS今年4月披露的密西西比全州累计投资计划达到250亿美元。
这类项目带来集中的建设投资,也让地方电力系统更多围绕少数大客户扩张。长期合同和退出付款,可以把客户缩减投资的部分风险交回客户,减少公用事业留下闲置资产的压力。
南部各州争取AI项目,也是在争取愿意长期承担供电成本的大客户。付款期限、扩网责任和退出补偿,将直接影响地方接纳超大园区的条件。
六、西部:水电条件决定分散布局的成本
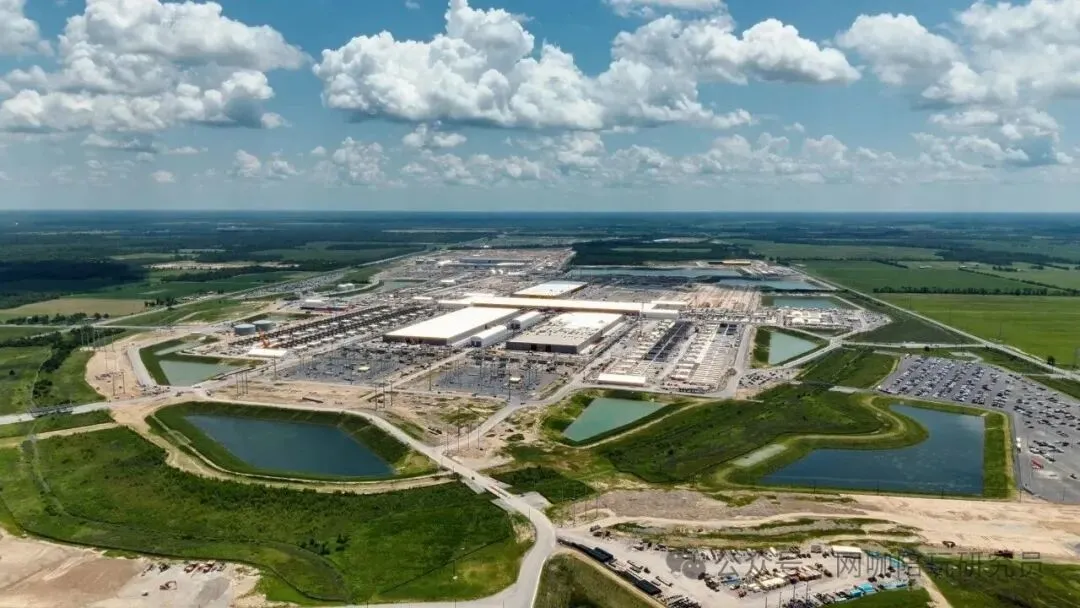
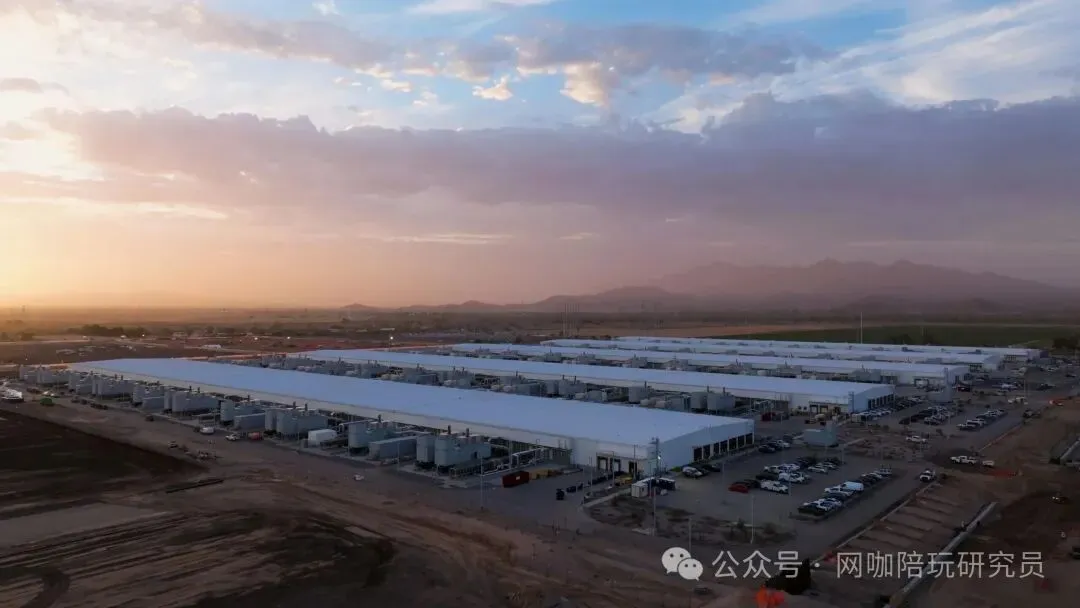
亚利桑那有118栋数据中心在建或规划,犹他106栋,内华达43栋。西部为云厂商提供了更多选址,也让水资源和供电条件进入全国布局的比较。
微软今年初提出的社区基础设施方案,将凤凰城等地区的水资源压力列为重点,措施包括低水耗设计、再生水和地方水务投资。这些支出直接影响项目成本,同时也能改善园区扩建的资源条件和社区接受度。
亚利桑那的电价监管也出现了新的政治力量。11月5日报道显示,两名民主党候选人在公用事业监管委员会选举中领先,对手已认输;按这一结果,共和党仍占五席中的三席。民主党席位增加,可能强化成本分担和信息透明度的讨论。
跨州布局可以分散单个地区延误的影响,但新站点都需要协调电力、土地和水务。大型云厂商能够复用设计、采购和运营能力,更容易消化多站点建设的协调成本。西部的增量机会,将更多流向资源条件合适、配套投入能够落实的站点。
七、供电和成本安排,开始影响设备交付节奏
表2 各地区政策如何影响AI建设
资料截至2026年11月6日。
科技公司已经开始调整付款承诺。微软1月提出由数据中心承担其新增电力和基础设施成本。OpenAI在11月5日发布的社区承诺,覆盖未来由其拥有并运营的园区:承担电力和配套设施费用,并在重大支出开始前提供财务保障,覆盖延期、缩减或取消项目带来的风险。
这些承诺一旦写入电价、供电合同和许可条件,电网扩建及项目退出成本就会更明确地进入科技公司的预算。公用事业及配套设施投资方因此获得更强的付款保障,科技公司则要在项目早期承诺更多资金、承担更长的付款责任。
对产业链,变化集中在项目的交付顺序。电源、变压器、开关设备和冷却设施的方案,需要在园区开工和送电安排中提前确定;服务器、网络和存储的交付,则跟随实际送电和分期投运展开。拥有明确电力安排和长期客户的项目,更容易给设备供应商提供稳定的交付计划。
美国AI建设正在形成更清晰的项目分层:成熟集群依靠运营与客户基础继续扩容,新园区靠供电能力、资金承诺和地方合作争取增量。中期选举把成本分担推到政治前台,而已经出台的合同与许可要求,正在提高长期付款能力和配套建设能力的价值。
下一轮AI基础设施扩张的领先者,会是那些既能建设算力、又能把电力和地方配套一起交付的企业。规划越庞大,这种交付能力的价值就越高。