ARTICLE · 1067122
AI体检工厂半年亏了近4000万,股东却只剩5158户:容知日新在赌什么?
工业设备也要做"AI体检",这个赛道里有个闷声的公司叫容知日新。9月21日它凭一款新平台单日大涨14.73%,热度肉眼可见。但翻开半年报,营收下滑24.32%、归母净利润由盈转亏亏了近4000万;另一边,截至6月30日股东户数只有5158户,一个季度少了16.17%。一边是AI叙事,一边是亏损报表,这中间的落差怎么填?今天拆给你看。
一、先说这公司是干嘛的
容知日新,2021年科创板上市,合肥公司,做的是工业设备状态监测与故障诊断——给风电、石化、冶金、水泥这些行业的大型旋转设备装传感器、采数据,再用算法判断"这台机器是不是快要坏了"。业内叫它工业设备智能运维龙头,通俗讲就是给工厂的大家伙做全年无休的AI体检。
商业模式的想象空间在于:设备越贵、停机损失越大,客户就越愿意为"提前预警"买单。这是典型的"AI+工业"故事,也是它股东结构极度干净的底气之一——盘子小、叙事新。
二、5158户:户数在减,但别高兴太早
先说口径:股东户数统计的是登记在册的全部账户,含机构,不等于散户数。截至2026年6月30日,容知日新股东总数5158户,较一季度末减少约16.17%,人均持股对应上升,筹码趋于集中。
户数减少常被解读为利好,但要分场景。上半年公司股价整体低迷、业绩亏损,这个阶段的户数下降,更接近"熬不住的小资金离场",而不是"机构大举扫货"。9月21日因为发布新一代平台"观星OS"大涨14.73%,是近期唯一的强催化——技术发布能驱动情绪,但情绪能撑多久,最终要看订单。
三、报表里最扎心的一段
2026年上半年:营收1.94亿元,同比下滑24.32%;归母净利润亏损3958万元,同比下滑约378%,由盈转亏。收入端和利润端同时恶化,这不是费用问题,是订单和交付节奏的问题——下游客户资本开支收缩,项目验收和确收都在往后推,这是工业软件和智能运维行业的通病。
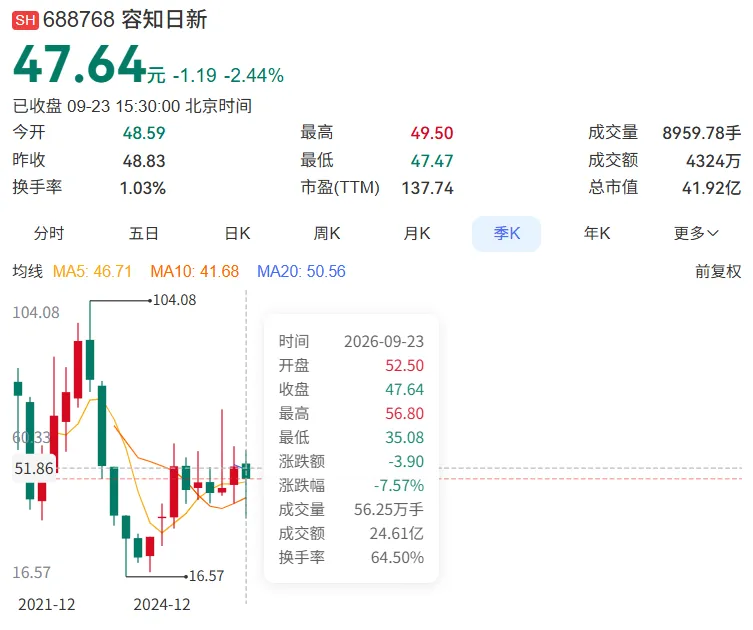
9月23日收盘47.64元,微跌2.44%。PE(TTM)高达137.74倍,PB约4.04倍——亏损期市盈率其实已经失真,但137倍这个数字本身就说明:现在的股价,几乎全部由"行业反转+AI放量"的预期撑着,而非当期盈利。
四、它赌的是什么
公司赌的是两件事:第一,智能运维从"单机监测"走向"平台化订阅"。新发布的观星OS就是冲着这个去的——把过去一单一单的项目制生意,升级成可持续收费的平台模式。模式若立住,收入结构会从"脉冲式"变成"年金式",估值逻辑完全不同。
第二,AI把故障诊断的边际成本打下来。过去诊断靠专家,覆盖不了长尾设备;大模型介入后,同一套算法可以摊到更多机组上。这是行业逻辑,不是它一家独有,所以最终比的是谁的存量数据多、谁的客户粘性深——容知日新在风电和石化领域积累了多年数据,这是它真实的家底。
五、泼冷水时间
第一,亏损在扩大,反转没有时间表。平台化转型意味着前期投入更大,三季度、四季度的订单确收如果继续后移,全年亏损可能进一步放大。
第二,估值已经把反转预期预支了大半。百倍以上的市盈率,容错空间极小,任何一次季度不及预期,回撤都会非常剧烈。
第三,别忘了它有减持史。小盘+高估值+股东减持的组合,历史上坑过不少人。9月21日一根14.73%的大阳线之后追进去的资金,本质上是在替所有早期持有人抬轿。
一句话本质:容知日新是一家"故事领先报表太多"的公司。AI体检的方向大概率是对的,但方向对不等于现在便宜。5158户的干净筹码是双刃剑——涨起来轻,跌下去也轻。等它把亏损收窄的季度报表拿出来,再谈反转,不迟。
互动时间:"AI+工业"这个方向,你觉得是真赛道还是蹭概念?评论区说说你的判断。下期写哪家,点赞说了算。
数据说明:股东户数来自公司2026年半年度报告(报告期截至2026年6月30日);行情与估值数据为2026年9月23日收盘口径(来源:交易所公开行情及公开财经媒体报道);"观星OS"发布信息来自公司公开渠道,属公司口径,需以官方公告为准。股东户数为全体股东总户数,含机构账户,不等于散户数量。
风险提示:公司上半年由盈转亏、营收下滑逾两成,估值处历史高位,短期波动风险极大;平台化转型与新平台商业化进度存在不确定性;公司历史上有股东减持行为,需留意相关公告。
免责声明:以上内容基于公开数据和量化分析,仅供参考,不构成投资建议。市场有风险,投资需谨慎。任何投资决策应结合个人风险承受能力、资金状况和投资目标独立判断,必要时咨询持牌专业机构。过往表现不预示未来收益。