ARTICLE · 1087302
高盛算清AI回本账:6巨头3年要挣1.42万亿美元
高盛9月24日发布主题深度报告,给六大美国超大规模厂商——谷歌、微软、亚马逊、SpaceX、Meta、甲骨文——2026-27年的AI算力资本开支定下一条及格线:年化15%的投入资本回报率(ROIC)。
按它的框架推演,这六家要在2028-30年三年里累计挣够约1.42万亿美元($1.42tn)的收入,折合每GW算力年均116亿美元($11.6bn),才算"回本"。
反差点有二:一是这份"六大巨头"名单里混进了一家造火箭的公司;二是市场吵了一整年的"烧多少钱"已经不再是重点,高盛把问题换成了"这些钱将来怎么赚回来"。它给出的答案是一个可以逐项拧螺丝的会计框架——而每拧一个假设,那条及格线就会跟着动。这笔钱到底从哪来?
一、烧钱已不是新闻:capex预期年内上调66%,争论换成了"怎么赚回来"
报告先把市场的现状摊开:资本强度已经高到肉眼可见。自2026年初以来,五家当时已上市的超大规模厂商(谷歌、微软、亚马逊、Meta、甲骨文)的2026-27年资本开支共识预期被上调了约66%,合计增加约7500亿美元($750bn)。高盛的判断是,这轮近端开支早已被公司反复指引、被市场充分定价——"烧多少钱"这个话题本身已经不构成超额信息。
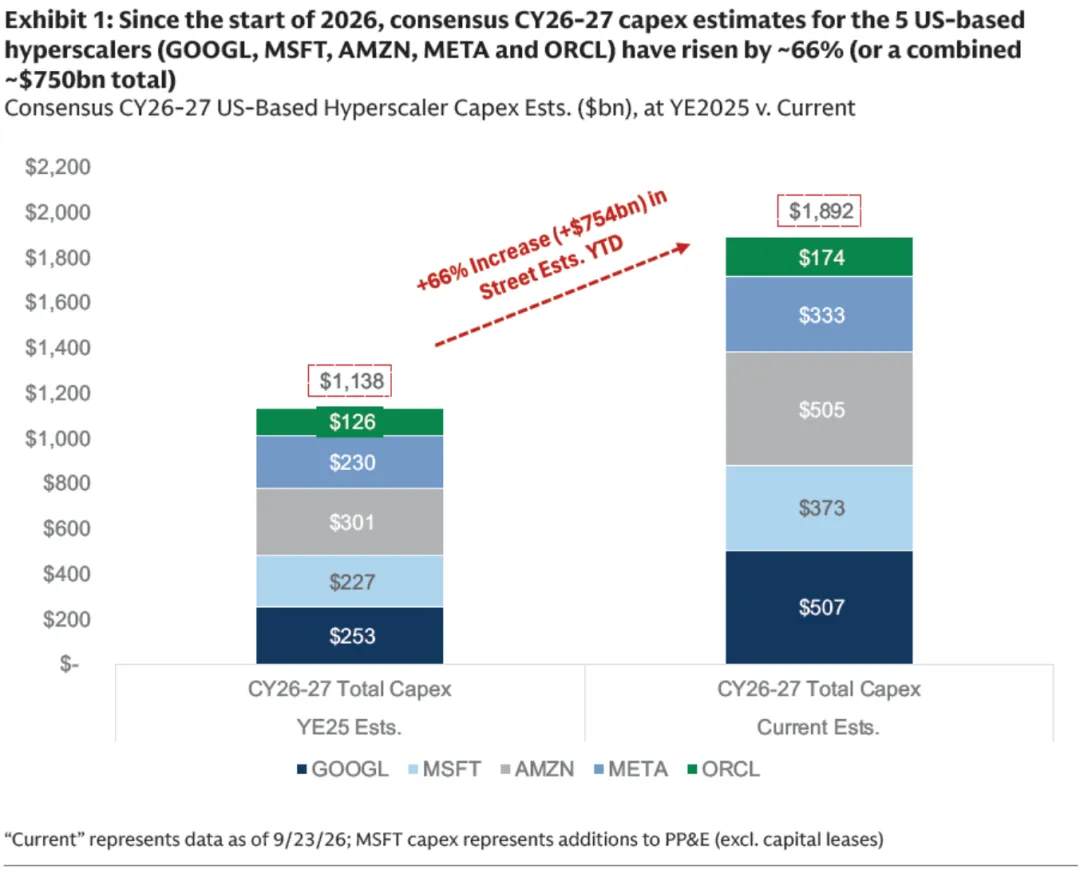
图1:五家厂商CY26-27共识capex预期年内上调66%
背景是整个行业仍处在"算力饥渴"状态。高盛在其 Communacopia + Technology 会议上听到的一致判断是:行业整体仍被产能约束,未来12-18个月的资本开支就是为了填平这个供需缺口。
而在需求侧,企业的用token方式正在从" token-maxing(猛灌token)"转向"token-optimizing(优化token)"——高盛把这个转变视为企业级采用率的领先指标,直接对应超大规模厂商相对上一期capex的增量收入与经营利润。Meta近期推出的消费级代理式AI产品 Muse,则被报告视为从"对话式画布"到"代理式行动"的范式切换:这类平台的规模化,会先拉动算力需求,再在中长期带回订阅、广告、电商三类变现。
真正的分歧被高盛总结为两个互相关联的问题:这轮2026-27年的开支将来能赚出多少回报?以及2028年以后的资本强度会长什么样?
为回答第一个问题,报告先借半导体供应链做了一次自下而上的校准:2027年全球AI基础设施资本开支约1.3万亿美元($1.3tn),同比+60%;2028年约2.0万亿美元($2.0tn),同比+42%,对应AI数据中心部署量2026/27/28年分别为20/35/57GW。英伟达自己给的口径是:Blackwell系统每GW对应约250亿美元($25bn)收入,Rubin时代升至约400亿美元,再加Feynman过渡后约450亿美元。
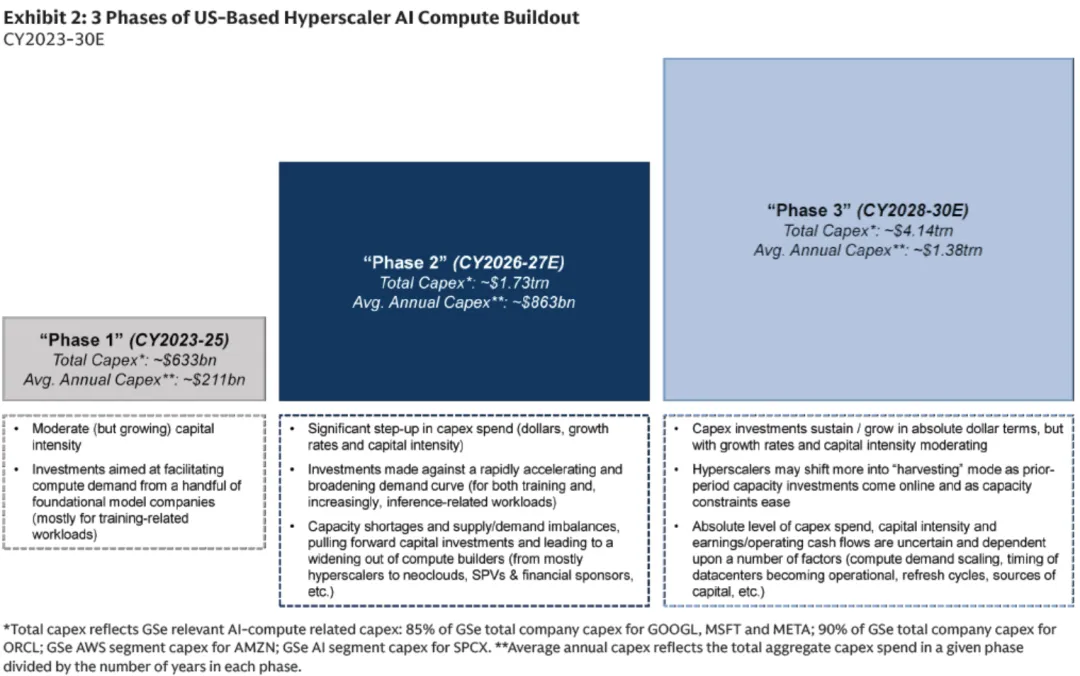
图2:三阶段AI算力建设全景(CY2023-30E)
上图给出了三阶段全景:Phase 1(2023-25)练手、Phase 2(2026-27E)陡峭爬坡、Phase 3(2028-30E)转为"收获期"。高盛强调,本轮开支瞄准的是供需失衡下的真实需求信号与大客户多年算力合同,而不是盲目扩建——这也是它敢给这条及格线定锚的前提。
二、及格线怎么算:每GW 424亿美元,换出三年1.42万亿美元收入
框架的骨架是一串可以逐项拧动的假设。范围上只算"AI算力"相关capex,拆成两个桶:约70%是"算力"(服务器、芯片、网络设备),约30%是"壳"(土地、建筑及配套);单位成本假设每GW约424亿美元($42bn),折旧年限算力5年、壳15年,投运后每GW每年运营成本约8.36亿美元($836mm),税率21%。
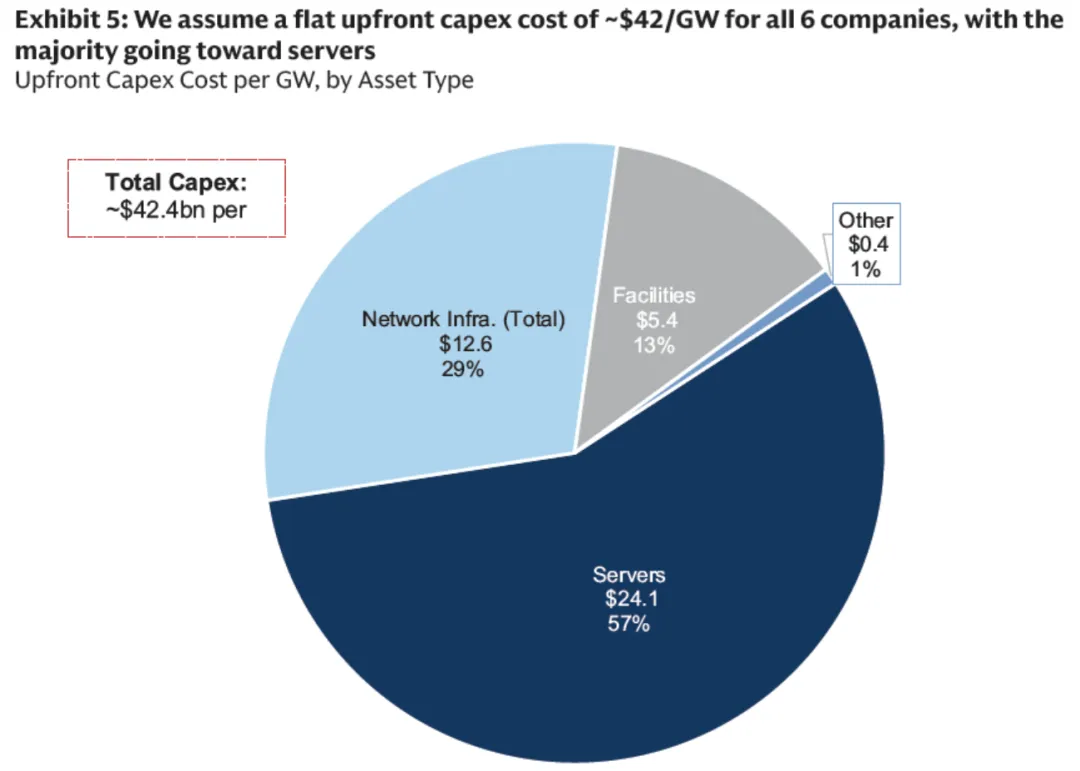
图3:每GW前期capex构成,服务器占近六成
回报门槛定为15%——高盛自己承认这是个"合理且偏保守"的数,因为按公司们的口径,这轮capex的实际回报"几乎肯定高于15%"。它故意把门槛压低,是为了回应市场上最悲观的那一派担忧:这轮开支会不会连本都收不回。把15%的年化NOPAT(税后经营利润)倒推回收入,就得到那条及格线。
这个框架刻意做了"隔离":只看Phase 2这两年的开支,既不算2026-27年算力陆续投运当期产生的收入,也不含2028年以后的追加开支及其产出——把两年的投入和三年的回报单独拎出来对账,避免新旧周期互相稀释。每GW 424亿美元的单位成本也不是拍脑袋:它综合了Epoch AI在2025年底的成本输入(再加10%的输入通胀,与Meta、亚马逊以上游涨价为由上调指引的幅度一致)、高盛半导体团队按硬件类型混合的每GW成本口径,以及公司年内实际披露的建设成本。
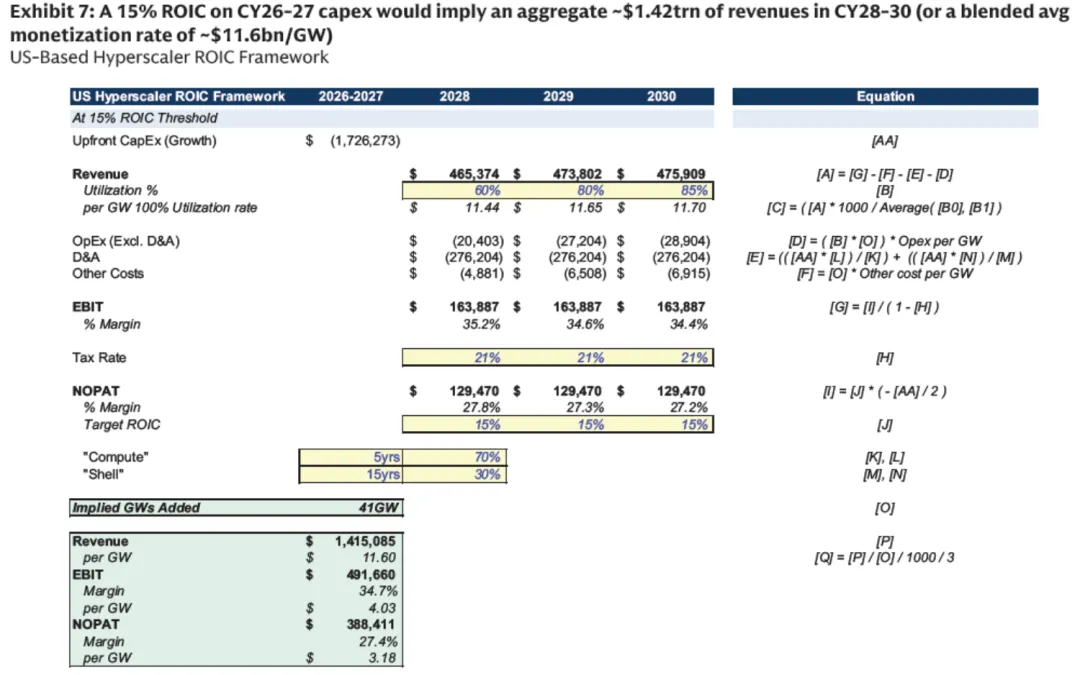
图4:从capex到收入的完整推演桥
上图给出了完整推演:Phase 2合计capex约1.73万亿美元($1.73tn)、隐含新增约41GW算力;要满足15%回报,2028/29/30年分别需要约4654亿、4738亿、4759亿美元收入,对应EBIT利润率约34.7%。
报告同时做了敏感性分析:回报率在0-30%之间拧动、每GW成本在340亿-510亿美元之间拧动,所需三年收入落在约9080亿至1.89万亿美元($908bn-1.89tn)区间,折合每GW年均62亿至186亿美元。及格线不唯一,但它对假设的弹性是透明可查的。
三、钱从哪来:1.69万亿云backlog先垫近六成,剩下的靠涨价与新变现
框架算出的数字很吓人,但高盛立刻用云业务订单簿做了对账。截至2026年二季度,AWS、Azure、谷歌云三家合计报告的在手订单(backlog)达约1.69万亿美元($1.69tn),同比+152%,年内增长约1.5倍;管理层普遍归因于算力供给紧张、无法满足旺盛的AI需求。同样的15%门槛套到这三家身上:它们2026-27年合计capex约1.22万亿美元,所需2028-30年收入约1.00万亿美元。
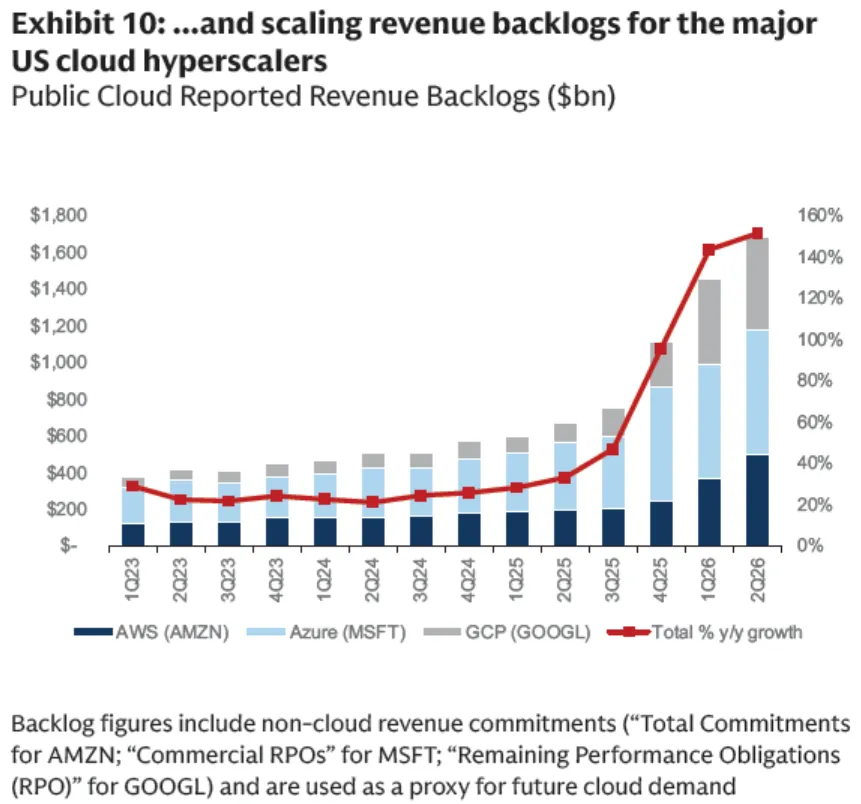
图5:三大云厂商营收backlog同比+152%
换句话说,仅现有订单簿就覆盖了所需三年收入的约59%——而且这还是假设backlog零增长下的保守算法,毕竟它近几个季度一直以双位数环比扩张。公司口径也称,现有订单约一半将在未来24个月内确认为收入。
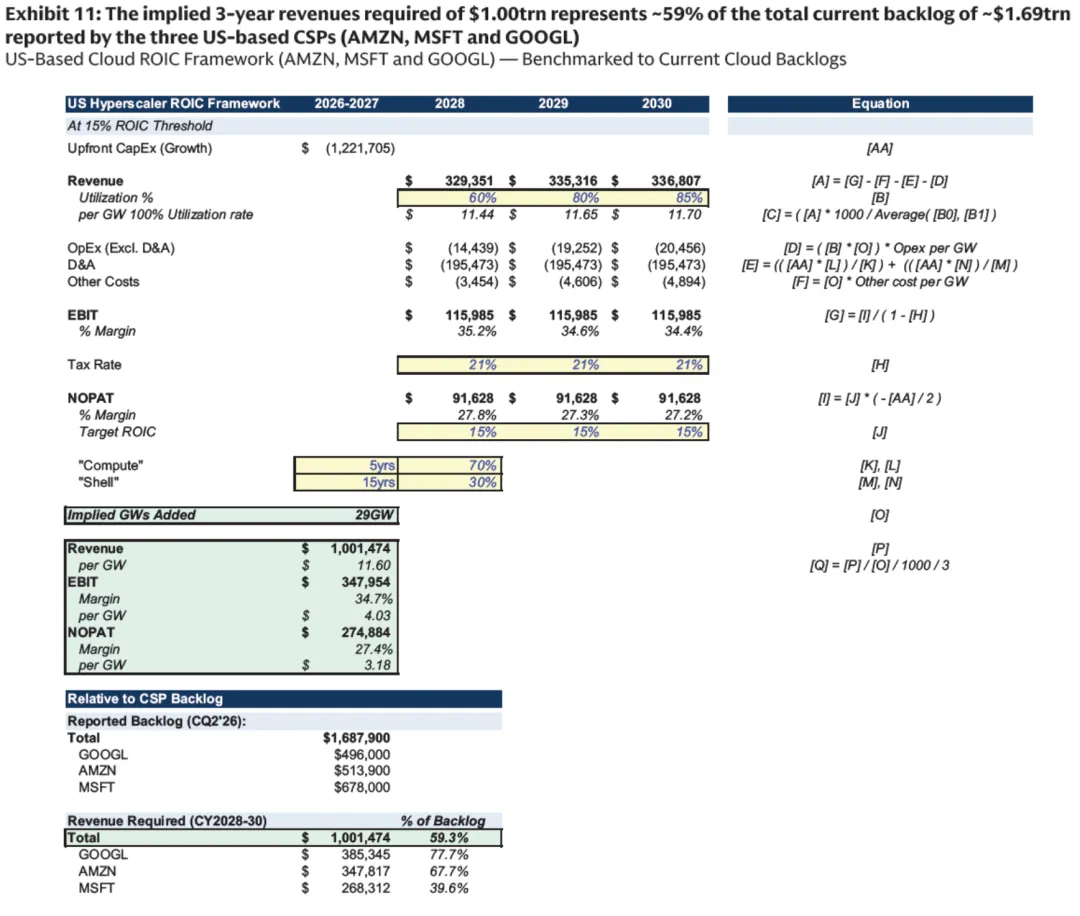
图6:所需收入与现有backlog的对账
上图给出了分家对账:完成这个覆盖,谷歌需要兑现现有订单的近八成、亚马逊近七成、微软约四成。剩下的缺口,报告指向几条增量路径:主要云厂商已开始对各类工作负载提价,且供需失衡下合同续签仍有涨价空间;消费端代理式AI产品(报告点名Meta的Muse)打开订阅、广告、电商三类变现的混合叙事。公司自报的回报口径也远高于15%:亚马逊称服务器约3年回本、机房外壳可用30年以上支撑5-6轮服务器周期;甲骨文披露大型基础设施项目稳态ROIC在近30%水平;SpaceX更激进,称其AI板块地面数据中心的投入约一年回本。
也正因为如此,高盛对六家全部维持买入评级。公司们自己讲的"回报故事"也有两个共同底座:一是基础设施按"可互换舰队"(微软的原话是 fungible fleet)设计——地域、硬件类型、工作负载之间可以灵活调度,谷歌同样强调在内部业务与谷歌云之间动态腾挪算力、把利用率顶在高位;二是变现路径不止云一条,从SpaceX式的算力许可批发,到广告、订阅、代理式电商的混合变现,远期天花板还在打开。
报告同时如实列出了框架的简化之处:未计入2028年后的持续开支、未计入表外租赁与SPV、各家GW数为示意值——近端利润被快速capex压制是"大规模前期投入的自然结果",而不是AI经济性结构性恶化的证据。
研报点评
研报真正的价值不在1.42万亿这个数字,而在把"AI泡沫"的口水仗翻译成了一张可逐项证伪的假设表:每GW成本、算力与壳的配比、折旧年限、订单兑现节奏,每一项都等着用未来几个季度的财报去校验。它用1.69万亿美元的订单簿回答了"钱从哪来",但59%的覆盖率也意味着剩余四成要靠尚未签约的需求与涨价兑现——backlog的边际增速因此成了比capex本身更值得盯的指标。若订单增速放缓或折旧口径被迫拉长,那条及格线会迅速上移;反之,"回报压缩只是投入周期的自然结果"这一判断就会继续成立。
免责声明:以上内容基于Goldman Sachs研究报告归纳转述,仅供参考,不构成投资建议。