ARTICLE · 1087293
高盛:AI资本开支1.2万亿,全链条回本要1万亿
高盛投资组合策略团队9月24日发布《US Equity Views》,把客户近期问得最多的三个问题摆上台面:AI资本开支还有多少空间、需要多少收入才算回本、市场定价了什么。答案是一串互相咬合的数字:美国最大的几家超大规模厂商2026年资本开支将达8000亿美元、2027年共识预期1.1万亿美元,而要在这些投入上打平,它们每年需要约3000亿美元的AI收入。 这还没算下游——要让花钱买算力的应用层公司也有像样的利润,AI用户每年的支出得到1万亿美元。
反差在两条曲线的方向上。一边是资本开支还在被往上调,共识的2027年预测自二季度财报季以来已被抬高1750亿美元;另一边是高盛认为支出还会涨,但"每季都超预期"这件事要结束了,增速将从2026年的近100%降到2027年的54%、再到2028年的12%。 而市场定价已经跑到悲观那一侧:存储股只剩4倍两年远期市盈率,超大规模厂商估值跌到十多年最低。
一、capex还在涨,但"超预期"的幅度要变小了
美国最大的几家超大规模厂商(亚马逊、谷歌、Meta、微软、甲骨文等)2026年资本开支预计落在 8000亿美元(资本开支),2027年共识预期 1.1万亿美元(资本开支)。这个共识并非一开始就这么高——二季度财报季以来,2027年的预测被上调了 1750亿美元(共识上调幅度)。
高盛自己的估计更激进:2027年 1.2万亿美元(资本开支,高盛预测)、2028年 1.4万亿美元(资本开支,高盛预测),分别高出共识1300亿和1000亿美元。但它同时给出一个降温判断:资本开支增长会从2026年的近100%降到2027年的54%,2028年只剩12%。方向还是向上,斜率要变了。
报告给了一个历史坐标:按这个节奏,2027年资本开支占GDP的比重将超过19世纪末铁路建设以来任何一轮技术投资周期。历史上没有哪一轮基建周期是靠线性外推走完的。
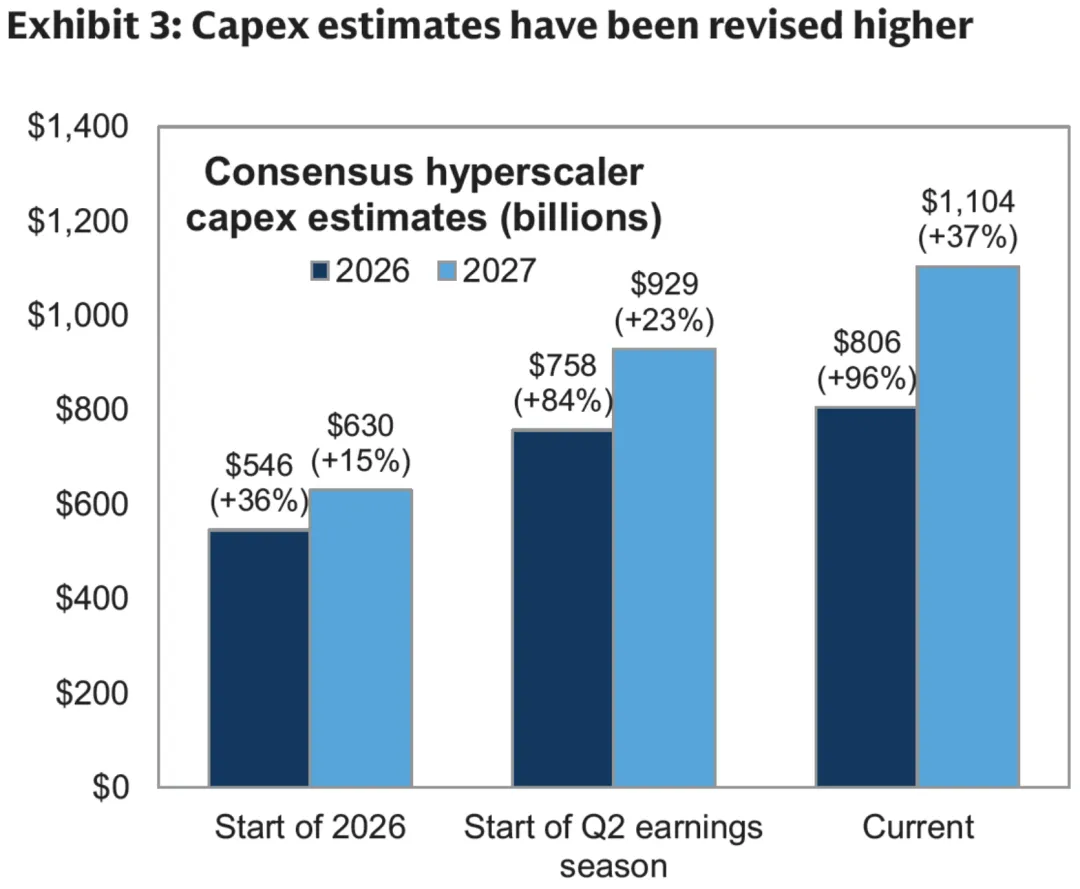
图1:Capex共识上调轨迹
钱从哪来,是这一章第二个问题。超大规模厂商的资本开支今年已经超过经营现金流,再往上加就得靠发债和发股票。但报告认为真正的约束不在资产负债表——这些公司的利息覆盖率仍在历史健康水平,卡点在投资级债券市场的集中度,后续需要私募信贷和股权发行补位。其他潜在约束还包括政府对数据中心建设的限制、前沿模型发布的有意放缓,以及劳动力、电力、内存等投入的短缺。
这里有个容易被忽略的转折:约束对AI基建公司的近期盈利是风险,但对"会不会建得太多"这个担忧反而是解药。 高盛把"建不动"同时当成了利空和利好。
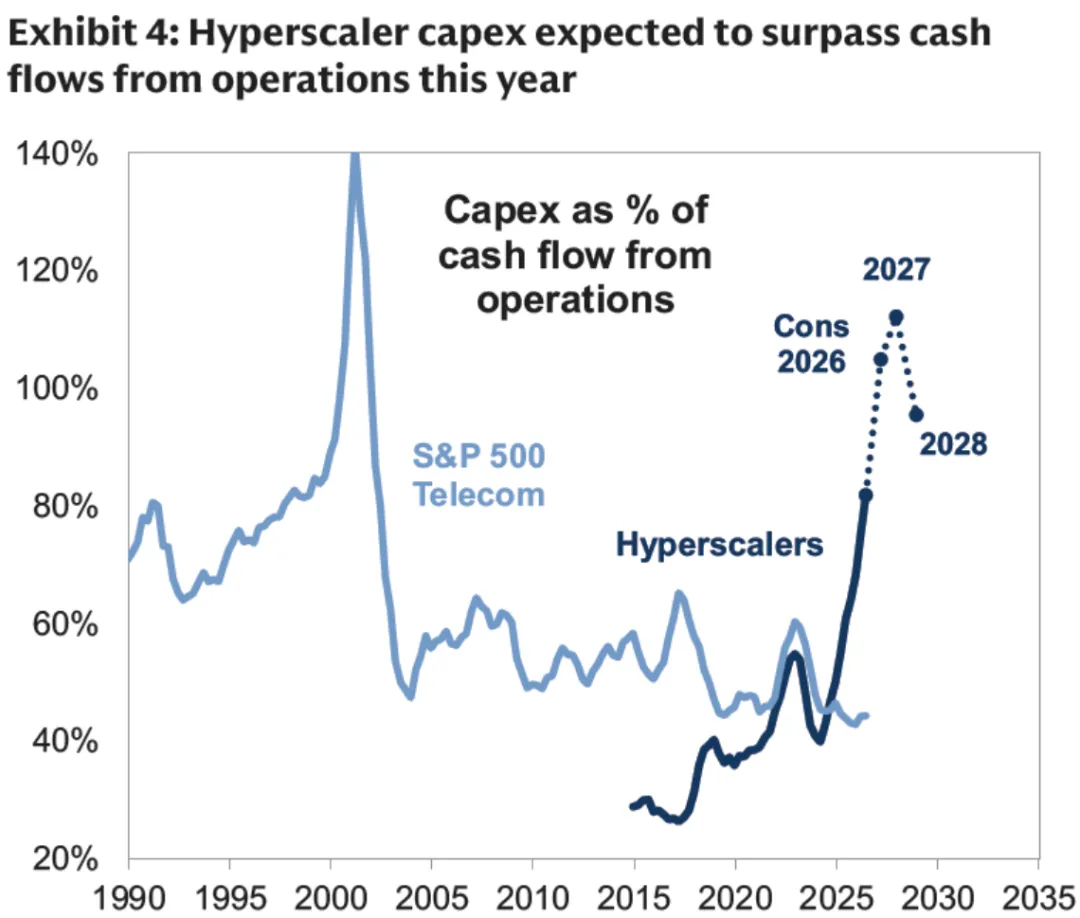
图2:Capex超经营现金流
二、回本账:3000亿美元打平,1万亿美元才让应用层赚钱
第二个问题是全文的算术核心。高盛给出的答案是:超大规模厂商需要在未来几年产生约 3000亿美元(年度AI收入) 才能在其2026、2027年平均年度资本开支上打平。这个"打平收入"的口径很清楚——等于年折旧加运营费用,不含任何利润。
要求更高的回报,门槛就往上走。下图给出了不同回报率假设下的对应关系:打平(0%)对应 3080亿美元(年度AI收入),10%回报率对应4170亿,20%对应5260亿,30%对应6360亿。市场如果要求这些公司拿出接近历史水平的回报率,需要的收入几乎要翻倍。
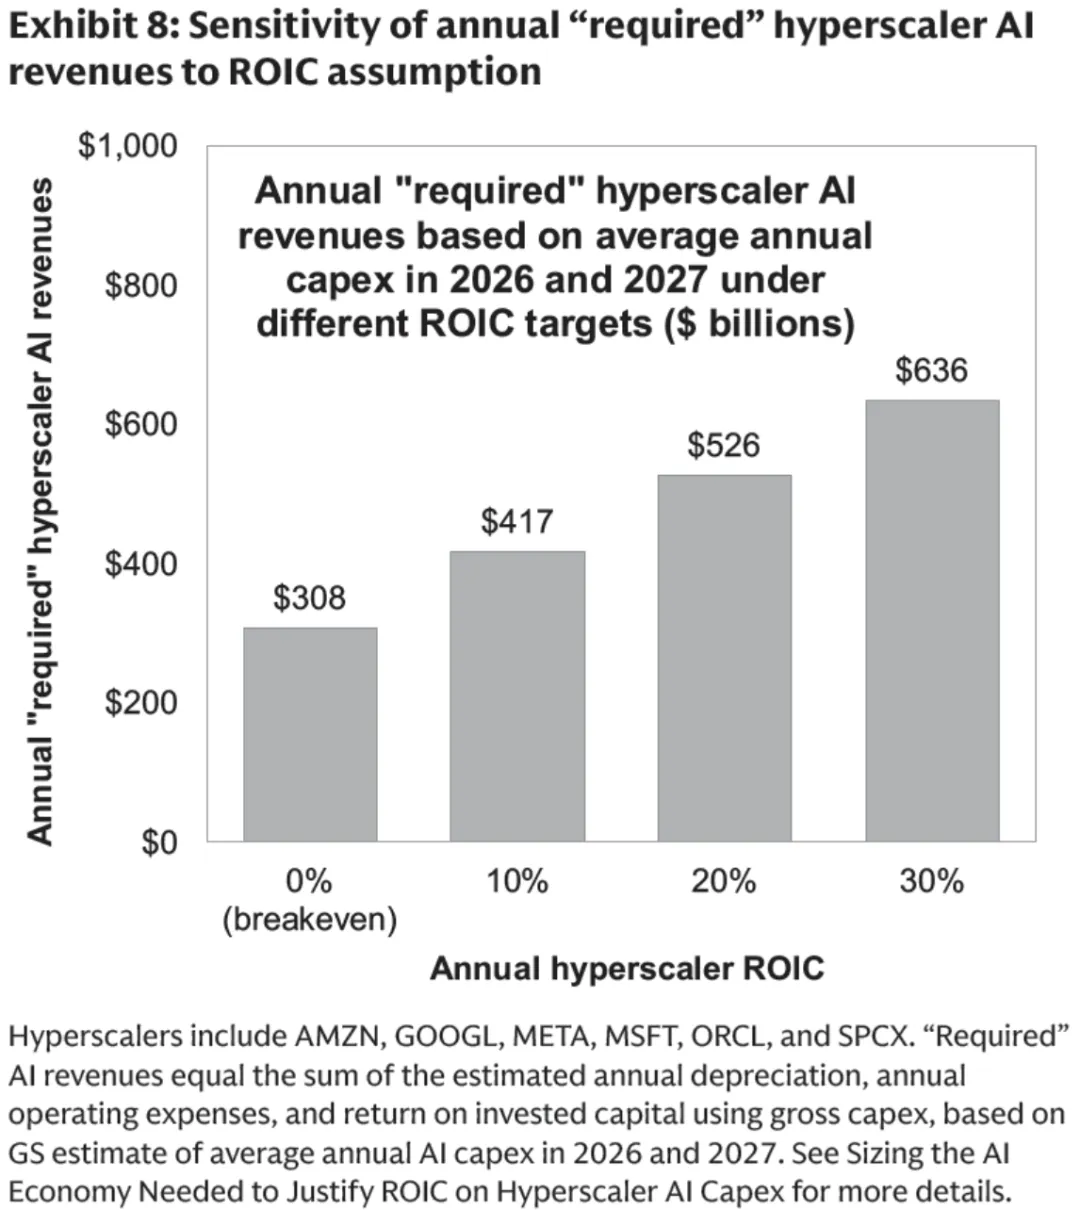
图3:回报门槛ROIC敏感性
对照现实,两件事同时成立。差距还在——超大规模厂商目前的AI收入低于打平线。但收敛很快:报告在另一张图里给出,已实现的投资回报率已从40%回落到25%左右,而这个25%仍对应着可观的利润要求。
变现的证据在积累:亚马逊、谷歌、微软、甲骨文的云收入同比增速从2024年的25%加速到2026年二季度的 48%(云收入同比增速);超出2024年增速趋势的年化云收入在二季度接近 700亿美元(增量年化云收入),过去几个季度大致翻倍;三家主要美国公有云公司公布的收入积压合计已达 1.69万亿美元(收入积压)。
真正把门槛抬到"需要论证"高度的是应用层。 逻辑是层层叠加的:应用层公司要在"买算力的支出"之上,再覆盖自己的成本并赚取利润。大型软件公司过去五年的EBIT利润率均值是40%,高盛特意用EBIT而非毛利率,为的是把训练和推理成本都算进去。在应用层EBIT利润率30%、超大规模厂商回报率10%至20%的假设下,应用层的年收入需要超过 1万亿美元(应用层年度收入)。
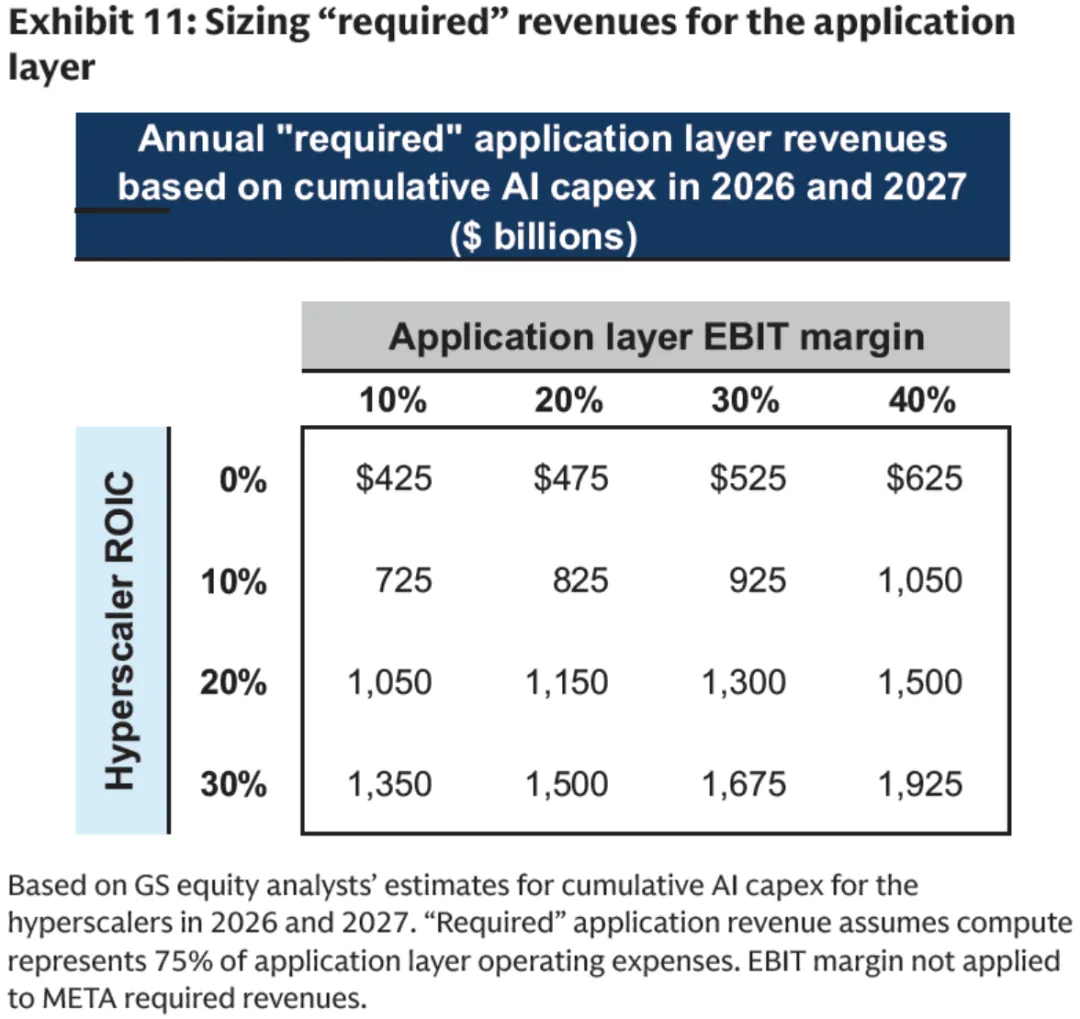
图4:应用层所需收入矩阵
1万亿美元放在什么位置?2026年全球广告支出和全球软件支出各约1.5万亿美元;高盛经济学家估计,美国AI带来的年度劳动生产率增益中,潜在归属资本的部分约1.8万亿美元。两个参照系都比1万亿大,但报告补了一句关键限定:并非所有生产率增益都会落到基础设施和应用层公司手里。 这把"够不够"从算术题变成了分配题。
门槛还会继续抬:2028年再有一年强劲的资本开支增长,所需收入会更高;把物理AI或AGI算进来,需求和门槛都会显著更大。这个模型里的每一条乐观分支,都是给门槛加分。
三、市场已经在给"AI盈利不可持续"定价
第三个问题是市场定价了什么,高盛的回答偏乐观:很多市场参与者怀疑AI基建公司盈利的可持续性,而这种怀疑至少已经部分反映在价格里了。
先看基建端。AI基建股的中位数估值已从2026年4月的32倍前瞻盈利降到22倍。高盛还用了一个更聪明的尺子——把近期市值变化和盈利变化相除,看市场认为当前的盈利强势能持续多久:各类AI基建组合里,这个比值最高的是光网络、电网和液冷,最低的是半导体和公用事业。比值高,说明市场愿意为"现在的盈利"付更多钱;比值低,说明市场认为好日子不会太长。
半导体里的存储股最极端。当前两年远期市盈率只有 4倍(两年远期市盈率),是15年均值的一半;而存储厂商目前的毛利率约80%,是历史均值两倍多。要让市盈率回到15年均值,未来几年盈利需下降约50%。报告的态度是:这个跌幅绝对值很大,但存储本来就是周期行业,历史上跌得更多,甚至出现过亏损。 如果2028年的预测兑现,当前定价就过于悲观。
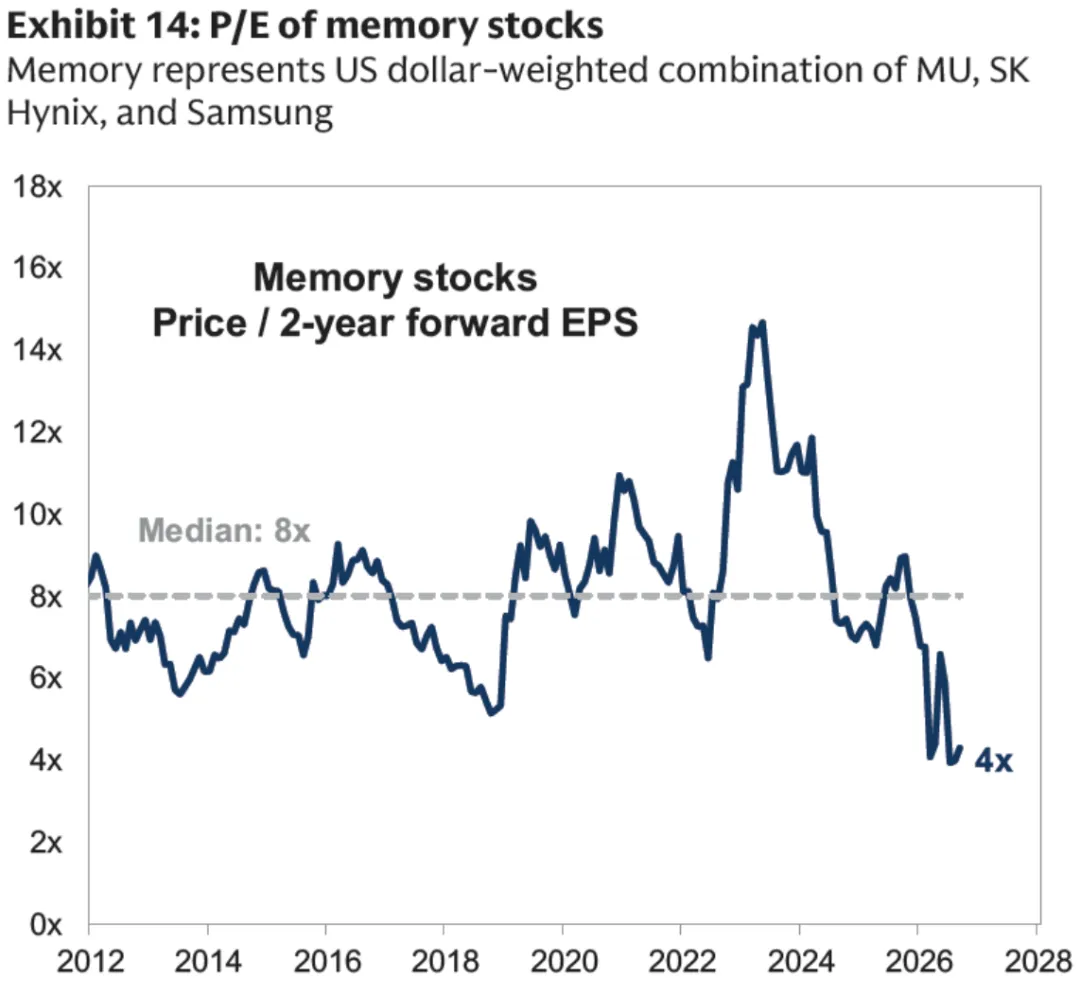
图5:存储股两年远期市盈率
更值得关注的是做设计不做制造的fabless芯片。它同样折价,但毛利率扩张远没有存储极端——只需未来几年盈利下降约10%就能把市盈率拉回历史均值,与该板块历史上的周期性盈利下滑幅度相当。高盛在这里给出了全文少见的明确表态:fabless的投资机会比存储更有吸引力,对英伟达和博通给出买入评级,对美光保持中性。
超大规模厂商这一侧,高盛此前提过重获领先的三个条件:宏观增长减速、AI投资变现得到证明、资本开支增速放缓,现在前两个已经出现,第三个也在望。估值上,这个群体的前瞻市盈率已跌到十多年最低,只比标普500中位数公司高4个turn,是有记录以来最小的溢价。 报告还点出一个细节:投资者最近盯着它们的负自由现金流,而不是盈利;当收入加速和资本开支减速同时发生时,自由现金流改善的可见性会成为股价支撑。
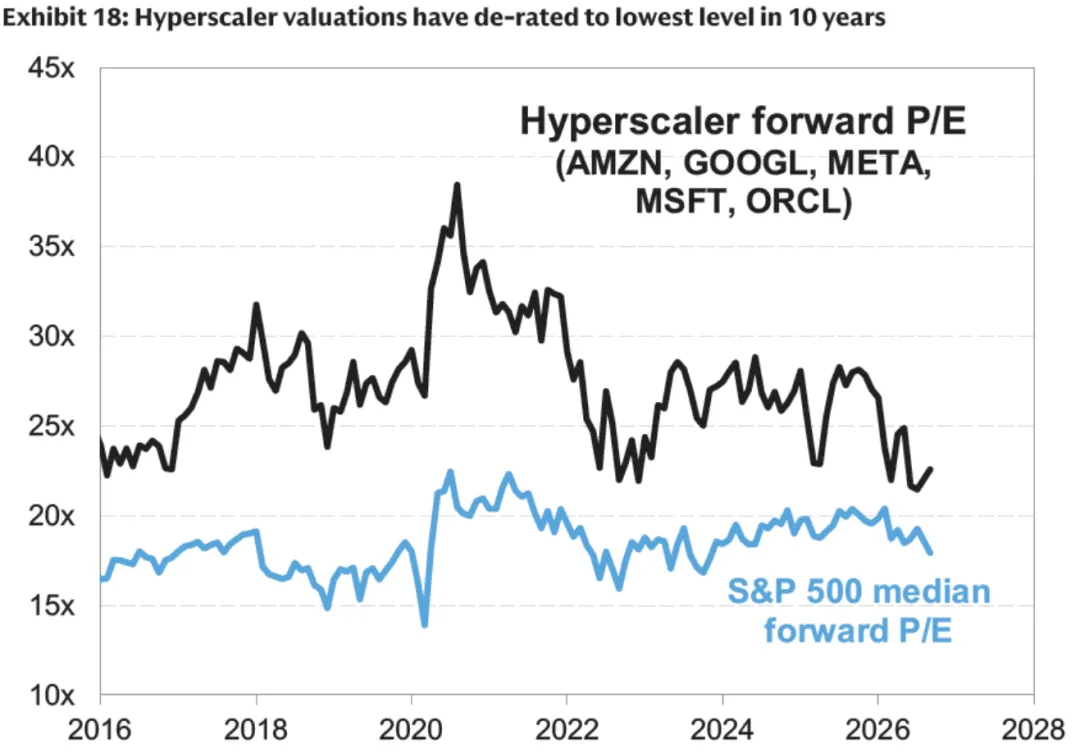
图6:超大规模厂商远期市盈率十年最低
应用层的分化是另一条线。数据基础设施和网络安全软件表现最好,"消费者惯性"股票则在跑输——这个组合覆盖保险、电信、旅行、订阅、市场平台和金融科技,用户黏性来自"懒得换"而不是产品差异,自9月中以来已落后板块中性对冲 5个百分点。理由是代理式AI(agent)的普及可能直接瓦解这类商业模式。
软件整体则出现了预期差:年初市场担心被AI颠覆,但报出的基本面几乎没有颠覆迹象,覆盖池中位数公司的年度经常性收入(ARR)增速近几个季度还略有加速;一组软件股已反弹 45%,距2025年末的高点只差8%,其中IT基础设施和网络安全最强,企业管理软件仍在前期高点之下。
企业采用仍在早期,但支出在加速。美国人口普查局的调查显示,约 40%(大型企业AI使用率) 的美国大型企业在商品和服务生产中使用了AI;高盛对二季度财报评论的分析显示,约 50%(标普500公司AI提及率) 的标普500公司在生产力语境下提到了AI,但极少有公司量化了生产力提升幅度。与历史上的市场亢奋期不同,今天的股市并没有为"广泛的生产率提升"定价,市场隐含的长期增长预期仅略高于历史均值。
研报点评
高盛的投资组合策略团队9月24日还发布了一份姊妹报告,用"每GW成本"的口径自下而上推演六年期的回报门槛;本篇是自上而下的那一半——先问资本开支还有多少空间,再把所需收入倒推出来,最后看市场已经定价了什么。它真正有用的地方不是某个数字,而是把AI交易从叙事变成了代数:上游花多少钱、中间要多少收入才打平、下游用户得掏多少钱,再和可比支出池(软件与广告各约1.5万亿美元、潜在生产率增益约1.8万亿美元)对账。这套算法的杀伤力在于,它给出的每一条乐观分支都在抬高门槛。
需要盯住三个锚点:一是token需求增速能否持续盖过token价格下跌(报告明说前者必须胜出,而前沿token需求今年7月曾放缓、8月才重新加速);二是投资级市场的容量,以及私募信贷、股权发行的接续能力;三是超大规模厂商自由现金流的拐点。
风险恰在报告最笃定的地方。它认为估值已经反映了悲观预期,但如果1万亿美元的应用层收入最终找不到对应的支出池,"跌到历史低位"的估值仍然可以再跌一程;而且报告自己承认,并非所有生产率增益都会流向资本端——这个前提一旦不成立,整套回本算术的分母就变了。
免责声明:以上内容基于高盛研究报告归纳转述,仅供参考,不构成投资建议。