ARTICLE · 1121873
2026年10月3日 SLG游戏iOS 畅销榜 TOP30
游戏行业观察 · 国庆档每日榜单 | 2026.10.03
10 月 3 日 SLG 畅销榜 TOP30
无尽冬日独占 2.6 倍,赛季制双雄只差 6200 美元
SLG 赛道的断崖式头部:第 1 名是第 2 名的 2.6 倍、是第 11 名的 18 倍——头部没有梯度,是断崖。
"
SLG 没有梯度,只有断崖——第 1 名吃掉的,是后面九款加起来都够不着的量;而赛季制与休闲制早已变成两种生意。
—— 战略家小军师
EDITOR’S NOTE · 口径说明
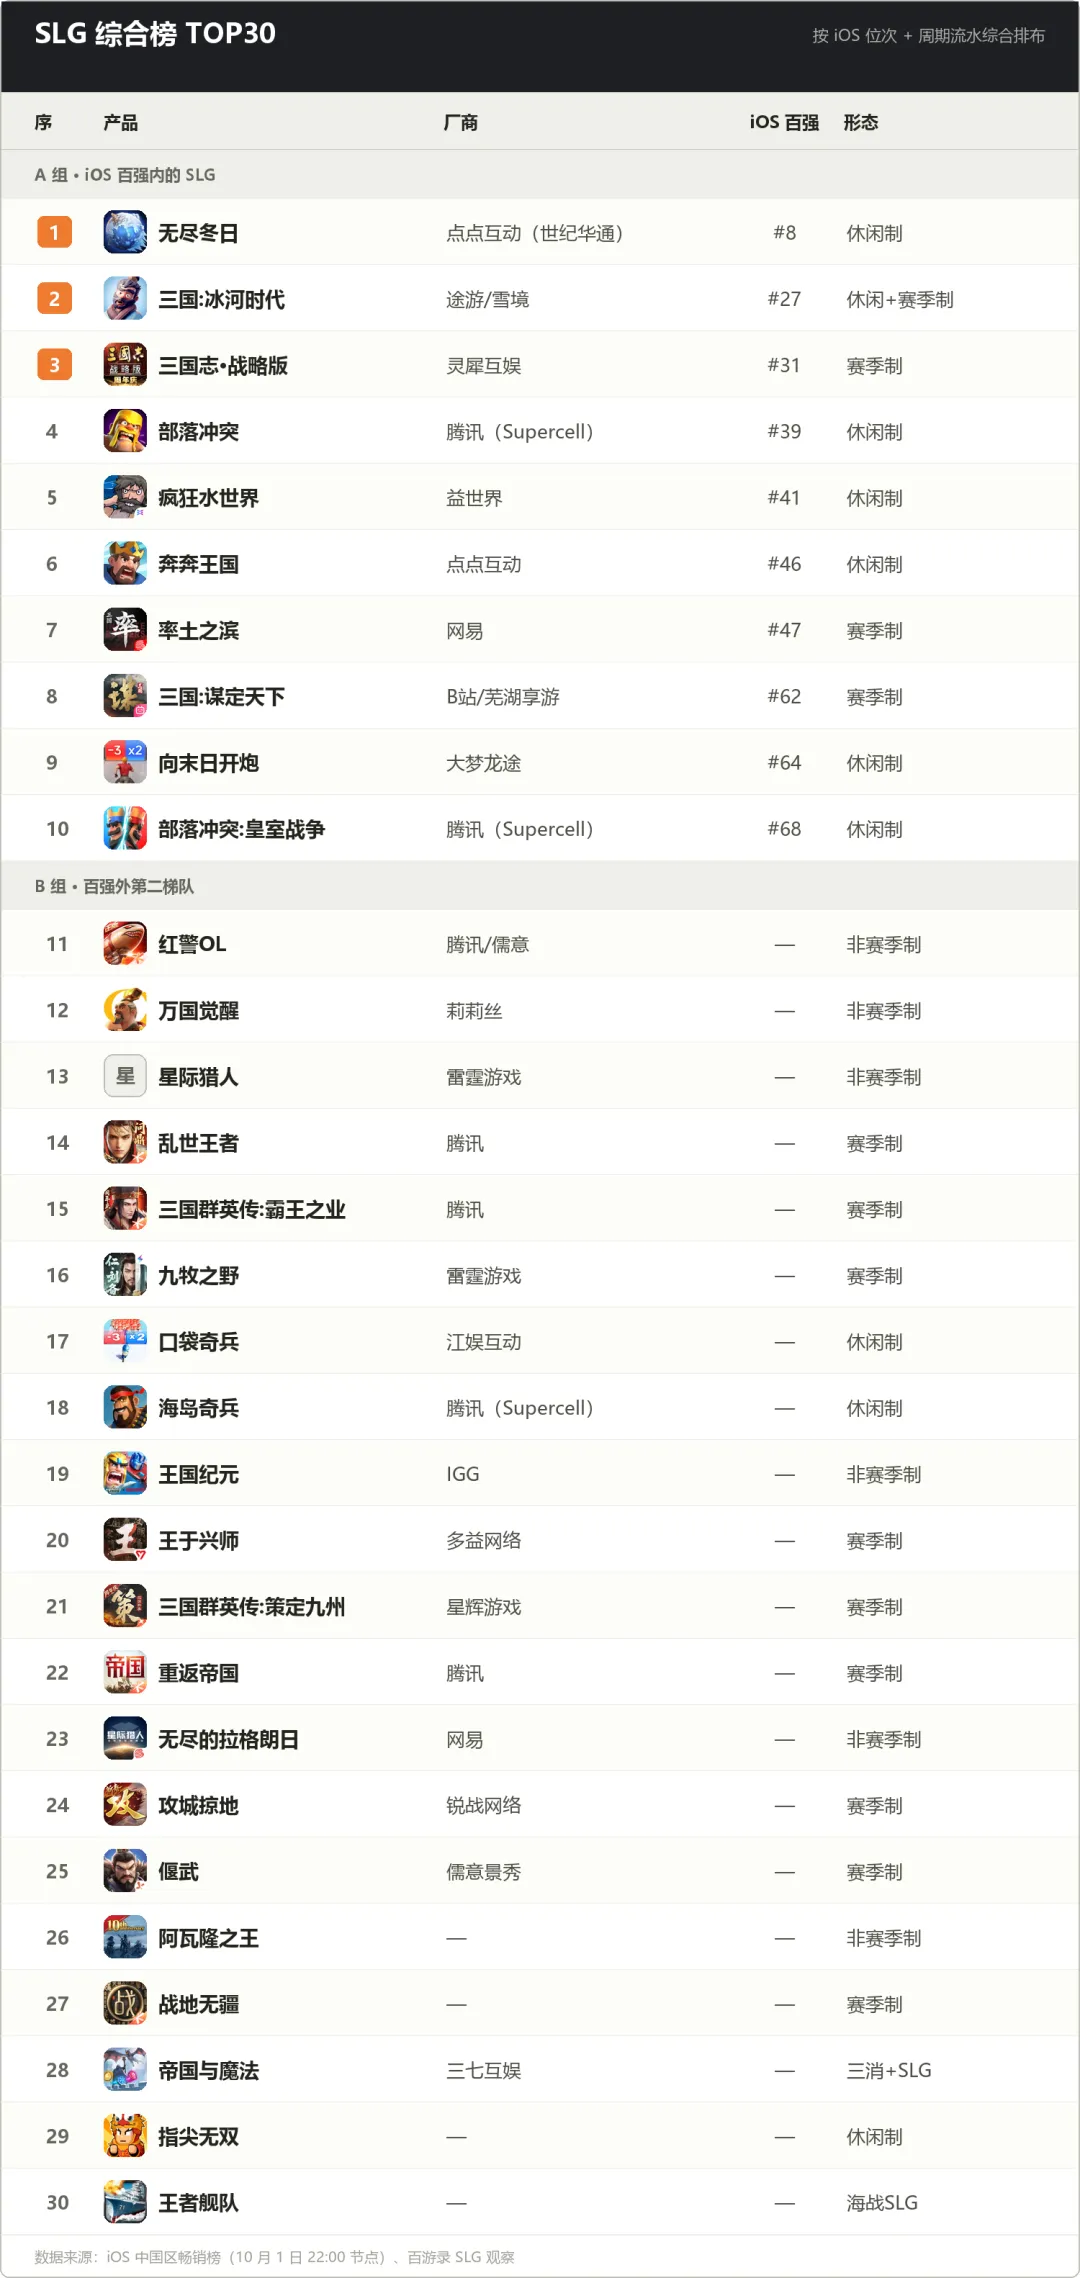
SLG 没有独立官方榜单。本文 TOP30 按 iOS 畅销榜位次 + 单日流水量级 综合排布:A 组为 iOS 百强内(有确切位次),B 组为百强外第二梯队(按周期与月度流水排序)。单日流水采用 10 月 1 日数据(七麦/点点数据口径)。
本文看点
01
第 1 名是第 2 名的 2.6 倍
02
赛季制休战,休闲制正收益
03
腰部集体失血
2.6×
第 1 名 / 第 2 名
-94.5%
第 1 到第 11 掉幅
RANKING
SLG 综合榜 TOP30
A 组:iOS 百强内 10 款 | B 组:百强外第二梯队 20 款
GAP
单日流水:第一名的量级差有多夸张
2026.10.01 · 七麦/点点数据口径
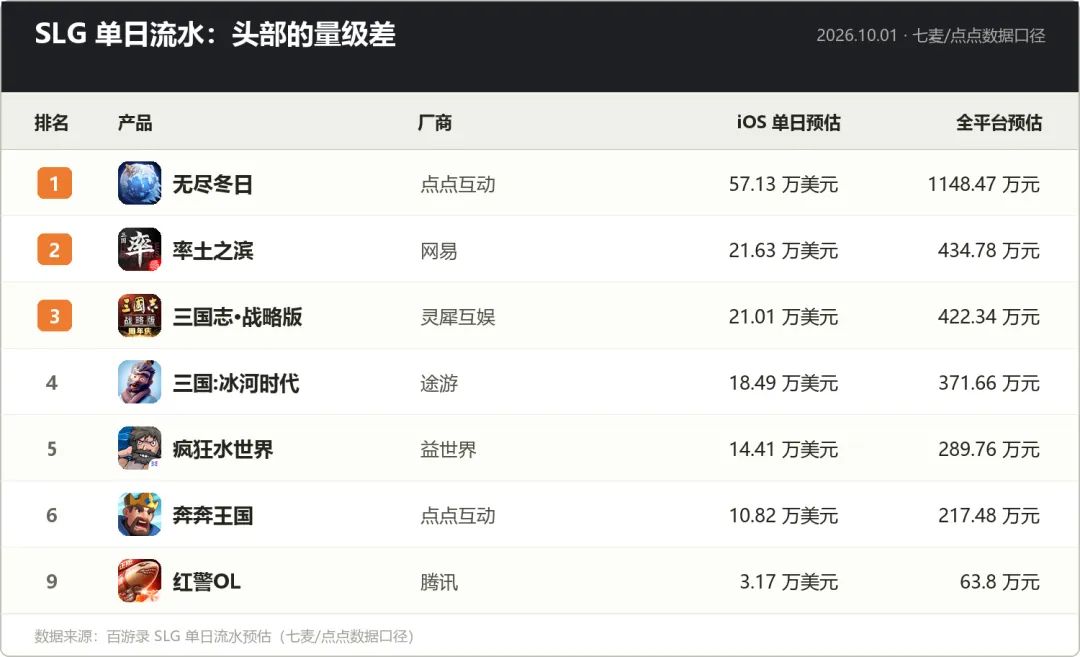
第一名是第二名的 2.6 倍
《无尽冬日》一款产品单日 iOS 流水 57.13 万美元,全平台 1148.47 万元——比第 2 到第 4 名加起来还多。这个数字放到整个 iOS 百强里也能排进前十。
第 2、3 名只差 6200 美元
率土之滨 21.63 万美元 vs 三战 21.01 万美元,赛季制 SLG 的「双雄格局」(网易+灵犀)在国庆档正式成型。两者靠的是完全不同的动作——率土靠 XP 武将下放+国庆活动,三战靠七周年庆尾声+畅享 S0 赛季继续开服:一个靠运营活动拉存量,一个靠赛季节点拉新增,最后打到了同一个位置。
B 组第 11 名只有第 1 名的 1/18
红警OL 单日 3.17 万美元,是第 1 名的 1/18——从第 1 到第 11,流水掉了 94.5%。这就是这个赛道最残酷的地方:头部没有梯度,是断崖。
TWO MODELS
两代 SLG 的假期表现,判然有别
休闲制的水位生意 vs 赛季制的节点生意
休闲制(无尽冬日、奔奔王国、疯狂水世界、三国:冰河时代)靠「福利+氪金升级+皮肤」三条腿走路,加上小程序版本的 72 小时引入窗口,正好接住假期候车、旅途的碎片时间。日常水位高、曲线平。
赛季制(率土、三战、三谋)假期活动以放福利为主,且一到长假各大盟几乎集体休战——国战需要几十上百人同时在线协调,人凑不齐,仗打不起来,付费动机随之消失。但它们靠周年庆/赛季节点能打出极高的尖峰:三战七周年时单日爆开近 100 组服务器,9 月中旬靠周年庆把 iOS 单平台周期流水做到 359.56 万美元、同比翻了一倍多。
「赛季制的钱集中在节点上,休闲制的钱摊在每一天。」
这也是为什么国庆首日 SLG 全线下跌、唯独《奔奔王国》上涨——休闲制在假期是正收益,赛季制是负收益。
MONTHLY
放回月度:头部虹吸,腰部集体失血
单日榜单只显示谁在上面,不显示谁在往下掉
看 8 月的完整 SLG 观察,画面完全不同。8 月下坠榜:重返帝国 -43.33%、红警OL -36.4%、乱世王者 -34.75%、三国天下归心 -26.86%、三国:谋定天下 -16.87%——五款全部是老牌或赛季制产品,其中四款是三国题材。
同时,三款「休闲+SLG」新品在半年内抢下了一席:疯狂水世界 8 月流水 315.9 万美元、环比 +52.52%,首次进入第一梯队。中间层正在被两端抽空——向上,头部靠虹吸拿走付费;向下,休闲化新品用低门槛截走泛用户。这是马太效应最直接的证据,也是最容易被榜单掩盖的部分。
上半年 iOS 前十名 SLG 总流水里,《无尽冬日》一款独占 2.04 亿美元(约 13 亿元人民币),剩下的九款加起来赶不上它一个。
十名的流水层级极其明显:第一名九位数,2—6 名八位数,7—10 名七位数。
SEPTEMBER
9 月的中间层已经有变数
上旬 vs 中旬流水对照
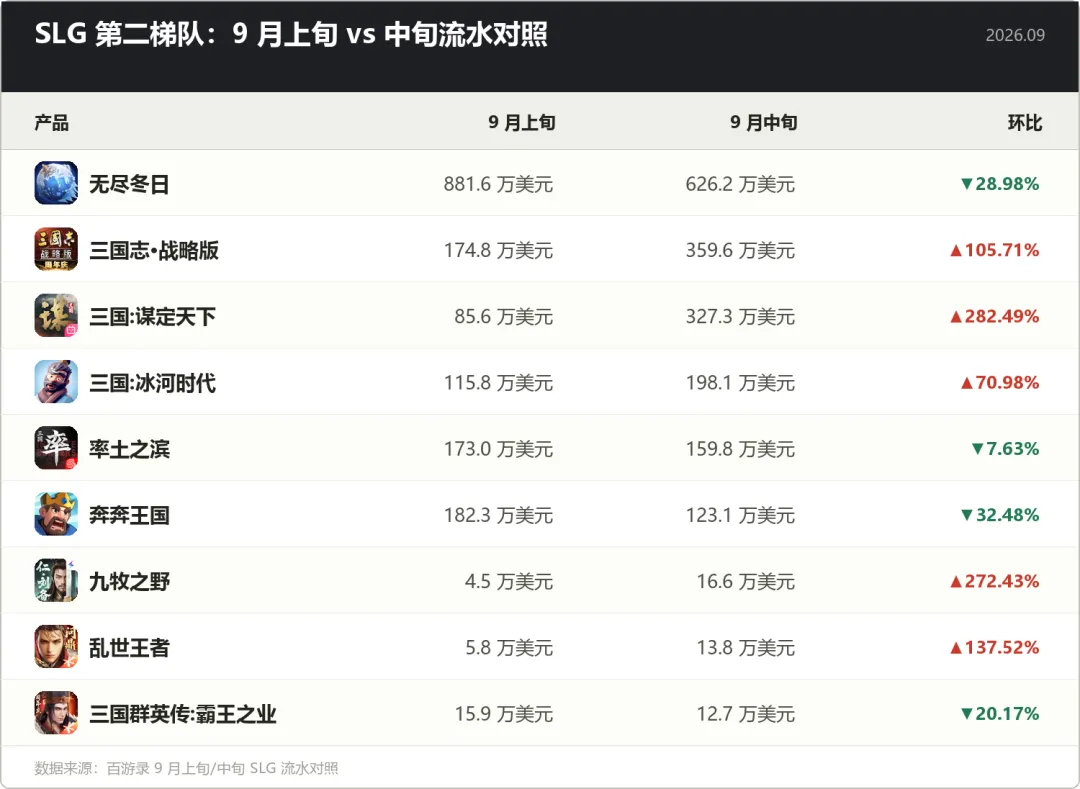
头部也会掉
无尽冬日在 9 月中旬环比 -28.98%——即便是最强的头部,流水也是波动的,只是它的基数足够大。
赛季制的节点爆发力依然惊人
三战 +105.71%、三谋 +282.49%,都是周年庆/新赛季驱动的。这印证了前面的判断:赛季制的钱集中在节点上。
第二梯队有小幅活跃
九牧之野 +272.43%、乱世王者 +137.52%,但绝对值都在 10—17 万美元量级,和头部差了两个数量级。
CONCLUSION
两条结论
两种生意,两种组织能力
SLG 已经分化成两种完全不同的生意。赛季制是「节点生意」——靠周年庆、新赛季打出尖峰,但假期休战、腰部持续失血,高度依赖重度运营投入。休闲制是「水位生意」——日常曲线平、靠买量和小程序自增长,假期反而涨。选哪条路,决定了你需要什么样的组织能力:前者要长线社群运营和赛季内容产能,后者要素材工业化和小游戏获客能力。 想两条腿都走,需要的是两套完全不同的团队。
进 SLG 的门槛,比看起来高得多。第 1 名是第 2 名的 2.6 倍、是第 11 名的 18 倍;上半年前十名里第一名独占 13 亿,剩下九款加起来赶不上。在这个赛道,「进得去」和「活得下来」是两个完全不同的问题。第二梯队(11—30 名)的门槛看似很低,但那里恰恰是失血最严重的地方——8 月下坠榜五款全部来自这一层。
THE END
明天继续跟踪
SLG 的假期没有奇迹:断崖头部照常虹吸,赛季制休战,休闲制接住碎片时间。
盯住率土与三战的位次拉锯,以及休闲制新品能不能守住第一梯队。
数据来源
iOS 中国区畅销榜(10 月 1 日 22:00 节点)、百游录 SLG 单日流水预估(七麦/点点数据口径)、游戏陀螺 SLG 8 月月度观察、百游录 9 月上旬/中旬 SLG 流水对照。
我是战略家小军师,专注拆解商业与科技事件背后的战略逻辑。
如果你觉得今天这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。