ARTICLE · 1158376
从 USDC 到 AI 支付,Circle 的投资逻辑.
讨论 Circle,很容易从“稳定币有多大前景”开始。
不过,行业前景广阔,只能构成研究一家公司的理由。要形成投资判断,还得继续追问:它在这个行业里占据什么位置,靠什么赚钱,增长之后能留下多少利润?
Circle 值得关注,就在于它把一个抽象的趋势,做成了已经运行的业务。
信息可以通过互联网即时传递,资金却仍然受到不同银行、营业时间和结算体系的约束。Circle 所做的,是让美元以数字化形式进入区块链网络,并围绕它建设支付和金融服务。
如果未来更多经济活动发生在链上,这个位置可能相当重要。
我们先看懂它卖的是什么?
Circle 的核心产品是 USDC,一种以维持一美元价值为目标、由美元储备资产支持的稳定币。
持有 USDC,与持有 Circle 股票,是两件事。前者主要用于持有、转移和使用数字美元;后者买的是一家公司的股权,承担的是经营风险和估值波动。
USDC 的储备主要由现金、短期美国国债及相关隔夜回购资产构成,其中部分通过贝莱德管理的 Circle Reserve Fund 持有。储备的作用,是支持持有者赎回。它们不能被直接算成 Circle 股东可以自由支配的财富。
Circle 当前最主要的收入来源,是这些储备产生的收益。
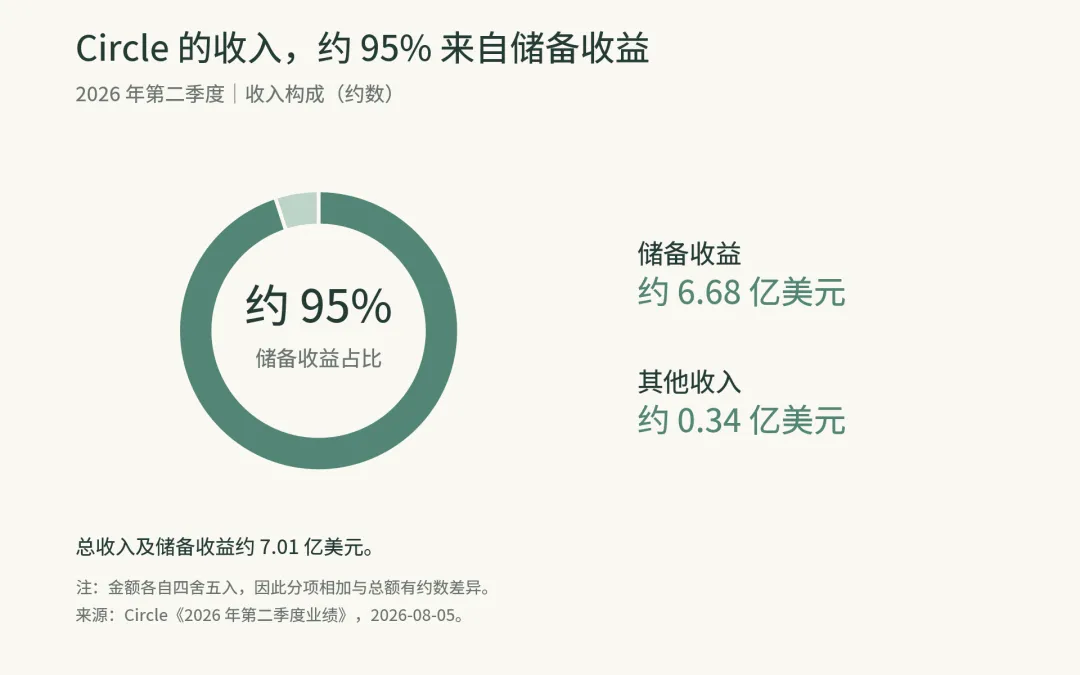
可以做一个简化理解:USDC 的平均流通规模越大,支撑它的储备通常也越大;在其他条件相同的情况下,储备收益越多。
这让它拥有一门相对容易理解的生意。但“容易理解”并不意味着收益稳定,利率和分销成本都会影响最终结果。
它已经站在一张有规模的网络里。
发行一种数字代币,技术上未必困难。让交易平台、钱包、开发者和金融机构持续使用它,困难得多。
用户愿意持有一种稳定币,部分原因是它能在足够多的地方使用;平台愿意支持它,也因为已经有人持有、有需求、有流动性。
这种相互强化的关系,是 Circle 投资逻辑中比较有分量的一部分。
截至 2026 年第二季度末,USDC 流通量达到 733 亿美元,同比增长 19%;当季链上交易量达到 14.8 万亿美元,同比增长 151%。这些数字说明,它已经具备规模和活跃度。
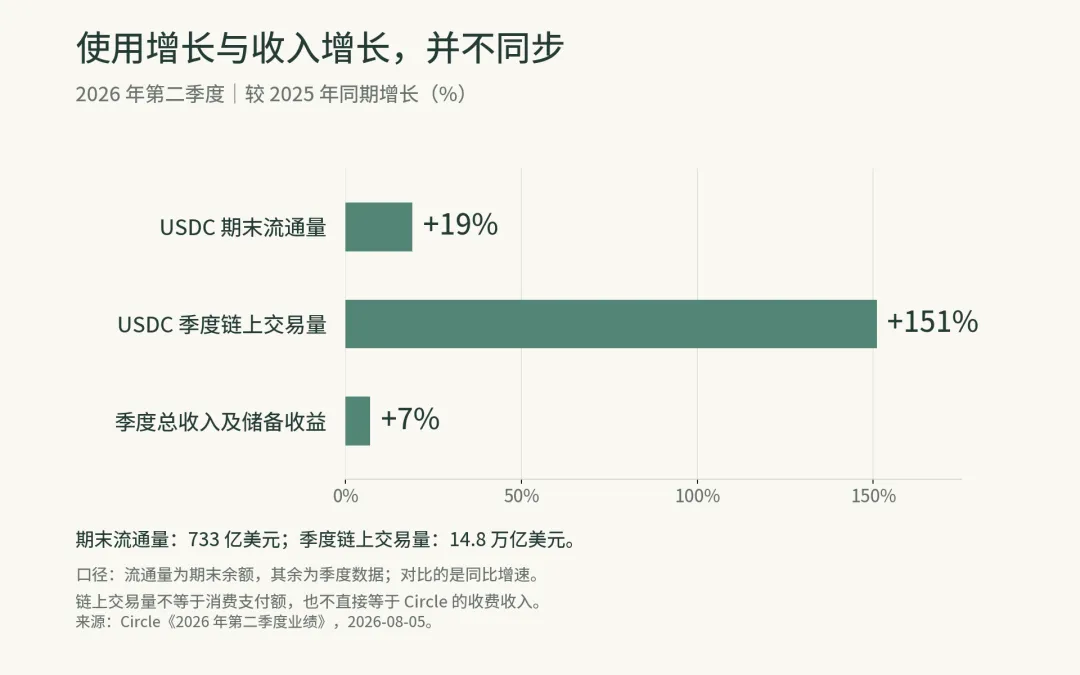
USDC 被使用得更多,是业务发展的证据;Circle 能从中赚到更多钱,还需要另一层验证。
这里的优势也包括储备管理、银行连接、合规能力和长期建立的信任。金融机构选择基础设施,需要考虑资金能否赎回、系统是否可靠、业务是否符合监管要求。单纯复制一个代币,无法立即复制这些关系。
但这种优势仍然要面对竞争。其他稳定币、银行和支付平台,都可能争夺相同的用户与场景。
增长空间,
来自美元的新用途。
如果 USDC 始终主要服务于加密交易,Circle 的增长会受到这个市场规模和周期的限制。
更值得关注的,是它能否走进更广泛的经济活动:跨境付款、企业资金调拨,以及链上资产的交易与结算。
比如,一家企业需要向海外合作方付款。稳定币可以承担其中一段资金转移,再通过当地金融机构兑换为本地货币。它可能改善部分流程,但整个过程仍涉及合规审查、兑换费用和本地出入金能力。
Circle 正在围绕这些需求建设服务。2026 年推出的 CPN Managed Payments,允许合作机构主要以法币交互,由 Circle 处理背后的 USDC 铸造、销毁、支付编排及相关基础设施。
这一步很关键。用户关心的是资金能否可靠到账,未必愿意理解钱包、区块链和跨链操作。
能把复杂过程封装起来,才更容易扩大使用范围。
Circle 也在继续延伸自己的网络。公司于 2026 年 9 月宣布 Arc 主网上线,面向金融市场、资金流转和智能体经济活动。这个动作说明,它正在尝试从稳定币发行,走向更完整的金融基础设施。
至于这些投入能形成多大收入、拥有多强定价权,需要后续经营结果来回答。
AI 带来了一种新的潜在客户
AI 智能体如果开始持续执行任务,也会遇到支付问题。
调用数据、购买服务、使用算力,都可能产生费用。软件之间的高频、小额交易,需要能够通过程序完成的支付方式。
USDC 的可编程性,使它具备参与这一场景的条件。
Circle 在 2026 年推出 Agent Stack,包含智能体钱包、服务发现和小额支付等工具,支持智能体在预设权限和支出控制下使用 USDC。
因此,Circle 与 AI 的联系,有具体产品支撑。当然智能体也可能使用传统支付接口或其他稳定币;即使采用 USDC,Circle 能获得多少收益,仍取决于实际商业模式。
这一块更适合作为潜在增长空间来观察。它增加了公司的可能性,还没有替代对当前利润的研究。
好逻辑,
还要经得起利润和价格的检验。
Circle 最需要看清的经营变量,是利率。
2026 年第二季度,公司总收入及储备收益约为 7.01 亿美元,其中储备收益约为 6.68 亿美元,占比约 95%。当季分销、交易及其他成本约为 4.12 亿美元。
这意味着,它当前的盈利仍高度依赖储备回报,也需要为渠道和网络扩张支付可观成本。
举一个纯粹的算术例子:假设平均储备规模不变,收益率从 4% 降到 3.2%,储备收益就会减少 20%。要抵消这一下降,平均储备规模需要增长 25%。
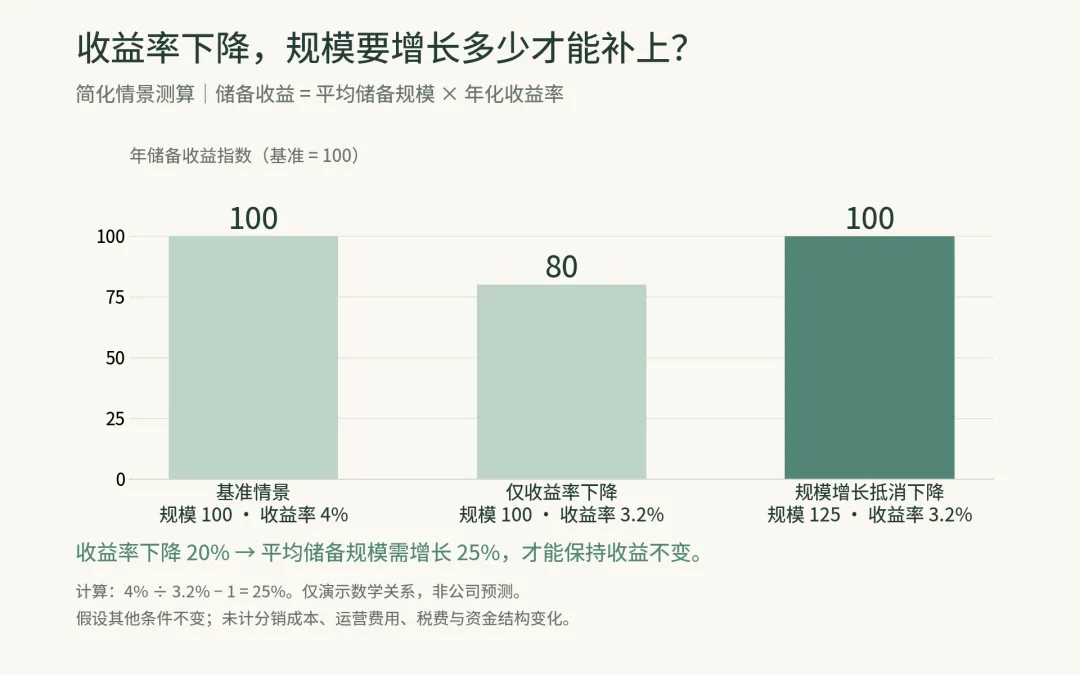
所以,研究 Circle,不能只盯着 USDC 流通量增长。还要同时看储备收益率、扣除分销等成本后留下的收入,以及后续运营支出。
新增业务是否逐渐形成可持续的服务收入,同样重要。否则,金融基础设施的故事讲得再大,利润仍可能主要由短期利率决定。
我认为 Circle 值得长期研究,是因为它已经拥有真实规模,又处在数字美元用途扩张的位置上。支付、资产结算和智能体经济,都可能为它带来新的需求。
您的鼓励是光,
照亮了我们的路。