ARTICLE · 1160211
为什么每个APP都追着借钱给你?这门生意,太赚钱了!#金融风险#消费陷阱#网贷#隐私保护#算法陷阱#大数据#人工智能#收藏转发
为什么每个APP都追着借钱给你?这门生意,太赚钱了!#金融风险#消费陷阱#网贷#隐私保护#算法陷阱#大数据#人工智能#收藏转发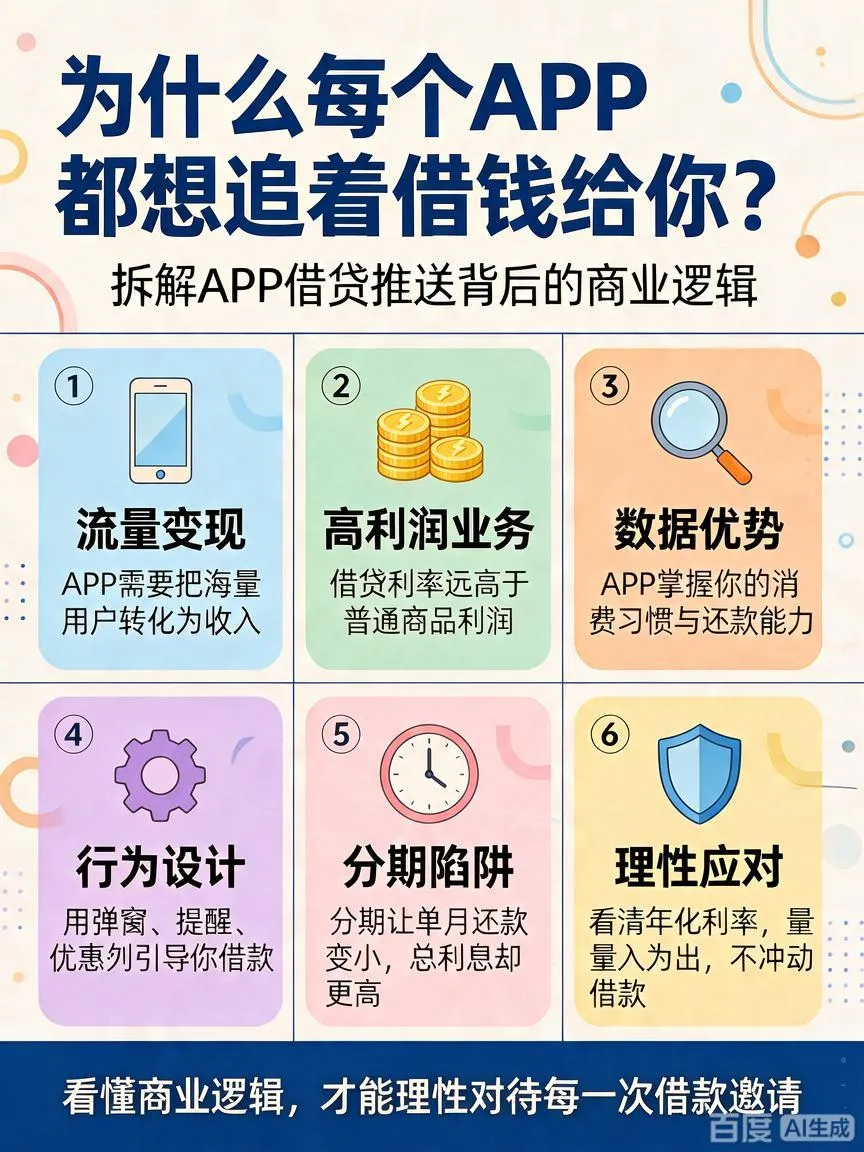
低风险、高收益基金池 ! 分享共赢! 炒股必赢:《悟道——证券投资精要》 养基必赚: ETF指数基金腚投|定投
每个APP追着借钱给你,本质上是高利润驱动下的流量变现行为,绝非平台出于善意帮你解决资金问题。截至2025年,中国网络小额贷款市场规模已突破5万亿元,这门生意的收益远高于普通广告、卖货等常规变现方式。
💰 平台的核心盈利逻辑
自营放贷赚高额息差:大型平台通过发行资产证券化产品获取资金的年化成本可低至1.95%,但对外放贷的综合年化利率普遍在15%-24%,部分产品甚至更高,巨大的利差直接转化为平台的核心利润。 无资质也能稳赚佣金:大量没有放贷牌照的APP,只需把有借款需求的用户导流给持牌银行、消费金融公司,就能按放款规模收取导流服务费,全程不用承担坏账风险,属于零风险的流量变现。 循环杠杆放大收益:平台把海量个人消费贷款打包成资产证券化产品卖给机构投资者,提前回笼资金后继续放贷,用一笔本金撬动数倍的放贷规模,进一步放大盈利空间。 坏账早已计入商业模式:行业普遍将15%-25%的坏账率视为合理区间,高利息收入完全可以覆盖逾期损失;逾期产生的罚息、违约金本身就是平台的重要收入来源,部分平台这类收入占比可达10%-20%。
🎯 为什么偏偏精准找上你
行为数据预判资金缺口:平台通过你点外卖、网购、出行等日常行为数据,推算你的收支状况,精准识别出你信用卡账单日后、消费高峰期等资金紧张的时段,集中推送借贷信息。 算法筛选高转化人群:只要你曾经点击过借贷广告、经常在非工作时段浏览购物页面,系统就会把你标记为高意向用户,持续推送“专属额度”“免息分期”等诱导内容。 入口嵌入日常场景:借贷功能被藏在支付页、订单结算页、会员领取页等高频场景里,用“分期立减”“免费领VIP”为噱头,让你在结账、领福利的过程中顺手完成借贷开通,完全降低决策门槛。
⚠️ 你需要留意的潜在陷阱
宣传的“日息万分之几”换算成年化利率可能远超预期,部分叠加服务费、担保费后实际综合成本会大幅升高。 不少“免息”活动暗藏附加条件,提前还款、逾期后费用结构会发生变化,甚至部分免费领福利的操作,实际是在不知情中申请了贷款。 非必要的日常消费借贷很容易演变成以贷养贷,多头借贷会直接影响个人征信,后续办理房贷、车贷都会受到限制。
投资有风险,决策需谨慎。借贷行为请务必结合自身还款能力理性决策。
结语
归根结底,那些追着借钱给你的APP,不是想帮你解决问题,而是这门生意,实在是太赚钱了!
它利用的是人性中最普遍的弱点:想要更好的东西,但不想等。
平台通过算法发现你的欲望,通过支付设计降低你的防备,通过导流链条把你从一个平台卖到另一个平台。
整个过程,你甚至不需要主动做出“我要借钱”的决定。
对于普通人来说,最重要的事也许只有一件:
下次结账的时候,多看一眼默认选项。
你以为自己只是在付款,
但它可能正在为你打开一扇你并不想走进去的门。