ARTICLE · 1203540
一座AI机房烧掉300亿美元!彭博曝光天价账单:内存暴涨5倍,发电机买断到2031年
作者:罗天策编辑:谢衡载
得克萨斯州,阿比林(Abilene)
这是一座常住人口只有十来万的美国西部小城。过去,这里最出名的是牛仔、荒原和呼啸而过的狂风。但在2026年10月中旬,一张从这里流出的“工程账单”,却让整个硅谷和华尔街倒吸了一口凉气。
盖一栋摩天大楼要多少钱?几亿美元建一座现代化的跨海大桥呢?十几亿美元也就顶天了
然而,彭博社记者 Lynn Doan 联合地产巨头世邦魏理仕(Cushman & Wakefield)及彭博行业研究,把一座理论上建在阿比林附近、装机规模为 1吉瓦(1GW) 的AI数据中心拆开算了一笔细账。
账单底部的合计数字,让人几乎怀疑自己看错了小数点:300亿美元(中文媒体按区间上限折算约为 307亿美元,约合人民币2100多亿元)。
建一个放电脑的机房而已,怎么会比造三艘福特级核动力航母还要贵?这300亿美元到底烧在了哪里?
当我们顺着这张账单的十个科目逐层追查下去,才发现:钢筋混凝土只是障眼法,一场围绕芯片、内存、天然气管网和发电机的残酷围猎,已经把全球重工业供应链逼到了悬崖边上。
01第一层追查:盖楼只是“零头”,吞金巨兽藏在机柜里
在普通人的直觉里,建数据中心就是圈一块地、盖几栋厂房、拉几根网线。
但当你摊开彭博社那张精确到百万美元的十项成本拆分表,第一个反常识的“异常点”立刻跳了出来:用来“盖房子”的钱,在总账单里连十分之一都不到。
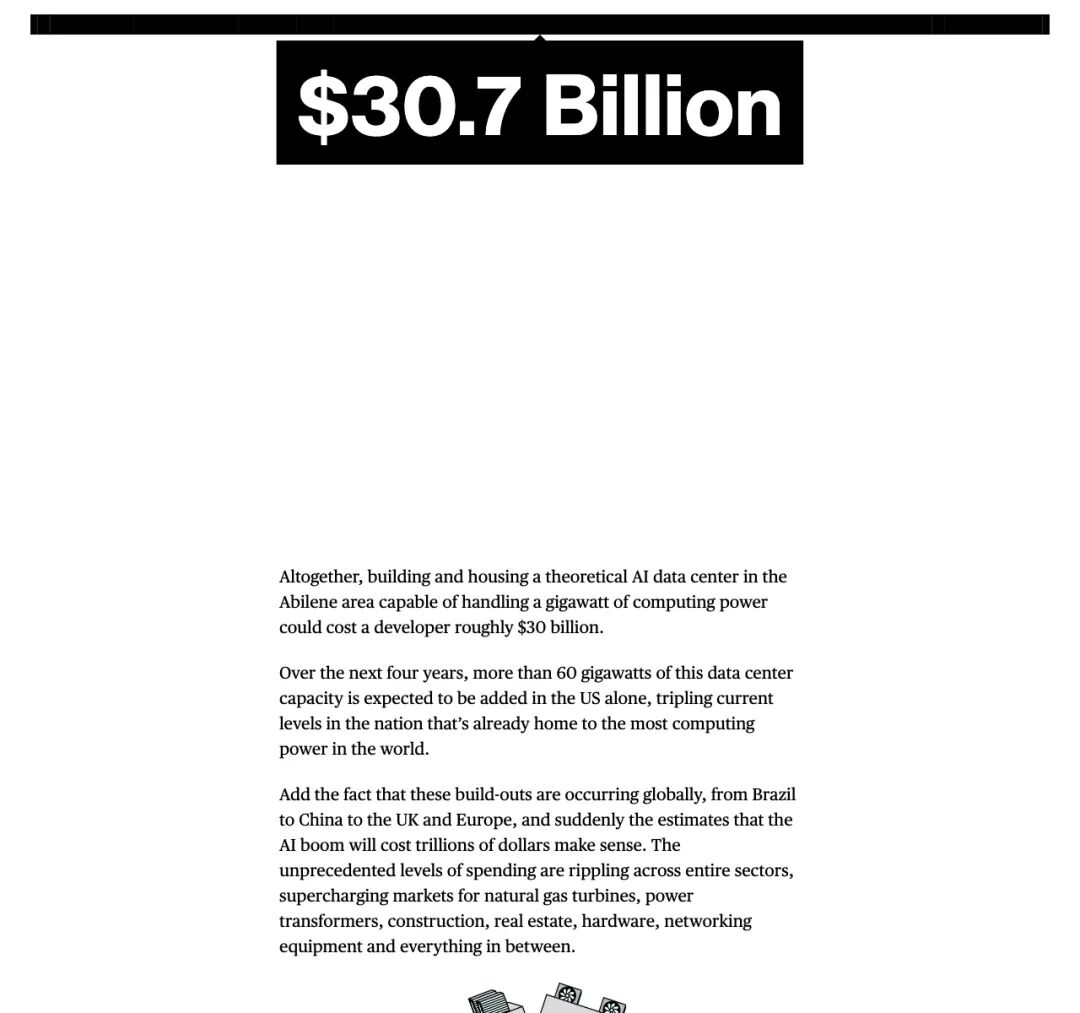
▲ 彭博社正文标出阿比林地区理论1GW数据中心总造价达307亿美元(约300亿美元)
我们来算一下这笔账
在这座300亿美元的超级工程里,买地花了 3000万到1.8亿美元,设计与工程花了 3.61亿美元,动用钢筋水泥去盖机房的施工费是 24亿美元。哪怕把这几项全加起来,也不过30亿美元出头。
那剩下的270亿美元去哪了?
答案需要先分清两个概念:数据中心的“壳”与“芯”。土建、供电、冷却和网络布线,只是把一座通了电的空壳机房立起来;吞掉天量资金的重头戏,在于往空壳里塞进去的“芯”,芯片与服务器单独一项,就高达171亿美元,直接吞掉了总账单的57%!
更有甚者,为什么今年的服务器会贵到这种程度?
顺着采购链条往下查,第二个异常数据浮出水面:短短两年内,AI服务器的平均价格翻了一倍以上;而数据中心专用的短期内存(也就是业界常说的DRAM),价格在一年之内暴涨到了原来的5倍以上!
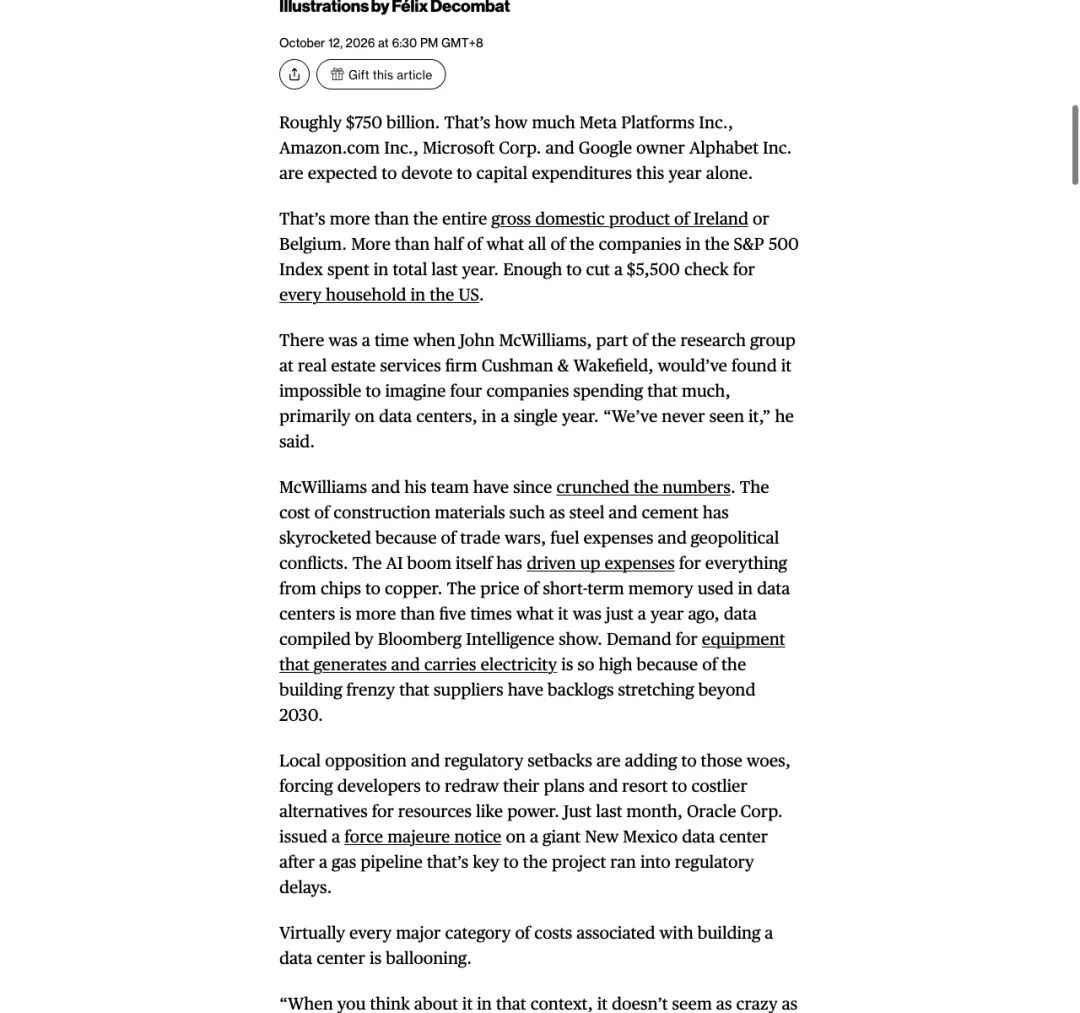
▲ 彭博行业研究数据显示,数据中心短期内存价格已超一年前的五倍,发电与输电设备积压排过2030年
如果把GPU比作厨师,内存就是厨师手边的案板。大模型训练要把海量参数瞬间喂给芯片,案板不够大、不够快,再顶级的厨师也只能干瞪眼。全球算力巨头同时疯抢高带宽内存和服务器DRAM,直接把内存变成硬通货。
紧接着袭来的是散热难题
以前的普通机房,吹吹冷气就能降温但现在的AI加速卡机柜功率密度极高,满负荷运转起来就像一排排小型火箭喷口,空气冷却根本压不住,必须上直接通到芯片或机柜的液冷系统。
在彭博的账单里,光是冷却系统就要烧掉16.6亿美元,网络布线还要花掉 10.7亿美元。硅谷社区广泛转发的浓缩口径甚至指出:在一座1GW的站点里,仅仅是把这些滚烫的服务器和液冷机组安装到位,人工与配套就得花掉约12亿美元。(注:12亿美元为社区二次转述的安装与液冷口径,对应彭博原表中的16.6亿美元冷却科目与施工调试分项;阅读时需将网络流传的二次转述口径与彭博原表的十项科目区分开来。)
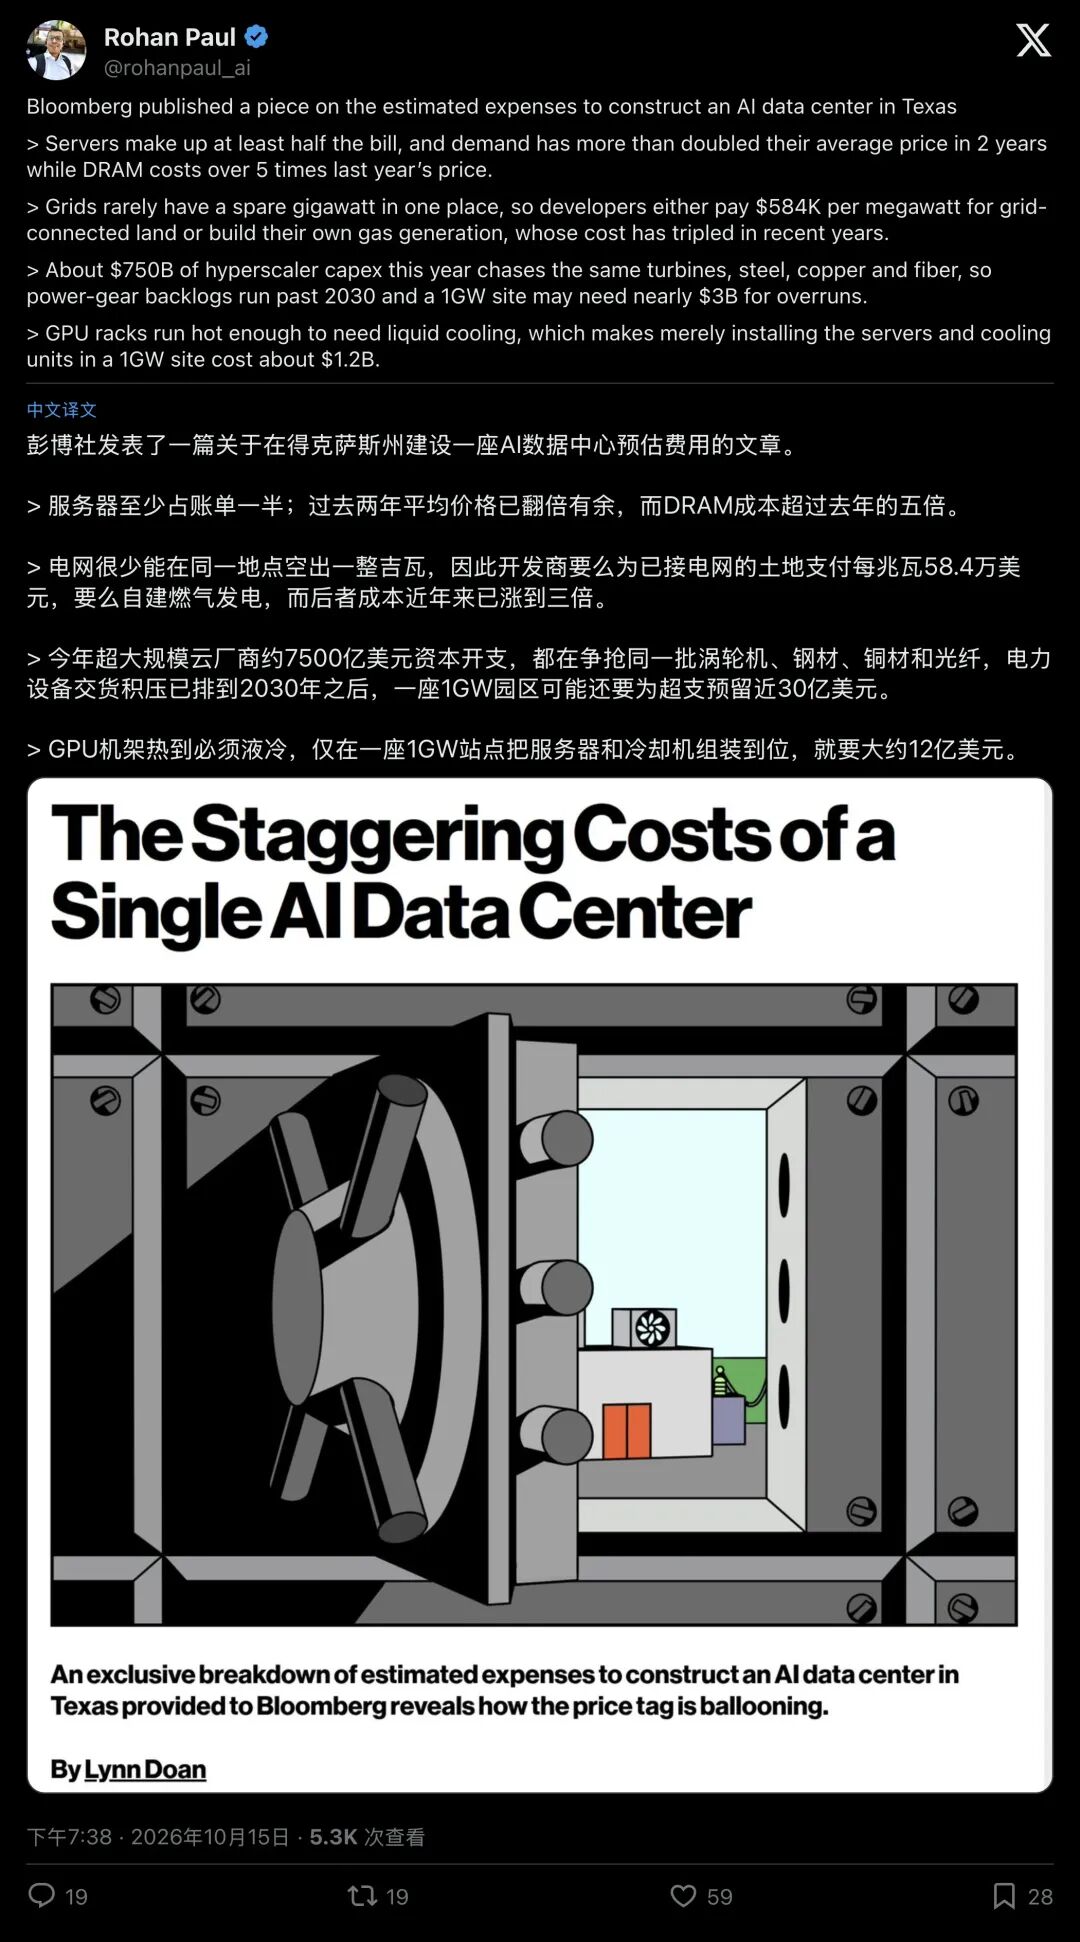
▲ AI博主 Rohan Paul 提炼的四条账单痛点引发广泛转发与热议
开发商花24亿美元盖好一座庞大的现代化厂房,充其量只算买了个“包装盒”。往盒子里装芯片、插内存、接水管,才演变成让人肉疼的无底洞。
02第二层追查:荒地暴涨十倍背后,“并网时钟”卡死硅谷
如果只是芯片和内存贵,财大气粗的科技巨头咬咬牙也就认了。毕竟今年 Meta、亚马逊、微软和谷歌母公司 Alphabet 四家公司,合计砸出了约 7500亿美元 的资本开支,这笔钱超过了爱尔兰或比利时一整个国家的年度GDP,也超过了标普500指数所有成分股公司去年资本开支总和的一半。
但当这7500亿美元冲向得克萨斯州的荒原时,调查进入了第二层:他们撞上了一堵用钞票也砸不开的墙,电。
不妨用最通俗的尺度,丈量一下 “1吉瓦(1GW)” 到底是个什么概念。
吉瓦是功率单位,1吉瓦等于1000兆瓦(MW)。按照彭博社的换算,一座1GW的数据中心,瞬时用电规模大约相当于75万户美国家庭同时开火用电。 在阿比林的荒地上拔地而起的,俨然一座昼夜不停满负荷吞噬电力的“中型工业城市”。
电网里哪有现成的“一座城市的富余电量”等着你随插随用?
这种极度稀缺,直接催生了一个畸形的地产新物种,“已通电土地(Powered Land)”。
根据 TokenPost 援引的市场数据,2026年迄今,美国主要市场“已通电土地”的均价已经飙升至 每兆瓦58.4万美元,比去年同期暴涨了51%。在得州67号公路走廊上,几年前每英亩只卖两三万美元的荒地,如今只要拿到了电网接入指标,价格就能飙到 每英亩35万美元以上,暴涨超過十倍!
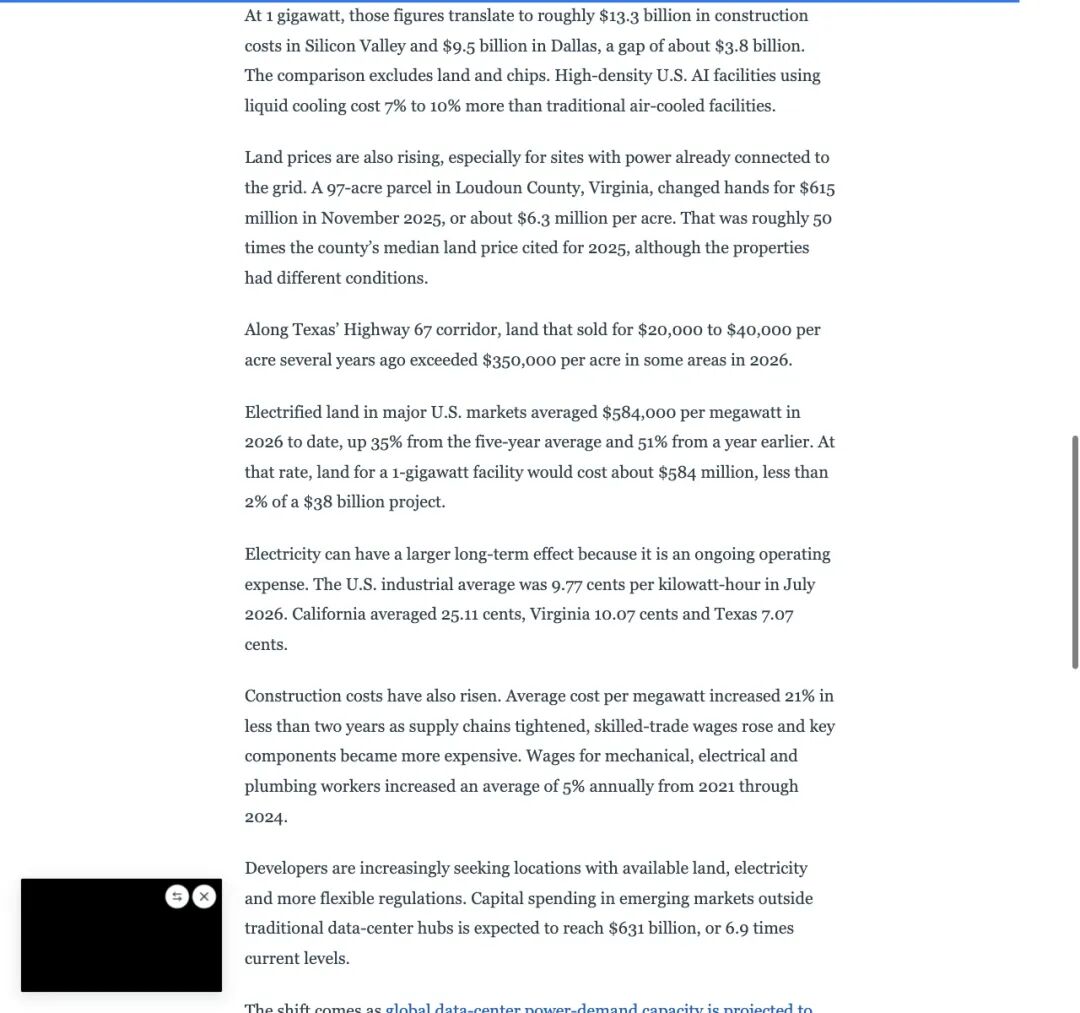
▲ TokenPost 数据显示,美国主要市场“已通电土地”均价已达每兆瓦58.4万美元,1GW土地成本约5.84亿美元
正如经济学者账号 @UtopianEcon 在彭博社评论区一针见血的留言:“芯片根本称不上瓶颈,电网并网和审批时钟才是死穴。”
▲ 网友一语中的:比起买芯片,排队等并网和拿批文才是要害死穴
为什么?因为在美国,向公共电网申请扩容1GW的变电站和跨区高压输电线,从排队审批到建成通电,周期长达 5到7年以上。
而在大模型军备竞赛里,算力集群必须在18到24个月内上线。等电网走完7年流程,公司的墓草都已经三尺高了。
03第三层追查:巨头跨界“下海造电”,把全球发电机买断到2031年
既然电网给不了电,开发商怎么把这300亿美元的机房点亮?
顺着彭博账单里高达 30亿美元的“电力基础设施” 和 27.9亿美元的“应急与准备金(超支预留)” 深挖下去,我们查到了整起事件中最魔幻的一幕:硅谷科技巨头们不装了,他们决定撕毁几十年来“插电即用”的契约,自己关起门来造发电厂!
在能源行业里,这叫 “电表后发电(Behind-the-Meter, BTM)”,俗称“厂网直连”。
简单来说,就是不再苦等公共电网审批,而是在数据中心园区的围墙里面,直接建一座专用的天然气发电厂,拉一根专线直接给机房供电。因为这一模式的爆发,今天美国数据中心的选址逻辑彻底变天了,以前大家找的是骨干光纤节点,现在开发商拿着地图找的,是得州二叠纪盆地(Permian Basin)的高压天然气主干管道和大管径压气站!
但当四大巨头拿着7500亿美元,同时冲进重工业市场抢购燃气轮机、变压器、铜材和钢材时,灾难性的供应链挤兑发生了:
- 自建电厂造价暴涨三倍
:在得州,虽然天然气气源便宜,但新建一套能扛住1GW连续负荷的天然气电站,初期设备与基建成本已经从过去的每千瓦500–800美元,飙升到了 每千瓦1500–2500美元以上。光建这座自备电厂,就得先砸进去 15亿到25亿美元。 - 全球燃气轮机被彻底买空
:看看全球燃气轮机龙头老大 GE Vernova 的账本就知道了。截至2026年中,GE Vernova 手里的燃气轮机积压订单与“机位预留协议”已经暴涨到了惊人的 116吉瓦(116GW),年底更是要冲刺125GW!其中,有大约20%(超过23GW)的订单,是由科技巨头和数据中心开发商跨界直接买断的。 - 交货期排到2031年
:GE Vernova 一年的出货能力只有20GW左右。未来五年全球重型燃气轮机的装配台位已然被锁死,现在新下的订单,得等到2031年才能拿到货! 为了抢到一个装配机位,科技大厂甚至愿意直接打款数千万美元,作为“不可退还的机位定金”。
你以为抢到发电机、挨着天然气管道就万事大吉了吗?
甲骨文(Oracle)用血淋淋的教训证明:没那么简单。彭博社在报道中点名,甲骨文在一个重大算力项目中,因为关键的供气管道遭遇当地环保审批与安全监管阻力,被迫签发了 “不可抗力(Force Majeure)” 通知,工期大面积延误。
原因很现实:1GW的天然气发电机组全负荷燃烧时,氮氧化物和温室气体的瞬时排放量,相当于一座中型城市的火电厂。在环保组织和联邦环保局(EPA)的严密盯防下,空气清洁许可(Air Permitting)和高压危化管道审批,成了横在“自备电厂”面前的第二道鬼门关。
04终极追查:三年折旧生死线,一场赌上万亿的脆弱游戏
查到这里,300亿美元的去向已经彻底水落石出:171亿买芯片服务器,30亿搞电力基建,24亿盖楼,16.6亿做液冷,10.7亿布线,还得留出近28亿美元防止工期和设备超支。
但如果把视角再拔高一层,一个关乎生死的现实疑问浮现出来:花300亿美元建这样一座怪兽机房,到底怎么回本?
在这场讨论中,两条极具穿透力的行业洞察,撕开了这笔万亿投资最脆弱的底牌。
第一张底牌:算力竞赛的本质,已经从“省电费”变成了“榨干每一兆瓦”。
在 Techmeme 转发彭博账单后,能源与算力评论账号 @WattsNext_ 算了一笔极其毒辣的账:“如果300亿美元里电力基建只占30亿,那么效率竞赛的核心,在于如何从极度稀缺的每一兆瓦电力里榨出更多Token,省下区区电费账单根本无关痛痒!”
要知道,哪怕按照研究机构 Epoch AI 给出的另一套1GW满配英伟达 GB200 NVL72 的成本模型(前期总投资约380亿美元),这台吞电巨兽一年的电费账单大约是 6亿美元。在动辄三百多亿美元的盘子里,电费本身根本不算贵,最致命的制约在于拿不到更多的兆瓦数。这也是为什么微软在同一天宣传自研芯片 Maia 300 时,核心卖点直接锚定 “每兆瓦生成的Token数量比主流GPU系统高出40%”,把芯片单价放到了次要位置。谁能在固定的1GW电力上限里榨出更多算力,谁就能活下来。
第二张底牌:三年折旧的“达摩克利斯之剑”。
Epoch AI 的模型还揭示了一个让华尔街夜不能寐的财务陷阱:
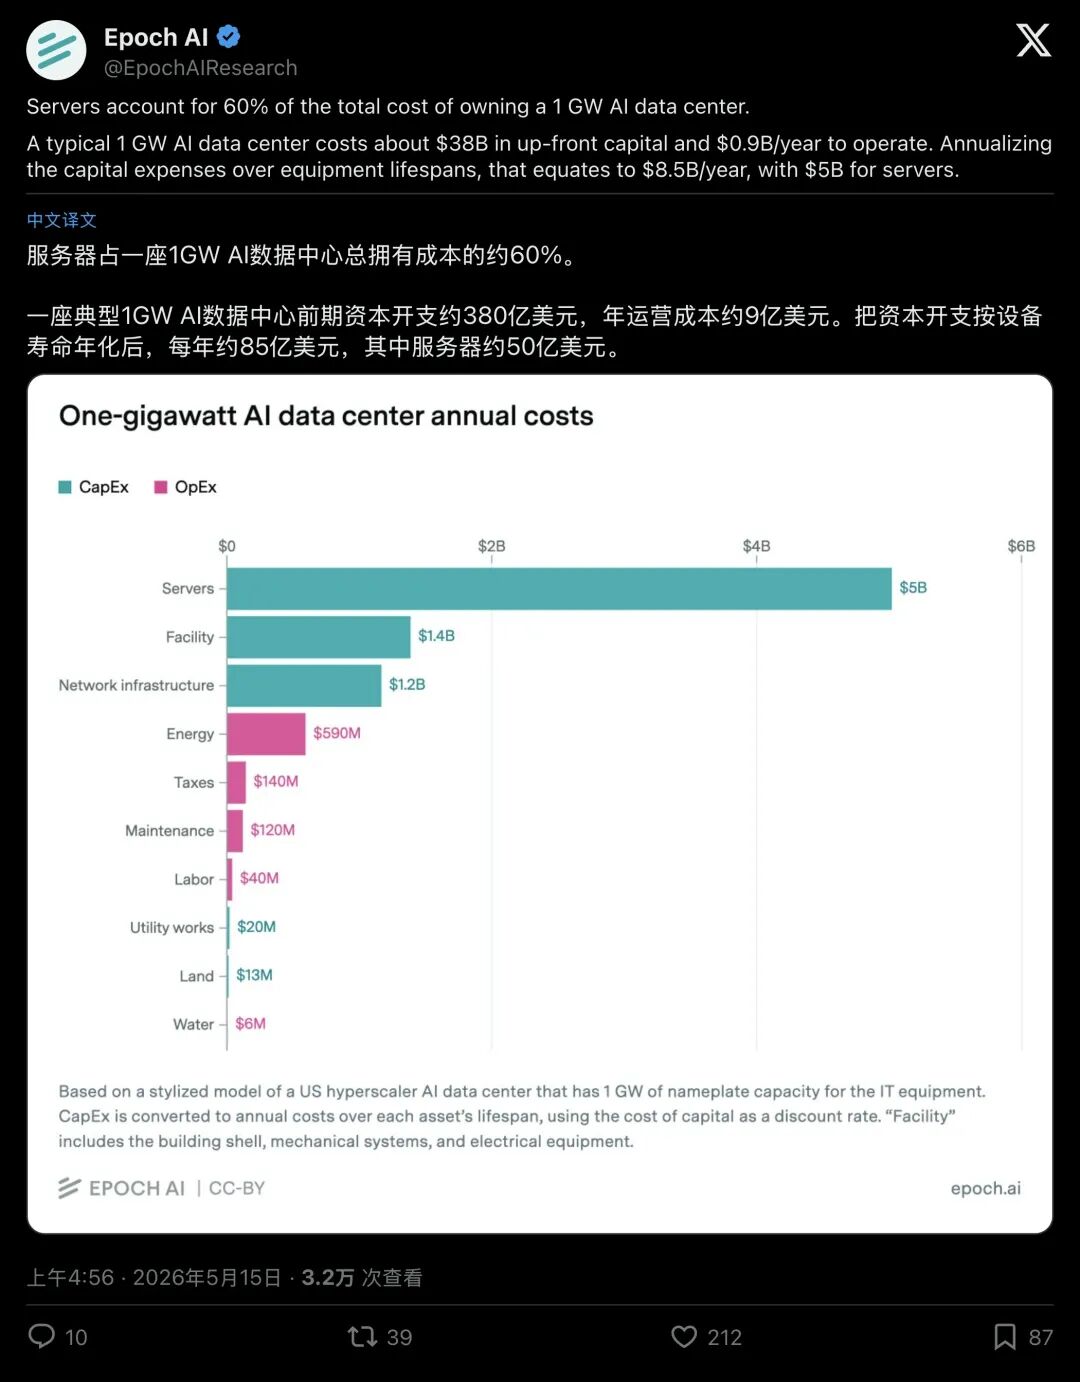
▲ Epoch AI 测算显示,1GW数据中心按服务器5年寿命年化,每年总拥有成本高达85亿美元,其中服务器折旧占60%
如果把一座1GW数据中心的前期投入按寿命分摊到每一年,在假设建筑用14年、服务器用5年的前提下,这座机房每年的总拥有成本(TCO)高达 85亿美元(其中服务器折旧就占了50亿美元,约60%)。
但问题在于:英伟达们的芯片架构正在以“一年一换代”的恐怖速度狂飙。当新一代芯片的能效比老一代高出几倍时,机房里价值171亿美元的老芯片可能根本撑不到5年,就会在商业上失去竞争力。
Epoch AI 测算,一旦服务器的有效经济寿命从5年缩短到3年,这座1GW机房每年的年化成本,将瞬间从85亿美元暴涨到120亿美元!
这就意味着,每一个动工建设1GW数据中心的巨头,都必须在机房通电的第一天起就把它100%租满,并且祈祷里面的AI大模型每天能创造出上百亿美元的真金白银。然而彭博社在文末冷冷地提醒了一个事实:直到今天,部分站在最前沿的大模型开发商,甚至还没有实现盈利。
在得州阿比林的漫天黄沙中,价值数百亿美元的混凝土、液冷管道和燃气轮机仍在昼夜不停地轰鸣组装。美国预计在未来四年新增超过 60GW 的数据中心容量,相当于要再建60座这样的吞金巨兽。
硅谷巨头们已经将真金白银尽数投入这场前所未有的算力赛跑,替芯片商和重工巨头买下了直到2031年的订单;至于AI时代的商业回报能不能赶在芯片报废的倒计时结束前兑现,全世界都在屏息等待答案。