ARTICLE · 1224516
AI 的竞争,最后会落在电上
今年做项目,遇到一类以前没见过的客户:算力中心。
他们来问的问题,和我们做了十几年的分布式项目不太一样。光伏老板问的是"我这一天能发多少电",他们问的是"我这栋楼能不能不断电,电价能不能再低一点"。
这两个问题看着隔得远,其实是一件事。
芯片不缺了,缺的是接电
前几年讨论 AI,话题都在卡上——谁能买到多少张 GPU,谁就能训更大的模型。今年这个说法变了。
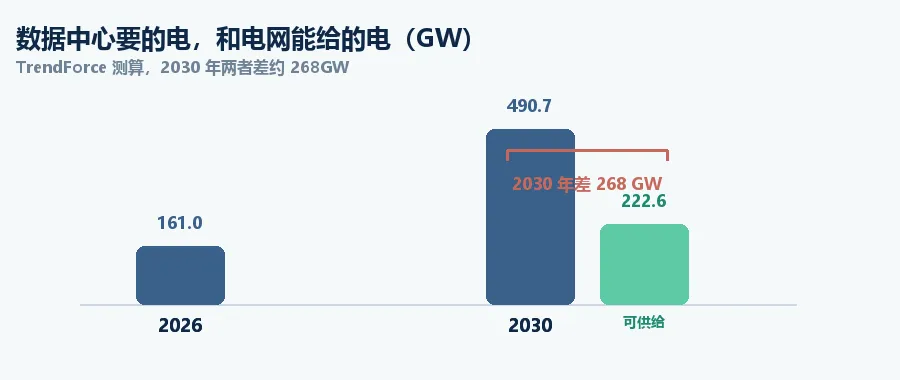
TrendForce 九月的报告把话说得很直接:AI 发展的下一个瓶颈,已经是电力和电网,不再是芯片。它算了一笔账,全球数据中心的电力需求容量 2026 年约 161GW,同比增长三成左右,而电网并网和输配电建设的速度跟不上。到 2030 年,数据中心需要的容量可能到 490.7GW,电网能提供给数据中心的只有 222.6GW,中间差着 268GW。
谷歌在 SEMICON Taiwan 上也说了同样的话。TPU 系统已经做到一百万张芯片的规模,CTO Amin Vahdat 讲,现在约束扩张的核心瓶颈是供电,不是芯片。
国际能源署的口径是,全球数据中心用电量 2025 年约 485 太瓦时,到 2030 年可能翻倍到 950 太瓦时左右。其中 AI 数据中心涨得更快,同期用电量大概要涨到现在的三倍。
翻倍这个数字不算吓人,2030 年也只占全球用电的 3% 左右。真正麻烦的是另外两件事:一是这些电得是稳定的,二是得是绿的。
稳定和绿,是两道不同的题
稳定这一头,要求比常规工业负荷高一档。大模型训练的时候,GPU 集群的功率会在毫秒级上剧烈波动,任务一旦中断,损失不是重算一遍那么简单。功率密度这几年涨得也很凶,NVIDIA 的架构演进让单机柜从 13kW 做到了 600kW,五年时间。
要毫秒级切换,要长时稳定输出。传统做法是配柴油发电机兜底,但柴油机启动有个时间差,这段空白现在越来越多由储能补上。
绿色这一头,是国家数据局给枢纽节点新建算力设施划的红线:绿电应用占比要到 80% 以上。多个部门的行动计划里还要求,新建大型数据中心的 PUE 降到 1.25 以内,枢纽节点不得高于 1.2。
这两条放在一起,就有点难办了——风光发电靠天吃饭,算力负荷分秒不能断电。一边是间歇性的电源,一边是刚性的负荷,中间必须有人做缓冲。
做缓冲的,就是储能和微电网控制。
于是这件事变成了一个分布式能源问题
内蒙古包头,海博思创的储算一体化项目 9 月 29 日开工,是公开报道里的全国首个储算一体化示范工程。它的做法值得看一眼:电网侧储能电站和分布式智算中心耦合共建,用储能系统替代了算力中心的柴油备用发电设备。
一次性建设成本降下来,绿色电力的稳定供应也接上了。运行逻辑是"算随电走、电随算调"——绿电富余、电价低谷的时候吸纳超发的风光电量,用电高峰的时候给算力集群稳住供电。
远景在乌兰察布投运的银河智算中心也是同一个思路。园区设计总容量超过 2GW,80% 的电力来自就近的风电场,备用电源用电池储能替代了柴油发电机。
这两个项目的共同点:源、网、荷、储一起做。发电在哪、储能配多大、负荷怎么调,是一套设计里出来的,不是各管一段。
再往南看,广东今年走出另一条路。
韶关是华南唯一的国家数据中心集群,2026 年 1 到 7 月,数据中心集群用电量同比增速 317.9%。它的解题方式是让算力负荷参与电力市场:韶关、广州、湛江三大算力集群接进了省级虚拟电厂平台,5 月 14 日,中国联通韶关、中国移动广州和湛江三个大型数据中心集群,通过"粤能投虚拟电厂运营平台"首次参与现货市场交易结算。
现货电价高的时候把非紧急的算力任务挪开,电价低的时候多做。依托电价预测做分钟级响应,不影响企业正常业务。南方电网的公报里说,这是国内首单大型数据中心虚拟电厂现货交易。
负荷参与调节这一步迈出来,数据中心就不再只是用电户了,它同时也是电网的调节资源。
政策已经把这件事定成必答题
2026 年的《政府工作报告》里,"算电协同"第一次被写进去。同年 4 月 8 日,国家发展改革委、国家能源局、工业和信息化部、国家数据局联合印发《关于促进人工智能与能源双向赋能的行动方案》(国能发科技〔2026〕34 号),部署 29 项重点任务,提出到 2027 年初步构建安全、绿色、经济的能源保障体系,到 2030 年人工智能算力设施的清洁能源供给保障能力达到世界领先水平。
文件里几个抓手很具体:探索百万千瓦级算力设施与配套能源系统协同建设,鼓励配置构网型储能,把可再生能源利用方案、PUE、绿电消费占比、余热回收列为新建及改扩建算力设施的节能降碳审查核心内容。
绿电直连的政策也在往前走。发改能源〔2025〕650 号第一次在国家层面明确了绿电直连的形态和要求,当时还只能一对一;发改能源〔2026〕688 号把口子放开到一对多——多个独立法人的数据中心可以组团共享一套新能源、储能和输电专线,分摊建设成本,中小型数据中心也能进来。政策里写明优先支持算力设施。
9 月 11 日的国常会又做了一次安排,要求推动算电协同、算网融合,加快绿电直连、源网荷储等项目落地。
从 650 号文到 688 号文,前后一年多,绿电直连从单用户试点走到了多用户共享。这个速度说明事情本身有多急。
这件事和我们的关系
把上面这些捋一遍会发现,算力中心要的东西,和我们平时给用户做的分布式项目是同一套。
它要光、要风——绿电占比 80% 的红线摆在那,西部那些风光资源好的地方成了算力选址的首选。它要化学储能——做毫秒级切换、做长时平移、替掉柴油机。它要微电网控制——源荷储怎么协同、并离网怎么切、负荷怎么调。它还要有人把账算清楚——容量电价怎么谈、现货怎么参与、绿电直连方案怎么报批。
这四件事,正是我们的技术底盘;而我们这些年一直在做的购售电市场服务,在这里就是变电站选址、容量申报、市场交易策略那些具体的活。
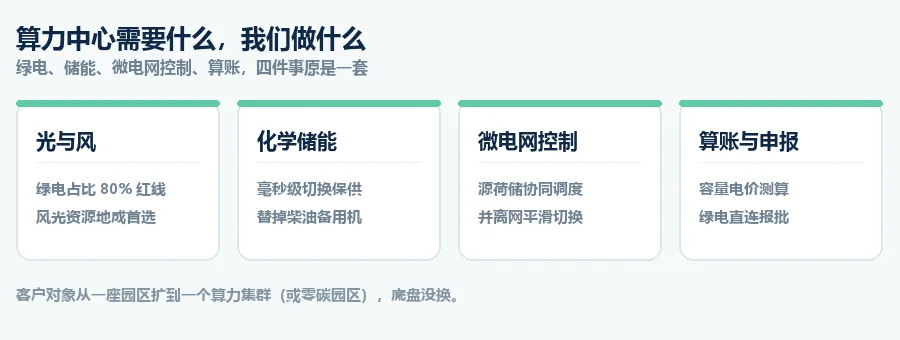
差别在客户对象。以前我们对着的是一个工厂、一座园区,现在可能是数据中心,也可能是零碳园区——一个园区里几十家、上百家企业共用一套电源和储能。
我们今年接到的咨询里,已经有不少是这类问题:绿电直连怎么设计、储能配多大才既够保供又不浪费、算力负荷能不能参与调峰。
一句话说完
有一句话被反复引用:算力的终点是电力,电力的终点是绿电。前几年听着像口号,今年落成了具体的文件号、项目名和发改价格。
7000 亿千瓦时还是 8000 亿千瓦时——业内对国家能源局 2030 年算力用电量的预测有点分歧,这个数字最终落在哪,其实不取决于电网能发多少电,中国的年发电量早就是全球第一。变量在算力愿不愿意、能不能够把自己从一个刚性负荷变成可调度的负荷。
往后几年,谁家能把这份电力方案做得更稳、更便宜、更绿,谁就更可能拿到算力时代的入场券。