ARTICLE · 1293972
银行App登不上≠出事,3.79%“类活期”高收益
大家好,我是小兔。
一、App登不上 ≠ 银行出事
先复盘10月28日这个小插曲:某民营银行App上午突然登不上去,"害怕""有通知吗"的追问在储户群里刷了屏,甚至有人联想到最坏的情况。结果11:02就有人冒泡——恢复正常了,前后不过几分钟。
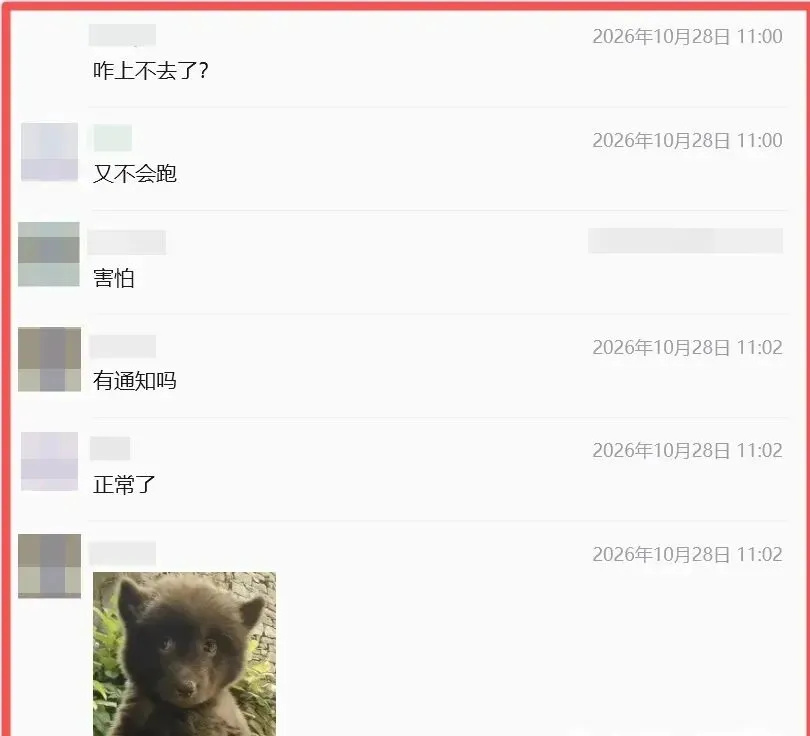
10月28日上午某民营银行App登录故障的讨论(已隐去用户信息)
App登录失败,常见原因无非几种:系统维护、版本升级、风控拦截、网络波动——和银行的经营状况、资金安全没有必然联系。判断一家银行是否真的出问题,看的是三样东西:监管的官方公告(接管、批复类)、存款保险标识、以及本息兑付是否正常,而不是App能不能打开。
更硬的底气来自监管态势:目前19家民营银行中已有15家被叫停或限制个人异地存款(比此前的14家又多了一家)。监管在做的是主动压降规模、管住揽储来源——这是风险防控动作,恰恰说明风险在收敛,而不是爆发。
安心底线:正规银行存款受《存款保险条例》保障,单家银行本息50万元以内全额偿付。买了存款,安安心心持有即可,App打不开不等于钱没了。
二、"3.79%类活期":看清发行方再上车
再看被疯抢的那款产品。全名"春系列诚享7天持有期33号A类份额"——名字里出现了"份额""持有期""A类",这些是理财产品的典型命名方式,不是存款的叫法。
它的产品详情页写得明明白白:本产品由北银理财发行与管理,新网银行作为代销机构,不承担产品的投资和兑付责任。3.79%是"成立以来年化收益率"——历史业绩,不预示未来收益,页面自己也标注了"理财产品过往业绩不代表其未来表现,投资需谨慎",风险等级为R2中低风险、固定收益类。
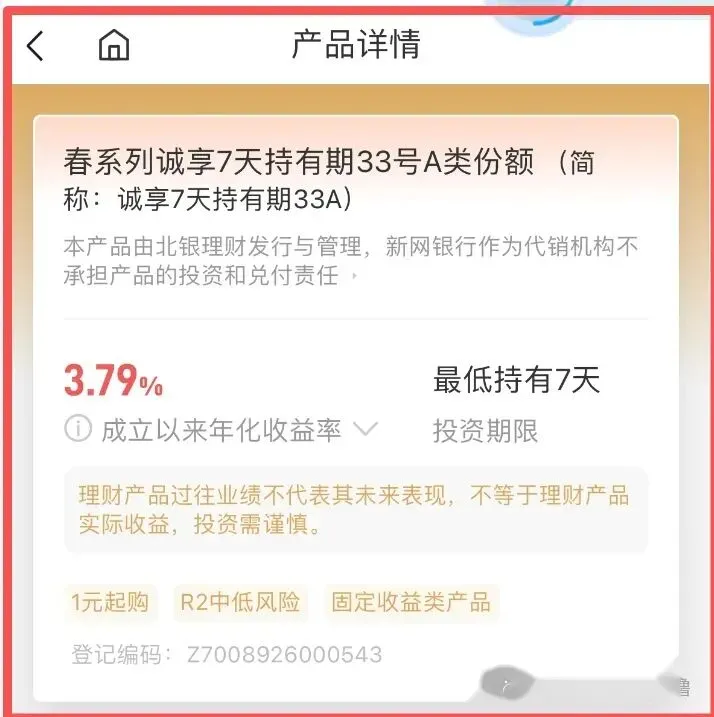
产品详情页:发行方为北银理财,代销机构不承担兑付责任
平心而论,这类产品的流动性确实不错:最低持有7天后随时可赎回、1元起购,门槛远低于5万起的7天通知存款,作为活期资金的"加强版"备用金有它的价值。但它不是存款——收益不承诺、本金不保本,这一点必须先想清楚再上车。
三、当下真正的高息存款,长这样
如果目标就是"正儿八经的存款",目前市面上的高性价比产品集中在两类(截至2026年11月1日):
两点提醒:一是积分类的"综合利率"要把权益折算收益单独算账,到手可能打折;二是异地限制还在一家家收紧,长期高息额度越来越像"限时供应",看到合适的要趁早——但不必为追利率仓促搬家。
四、储户的三条原则
① 分清属性——下单前先看发行方和登记编码:存款认电子存单和存款保险;理财认发行机构名称和风险等级(R1-R5)。② 别被吓到——App故障、页面打不开,先等一等、看官方公告,不要自己吓自己。③ 算净账——积分、活动权益类收益按打折预期做规划,纯现金利率才是第一口径。
小兔点评:恐慌和疯抢,往往来自同一种东西——信息不对称。App登不上就联想到跑路,看到"3.79%类活期"就当成存款,都是没把产品边界看清楚。把发行方、保障机制、收益口径这三件事弄明白,你会发现:真正该慌的时刻很少,真正该贪的时刻更少。
存款市场还在变化中,小兔会持续跟踪,有关键动态随时更新。
欢迎关注、转发、点赞、分享。
免责声明:本文仅为个人经验分享与公开信息整理,不构成任何投资建议或存款推荐。理财非存款、产品有风险,投资须谨慎;存款受存款保险保障。
加入高息存款群,关注公众号,回复:进群,或者添加微信lanzaishuo。