ARTICLE · 1310998
AI工具将给保险业带来颠覆和重构 ——用deepseek对比两款少儿重疾险的实操分享
PART一
过去,读完、读懂保险条款,并且对比同类产品的优劣势,这是一个非常费事烧脑的的事情。
对于保险客户来说,看到保险条款就头大,几乎有客户认真看完过保险合同条款,只能依靠保险销售的诚信和专业。
对于保险销售人员来说,由于立场身份和专业能力的局限性,其本身也很难完全的客观公正。为何这样说?立场身份的局限,指受聘于某一家保险公司的代理人或保险经纪人,也会一定程度上受限于所代理的产品范围。专业能力的局限性,主要是由于保险条款的专业术语多、文字繁复、语句生涩,例如,一份重疾险条款通常有7-10万字,A4纸小五号字体60页到80页,重疾险通常有120多个重疾病种,即使非常有专业信仰的保险从业者,也很难将每一个同类产品进行全面客观的对比分析。
现在,有了AI工具,这些问题将很大程度得到解决。
我们团队实操了一下,用deepseek对比目前市场比较受欢迎的两款少儿重疾险:《北京人寿京康宝宝D款重大疾病保险》(大黄蜂17号)与《复星联合妈咪保贝爱常在C款》(妈咪保贝哪吒守护)。其过程,让我们大为惊叹。
先抛这次实操的结论和感想:
▲ AI能用极短的时间读懂并对比产品条款,信息不对称问题将得到极大改善,这势必将对保险产品销售逻辑和销售行为进行深度重构。
▲不会运用AI工具的保险销售人员必将被市场淘汰,因为你的客户已经在使用AI了解保险产品。
▲ 未来,AI仍无法替代真正专业的顶尖保险销售人员,因为运用AI工具的过程需要专业能力来准确提问,并对结论做出审核和评判,从而找到影响购买决策的关键信息。
PART二
下面,具体分享一下运用DP对两款重疾的比较分析过程:
(一)
首先,上传两个产品的条款文本,
接着输入指令:对比这两个保险条款的重大疾病的病重类别差异、保险责任,制作成表格形式
系统经过86秒阅读和思考,
输出结果:
表1:基础信息与病种类别差异
对比项 | 北京京康宝宝D款 | 复星妈咪保贝爱常在C款 | 主要差异 |
合同类型 | 少儿重疾主险 | 少儿重疾主险 | 同类 |
投保年龄 | 0—17周岁(出生满28日) | 符合承保条件者,按少儿产品保单约定 | 北京明确0—17岁 |
保险期间 | 终身/至85周岁 | 条款出现终身、至70周岁、30年计划,按保单约定 | 北京可至85岁;复星计划更灵活 |
等待期 | 180天,意外无等待期 | 180日,意外无等待期;先天性疾病责任无等待期 | 基本一致;复星先天责任无等待期 |
重度/重大疾病 | 125种 | 135种 | 复星多10种 |
中度疾病 | 30种 | 30种 | 数量相同,病种列表不同 |
轻度疾病 | 43种 | 50种 | 复星多7种 |
特定疾病 | 20种,额外给付120% | 20种少儿特定疾病,额外给付130% | 复星比例高10%,病种不同 |
罕见疾病 | 20种,额外给付200% | 20种少儿罕见疾病,额外给付200% | 比例相同,病种不同 |
特定意外重度疾病 | 13种,额外给付类别 | 无此独立类别 | 北京有 |
先天性疾病 | 无独立给付责任 | 5种,给付20%,3岁前 | 复星有 |
少儿自闭/孤独症 | 少儿重度自闭症30% | 少儿重度孤独症30% | 类似,均限0/1岁投保、3—7岁 |
严重抑郁症 | 有,10% | 无 | 北京有 |
严重肥胖手术 | 无 | 有,20% | 复星有 |
病种结构 | 前28种为2020版行业重疾;额外病种;特定意外13种为额外给付类别,不增加重疾总数 | 前28种为2020版行业重疾;额外病种更多;先天5种为独立给付类别 | 复星重疾/轻症数量多;北京特定意外和抑郁为特色 |
主要病种差异举例:
•复星重疾总多10种,典型多出包括:严重肺结节病、细菌性脑脊髓膜炎、严重脑桥中央髓鞘溶解症、横贯性脊髓炎后遗症、原发性脊柱侧弯矫正手术、严重结核性脑膜炎、严重出血性登革热(北京仅在轻症层级有出血性登革热)、严重脊髓血管病后遗症等。
•北京重疾列表中有结核性脊髓炎、严重川崎病并发症、严重幼年型类风湿性关节炎、脊髓灰质炎导致的瘫痪、重症手足口病等;复星部分以不同名称/定义覆盖或放在其他层级。
•北京少儿特定疾病包含川崎病并发症、严重癫痫、严重幼年型类风湿、脑炎后遗症、脊髓灰质炎瘫痪、重症手足口病、结核性脊髓炎等;复星少儿特定包含库鲁病、严重脑损伤、重症肌无力、杜氏肌营养不良、肝豆状核变性、斯蒂尔病、血友病等。
•复星罕见疾病含肾上腺脑白质营养不良、婴儿进行性脊肌萎缩症、严重多发性硬化、肺孢子菌肺炎等;北京罕见疾病含尼曼匹克病、阵发性睡眠性血红蛋白尿、黑斑息肉综合征、Castleman病等。
表2:重大疾病及相关保险责任对比
保险责任 | 北京京康宝宝D款 | 复星妈咪保贝爱常在C款 | 差异要点 |
轻度疾病金 | 30%,每种一次;轻+中累计6次 | 30%,每种一次;轻+中累计6次 | 比例同,病种43 vs 50 |
中度疾病金 | 60%,每种一次;轻+中累计6次 | 60%,每种一次;轻+中累计6次 | 比例同,病种列表不同 |
首次重度/重大疾病 | 100% | 100% | 相同 |
重疾多次给付 | 可选二:第2/3/4次120%/140%/160%,间隔一般1年,癌症180日 | 可选方式一/二:方式二第2/3/4次120%/140%/160%,间隔365日、癌症180日;方式一第2/3次120%,同一重疾间隔730日可再赔 | 复星方式一同一重疾可再赔;北京无 |
癌症多次/医疗津贴 | 可选三:第1/2/3/4次及以后40%/50%/30%/50%,间隔1年/3年 | 可选:首次额外50%、第二次40%、第三次30%、第四次及以后50%,间隔365日/1095日 | 北京首40次50;复星首50次40 |
特定疾病额外 | 首次120%,一次 | 少儿特定130%,一次 | 复星高10% |
罕见疾病额外 | 首次200%,一次 | 少儿罕见200%,一次 | 比例相同 |
特定/罕见多次额外 | 可选二:特定多次120%、罕见多次200%;特定+罕见累计4次 | 方式一:特定多次130%3次、罕见200%3次;方式二:特定130%2次、罕见200%2次 | 北京特定比例低但累计4次;复星比例高但次数少 |
特定意外重疾额外 | 首次20%;多次20%,累计4次 | 无 | 北京有 |
重疾拓展金 | “恶性肿瘤—重度”拓展100%:轻癌/原位癌后重癌 | 重大疾病拓展60%:60岁前且此前有轻/中症获赔 | 北京针对癌症;复星针对重疾但比例低、条件不同 |
移植额外给付 | 特定疾病移植80%,18岁前,骨髓/干细胞/器官移植 | 特定疾病移植100%,18岁前,仅5种重疾且达到重大器官移植/造血干细胞移植标准 | 复星比例高但范围窄 |
重疾增长/保费补偿 | 首次重疾增长金=基本保额×6%×保单年度数,上限108%(18岁前);重疾/中症保费补偿=累计所交保费 | 无 | 北京有 |
豁免保险费 | 轻/中/重疾豁免 | 轻/中/重疾豁免 | 相同 |
身故/全残 | 可选一:18岁前max(累计所交保费、现金价值);18岁后基本保额;与首次重疾仅给付一项 | 可选:18岁前累计所交保费;18岁后100%基本保额;与首次重疾/疾病终末期合计一种一次 | 北京18岁前取max;复星仅累计保费 |
疾病终末期 | 无单独责任 | 可选:18岁前累计所交保费;18岁后100%;与身故/全残选择一致 | 复星有 |
疾病关爱金 | 可选四:60岁前轻10%、中30%、重100% | 可选:60岁前或前10年,重110%、中50%、轻10% | 复星重/中更高,北京轻同 |
首次疾病陪护金 | 无 | 可选:重3%×12次、中2%×12次、轻1%×12次,30岁前首次符合条件 | 复星有 |
表3:少儿特色、医疗及其他责任对比
责任 | 北京京康宝宝D款 | 复星妈咪保贝爱常在C款 |
少儿重度自闭/孤独症 | 30%,0/1岁投保,3岁后至7岁前 | 30%,0/1岁投保,3岁后至7岁前 |
少儿严重抑郁症 | 10%,3岁后至18岁前,730天内住精神病专科病房超30天 | 无 |
严重肥胖手术 | 无 | 20%,投保0—6岁,18岁前,严重肥胖特定合并症并接受特定减重代谢手术 |
先天性疾病 | 无独立给付 | 5种,20%,3岁前 |
白血病特药费用医疗 | 无 | 25岁前,年200万、总400万,100%/60% |
一般医疗/门急诊住院津贴 | 无 | 仅终身计划:前10年每年0.1%基本保额,累计1%;门急诊住院每次0.05%基本保额,每年1次,与一般医疗共享额度 |
质子重离子关爱 | 50%,30岁前 | 无 |
特定住院治疗津贴 | 可选五:18岁前非重/中/轻疾病,个人承担医疗费≥5万,给5万,一次 | 无 |
健康管理服务 | 无 | 有 |
等待期内轻/中症处理 | 轻/中对应整类责任终止,合同继续 | 仅该种轻/中及该种豁免不承担,合同继续 |
等待期内重疾/身故/全残 | 退已交保费,合同终止 | 退已交保费,合同终止 |
表4:核心差异总结
维度 | 北京京康宝宝D款 | 复星妈咪保贝爱常在C款 |
重疾病种 | 125种 | 135种,多10种 |
轻症病种 | 43种 | 50种,多7种 |
中症病种 | 30种 | 30种,数量同、列表不同 |
特定/罕见 | 特定20种额外120%,罕见20种额外200% | 少儿特定20种额外130%,罕见20种额外200% |
额外类别 | 特定意外重疾13种额外20%;无先天独立给付 | 先天性疾病5种20%;无特定意外重疾独立类别 |
重疾多次 | 第2/3/4次120/140/160% | 方式二同;方式一同一重疾730日可再赔 |
癌症多次 | 首40/次50/三30/四+50% | 首50/次40/三30/四+50% |
特色责任 | 癌症拓展100%、重疾增长金、重疾/中症保费补偿、质子重离子50%、严重抑郁症10%、特定住院津贴5万 | 重大疾病拓展60%、白血病特药、一般医疗/门急诊津贴、肥胖手术20%、先天疾病20%、疾病终末期、陪护金 |
等待期内轻中症 | 对应整类责任终止 | 仅该种责任终止,相对宽松 |
结论:
•若看重重疾/轻症病种数量、先天性疾病、白血病特药、一般医疗/门急诊津贴、同一重疾间隔730日再赔,复星C款条款责任更丰富。
•若看重特定意外重疾额外给付、癌症拓展100%、重疾增长金、重疾/中症保费补偿、质子重离子、严重抑郁症、特定住院津贴,北京京康宝宝D款更有特色。
•两者特定/罕见病种并不完全相同,不能只按“20种/20种”判断;需逐病种看定义。
一般情况下,做到这一步对比,需要非常有经验的保险从业人员用至少1个工作日完成,还不一定有这么全面准确。
(二)
但作为行业精英都知道,面对真实销售场景,肯定就不会仅仅停留在这一步。
就以上的对比,我们很容易看出,妈咪保贝的保险责任更全,但是其保费也更高。
以0岁女童投保50万基本保额,均选择20年交为例,北京人寿京康宝宝的保费是7705元/年,复星联合妈咪保贝娜扎守护的保费是8314元/年。
问题来了:客户问,每年多交609元,有没有必要?该如何做专业建议。
回答这个问题,我们就需要追问一个问题:
妈咪保贝比起大黄蜂多出的保险责任对于客户来说是否是必要的?
经过条款对比,我们知道,妈咪保贝比起大黄蜂多出的保险责任主要有5个方面:
1. 重疾多10个病种。
2. 一般医疗门急诊津贴,限额5000元。
3. 对少儿白血病特药的保险责任,每年200万,累计400万。
4. 第4,5种先天性疾病的保障,基本保额的20%。
5. 同一重疾间隔730日再赔。
(三)
需追问:关于第1个问题,妈咪保贝究竟多出了哪些病种?
如果人工比对,可能需要大半天,直接看花眼,都可能无法完成任务。因为,各家保险公司在28种监管统一的重疾之外,对其他近100种重疾的范围和定义都不同,且排列顺序也不同。
用DP,39秒即完成对比。
输入指令:从条款分析,妈咪保贝比京康宝宝多的10种重疾病种有哪些?
输出结果如下:
从条款文本看,复星妈咪保贝C款重疾135种,北京京康宝宝D款重疾125种,数量上净多10种。但不能机械地说“复星比北京多出恰好这10个病种”,因为两款条款存在名称差异、定义差异、层级差异:有些病种北京放在轻症/中症,复星放在重疾;同时北京也有复星重疾列表中没有的病种,二者互相抵消后才是净多10种。
1. 先说明:为什么不能简单列“10种”
•名称不同但可能对应:如“双耳失聪” vs “双耳失聪-3周岁始理赔”;“严重川崎病” vs “严重川崎病并发症”;“严重脊髓灰质炎” vs “脊髓灰质炎导致的瘫痪”;“严重进行性核上性麻痹” vs “进行性核上性麻痹”等。
•层级不同:北京把“胆道重建手术”“严重甲型及乙型血友病”“出血性登革热”放在轻症,复星把对应病种放在重疾。
•北京也有复星重疾列表没有的病种:如严重骨髓异常增生综合征、尼曼匹克病、阵发性睡眠性血红蛋白尿、黑斑息肉综合征、Castleman病等。这些会抵消数量差。
2. 复星重疾列表有、北京重疾列表没有的较明确病种(候选)
复星C款重疾病种 | 北京京康宝宝D款情况 |
胆道重建手术 | 北京放在轻症第35项 |
库鲁病 | 北京重疾列表无 |
严重继发性肺动脉高压 | 北京只有“严重特发性肺动脉高压”,无继发性重疾 |
杜氏肌营养不良症 | 北京重疾无;中症有“中度肌营养不良症” |
斯蒂尔病 | 北京重疾无;有“严重幼年型类风湿性关节炎” |
延髓空洞症 | 北京重疾无 |
心脏粘液瘤切除术 | 北京重疾无 |
严重甲型及乙型血友病 | 北京放在轻症第34项 |
亚急性硬化性全脑炎 | 北京重疾无 |
横贯性脊髓炎后遗症 | 北京重疾无 |
原发性脊柱侧弯的矫正手术 | 北京重疾无 |
终末期肺病 | 北京重疾无;有“严重慢性呼吸衰竭” |
进行性风疹性全脑炎 | 北京重疾无 |
闭锁综合征 | 北京重疾无 |
皮质基底节变性 | 北京重疾无 |
异染性脑白质营养不良 | 北京重疾无;有“肾上腺脑白质营养不良” |
严重气性坏疽 | 北京重疾无;有“溶血性链球菌引起的坏疽” |
严重出血性登革热 | 北京放在轻症第32项“出血性登革热” |
严重脊髓血管病后遗症 | 北京重疾无 |
严重肺结节病 | 北京重疾无 |
严重结核性脑膜炎 | 北京重疾无;有“结核性脊髓炎” |
细菌性脑脊髓膜炎 | 北京重疾无 |
肌萎缩脊髓侧索硬化后遗症 | 北京重疾只有“严重运动神经元病” |
严重脑桥中央髓鞘溶解症 | 北京重疾无 |
3. 如果只按“名称机械比对”选10个较明确的
可列为:胆道重建手术、库鲁病、严重继发性肺动脉高压、杜氏肌营养不良症、斯蒂尔病、延髓空洞症、心脏粘液瘤切除术、严重甲型及乙型血友病、亚急性硬化性全脑炎、横贯性脊髓炎后遗症。
但要注意:这10个只是“复星重疾有、北京重疾列表无”的候选前10,并不是严格意义上“复星净多出的全部10种”。因为北京也有复星没有的重疾病种,且部分病种在北京以轻症/中症或其他名称存在。
结论:复星重疾总数比北京多10种,但逐项比对后,复星独有重疾病种不止10个,北京也有少量独有重疾病种,净差为10。
以上结论客观而全面,从业20年的人恐怕也难以匹敌。
(四)
继续追问:关于第3个特色条款,少儿白血病特药的保险责任是否必要?
这就需要进一步搞清楚两个问题:
少儿白血病的发生概率是多少?
特药的报销范围是否有药品清单?(用大白话,也就是说哪些特药会真正得到理赔?)
这两个问题如果要从网络搜索颇费时间,直接问DP简单很多:
1.输入指令:白血病在儿童罹患的重疾中占比大概是多少?
用时5秒,查阅16个网站
输出结果:
在儿童重疾理赔中,白血病的占比通常在20% 左右,是排名第一的单一病种。但在不同保险公司的统计数据中,这一比例波动很大,从15% 到超过50% 不等。
在儿童恶性肿瘤内部,白血病更是占据了30% 至40% 的核心地位。
这些数据也解释了为什么在评估少儿重疾险时,产品对“白血病”这一特定疾病的额外保障(如作为“少儿特定疾病”提供额外赔付)会成为一个非常关键的考量点。
2.输入指令:全文搜索复星C款最新的《白血病特定药品清单》
输出结果:
根据公开可查的信息,无法直接找到复星C款(妈咪保贝爱常在C款)完整、独立的《白血病特定药品清单》。
同时DP给出了获取清单的方式,这必须大大点赞:
💡 如何获取这份关键清单?
既然公开网络无法直接获取,你可以通过以下官方渠道来获取最准确、最新的清单:
1. 查阅保险合同:清单是保险合同的重要组成部分,在你投保后收到的正式合同文件中会明确附有该清单。
2. 访问官方投保页面:在复星联合健康保险的官方投保页面,通常会在“产品条款”或“保障详情”部分提供清单的下载或查看链接。
3. 咨询官方客服:直接致电复星联合健康保险的客服热线,要求其提供妈咪保贝爱常在C款当前适用的《白血病特定药品清单》。
4. 联系保险顾问:如果你是通过保险经纪人购买的,可以直接联系你的顾问获取这份文件。
于是,我们回到公司提供的文件包,找到了这个药品清单:
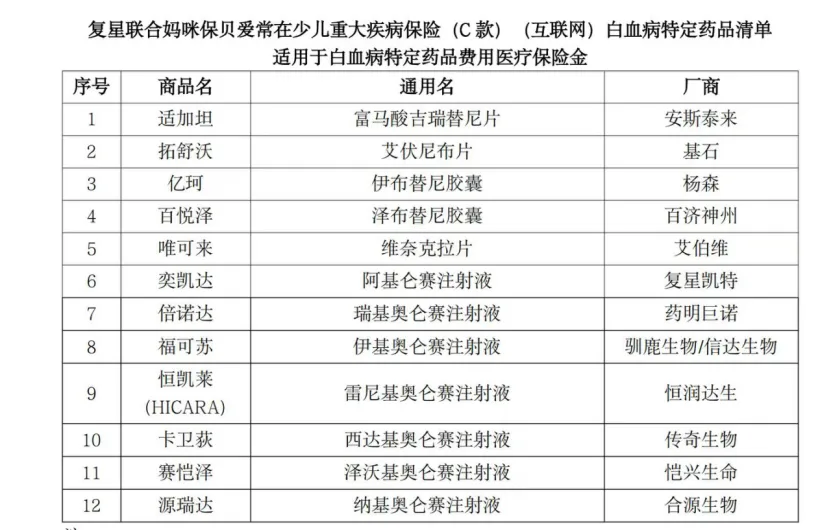
显然,这12种特定药品数量是很有限的,继续追问DP:
输入指令:这个药品清单是否含盖了治疗白血病的主要药品?
系统用时7秒,搜索了19个网页
输出结果:
这份清单没有涵盖治疗儿童白血病的主要药品。它是一份针对特定靶向药和CAR-T疗法的“窄口径”清单,主要集中在复发/难治阶段的精准治疗,遗漏了治疗基石(化疗)和关键的免疫治疗药物。
💊 清单覆盖了什么?——精准靶向与细胞疗法
你提供的清单包含了以下类别,这些确实在特定白血病亚型(如Ph+ ALL、FLT3突变AML)或难治/复发阶段发挥重要作用:
•TKI类药物:吉瑞替尼(FLT3抑制剂,主要用于AML)、伊布替尼/泽布替尼(BTK抑制剂,主要用于CLL/SLL,儿童ALL较少用)。
•其他靶向药:维奈克拉(BCL-2抑制剂,用于AML)、艾伏尼布(IDH1抑制剂,用于AML)。
•CAR-T疗法(多款奥仑赛注射液):如纳基奥仑赛等,针对复发/难治性B-ALL。
⚠️ 清单遗漏了什么?——治疗基石与关键免疫药
对比权威的儿童白血病治疗方案,清单在以下两类核心药物上存在明显空白:
1. 标准化疗药物(治疗基石,完全遗漏)化疗是儿童急性淋巴细胞白血病(ALL)和急性髓系白血病(AML)最主要的治疗手段。清单中没有任何一款传统化疗药,例如:
•长春新碱
•天冬酰胺酶
•蒽环类药物(如柔红霉素、多柔比星)
•环磷酰胺、阿糖胞苷等。
这些药物是诱导缓解和巩固治疗的支柱,但通常属于住院期间使用的医保目录内药品,其费用模式与需要院外自费购买的“特药”不同,这可能是它们未被纳入“特药清单”的原因。
2. 关键免疫治疗药物(遗漏重要选项)这是清单最关键的缺失。对于儿童白血病,尤其是B-ALL,以下两款免疫药物已显著改变了治疗格局,但均不在清单内:
•贝林妥欧单抗(Blinatumomab):CD19/CD3双特异性抗体,已被推荐用于难治/复发B-ALL,并正在向一线治疗前移,是儿童白血病治疗的重要突破。
•奥加伊妥珠单抗(Inotuzumab ozogamicin):靶向CD22的抗体药物偶联物(ADC),用于复发/难治B-ALL的桥接治疗。
此外,用于AML的ADC药物吉妥珠单抗(Gemtuzumab ozogamicin) 也不在清单中。
💎 总结与投保建议
这份清单的实际价值,取决于治疗阶段和分型:
•如果孩子是初诊的普通B-ALL:治疗以化疗为主,这份特药清单的用武之地非常有限。
•如果面临复发/难治,或特定基因亚型(如Ph+ ALL、FLT3+ AML):清单内的TKI或CAR-T疗法可能成为关键选项,此时它的价值才会凸显。
给你的投保决策建议:不能因为复星C款有这份特药清单,就认为它对白血病的药费覆盖很全面。在评估时,你需要分清两种保障的不同逻辑:
•北京京康宝宝D款:没有药品清单限制,直接赔付一笔现金(50万保额下,重疾+特疾额外赔合计可达110万元),这笔钱可以自由用于支付任何药物,包括化疗、贝林妥欧单抗或清单外的其他自费药。
•复星C款:特药报销严格受限于这份12种药品的清单。如果所需的贝林妥欧单抗或标准化疗方案不在清单内,这项责任就无法启动,届时仍需依赖其重疾赔付的现金(50万保额下合计115万元)来覆盖药费。
因此,如果你特别看重对白血病(尤其是B-ALL)关键免疫药物的费用覆盖,这份清单的局限性是一个需要认真权衡的因素。
我们认为,DP最后这一句的建议和提醒,足以秒杀99%的保险销售。
所以,复星妈咪保贝关于白血病特药报销的保险责任,其真实的价值(能否理赔)是受限于很多的因素的。
这是产品噱头还是真实产品优势,需要客观判断。这也是日常销售中,销售人员容易误导、夸大产品责任的地方之一。
(五)
我们把目光回到产品的主要责任,重大责任的理赔上。
输入指令:
假如,客户购买了北京京康宝宝D款与复星妈咪保贝爱常在C款,基本保额均为50万元,若被保险人确诊了白血病,每年还需要使用特药100万元费用,请问这两款产品理赔的结果有何不同?
思考时间6秒
输出结果:
针对基本保额50万、确诊白血病且每年需100万元特药费用的情况,两款产品的理赔逻辑和最终结果有本质区别。北京京康宝宝D款提供的是高额的一次性现金赔付,资金使用不受限制;而复星C款则提供“一次性赔付+专项药品报销”的组合,但药费报销受药品清单约束。
💰 北京京康宝宝D款:一次性给付,资金自由
这款产品没有专门的“白血病特药费用报销”责任。它的逻辑是“确诊即给付”,通过一次性赔付一笔高额现金,让你自由支配去支付任何药费。
以50万保额为例,确诊白血病后,通常可以一次性获得以下几笔赔付的叠加:
•首次重度疾病保险金:50万元(100%基本保额)。
•首次特定疾病额外给付保险金:60万元(120%基本保额,白血病属于其20种特定疾病之一)。
•首次重度疾病增长保险金(若附加):在18周岁前确诊,还可按“基本保额×6%×保单年度数”额外赔付一笔。例如在第2个保单年度确诊,可额外赔付6万元(50万×6%×2),这项责任的上限是基本保额的108%(即54万元)。
•重疾/中症保费补偿保险金(若附加):按累计所交保费进行给付。
小结:在上述基础责任和可选责任叠加下,一次性理赔金轻松超过110万元。这笔钱是一次性到账的现金,你可以用它来支付每年100万元的特药费,完全不受药品清单的限制。
💊 复星妈咪保贝爱常在C款:赔付+报销,但报销受清单限制
这款产品的结构是“一次性赔付 + 专项药费报销”,对于持续的高额药费,它提供了一条直接的报销通道。
•一次性赔付部分:确诊白血病,可获赔首次重大疾病保险金50万元 + 少儿特定疾病额外保险金65万元(130%基本保额),合计一次性给付115万元。这笔钱同样可以自由支配。
•特药报销部分:这是它和北京产品最大的不同。它包含“白血病特定药品费用医疗保险金”,对于符合约定的药品费用,在经医保结算后可按100%报销(未经医保则报销60%)。
•报销额度:25岁前,每年报销上限为200万元,累计总限额为400万元。对于每年100万元的药费,从额度上看是足够的。
•核心限制——“指定药品清单”:报销的前提是,所使用的药品必须在其“指定的药品清单”内。这意味着,并非所有白血病药物都能报销,需要逐一核对清单。
总结:两种模式的理赔结果对比
对比维度 | 北京京康宝宝D款 | 复星妈咪保贝 爱常在C款 |
一次性赔付 | 约110万元以上(基础+特疾额外,不含可选增长金) | 115万元(重疾+特疾额外) |
特药费用处理 | 无专项报销,依靠一次性理赔金自行支付 | 有专项报销,年度限额200万,25岁前累计400万 |
关键限制 | 无药品清单限制,理赔金可自由用于任何药物 | 报销受“指定药品清单”限制,清单外药品需自费 |
可见,不考虑特药报销的情况下,同样患白血病,复星妈咪保贝会比北京京康宝宝多赔付5万元。
PART三
小结一下:
产品对比做到这里,已经足够全面和专业,你已经超越了99%的保险销售。
最后,需要让客户明白:
两款产品90%以上的保障责任是一致的。余下10%差异,并不是判断产品优劣的指标,只是产品的差异化。
客户最终的选择,主要取决于两个个因素:
一是,客户对某种病种是否有特别的关注。
二是,对价格的敏感程度。
签单就是顺其自然的事情了。
END
扫码添加微信联系我们