 夜雨聆风
江苏AI终端新政:一场从“中间件”到“终端场”的产业升级
政策链接:关于印发《加快人工智能终端产业发展的实施意见》的通知
https://gxj.xz.gov.cn/govxxgk/017290093gxw/2026-04-02/6e9f50eb-f307-4c6e-9f84-7d5c0e1de78e.html
政策定性与关键点识别:一张附件的“藏宝图”
定性
根据文件名《加快人工智能终端产业发展的实施意见》及联合发文单位(江苏省工信厅、发改委),我们可以快速贴上第一张标签:这是一份典型的“激励扶持型+规划指引型”复合文件。 其核心逻辑是 “找钱、找额度、找地图”。多部委联合发文,也意味着其含金量和执行落地力度远超单一部门的号召性文件。
【关键点识别】
政策开篇即点明核心战略目标:引领带动我省产业链由中间环节向终端产品延伸。这一句话是理解整个文件价值的“题眼”。它揭示了江苏产业升级的迫切需求——不再满足于做核心零部件(中间件),而是要抢占终端品牌和用户入口,攫取价值链最高端。
以下是本政策最值得关注的几个“发牌”关键点:
量化“小目标” (2027年):这是一张明确的产业地图和时间表。
- 企业梯队
培育 10家左右 生态主导力领军企业。 - 超级工厂
打造年产 万台 机器人、十万台 AI计算机、百万台 AI手机的超级工厂。 - 核心突破
在智能芯片、端侧大模型等关键环节取得突破。 十大主攻方向 (绿灯区):文件以清单形式明确了十大重点发展方向,构成了一张高度聚焦的 “鼓励类目录”。这不仅是技术研发的指南针,更是资本、人才和政策的流向图。从AI手机到脑机接口,几乎覆盖了所有未来人机交互的入口。
“真金白银”的工具包 (寻宝图):
- 资金端
设立“人工智能终端产业专项母基金”,并配套“苏科贷”“专精特新贷”等金融工具。 - 成本端
推广“算力券”“模型券”,直接降低企业训练和推理成本。 - 市场端
延续“以旧换新”补贴,并将创新产品纳入政府采购、鼓励国企率先应用(“首购首用”)。 - 人才端
建设省级人工智能学院,实施重大人才工程。 监管与约束 (隐形红线):文件末尾提到了“建立人工智能终端监管与治理机制,提升数据安全、隐私保护和伦理规范等保障能力”。这为脑机接口、具身智能等与人深度交互的敏感领域,提前划定了未来必须遵守的“数据合规”红线和“科技伦理”边界。
产业影响深度分析:谁将站上潮头,谁被浪潮裹挟?
【定位——利益与约束矩阵】
我们将政策内容映射到各行业,可以清晰地看到利益格局的重塑。
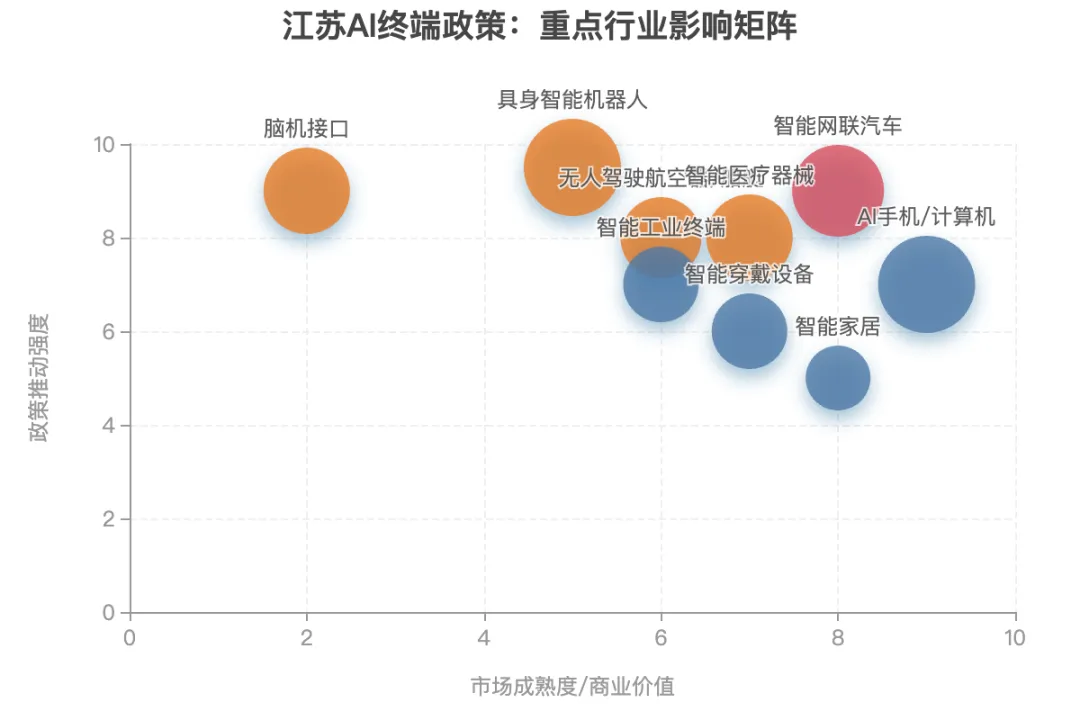
图表解读:
- (核心爆发区)
具身智能机器人、智能网联新能源汽车 等。既是市场风口,又被政策强力助推。这是资本和人才应重仓的“确定性”赛道。政策明确提出“人形机器人”消费级市场,并将“车路云一体化”作为基础设施,预示着大规模商业化前夜。 - (战略孵化区)
脑机接口、无人驾驶航空器 等。短期商业价值有待验证,但政策已将其作为未来产业高地进行强投入。这是适合“产学研”机构和长期资本布局的“潜力股”。政策中的“创新成果转化”、“首购首用”等工具,正是为它们量身定制。 - (市场驱动区)
AI手机、智能家居、智能穿戴。市场成熟度高,政策主要扮演“锦上添花”角色,通过“以旧换新”补贴等手段刺激消费。这里是终端品牌巨头的主战场,中小玩家的机会在于成为其核心零部件(如AI键鼠、特定传感器)供应商。
对高端装备制造产业的影响与升级路径:
- 路径一:赋能存量,工业终端“智变”
政策鼓励存量工业终端与大模型适配,开发智能产线助理、预测性维护系统。这意味着传统的高端装备(如数控机床、工业机器人)加载“工业APP”和“端侧模型”后,将进化为可自主决策的“智能工业终端”,极大提升附加值和服务模式(从一次性销售到订阅式服务)。 - 路径二:开辟增量,抢占“新物种”
政策中的人形机器人、无人船、eVTOL(电动垂直起降飞行器)等,本身即是高端装备的“新物种”。江苏装备制造业可以利用其精密制造、传感器、减速器等领域的深厚积累,迅速切入这些新终端的执行器、控制器和结构件供应链,从“零部件供应商”升级为“核心模组/整机方案商”。 - 路径三:集群生态,打造“超级工厂”
政策提出的“万台/十万台/百万台”超级工厂目标,本质上是推动装备制造业从传统离散制造向高柔性的规模化智能制造跃升。这将反向驱动对智能化产线设计、数字孪生技术、柔性制造系统的巨大需求,形成高端装备内生增长飞轮。
行动定向:不同角色决策备忘
| 企业战略/老板 | 利好 利空:无法与AI深度融合的传统中间件厂商。 行动:立刻对标“十大方向”,审视能否进入“鼓励类目录”,并积极申报参与“场景共创”和“超级工厂”建设。 | ||
| 投资人 | 短期 中期:重仓右上角“核心爆发区”中,具备年产万台机器人或百万台手机能力的潜在“链主”。 长期:跟踪左上角“战略孵化区”的技术突破,尤其是脑机接口和eVTOL的商业化进展。 | ||
| 地方政府/园区 | 行动一 行动二:联合社会资本设立子基金,并与省专项母基金对接。 行动三:发放“算力券”“模型券”,建立公共中试熟化平台,打造“概念验证-中试-检测-量产”闭环,做最后赢家。 | ||
| 职场人/求职者 | 技能升级 择业方向:首选具身智能、智能驾驶领域的领军企业和“独角兽”,次选为这些企业提供“大脑”(芯片/模型)、“小脑”(控制器)、“感官”(传感器)的核心供应商。 |