文档文本内容
C H A O G E J I A O Y U
主讲老师:高照
资料分析第一节(速算技巧1:加、减、乘、除)
讲义:1~12页
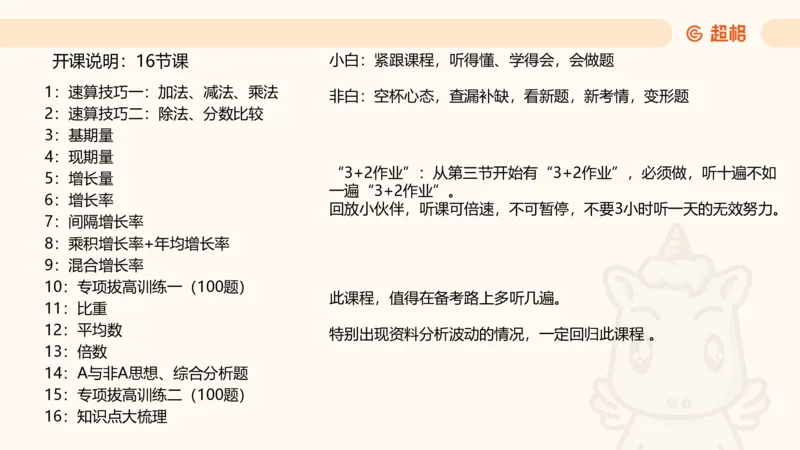
开课说明:16节课
1:速算技巧一:加法、减法、乘法
2:速算技巧二:除法、分数比较
3:基期量
4:现期量
5:增长量
6:增长率
7:间隔增长率
8:乘积增长率+年均增长率
9:混合增长率
10:专项拔高训练一(100题)
11:比重
12:平均数
13:倍数
14:A与非A思想、综合分析题
15:专项拔高训练二(100题)
16:知识点大梳理
小白:紧跟课程,听得懂、学得会,会做题
非白:空杯心态,查漏补缺,看新题,新考情,变形题
“3+2作业”:从第三节开始有“3+2作业”,必须做,听十遍不如
一遍“3+2作业”。
回放小伙伴,听课可倍速,不可暂停,不要3小时听一天的无效努力。
此课程,值得在备考路上多听几遍。
特别出现资料分析波动的情况,一定回归此课程 。
考试大纲:资料分析主要测查报考者对文字、数字、图表等统计性资料的综合
理解与分析加工能力。
问题:找数、列式、计算
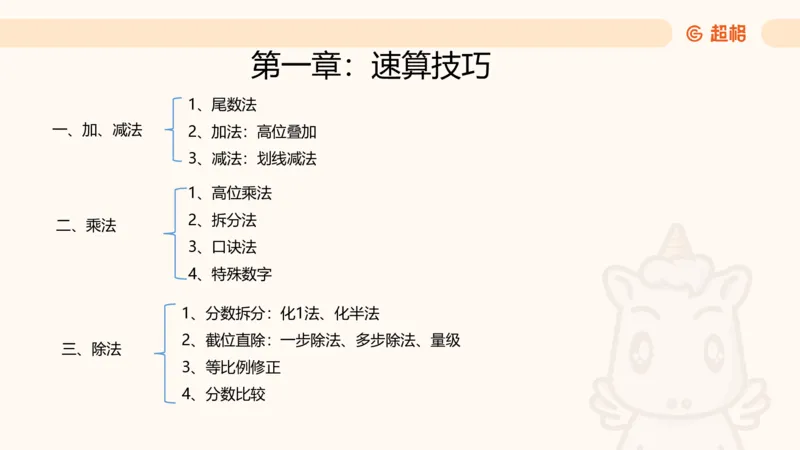
第一章:速算技巧
一、加、减法
1、尾数法
2、加法:高位叠加
3、减法:划线减法
1、高位乘法
2、拆分法
3、口诀法
4、特殊数字
1、分数拆分:化1法、化半法
2、截位直除:一步除法、多步除法、量级
3、等比例修正
4、分数比较
二、乘法
三、除法
一、  加、减法
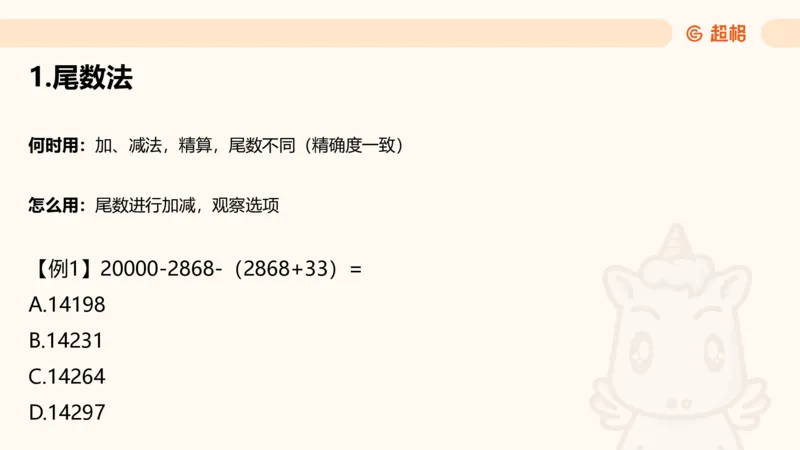
1.尾数法
何时用:加、减法,精算,尾数不同(精确度一致)
怎么用:尾数进行加减,观察选项
【例1】20000-2868-(2868+33)=
A.14198
B.14231
C.14264
D.14297
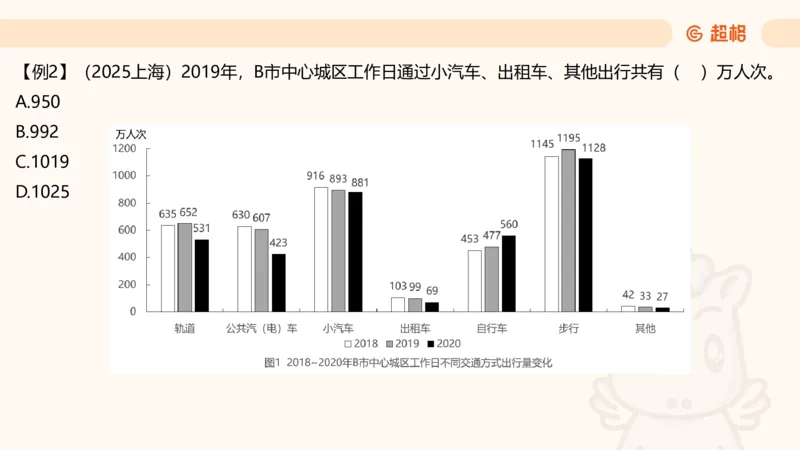
【例2】(2025上海)2019年,B市中心城区工作日通过小汽车、出租车、其他出行共有(
)万人次。
A.950
B.992
C.1019
D.1025
2.加法:高位叠加
何时用:多个数加和,精算、估算
怎么用:从高位加起,精算:一加到底,估算:两加一估
【例1】1675+1314+1283+1345+1207+1200+1152+1057+1133+1098=
A.不到1.2万
B.1.2—1.3万
C.1.3—1.4万
D.超过1.4万
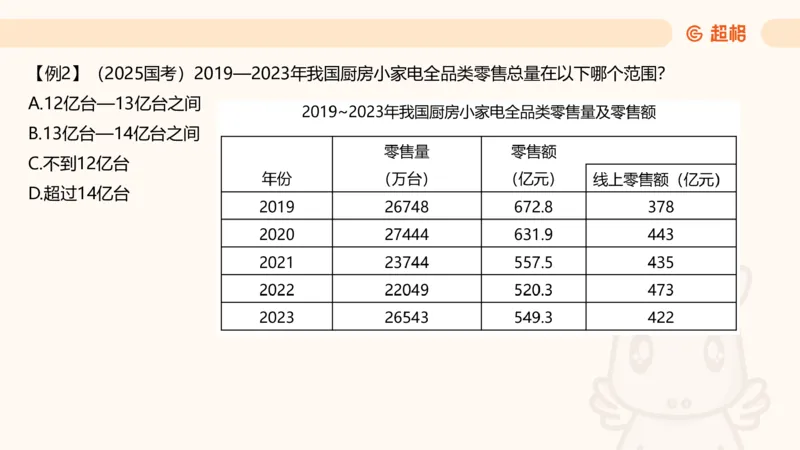
【例2】(2025国考)2019—2023年我国厨房小家电全品类零售总量在以下哪个范围?
A.12亿台—13亿台之间
B.13亿台—14亿台之间
C.不到12亿台
D.超过14亿台
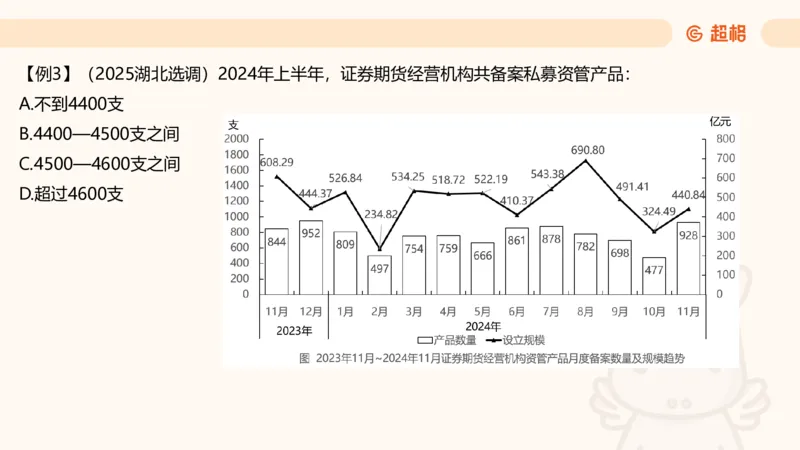
【例3】(2025湖北选调)2024年上半年,证券期货经营机构共备案私募资管产品:
A.不到4400支
B.4400—4500支之间
C.4500—4600支之间
D.超过4600支
【例4】(2025天津)2024年3月,我国东部地区固定电话用户数最高的4个省市,其5G用户数之和在以
下哪个范围内?
A.2.5亿户以下
B.2.5亿—2.7亿户之间
C.2.7亿—3亿户之间
D.3亿户以上
3.减法:划线减法
(一)临界值:(插入临界值)
【例1】714-688=
【例2】613-587=
【例3】423-389=
3.减法:划线减法
(二)普通数值(划线方法,以好算、少借位为前提)
A
B
A-B
816
634
974
546
697
516
890
362
344
282
756
347
【例】(2025广东)2023年1—11月,G省社会消费品零售额约为(
)万亿元。
A.4.34
B.4.43
C.4.54
D.4.63
二、乘法
1、高位乘法
2、拆分法
3、口诀法
4、特殊数字
乘法
1.高位乘法
何时用:多位数×一位数
怎么用:高位乘起,最后叠加
A
B
A×B
92
4
84
5
75
6
65
7
56
8
46
9
2.拆分法
何时用:多位数×多位数,保留两位,且有一个数接近整十
怎么用:先按整十计算,再分析误差
【例1】53×21=
【例2】53×19=
3.口诀法
何时用:多位数×多位数,保留两位,不接近整十
怎么用:前前后后,里里外外
【例1】47×36=
【例2】13×65=
A
B
A×B
85
31
42
29
56
36
37
24
26
26
4.特殊数字
技巧1:一个数×1.5,等于这个数+本身的一半
120×1.5=
124×1.5=
技巧2:一个数×1.1,等于这个数错位相加
120×1.1=
124×1.1=
技巧3:一个数×0.9,等于这个数错位相减
120×0.9=
124×0.9=
4.特殊数字   技巧4:百化分
①不用背,我也会
50%=_____、33.3%=_____、25%=_____、20%=_____、10%=_____
②记住(),加和为20(整数部分+分母)
12.5%=_____、11.1%=_____、9.1%=_____、8.3%=_____、7.7%=_____
③记住(16、6)和(14、7)互换的两对
16.7%=_____、6.25%=_____、14.3%=_____、7.1%=_____
④记住(17、18、19),5.963
5.9%=_____、5.6%=_____、5.3%=_____
⑤就记住 6.7%= 1
15
4.特殊数字
技巧4:百化分
CP记忆法
11      12      13      14      15      16      17      18      19
9         8       大7    小7     大6    小6     大5     中5    小5
7.7     7.1     6.7    6.25    5.9      5.6     5.3
【例1】134249×(1+10.2%)≈
A.25506
B.172220
C.147942
D.153679
【例2】453×90.5%≈
A.369
B.389
C.410
D.429
【例3】
23.2
24.8%≈
A.60.3
B.77.8
C.84.1
D.93.5
【例4】
65391
12.6%≈
A.59.3万
B.56.7万
C.54.4万
D.51.9万
【例5】
262
66.7%≈
A.375
B.383
C.393
D.408
【例6】63714×14.3%≈
A.11331
B.10203
C.9111
D.8425
【例7】3124.9×16.6%≈
A.433
B.469
C.519
D.575
本章小结
三、除法
1、分数拆分:化1法、化半法
2、截位直除:一步除法、多步除法、量级
3、等比例修正
4、分数比较
除法
1.分数拆分
何时用:选项接近,都在1、50%附近
化1法:
145
142 =
142+3
142 =
142
142 +
3
142 =1+2%
化半法:
74
142 =
71+3
142 =
71
142 +
3
142 =50%+2%
【例1】
254
248 ≈
A.100.4%
B.101.4%
C.102.4%
D.103.4%
【例2】
248
254≈
A.95.6%
B.96.6%
C.97.6%
D.98.6%
【例3】
1660.49
3480.70≈
A.45.5%
B.46.2%
C.47.7%
D.48.7%
【例4】
1144
2309≈
A.48.8%
B.49.5%
C.5.12%
D.5.37%
【例5】(2024浙江)2022年一季度,表中信息技术服务收入累计值排名前三的省市,
其信息技术服务收入累计值之和约占全国累计值的多少?
A.51%
B.53%
C.55%
D.57%
资料讲义勘误
第20页,分数比较答案:例8选A
第29页,
𝐀
𝟏+𝐚+
𝐁
𝟏+𝐛
𝐀
𝟏+𝐚−
𝐁
𝟏+𝐛
第37页,答案:例22选D
第63页,第二步,增长量=基期×N%
第72页,答案:例2选C、例6选B
第220页,答案:例31选A、例32选C
第254页,答案:图最右列第二行的203应当改为2.3
成功只有两步:一步开始,一步坚持。
恭喜你,已经成功开始。
永远要做行动派,不做拖延的人。