ARTICLE · 1042324
金融AI基建元年,从"买模型"到"智能体工厂"
外滩大会背后的
—— 金融AI从单点应用到基础设施的范式跃迁深度拆解
一、9月的外滩,风向变了
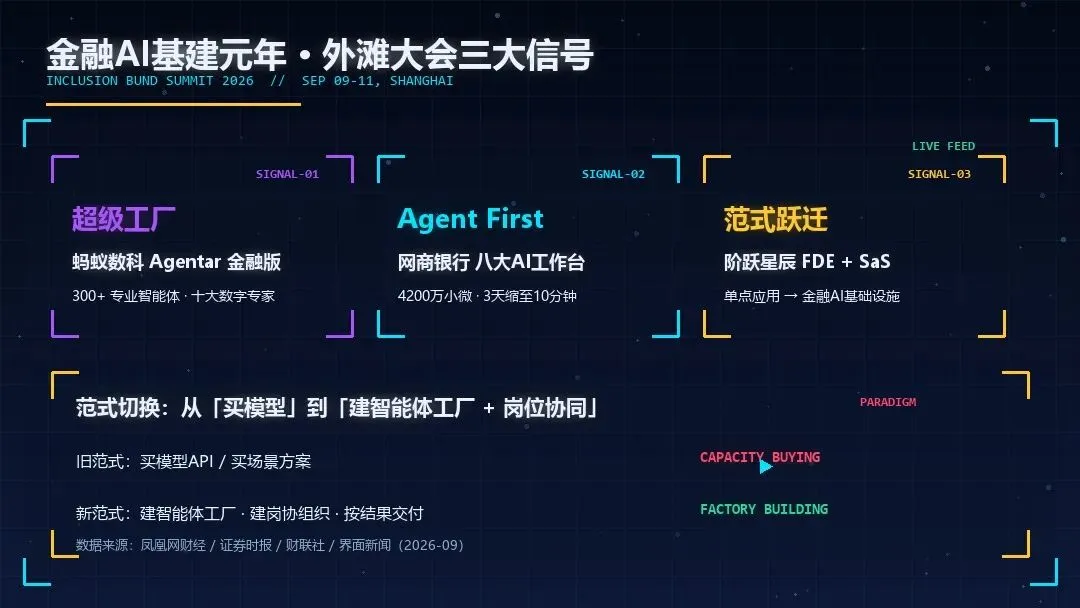
如果你还停留在「金融大模型就是给客服加个机器人」的印象,这三条现场消息值得逐条看:
信号一:发布Agentar金融版——「智能体超级工厂」。
信号二:银行确立「Agent First」原则。
信号三:提出范式判断。
金融AI的竞赛,已经从「谁的模型参数大」切换到「谁的智能体工厂产能高」。
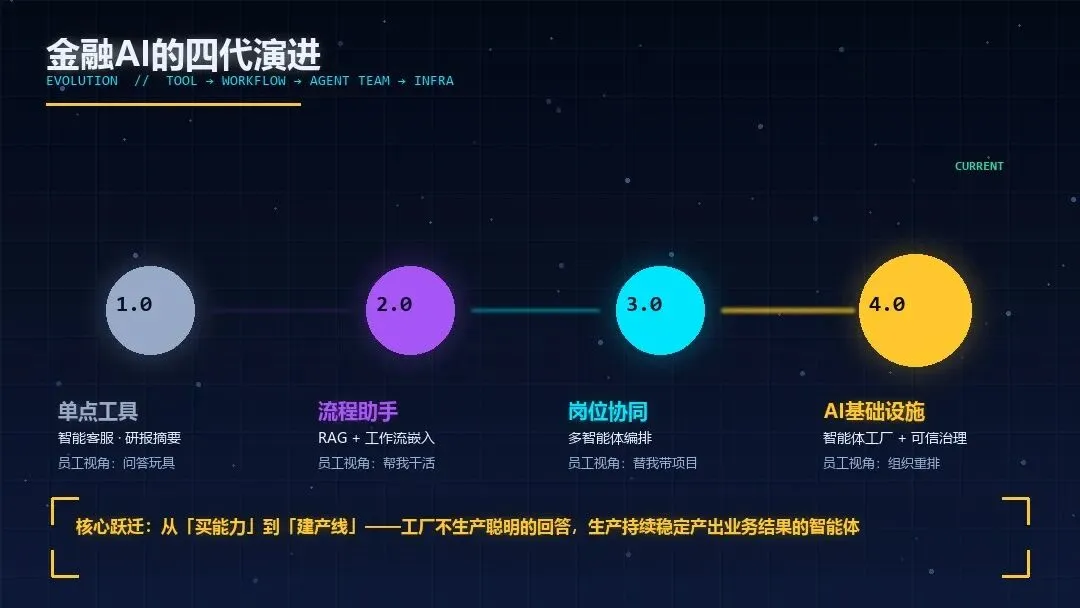
二、范式跃迁:金融AI的四代演进
代际 | 技术本质 | 典型形态 | 银行员工视角 |
1.0 单点工具 | 通用模型+提示词 | 智能客服、研报摘要插件 | 「问答玩具」 |
2.0 流程助手 | RAG+工作流嵌入 | 报告生成、票据识别、辅助审批 | 「帮我干活」 |
3.0 岗位协同 | 多智能体编排 | 数字专家带团队,理解目标、拆解任务、调度执行 | 「替我带项目」 |
4.0 AI基础设施 | 智能体工厂+可信治理 | 开发-部署-评测-治理一体化底座 | 「整个组织在重排」 |
维度 | 1.0 单点工具 | 2.0 流程助手 | 3.0 岗位协同 | 4.0 AI基建 |
交付物 | 一段回答 | 一份草稿 | 一个业务结果 | 一条生产线 |
复用方式 | 无法复用 | 场景级复用 | 岗位级复用 | 工厂级复用 |
质量保障 | 靠人眼 | 靠抽检 | 靠评测集 | 靠全链路治理 |
采购逻辑 | 买模型API | 买场景方案 | 建岗位智能体 | 建智能体工厂 |
三、拆解智能体工厂:五层架构
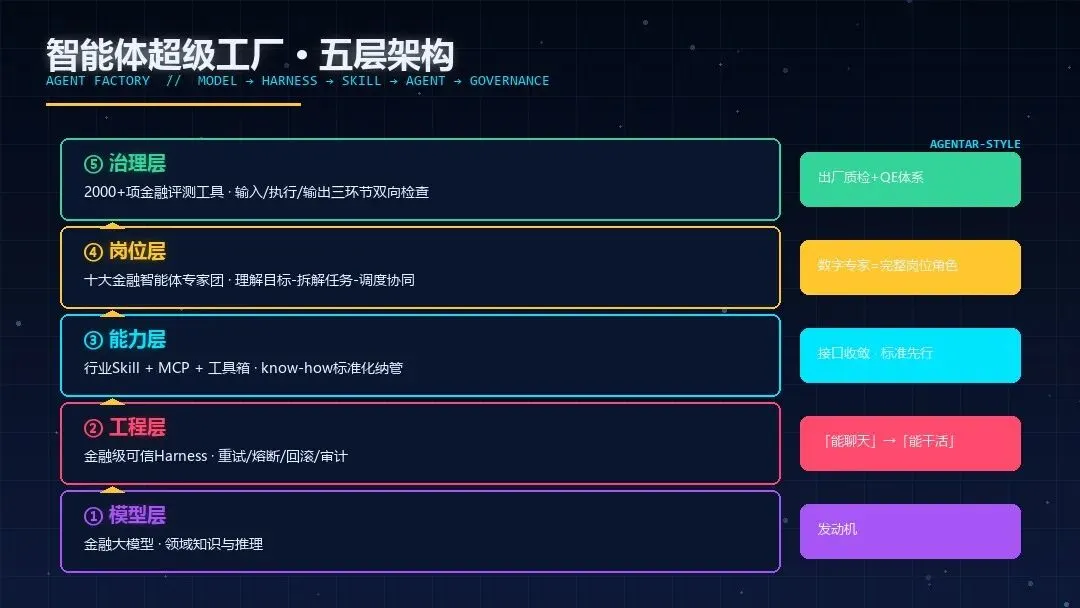
按架构师视角从下往上拆,一个金融级智能体工厂共五层:
层 | Agentar对应 | 干什么 |
① 模型层 | 金融大模型 | 发动机:领域知识与推理能力 |
② 工程层 | 金融级可信Harness工程 | 把「能聊天」变成「能干活」的工程底座 |
③ 能力层 | 行业Skill+MCP+工具箱 | know-how标准化,统一管理模型/智能体/Skill/工具 |
④ 岗位层 | 十大金融智能体专家团 | 数字专家=完整岗位角色,编排调度多智能体协同 |
⑤ 治理层 | 2000+项金融评测工具集+全链路安全 | 数据输入、任务执行、结果输出三环节双向检查 |
三个值得划重点的设计:
四、岗位协同长什么样:一个真实案例
从公布的零售金融案例,把「岗位协同」讲得很具体:
传统流程里,客户经理要跨多个系统调取客户资产、交易行为、产品持有信息,人工完成客群筛选、产品匹配与触达策略——流程分散、周期长。
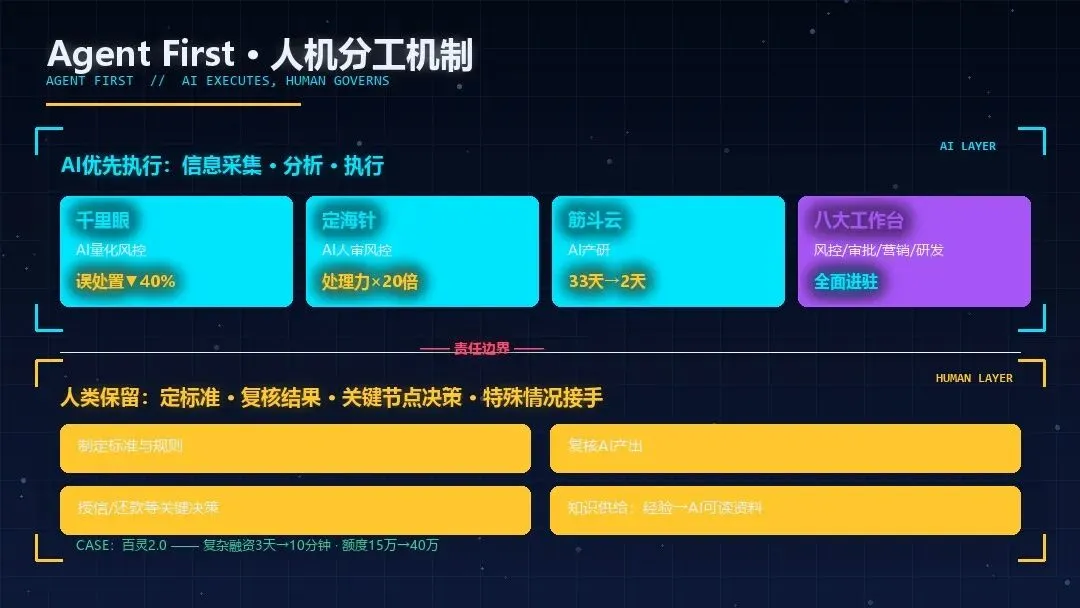
五、Agent First:一场组织架构重构
后台,八大AI工作台里已披露的三个,数据都很硬:
工作台 | 职能 | 成效 |
千里眼 | AI量化风控 | 正常经营者被误处置减少约40% |
定海针 | AI人审风控 | 复杂贷款申请处理能力提升近20倍 |
筋斗云 | AI产研 | 产品首个可验证版本开发从33天缩至2天 |
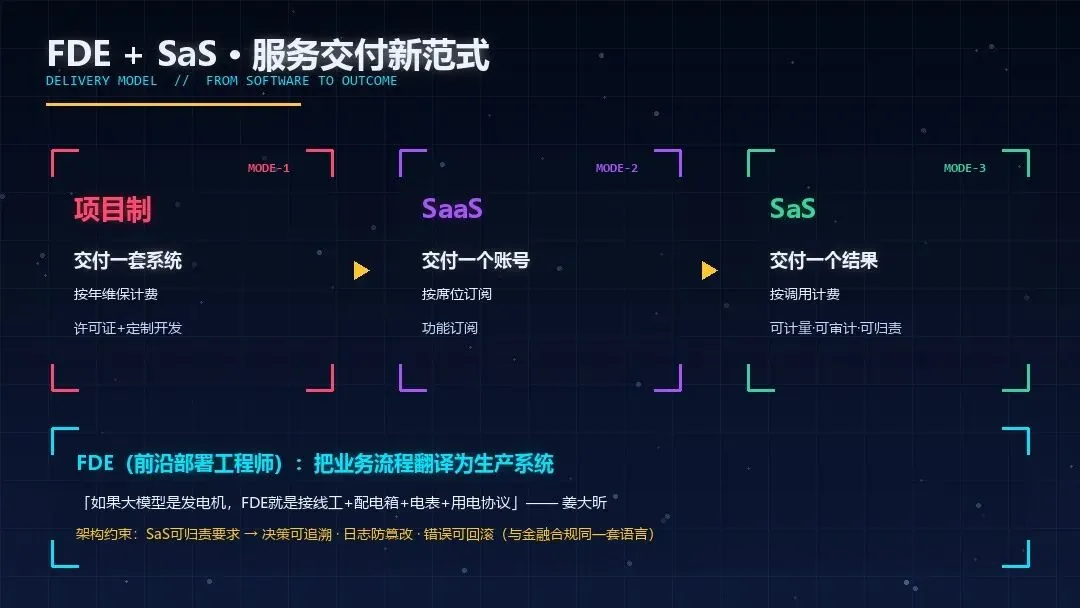
六、FDE+SaS:商业模型与架构的合流
七、投研工作流:券商的接入样本
垂类路线的落地样本,看多智能体投研平台:
今年7月发起「多智能体技术在投资研究领域的应用研究」课题; 将、场景落地、成果转化、人才联合培养四个维度合作。
Skill Hub优先:先把现有投研工具(行情、财报、公告、模型库)语义化为技能,再谈多智能体编排——资产盘点先于智能体立项; 工作流嵌入而非工具并列:智能体要嵌进研究员的既有流程(选题→数据→建模→报告→路演),而不是「另开一个对话框」; 可信信源+可控输出:依托金融内容与数据底座,投研结论必须可溯源——这也是金融垂类公司相对通用模型的差异化根基。
八、架构师行动清单
给金融机构CTO/架构师:
☐ 盘点「可智能体化」的岗位清单:按「流程分散度×数据可得性×容错空间」三维度打分,先选高频、多系统、低风险容忍度尚可的岗位试点(客户经营、贷后管理、投研辅助是公认先行区); ☐ 建设Harness工程层:工具调用重试、权限熔断、结果回滚、全程审计——智能体进入核心生产系统的前置条件; ☐ 规划Skill/MCP资产库:把内部系统API语义化封装,对标凭证枢纽「7个接口固定全行业语义」的收敛思路,避免每个智能体重复对接; ☐ 搭建评测体系:先建金融专属黄金测试集(专业性/合规性/准确性/执行质量),再放量——评测集是智能体工厂的「QE体系」; ☐ 设计人机责任边界:按风险分级设定「AI自主执行/双人复核/人工审批」三档,关键决策权限必须留在人。
给金融科技产品负责人:
☐ 商业模式预研:从项目制/SaaS向SaS(按结果交付、按调用计费)演进的产品与计价设计; ☐ FDE队伍建设:培养「懂金融业务流程+懂智能体工程」的复合型翻译官,与算法团队的比例规划要前置。
九、写在最后:数据流之后,是决策流
上一篇《84家银行×10896家机构:一张电子回单背后的国家级架构工程》里,我们拆的是金融业的「数据流基建」——凭证枢纽让业务事实的流转成本趋近于零。
这一篇的智能体工厂,是金融业的「决策流基建」——让基于这些事实做判断的成本趋近于零。IDC数据显示,2025年中国金融大模型、智能体应用及服务市场规模超24亿元,仅是起点。
模型决定了智能体的上限,治理决定了它的下限——而金融行业,永远活在下限上。