ARTICLE · 1066927
AI+游戏行业深度解读(慧博智能投研报告)
AI+游戏行业深度解读(慧博智能投研报告)AI+游戏行业深度解读(慧博智能投研报告) 
报告开篇给出关键判断:区别于过往技术的单点赋能,AI正驱动游戏产业链完成系统性升维——上游引擎向智能生成平台演进,中游研运全流程降本增效,下游AI原生玩法重构体验与商业模式,全行业加速由流量驱动、人力驱动转向算力驱动、智能驱动。 【原文重点】当前行业已迈入商业化落地关键临界点,头部厂商持续加码,AI参与制作的新游戏供给快速增长,行业红利加速释放。AI不仅可为游戏行业实现千亿级人力成本优化,更能通过内容产能扩容、体验升级与商业模式创新,带动游戏主业及电竞、直播、IP衍生品等关联产业链实现增量突破。 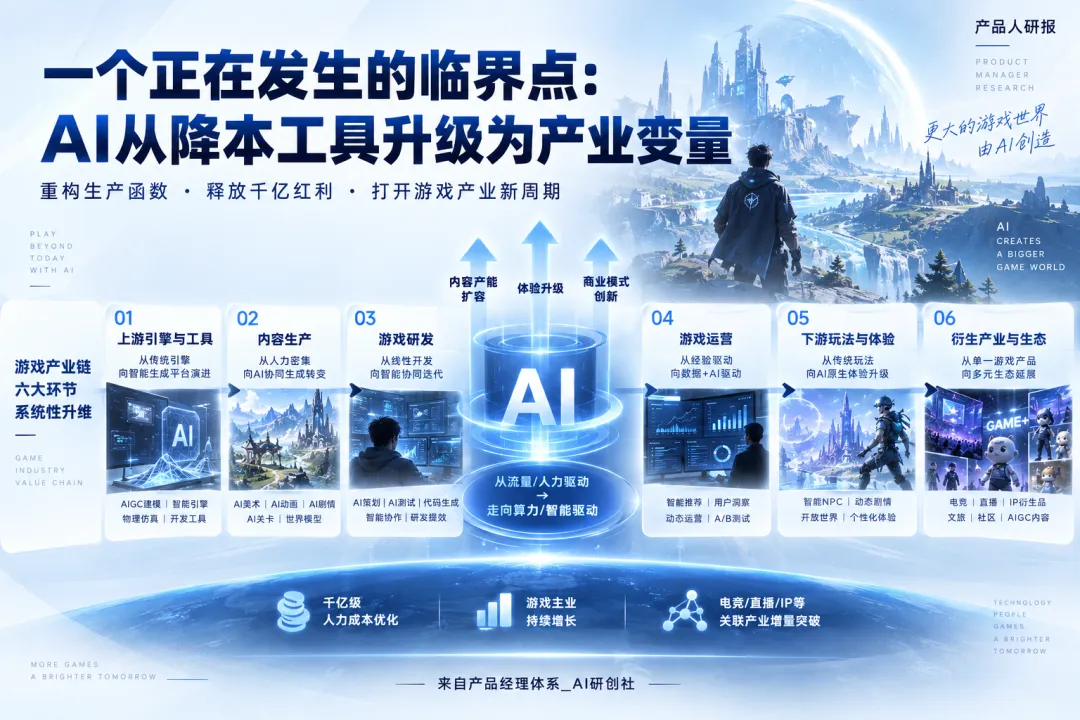
【解读分析】这段话的要点是AI的定位变化:过去AI是解决单点效率的工具,现在AI成为产业结构变量,改变的是生产函数本身——AI让游戏内容从存量商品变成实时服务,让产能从稀缺资源变成可扩张资产。报告认为AI驱动产业链六大环节系统性升维,这是产品经理判断机会最该用的框架:不问AI能做什么,而问每个环节的价值高地会迁移到哪里。 报告提炼AI+游戏爆发的三大支柱,这组框架决定产业节奏,也决定产品布局的时间表。 【原文重点】传统游戏开发中,美术资源成本占比高,3D资产、纹理、动画和剧情文本高度依赖人工;新一代3D生成大模型已能直接生成具备专业布线结构的原生四边形网格3D资产。更长远看,多模态视频模型在游戏领域的终极形态或为世界模型,即AI生成可实时反馈、具备物理一致性的虚拟空间。 【解读分析】美术是游戏工业化链条里最重、最慢、最贵的一环,国内游戏美术成本一般占项目总成本30%到50%、人力占比约50%。多模态模型直击此处:腾讯PolyGen1.5已能生成与美术师布线规律一致的四边形网格,GoSkinning把复杂服装蒙皮从1.5到3.5天压缩到1到4小时。资产生产从小时级走向分钟级,这是产品创新的第一层杠杆。 【原文重点】IDC预计,2026年中国新一代AI手机出货量将达1.47亿台、同比增长31.6%,占整体市场53%;Gartner预测,AI PC全球出货量2025年末达7780万台、占PC市场31%,2026年达1.43亿台、占55%。复杂的AI推理严重依赖云端,带来高延迟、高成本及隐私问题,端云结合将成为主流服务模式。 【解读分析】模型突破解决能不能生成的问题,算力下沉解决能不能用得上:2025年移动游戏已占我国游戏份额七成以上,若AI交互必须依赖云端,智能NPC对话、个性化捏脸就难以规模化。端侧算力让AI体验从演示变成常态功能。 支柱三:推理成本指数级下降。【原文重点】Epoch AI估计,大语言模型推理成本正以每年9至900倍的速度下降;在MMLU测试中达到GPT-3.5水平的模型,推理成本从2022年11月每百万词元20美元降至2024年10月的0.07美元,约1.5年下降超280倍。 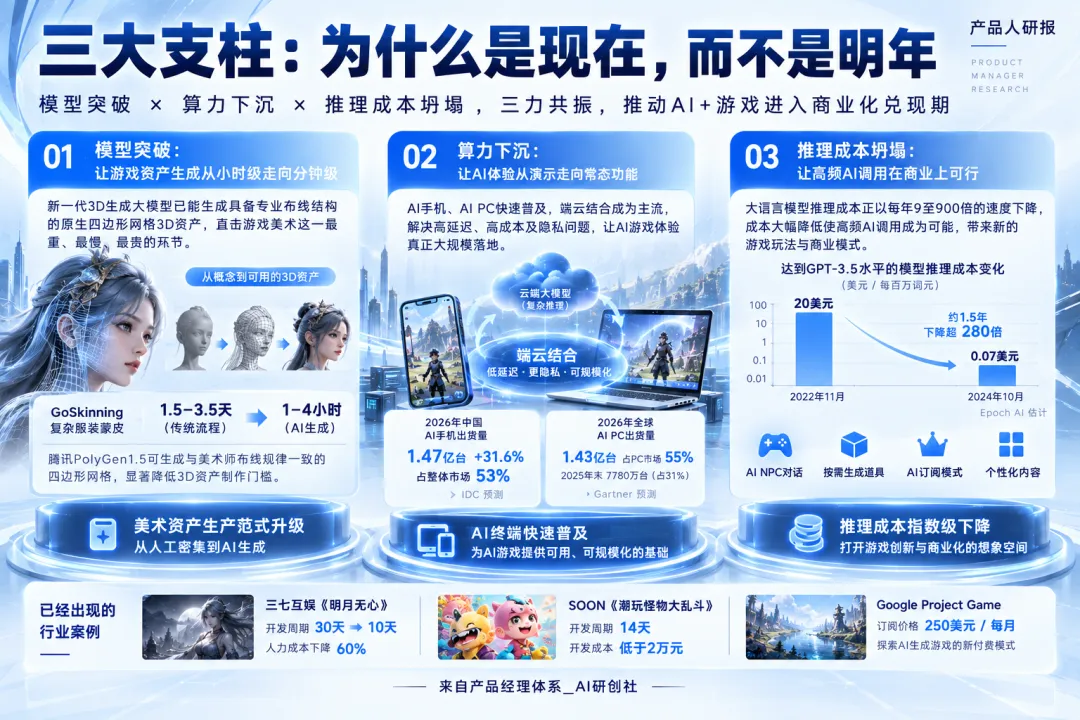
【解读分析】这是三条支柱中最关键的一条:成本坍塌意味着高频调用AI在财务上可行,开发者可探索按需生成道具、AI订阅等新付费模式。案例已出现:三七互娱《明月无心》开发周期从30天缩至10天、人力成本下降60%;SOON《潮玩怪物大乱斗》开发14天、成本低于2万元;Google Project Game订阅价250美元每月。 报告第二章从供给与需求两端给出AI+游戏市场规模扩张的证据链。 【原文重点】据游戏工委,国内代表性游戏企业研发环节AI应用率达86.36%,重复性高、规则明确的工作应用率更高;发行与运营环节AI应用率达77.3%,市场推广AI渗透率达72.7%,43.8%的企业已有30%到50%的宣传素材由AI辅助完成。据游族网络2025年年报,AI工具已实现70%测试用例自动生成、广告素材生产效率提升3到5倍。据SteamDB,2026年一季度Steam平台AI参与制作的游戏发布1799个、同比增长110.2%,占同期新游比例升至30.3%。 【解读分析】两个信号值得注意:其一,AI渗透呈梯度分布,规则明确的环节渗透最快,即AI优先替代确定性执行层而非决策层;其二,AI游戏供给占比一年内从17.8%翻倍到30.3%,AI参与制作已从个案变为行业常态。 【原文重点】据游戏工委,2025年中国游戏及相关产业经济规模超1.225万亿元,其中游戏产业本体约4972亿元,渠道、营销、云服务、硬件、电竞、IP衍生品等关联产业约5548亿元,文旅、展会、赛事消费等辐射经济超1730亿元。报告判断,AI推动供给增加将带动直播、电竞、营销、IP衍生品和内容社区等环节同步受益,产业链增量或高于游戏市场本身的直接增量。 【原文重点】据量子位,接入AI后案例产品次月DAU最高增长2%、整体增长率最高达8.35%;智能NPC应用中,新手、活跃、资深玩家的互动量分别提升77%、53%、46%;AI发起局间互动后,中低位玩家互动量提升50%以上、被点赞率提高90%。另据Inworld AI调查,78%的美国玩家表示愿为先进AI NPC投入更多游戏时间;据Bain 2026年调查,84%的玩家表示个性化优惠会提高购买意愿。 【解读分析】AI对需求端的拉动是多层次的:智能NPC提升互动与留存,个性化推荐提升付费转化。AI游戏因持续调用模型产生推理成本,有望催生订阅、按量付费等新模式,依托AI交互次数与内容生成额度形成持续性收入——游戏从一次性内容消费转向持续服务。 【原文重点】据Grand View Research,全球AI游戏市场规模2024年约32.8亿美元。据伽马数据,中国游戏收入TOP50企业中80%已公开披露AI相关布局,56%已组建AI实验室或专项团队,约36%已开展自研模型、工具平台或引擎建设;但2026年上半年流水TOP100移动游戏中仅约15%接入AI相关玩法。 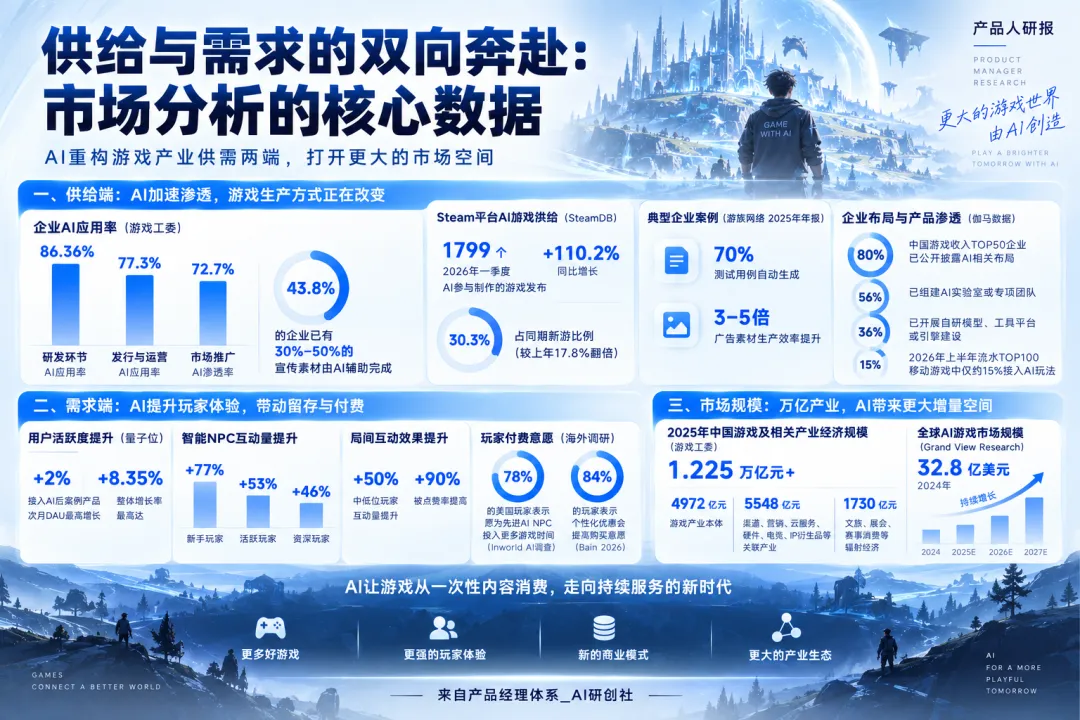
【解读分析】企业布局已超八成、产品端渗透率仅约15%,中间的巨大落差意味着产品侧机会窗口仍然敞开;随着更多中小厂商通过技术引入与自主研发完善AI能力,渗透率将持续提升。 报告的第三章到第六章把AI对游戏产业链的重构拆成上、中、下游三个战场。 【原文重点】在过去十年的工业化转型中,行业已从自研引擎模式转向Unity和Unreal为代表的第三方双寡头生态,VGI统计2012到2024年自研引擎开发占比由71%降至13%,Unity自2021年起稳定占据Steam新增游戏约50%份额。随着AI持续改造游戏工业链,行业进入第三方引擎主导+头部厂商强化自研能力并行发展的新阶段。 【解读分析】报告给出一个精妙类比:AI对引擎的重塑,类似AI对数据仓库行业的重塑——数据仓库没被大模型替代,而是演进为承载数据治理、实时计算、向量检索与AI调用的统一平台;引擎同样不会消失,而是从功能执行工具升级为连接模型、资源库与开发流程的智能中枢,受益点从单一授权收入转向开发者生态扩张、AI工作流调用与增值工具链服务。 【原文重点】Unity将AI能力整合进Unity6,Muse支持文本指令快速创建原型,Sentis允许运行时直接部署神经网络模型;Unreal Engine的MetaHuman可将数周的人物制作流程压缩至数小时。NVIDIA ACE已实现数字角色实时语音理解与情绪反馈;腾讯SkeletonGen秒级生成骨骼、GoSkinning自动蒙皮效率提升6到8倍,研发自动化率提升至80%以上、落地90余款产品;TapTap制造让用户仅用自然语言即可生成可游玩Demo;Google的Genie世界模型则代表更底层路线,仅依据图片或文本生成可操作场景。 【解读分析】上游战场的产品逻辑清晰:引擎厂商把AI内嵌为平台能力,科技大厂把模型封装进工具链,游戏平台把AI作为降低创作门槛的入口。护城河各不相同——引擎拼生态,大厂拼模型与数据,平台拼分发闭环。 【原文重点】据《2025年中国游戏产业报告》,2025年中国国内游戏市场实际销售收入3507.89亿元、同比增长7.68%,用户规模6.83亿;2024年TOP20移动游戏企业研发投入合计990.20亿元,占当年市场销售收入的30.4%,研发人员占比中位数达47.24%;《逆水寒》手游研发团队700人、研发成本约8亿元。Steam数据显示,3D游戏平均预算为2D游戏的16倍,千万美元以上高预算项目中多人游戏占比已达50%。 【解读分析】研发投入占收入三成、人力占比近半、单项目成本动辄数亿,游戏是最典型的成本前置型产品,AI降本提效直击行业命门。报告按四环节拆解:策划端,68%的开发者将加快原型验证列为AI主因,《Candy Crush Saga》借助AI把每周关卡优化规模从数百个扩至数千个;美术端,巨人AI绘画平台可节省原画约50%到70%制作时间;程序端,47%从业者用生成式AI辅助代码,使用Copilot的开发者任务时间平均缩短55%;运营端,AI在买量素材、智能客服中显著降本。 【原文重点】报告同时指出,AI将使游戏美术的竞争重点由资产制作能力转向审美、风格控制等能力;头部厂商凭借私有数据资产与集成工具平台构筑壁垒——长期沉淀的代码、美术资源、策划文档、用户行为日志是训练游戏垂类AI的稀缺语料,自研MCP深度绑定私有资源库可实现高精度资产规模化生产。 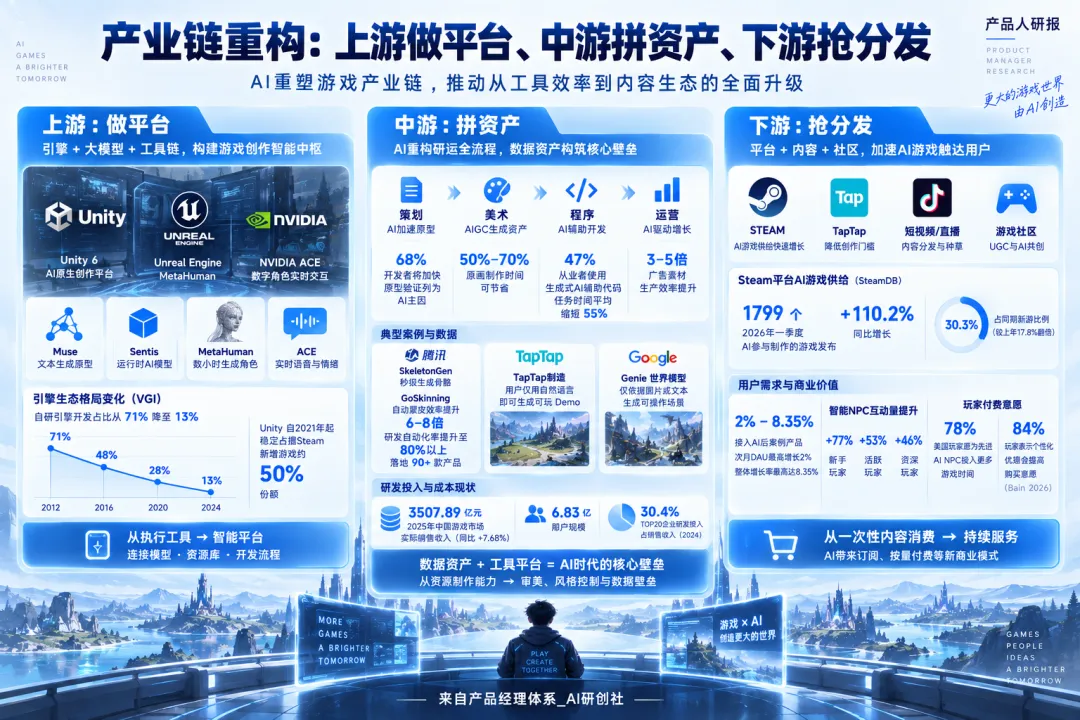
【解读分析】中游的胜负手是数据资产与管线集成,而非模型本身。优质私有数据形成短期内难以复刻的AI模型壁垒,集成工具平台让AI效率提升呈乘数效应。中游公司估值逻辑应从单一游戏流水,扩展为数据资产规模乘以AI工具化程度。 下游同时承接供给扩容的流量红利与AI原生玩法的体验革命,是报告着墨最多的部分。 【原文重点】Steam平台2025年度最畅销新品前100名中,开发者主动披露使用生成式AI的游戏达8款,覆盖射击、模拟、角色扮演、策略建造等主流品类,部分产品已将AI融入核心玩法设计而不仅限于素材生成,包括《EA Sports FC 26》(AI解说与实时内容)、《inZOI》(文本生成角色服装与物品)、《燕云十六声》(NPC自由对话系统)等。 【解读分析】8款产品进入年销百强,说明AI游戏已从边缘试验进入主流市场;其中《inZOI》《燕云十六声》把AI作为玩法核心而非降本工具,代表报告所说的范式跃迁:从效率工具走向体验重构。 【原文重点】Steam平台年新增游戏数量由2017年约7000款增长至2025年2.15万款,年复合增速超15%,2026年一季度新增5931款、同比增长23%。供给结构长尾化:2026年零评论游戏占比升至15%,1到9条评论区间占比41%,而500条以上评论的头部产品占比由2020年11%降至4%。 【解读分析】产能不再稀缺,注意力成为最稀缺资源,平台分发能力构成竞争分层的核心变量:Steam靠行为数据做抗噪推荐;Roblox以AI工具降低创作门槛,前1000名创作者中44%已用AI压缩开发周期,以最高42%的创作者分成(DevEx)形成创作与消费自循环。变现侧,TapTap单用户半年度平台收入由11.7元升至21.3元,哔哩哔哩日活用户人均季度广告收入由11.9元升至26.9元。 【原文重点】AI还催生了Aippy、Loopit、Sekai、Rezona等新兴互动内容社区:Aippy(赤子城科技孵化)下载量破百万,约40%内容来自用户Remix再创作;Loopit全球注册200万、次日留存从30%升至50%;Sekai累计下载超300万次;Rezona超600万次。这类平台以竖屏信息流嵌入游戏,用户无需下载包体即可数秒内体验与切换。 【解读分析】这是全文最具产品启示的段落:AI把内容生产门槛压缩至极低,催生以Remix为机制的内容自生长社区,消费即创作、创作即分发,游戏正从产品形态走向信息流内容形态。 【原文重点】报告对比AI原生游戏与传统游戏:传统游戏人工制作、存量内容、版本更新驱动、内容边际成本趋近于零、以买断内购变现;AI原生游戏模型实时生成、内容无穷无尽、更新几乎无延迟、边际成本随算力用量上升、以订阅与按用量付费变现。代表案例《神探夏洛克:暗影追踪者》支持自然语言推理破案,拿下2026年Steam推理节第四名、入选微软2026年AI加速器全球Top20。 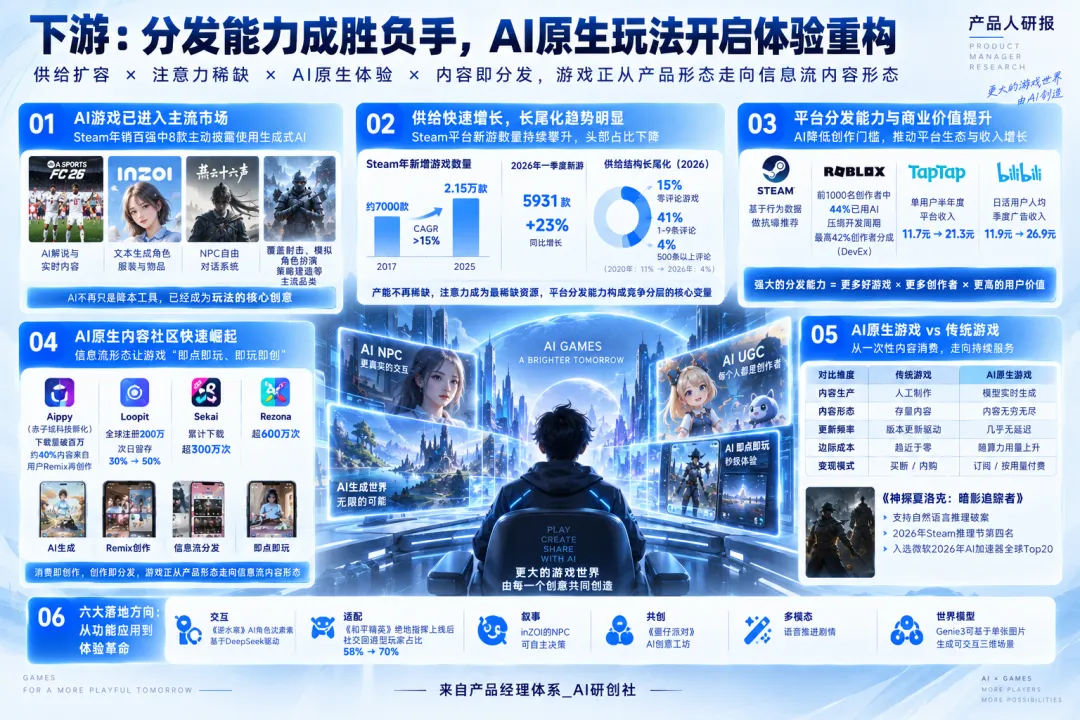
【解读分析】报告六个落地方向可概括为一条产品主线:交互(《逆水寒》AI角色沈素素基于DeepSeek驱动)、适配(《和平精英》绝地指挥上线后社交回避型玩家占比从58%升至70%;《太空杀》内鬼挑战单日峰值超25万人)、叙事(inZOI的NPC可自主决策)、共创(《蛋仔派对》AI创意工坊)、多模态(语音推进剧情),以及远期方向世界模型(Genie3可基于单张图片生成可交互三维场景)。 报告第七章给出降本侧与增收侧两组量化测算,是本文最需关注口径的部分。 【原文重点】综合测算显示,在维持行业现有产出规模不变的前提下,AI技术落地可释放约50万游戏行业人力岗位,占全球从业人员总量三分之一左右,美术、运营两大板块人力节约比例均突破40%。按人均20万至30万元年度人力成本估算,AI规模化应用每年可为行业节省约1000亿至1500亿元人力开支;该测算仅体现直接人力成本优化,未涵盖行业长期增量价值。 【解读分析】两个关键边界:其一,测算前提是维持现有产出规模不变,50万岗位与千亿成本是替代效应而非全部经济效应;其二,游戏厂商极少直接裁撤AI替代释放的人力,而是将冗余资源重新调配到新品研发、内容迭代与精细化运营——降本是起点,扩容才是终局。 【原文重点】目前AI应用可实现游戏研发全流程约52%的综合效率提升,行业从业人数基本稳定时,整体内容生产与产品产出能力将提升至原有水平的1.5倍左右。参照波士顿咨询数据,2025年全球游戏市场营收规模突破2600亿美元,按15%平均研发投入比例计算,研发资金投入约390亿美元,AI释放的新增研发产能规模约200亿美元。情景分析(悲观、中性、乐观对应AI综合提效35%、52%、80%)显示,全球市场新增规模分别可达41亿美元、101亿美元、218.4亿美元。 【解读分析】中性情景101亿美元、乐观情景218亿美元,叠加ARPU提升的约200亿美元空间,共同指向:AI+游戏增量以百亿美元计,且产业链辐射效应(直播、电竞、广告、IP衍生品、内容社区)可能使整体经济赋能远超游戏主业本身。 【原文重点】报告将算力开销纳入测算框架:程序测试环节按国内智谱GLM-5.1标准测算年度成本约0.4亿元、按海外Claude Opus标准约2.6亿元;美术2D约0.3亿元、美术3D约1.4亿元、运营买量视频约4.6亿元。采用国内模型价格,AI替代人力产生的新增Token成本约5到7亿元(折合约1亿美元),海外报价为7到9亿元;即便保守预估AI生成资源可用率仅10%到20%,等效年度算力成本也落在5到10亿美元区间,明显低于节省的人力开支。 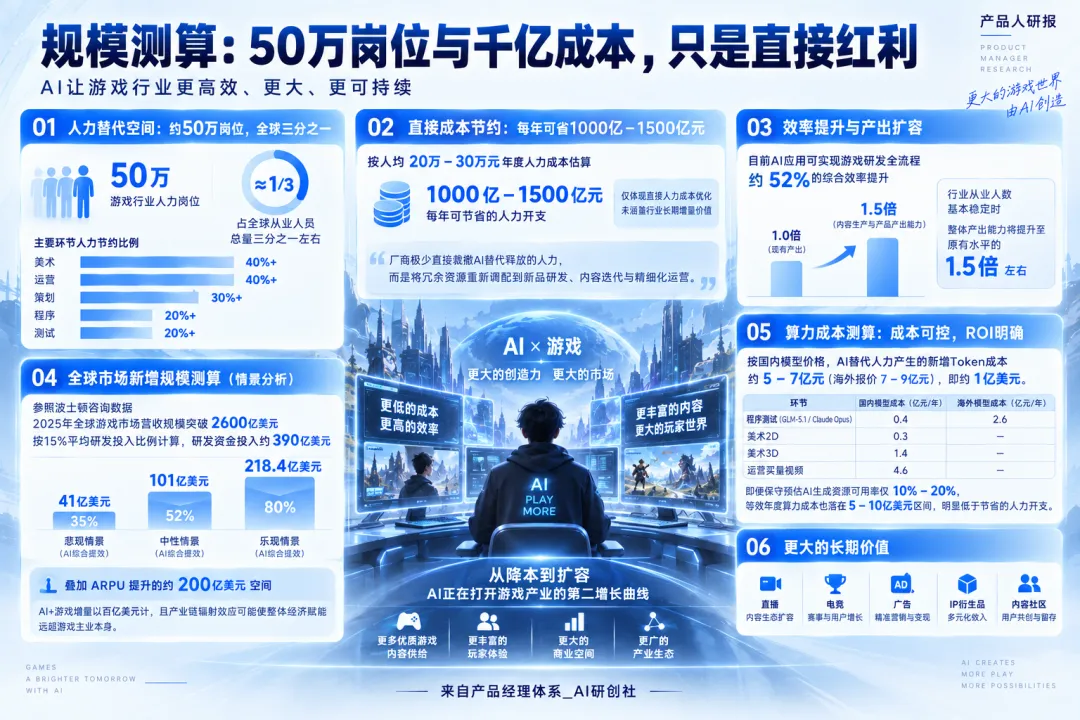
【解读分析】这一对照是商业模型成立的关键证明:成本侧可控、收益侧可观,AI+游戏商业化是算得过来的账。立项评估时可复用此框架:人力节约规模乘以人均成本,对比AI调用成本与内容转化率,即可快速判断项目AI化的投资回报。 报告第八章梳理七家重点公司。表格数据一律转文字,我们只看三条主线:谁在自研模型、谁把AI嵌入核心流程、谁在押注新品类。 腾讯基于混元体系推出VISVISE解决方案,蒙皮效率提升8倍、动画秒级生成、自动化率超80%,落地90余款产品;网易丹青模型压缩30%到40%美术制作成本;巨人网络布局GiantGPT与Bailing-TTS方言语音模型(覆盖20万种方言);恺英网络打造形意(覆盖全生产链)与织梦(文本叙事与智能NPC)两大垂类模型;三七互娱自研小七大模型构建40余种AI能力。 【解读分析】头部共识是:通用模型不构成壁垒,游戏垂类模型才是——垂类模型语料来自厂商多年沉淀的代码、美术资源、策划文档与用户行为数据,这正是报告强调的私有数据资产壁垒。 AI嵌入核心流程:三七互娱是最典型样本——AI已嵌入其最核心的买量-投放-运营流程:AI客服准确率80%并覆盖全部游戏,AI本地化翻译准确率95%、覆盖85%海外游戏、年节省约450万元,AI-2D图片季度产量50万张、投放80%渠道。报告判断,若销售费用率能降低2到3个百分点,利润改善将非常显著;世纪华通AI工具在美术批量生产中效率最高提升80%。 【解读分析】三七案例揭示了AI最现实的商业价值:不是做一款AI游戏,而是用AI改写成本结构。买量投放是销售费用大头,AI在此处的每分提效都直接转化为利润。 押注新品类:恺英SOON平台实现一句话生成可运行小游戏,把3到6个月开发周期压缩到小时或天级;完美世界新品《异环》深度融合AI并探索全AI驱动玩法;巨人《超自然行动组》凭借中式微恐加多人合作玩法破圈。 财务数据方面,据报告披露:巨人网络26Q1收入23.29亿元(同比增221.7%)、归母净利润10.80亿元(同比增210.3%);恺英网络26Q1收入22.21亿元(同比增64.2%);世纪华通2025年营收378.98亿元(同比增67.55%)、归母净利润56.05亿元(同比增362.02%);三七互娱26Q1归母净利润8.73亿元(同比增59.0%)。 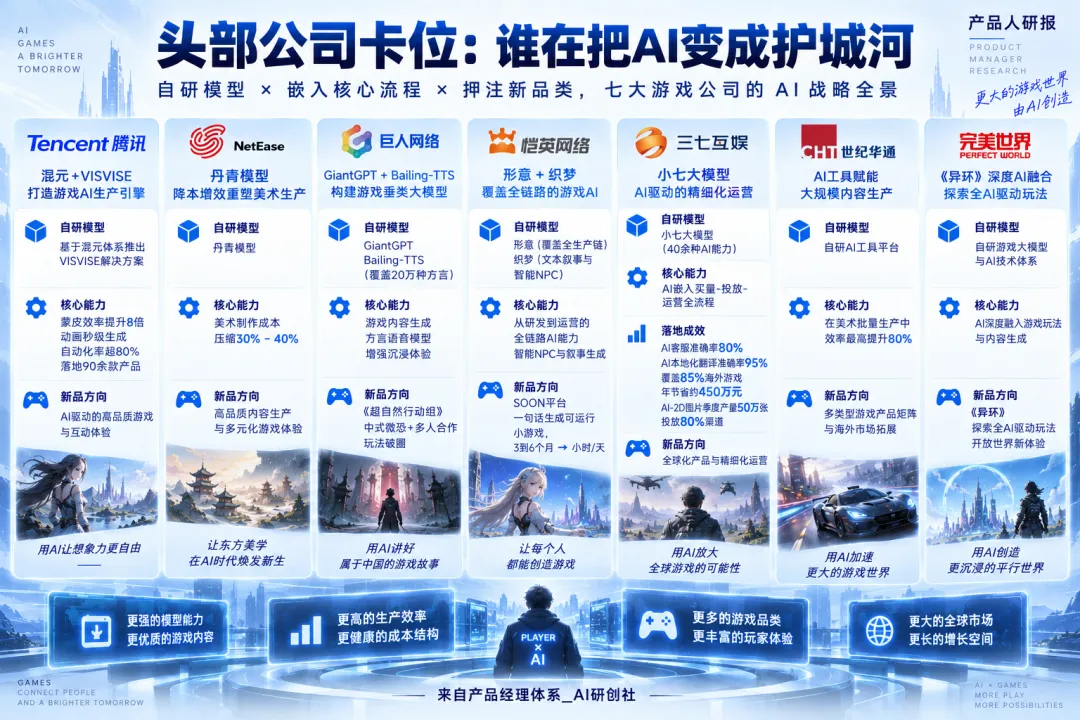
【解读分析】判断一家游戏公司的AI含量,不应看发布会说了什么,而应看AI是否嵌入核心业务闭环、是否沉淀数据资产、是否改变成本结构。 以下为AI研创社基于报告的独立补充分析,仅代表产品视角判断。 产品创新:游戏从作品变成服务,产品经理职能随之迁移。报告通篇指向一个范式转变——游戏内容从预先制作、固定售卖,变为实时生成、按需供给。产品设计重心转向持续经营的交互系统:智能NPC不再是脚本,而是具备记忆与情绪的长期关系资产;关卡不再是人工打磨的成品,而是自适应玩家能力的动态系统;UGC从少数人的创作变为全民可参与的Remix生态。产品经理的交付物随之改变:过去交付内容,未来交付生成内容的系统与规则。 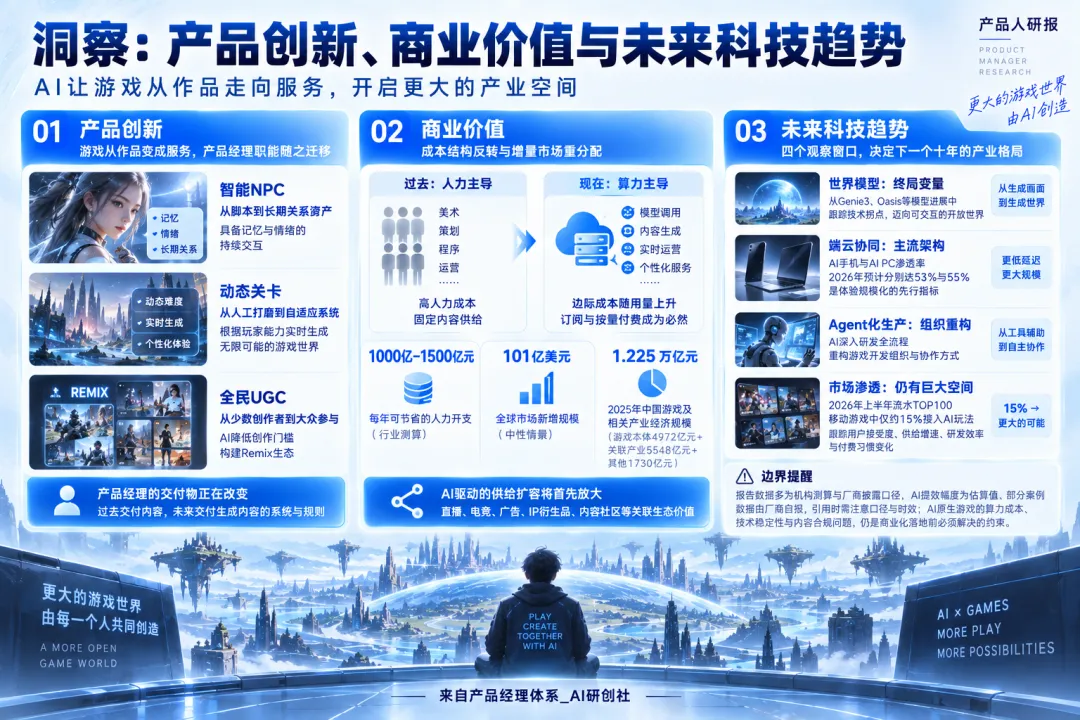
商业价值:成本结构反转与增量市场重分配。三个信号值得注意:其一,游戏成本结构从人力主导转向算力主导,边际成本随用量上升,这决定AI原生游戏必须寻找持续性收入模式,订阅与按量付费是必然项;其二,AI每年可为行业节省约1000亿至1500亿元人力开支,全球市场新增规模中性情景约101亿美元;其三,2025年中国游戏本体约4972亿元而关联产业约5548亿元,AI驱动的供给扩容将首先放大关联生态价值。 未来科技趋势:四个观察窗口。其一,世界模型是终局变量,应从Genie3、Oasis等模型进展中跟踪拐点;其二,端云协同成为主流架构,AI手机与AI PC渗透率(2026年预计分别达53%与55%)是体验规模化的先行指标;其三,Agent化生产重构研发组织;其四,流水TOP100移动游戏仅约15%接入AI玩法,跟踪AI内容接受度、供给增速、研发效率与付费习惯变化,是判断商业化临界点的核心指标。 边界提醒:报告数据多为机构测算与厂商披露口径,AI提效幅度为估算值、部分案例数据由厂商自报,引用时需注意口径与时效;AI原生游戏的算力成本、技术稳定性与内容合规问题,仍是商业化落地前必须解决的约束。
这份报告最值得带走的是一套判断框架:判断AI+游戏的任何机会,不必先问概念热不热,而要看四个变量——成本是否持续下降、需求是否真实存在、门槛是否降到可规模化、替代方案是否成熟。 目前能确定的是:AI已进入游戏全产业链,供给扩容、体验升级与成本优化正在同步兑现。尚不确定的是:世界模型的技术拐点、AI原生商业模式的规模验证与内容合规边界。这些变量值得持续跟踪。
本文核心数据均引自慧博智能投研《AI+游戏行业深度:市场分析、规模预测、产业链及相关公司深度梳理》(2026年9月20日发布),原始数据来源包括游戏工委、《2025年中国游戏产业报告》、SteamDB、伽马数据、量子位、Inworld AI、Bain、Grand View Research、IDC、Gartner、Epoch AI、波士顿咨询、GDC2026、GitHub、各公司年报与公告、Unity、Roblox、TapTap制造官网,以及华泰证券、国泰海通证券、中邮证券、华鑫证券、华金研究等机构研报。 版权与免责声明:本文由产品经理体系_AI研创社(鲍高君Robert)出品,观点仅代表个人研究视角,不构成任何投资建议。报告数据与观点版权归原作者及机构所有,引用已注明出处。市场有风险,投资需谨慎。 通用AI很强,业务却很沉默——华为《Agentic Enterprise企业智能化白皮书》深度解读 类脑认知世界模型技术白皮书深度解读 产品经理体系,成立于何时?
文/产品经理体系_AI研创社 · 专业解读
图/AI制图
副标题
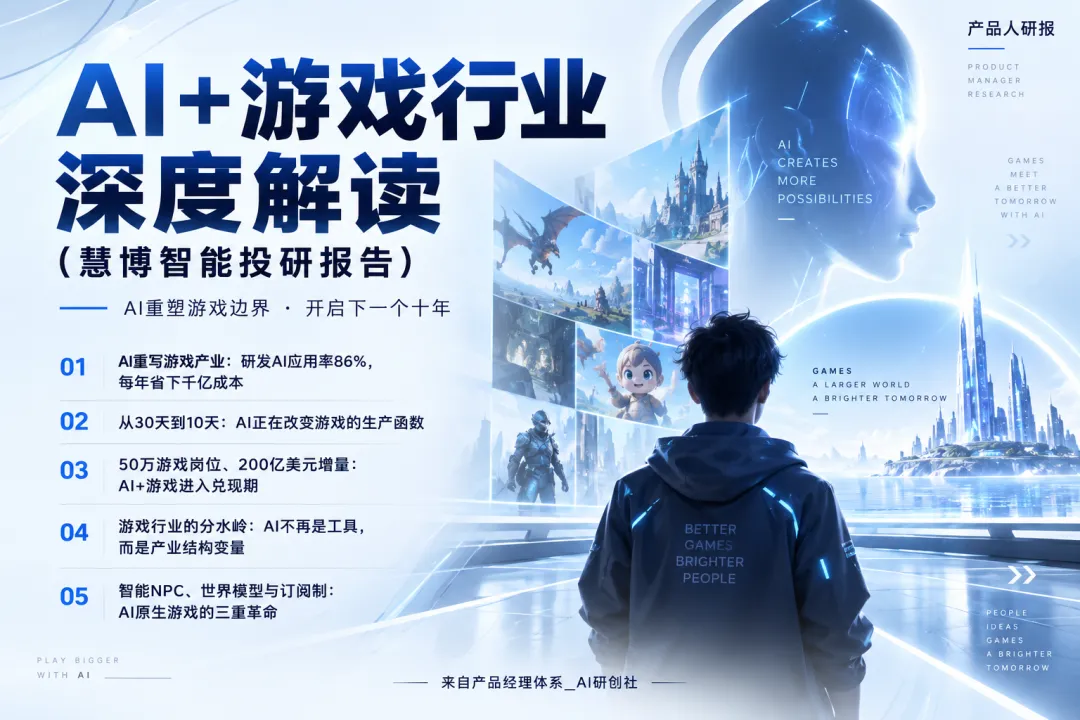
1. AI重写游戏产业:研发AI应用率86%,每年省下千亿成本
2. 从30天到10天:AI正在改变游戏的生产函数
3. 50万游戏岗位、200亿美元增量:AI+游戏进入兑现期
4. 游戏行业的分水岭:AI不再是工具,而是产业结构变量
5. 智能NPC、世界模型与订阅制:AI原生游戏的三重革命
游戏产业正在被AI重写。这不是口号,而是一组正在兑现的数字:2026年一季度,Steam平台AI参与制作的游戏发布1799款,同比增长110.2%,占同期新游比例升至30.3%;国内代表性游戏企业研发环节AI应用率达86.36%;按报告测算,AI规模化应用每年可为行业节省约1000亿至1500亿元人力开支。慧博智能投研2026年9月20日发布《AI+游戏行业深度:市场分析、规模预测、产业链及相关公司深度梳理》,本文以产品经理视角深度解读,并补充产品创新、商业价值与未来科技趋势的独立洞察。
01 一个正在发生的临界点:AI从降本工具升级为产业变量
02 三大支柱:为什么是现在,而不是明年
03 供给与需求的双向奔赴:市场分析的核心数据
04 产业链重构:上游做平台、中游拼资产、下游抢分发
05 下游:分发能力成胜负手,AI原生玩法开启体验重构
06 规模测算:50万岗位与千亿成本,只是直接红利
07 头部公司卡位:谁在把AI变成护城河
洞察:产品创新、商业价值与未来科技趋势
结语:以后判断AI游戏机会,看这四个变量
内容来源: