ARTICLE · 1070468
阿里发布最强国产AI芯片,量产排在明年一季度
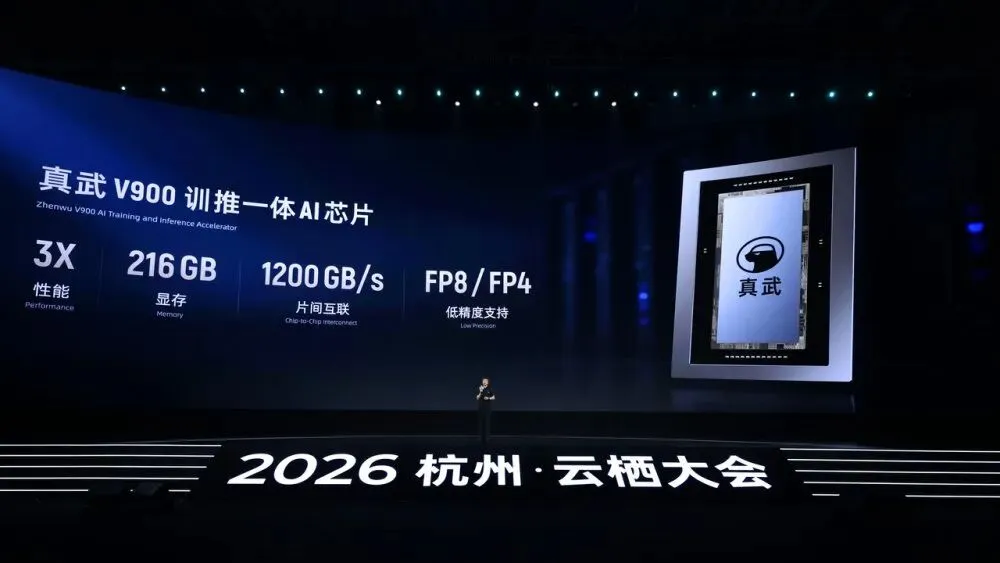
9月22日,2026杭州云栖大会主论坛,阿里巴巴旗下芯片公司平头哥发布新一代训推一体AI芯片真武V900:单芯片性能达到上一代真武M890的3倍,搭载216GB显存,片间互联带宽1200GB/s,原生支持FP8、FP4低精度计算。按阿里巴巴CEO吴泳铭的说法,这是目前中国算力性能最强的AI芯片,计划2027年第一季度量产售卖。
芯片之外是一整套系统的亮相:通过自研ICN Switch互联芯片,上千颗真武V900能像一颗「超级芯片」一样协同工作,单一集群可扩展至50万卡规模。港股当日盘中一度涨超4%,最终收报114.8港元;美股盘前涨3.29%,报119.56美元。
「最强」的名头与「尚未量产」的现实之间隔着两个季度。产能是悬在整条国产算力链路上的约束——吴泳铭今年5月就承认,自研芯片在阿里云上的部署比例还不高,主要受限于国内半导体产能。这一次量产时间从原路线图的2027年三季度提前到一季度,兑现难度不小。
发布会把AI模型、AI芯片、AI云并排放在「机器智能时代的三大基石」的位置上。这是阿里第一次把三条线拧成一张图来讲:三年3800亿元的算力投入已经过半,2032年全球数据中心超过20GW的目标刚刚立下,芯片是这张蓝图里最先被检验的一块。
01
PART
云栖大会的发布
LAUNCH· 三倍算力
真武V900芯片(图源:平头哥)
真武V900的关键词是「三倍」。单芯片性能是真武M890的3倍,216GB大容量显存和1200GB/s片间互联带宽同步到位,可覆盖高精度训练、低精度和超低精度推理的全场景。
「基于自研并行计算架构设计,216GB大容量显存解决了记忆常驻问题,片间互联带宽达1200GB/s,模型再大、结构再分散,通信也不会拖算力的后腿。」平头哥半导体副总裁高慧在发布会上说。低精度计算是另一条省钱的路径:她给出的换算是,精度每降一档,一度电换来的Token数量基本可以翻一倍——在推理成本决定大模型生意账本的当下,这一条直接影响毛利率。
量产与部署的时间表同步给出:2027年第一季度量产售卖,随后在阿里云数据中心规模化部署。对照今年5月阿里云峰会上公布的路线图,V900原计划2027年第三季度推出——提前了两个季度,也在暗示上一代产品的商业化压力正在往回传导。
02
PART
参数里的取舍
ENGINEERING· 显存、互联与精度
真武V900真正想解决的问题,藏在高慧的另一句话里:「在Agentic时代,推理正成为AI算力增长最快、持续时间最长的计算场景,AI的价值将越来越多地在推理阶段兑现。」一个复杂任务背后,可能同时发生推理、检索、代码执行和多步调用——算力的瓶颈因此从单卡性能,转向芯片之间如何协同、整个集群能否以更低成本持续产出。
这套系统级答案由四颗芯片组成。新一代磐久超节点服务器里,真武V900负责算力,ICN Switch负责互联——跨节点的数据访问发生在统一的内存大空间里,具备原生内存语义和内存统一编址能力;磐脉智能网卡与镇岳SSD主控芯片分别接管网络与存储,实现算、存、网全栈协同。千卡全带宽互联意味着上千颗真武V900能像一颗「超级芯片」一样工作,配合新一代网络架构,单一集群可扩展至50万卡规模。
衡量标准也随之变化。高慧说,真武V900要解决的是「在同样的延迟、预算里,芯片能塞进多少步推理,完成多少次自我校验」;未来衡量一套AI基础设施,要看它能以多低的成本、多快的速度为真实任务持续产生高质量的结果。
FIG 03 · 三代真武
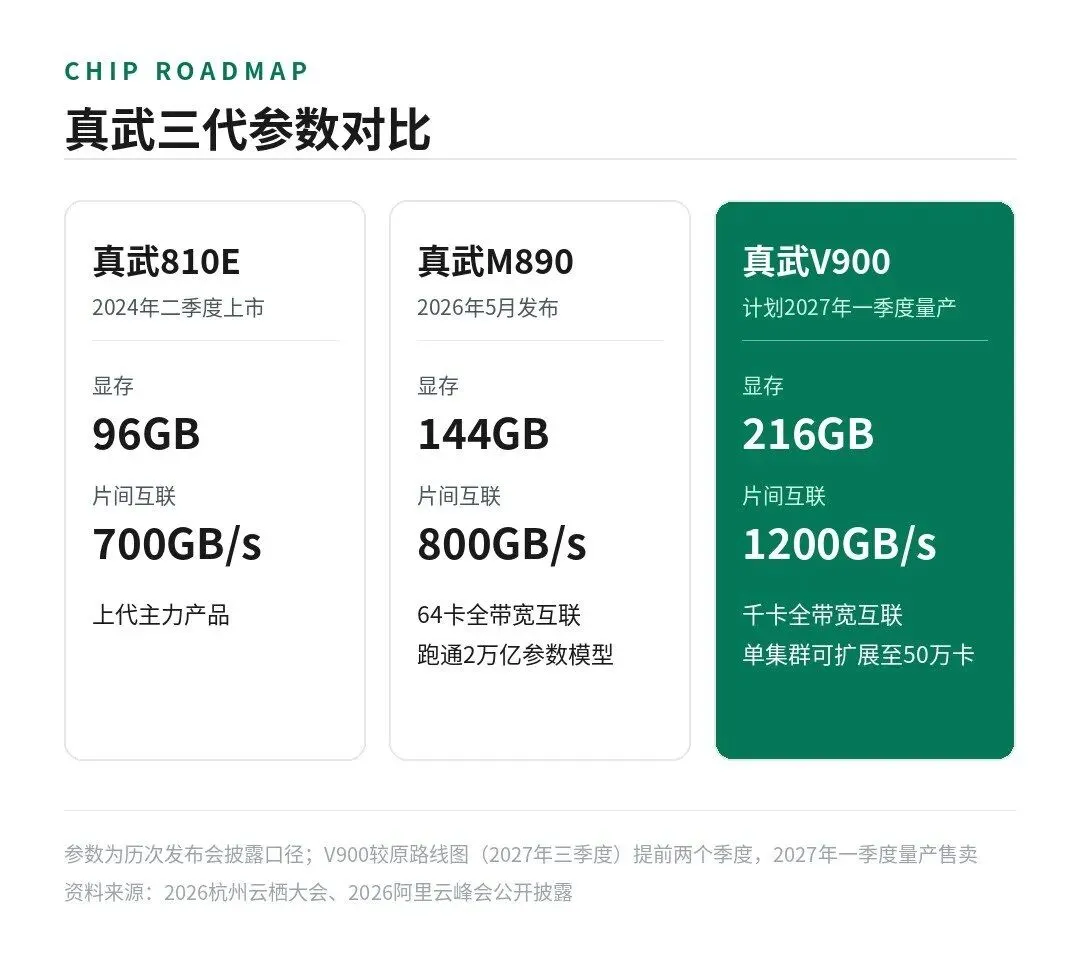
真武系列三代参数对比(制图:数据来自历次发布会披露)
03
PART
三代芯片的商业化
COMMERCIAL· 出货与客户
V900是平头哥真武系列的第三代产品。第一代真武810E在2024年二季度上市,96GB HBM2e显存、700GB/s互联带宽;第二代真武M890今年5月20日发布,显存与互联带宽升到144GB和800GB/s,配套的超节点服务器入选了7月世界人工智能大会的「十大镇馆之宝」。基于M890的超节点已大规模应用,跑通了Qwen3.8、Kimi K3等超2万亿参数的大模型。
商业化是比参数更硬的指标。截至2026年6月,真武系列已服务超650家企业客户,覆盖智驾、金融、大模型、具身智能、能源、制造等行业;更早的披露口径是,截至2026年4月累计出货56万片、服务20多个行业超400家客户——而3月财报电话会给出的数字还是截至2月交付47万片,两个月多卖约9万片。落地最深的两个行业:智驾部署超13万卡,客户包括长安、广汽、比亚迪、小鹏、蔚来、理想等30多家;金融部署超10万卡,覆盖150多家机构。
「芯片-模型-云」的飞轮有了具体例证:Qwen3.8-Max模型可自主调用EDA工具参与芯片模块设计,实现模块物理面积下降42%。CPU侧的规划也首次公开——2027年推出倚天720和倚天730两代服务器CPU,后者将首次基于平头哥全自研CPU微架构设计,单核SPECint2017/GHz性能最高提升至倚天710的1.4倍;后续的倚天750将通过自研ICN总线与真武AI芯片直接互联。「在Chatbot时代,GPU是主角,CPU打辅助。随着Agent产品应用和算力需求的爆发,工具调用以及海量数据的预处理、编排与吞吐等复杂任务都需要CPU来完成。」高慧说。
04
PART
重注AI的账本
FINANCE· 资本开支与回报
芯片是阿里AI叙事里投入最重的一环,账本正在说明投入强度。最新一份财报(截至2026年6月30日的财季,8月20日披露)显示:季度收入2689.53亿元,同比增长9%;经营利润151.61亿元,同比下降57%;资本开支676.78亿元,同比大增75%——三年3800亿元的云和AI基础设施投入计划,截至6月底已累计投入约1900亿元,进度过半。
TABLE 04 · 阿里最新财季AI关键科目
结构分化值得注意。云智能与平头哥合并成的「AI云与算力服务」板块收入增速45%,创下22个季度新高,经调整EBITA大涨133%至56.28亿元;AI相关产品年化收入(ARR)突破495亿元,管理层预计下季度接近100亿美元。另一边,「AI实验室与应用」板块经调整EBITA亏损138.61亿元,同比扩大330%,主因是AI投入与千问App的推理成本。一个在赚钱,一个在烧钱,中间的连接件正是芯片——按吴泳铭在业绩会上的说法,按现有AI产品平均毛利水平,AI资本开支约3年回本,且有望缩短至2.5年甚至2年,「Capex先行,才能获得后面的业务增长」。
资本市场对这套叙事的态度在9月22日给出了即时反应:港股盘中一度涨超4%,收报114.8港元。对照8月21日财报披露次日股价收跌2.54%,市场用同一只股票投了两种票——利润下滑的财报与算力扩张的蓝图,后者眼下更提气。花旗测算,若20GW目标达成,2033财年外部云收入有望达1600亿美元,高于其对2031财年1000亿美元的预测。
05
PART
对手与产能
RIVALS· 竞争格局
「最强国产AI芯片」的含金量,要放进行业坐标系里看。市场研究机构IDC今年4月的报告显示,2025年中国云端AI加速器市场按出货量排名:华为以81.2万片居首,平头哥以26.5万片跃居次席,昆仑芯与寒武纪各出货11.6万片并列第三。平头哥增速可观,但与榜首仍有一倍以上的差距。
产能是共同的约束。吴泳铭在5月13日的财报电话会上坦言,自研芯片在阿里云上的部署比例还不高,主要受限于包括国内半导体产能在内的客观原因;这次发布会上他换了说法——「由于平头哥芯片产品线的成熟和客户的广泛应用,平头哥AI芯片的年出货量将大幅提升」。从「受限于产能」到「出货量将大幅提升」,中间隔着V900的量产爬坡(HBM存储与先进制程产能能否跟上,是国产算力放量的共同约束——此为行业层面逻辑判断,尚无事实依据)。
竞争的全栈化同样在加剧。华为的重心偏向芯片与算力基础设施,百度在加快昆仑芯的出货与规模化部署;国信证券的研报认为,阿里的差异化在于覆盖自研芯片、云基础设施、模型服务平台与企业应用的全栈体系,能把基础设施、模型和应用收入连接起来。三方都在把芯片、模型、云拧成一股绳,绳子的松紧将在未来几个季度的出货与交付数据里见分晓。
06
PART
后续四个观察节点
WATCHLIST· 量产与交付
发布会的掌声散去之后,真正决定这颗芯片成色的节点有四个。
第一,量产兑现。V900定于2027年一季度量产售卖——比原路线图提前两个季度,届时产能爬坡与良率数据将检验「提前」的含金量。
第二,超节点交付。阿里云计划2026年四季度新增超节点服务节点,50万卡集群的扩展进度是「超级芯片」叙事的第一份实测答卷。
第三,算力与收入的对账。20GW的2032年目标对应着未来数年千亿元级的资本开支,花旗给出的1600亿美元云收入测算能否被季报逐步验证,要看AI相关收入增速与利润率的平衡。
第四,出货与客户结构。56万片的存量之外,下一份出货披露的增量、智驾与金融之外大模型客户的占比,将说明真武系列在训练侧的渗透速度。
如果说Token是AI时代的电,芯片就是发电机——吴泳铭的比喻说清了位置,但发电机的账要按出货量、良率和回本周期来算。真武V900的答卷还是要从明年一季度的产线上交
本文数据均来自公开信息,请以涉及公司最新公告为准;文中预测性表述均为逻辑推演,不构成任何投资建议。图片来自公开报道,如有侵权请联系删除。