ARTICLE · 1081461
中国软件自主·信创——从"缺芯少魂"到"换道超车"
大国博弈的底层基础设施之计算机系列第九讲
很多人把"卡脖子"理解成只卡在芯片上。其实在计算机这台机器里,还有一样东西比芯片更隐蔽、也更致命——软件。芯片决定"能不能算",软件决定"算什么、怎么算、由谁来定规则"。中国科技界有句老话叫"缺芯少魂":芯,是半导体;魂,就是操作系统、数据库这些底层软件。这一讲,我们讲讲这个"魂"是怎么丢的,又怎么一点点找回来——也就是今天被叫做"信创"的那场仗。
软件为什么比硬件更隐蔽?因为芯片是物理实体,看得见、测得出;而操作系统、数据库是"看不见的规则"——它决定你的文件存在哪、你的数据归谁管、你的程序能不能跑。规则制定权,才是最高的权力。美国能制裁华为,靠的不仅是芯片禁令,还有它掌握着从 EDA、Windows 到 Oracle 的整条"规则链"。信创要夺回的,正是这条规则链上属于中国的那一截。
站在"信号与激励"的视角看,信创特别像一个被外部冲击强行"激活"的市场:当制裁把"买国外软件"的路堵死,国家信号和市场信号第一次罕见地指向了同一个方向——自己做。这背后,正是大国博弈底层基础设施最典型的一课。
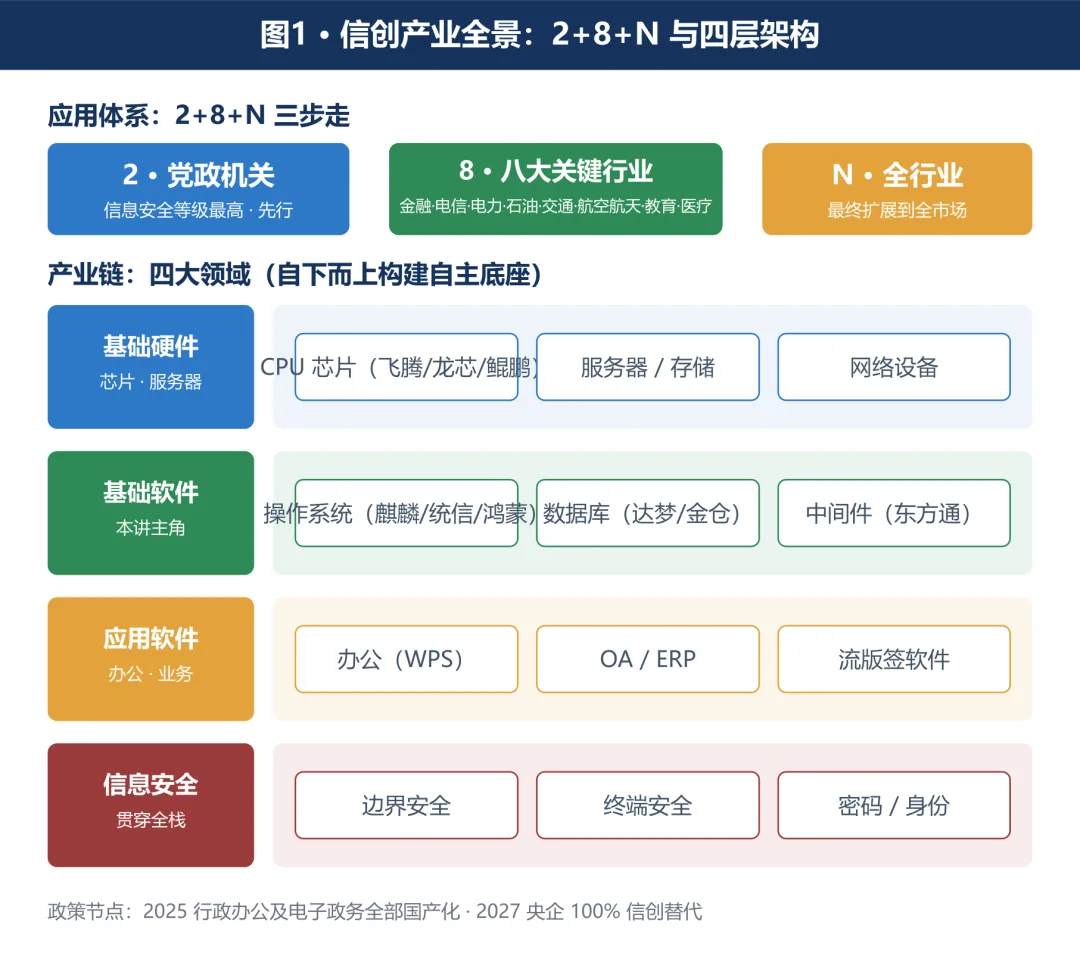
图1 · 信创产业全景:从"2+8+N"应用体系到基础硬件/基础软件/应用软件/信息安全四层架构
1. 被偷走的"魂":什么叫"缺芯少魂"
"缺芯少魂"不是危言耸听。从 90 年代个人电脑(PC)在中国普及开始,我们装的几乎全是同一套组合:英特尔(Intel)的芯片 + 微软(Microsoft)的 Windows。这套"Wintel"联盟定义了全球 PC 的标准,也顺手定义了中国的软件生态——你用的办公软件、数据库、中间件,底层接口全得听 Windows 的。
更麻烦的是,软件的损失比硬件更难察觉。一台电脑买来,芯片是看得见摸得着的;但操作系统里埋了多少后门、数据库把你的数据存在谁手里、中间件听命于哪家公司,普通人根本无从知晓。
2008 年微软"黑屏"事件:微软启动 Windows 正版验证(WGA,Windows Genuine Advantage),大量中国用户电脑桌面被强制黑屏、弹出盗版警示。一个外国公司,能远程让你国内的电脑"变黑",这件事本身就把"软件主权"的命题直接砸到了每个用户脸上。
2013 年"棱镜门"(PRISM):斯诺登(Edward Snowden)曝光美国国家安全局通过微软、谷歌、苹果等企业的后门,长期批量收集全球数据。原来"免费"的软件,可能是别人安在你身上的眼睛。
2014 年 Windows XP 停服:4 月 8 日,微软彻底停止对 XP 的安全更新。当时中国还有数亿台 XP 设备,其中大量是政务、金融、工控系统——一夜之间,这些系统暴露在无人修补的漏洞之下。
2022 年微软停止对俄服务:因地缘冲突,微软宣布暂停在俄售前与售后,再次提醒所有国家:别人的软件,说断就能断。
把这几件事连起来看,结论很清楚:底层软件不自主,数字经济的大厦就建在别人的地基上。一旦关系紧张,别人关机,你就停电。
更要命的是"习惯锁定"。90 年代到 2010 年前后,中国绝大多数软件公司做的是微软生态里的生意——汉化、代理、培训、二次开发,真正碰底层内核的屈指可数。不是没人试过:1999 年推出的红旗 Linux 曾被视为"民族操作系统"的希望,配着国产 PC 预装轰轰烈烈,却因为应用软件太少、用户体验太差,最终在 2014 年破产清算;阿里也曾推出移动操作系统 YunOS(后改名 AliOS),想绕开安卓(Android),结果同样被生态碾压、市场份额归零。这些"先烈"留下的教训只有一个字:没有生态,就没有 OS。
很多人把 “缺芯少魂” 等量齐观,认为芯片与基础软件是同等难度的两座大山。但我的判断是:“魂” 的建设,远比 “芯” 更艰难、更漫长。芯片属于硬件工程问题,有明确的技术指标、工艺节点与攻关目标,可以依靠举国体制集中兵力打歼灭战,把资金、人才、产能向靶心倾斜,单点技术与产品有机会实现跨越式追赶。而软件生态不是靠砸钱就能堆出来的工程成果,它是千万开发者、海量行业应用、用户使用习惯、上下游商业利益经过数十年时间共同驯化、沉淀出来的复杂系统。钱可以投进去,团队可以组建起来,但千千万万第三方开发者会不会主动迁移、行业应用软件愿不愿适配、用户能不能接受新的使用习惯,这些无法靠行政指令强制聚合。芯片可以做到 “造出可用的硬件”,但 “魂” 要完成的,是建立一套自我强化、正向循环的产业生态,这才是信创真正最顽固的一关。
2. 信创到底是什么:"2+8+N" 与四大领域
"信创"两个字,是"信息技术应用创新"(Information Technology Application Innovation)的简称。它不是一个具体的产品,而是一场"把 IT 底层标准、架构、产品、生态,从国外公司手里拿回来自己定"的国家级工程。
它的源头是 2016 年成立的"信息技术应用创新工作委员会"。2018 年之后,信创被正式纳入国家战略,并提出了著名的 "2+8+N" 三步走体系:
"2"——党政机关先行,这是信息安全等级最高、也最容易被"卡"的领域;"8"——金融、电信、电力、石油、交通、航空航天、教育、医疗八大关键行业,关系国计民生,按节奏梯次替换;"N"——其他所有行业,最终把信创产品扩展到全市场。
从产业链看,信创覆盖四大领域:1)基础硬件——CPU 芯片、服务器(这一层我们在第八讲《中国硬件追赶》里详细讲过);2)基础软件——操作系统(OS)、数据库、中间件,这是本讲的主角;3)应用软件——OA、ERP、流版签(流式/版式/签章)软件等;4)信息安全——边界安全、终端安全产品(第七讲《信息安全》已涉及)。
信创的核心逻辑一句话:用行业应用拉动,构建国产化的信息技术软硬件底层架构和全周期生态,解决"卡脖子"问题。它不是要闭门造一个"国产 Windows"就完事,而是要搭一套从芯片到应用、能自己造血的新体系。
"信创"的前身叫"安可工程"(安全可靠),早期侧重党政系统的安全替代;2019 年后升级为"信创",多了一个"创"字——意味着它不只是把国外产品换掉,更要借机建立中国自己能迭代、能创新的底层技术体系。"2+8+N"的顺序也大有讲究:先党政、再八大行业、最后全市场,本质是风险容忍度递减——党政系统最容不得后门,也最有强制力推动,于是被放在了第一棒。
政策时间表也很明确:国家"十四五"规划要求到 2025 年行政办公及电子政务系统全部完成国产化替代;2022 年 9 月国资委发文,要求国央企到 2027 年 100% 完成信创国产化改造。按中国电子学会的测算,2023 年信创产业规模已突破 3650 亿元,多家机构预测 2025 年产业规模将突破 2 万亿元,2026 年或达 2.66 万亿元。
信号与激励视角:信创最妙的地方在于,它把"国家安全的政治信号"和"国产替代的市场信号"拧成了一股绳。过去国产软件"没人用、养不活",是因为没有足够大的刚性市场来摊薄研发成本;现在党政和八大行业用政策把市场信号强行拉满,国产软件第一次有了"用起来—改得好—养得活"的正循环入口。这,就是信号设计的价值。
3. 操作系统之战:麒麟、统信、鸿蒙、欧拉
操作系统(OS)被称为"信息系统之魂",也是信创里最难啃的硬骨头。难在哪?难在生态——不是你会写内核就够了,而是得有成千上万的应用在你上面跑、得有开发者愿意为你写程序、得让用户愿意换习惯。
国产操作系统走过了一条"群雄并起"到"头部整合"的路。今天第一梯队是三家:麒麟、统信、鸿蒙,外加一个面向服务器的开源底座 openEuler(欧拉)。
麒麟(KylinOS) 是"国家队"里的老资格。它源自国防科技大学 1999 年启动的"银河麒麟"项目,后来民用线与军用线几经整合,2019 年中国电子(CEC)旗下中国软件把"天津麒麟"和"中标软件"合并,正式成立麒麟软件。麒麟的看家本领是安全可控,深耕政务、国防、能源、交通等关键基础设施,累计装机量已突破 1600 万套,在国内服务器操作系统领域国产化率约 35%。一句话:要命的系统,多用麒麟。
统信 UOS 走的是另一条路——把"好用"做到极致。它脱胎于深耕 Linux 桌面二十多年的深度(Deepin)社区,2019 年成立统信软件。统信的最大优势是兼容性和易用性:界面贴近 Windows,降低迁移成本,支持 4 万余家硬件厂商设备适配,生态适配软硬件超 600 万款。在党政桌面信创市场,统信是领跑者,装机量超 800 万套。
鸿蒙(HarmonyOS) 则是消费端的"颠覆者"。2019 年 8 月发布,起初兼容安卓(Android)生态;2024 年推出"纯血鸿蒙"HarmonyOS NEXT,彻底脱离安卓开源项目(AOSP,Android Open Source Project),成为我国首个自主可控的移动操作系统。截至 2025 年底,搭载鸿蒙 5、鸿蒙 6 的终端设备突破 3200 万台,生态设备总量超 10 亿台,注册开发者超 1000 万;2025 年第三季度,鸿蒙在中国智能手机市场份额稳居 18%,连续七个季度位列第二,成为全球继 iOS、安卓之后的第三大移动操作系统。
从市场格局看,国产 OS 已从"群雄混战"进入"三足鼎立":麒麟凭服务器和传统信创稳坐头把交椅,统信凭桌面易用性紧追,鸿蒙凭消费端爆发迅速跻身前三,中科方德、中兴新支点、凝思等则在电力、金融、军工等细分领域补漏。2025 年,麒麟与统信合计已占国内政企操作系统市场超 45%——这意味着,党政军和重点行业的"魂",已经悄悄换成了国产的。
但消费端的仗远没打完。公开数据显示,国内消费端国产 OS 渗透率仍低于 10%,超过六成用户把它定义为"勉强可用"——和成熟 Windows 生态在功能完整性、稳定性上仍有明显差距。鸿蒙凭借手机端的爆发暂时撕开了一道口子,但 PC 与桌面端的替代,仍是一场漫长的拉锯。
openEuler(欧拉) 是华为 2019 年 12 月开源的服务器操作系统,如今已成为国产服务器 OS 的事实底座,麒麟、统信、麒麟信安等都基于它发布商业版。
鸿蒙的意义不止于手机。基于开源鸿蒙(OpenHarmony),国家能源集团做了"矿鸿"、南方电网做了"电鸿"、中国移动做了"移鸿"——把同一套底座适配到矿山、电网、通信等工业场景,这正是"换道"的精髓:不在桌面和 Windows 硬刚,而在万物互联的新战场另立规则。
这场仗的胜负手,藏在 2023 年的一次集体学习里——国家明确提出"打好操作系统和基础软件国产化攻坚战"。换句话说,上面已经把话挑明了:得 OS 者得天下,这一战必须赢。
麒麟、统信、鸿蒙三家并存,是健康的"差异化竞争",还是 Linux 桌面"碎片化"悲剧的重演?没有统一内核底座,国产 OS 会不会再次陷入"各做各的、谁也长不大"的困局?这是一个值得长期观察的问题。(相关脉络可回看计算机十讲④|软件线:操作系统与编程语言(1950s—1980s)
4. 数据库突围:达梦、金仓、OceanBase、TiDB
如果说操作系统是"魂",数据库就是"记忆"——一个组织所有的业务数据、交易记录、客户信息,都装在数据库里。过去这层几乎被甲骨文(Oracle)和 IBM 的 DB2 垄断,江湖上因此有"去 O"(摆脱 Oracle)一说。
国产数据库今天已形成清晰的四大队列,我们挑几家代表说:
达梦(DM)——"南达梦",完全自研内核的标杆。它 1988 年起源于华中科技大学冯裕才教授的课题,2000 年成立公司,现属中国电子(CEC)。达梦最硬的底牌是代码 100% 自主、高度兼容 Oracle:约 85% 的 SQL 无需修改就能直接迁移,让政务、医疗、军工这些"Oracle 重度用户"能以最小代价完成替换。2024 年,达梦数据登陆科创板(688692);2025 年净利润 5.17 亿元,同比增长 42.83%。
人大金仓(KingbaseES)——"北金仓",国产数据库"国家队"。它源自 2000 年中国人民大学的相关研究,现隶属中国电子科技集团(CETC)。金仓走的是"PostgreSQL 内核 + Oracle/MySQL 双兼容"路线,MySQL 兼容率高达 99.8%,迁移阻力极小。2025 年营收突破 5 亿元创历史新高,在电子政务市场占有率超 30%,连续多年领跑关键应用领域销售套数。
OceanBase——金融级分布式的标杆。它由蚂蚁集团自研,2010 年起源于支付宝"双十一"的海量交易锤炼,是完全根自研的原生分布式数据库。2019 年,它打破甲骨文保持了 9 年的 TPC-C 世界纪录(数据库事务处理性能的"奥运会"),如今服务五大行中的五家。
它最惊艳的战绩在"双十一":支付宝峰值每秒处理数十万笔交易,全靠 OceanBase 顶住,极端场景下的可靠性被反复验证,这也是它能拿下国有大行核心系统的底气。
TiDB——开源分布式的先锋。由平凯星辰(PingCAP)2015 年开源,兼容 MySQL 协议,GitHub 星标数全球领先,是 DB-Engines 榜单里排名最高的国产数据库。它的意义在于:中国数据库第一次靠"开源生态"在海外也赢得开发者。
为什么"去 O"这么难?因为 Oracle 不只是卖一个软件,它卖的是一套黏住全公司的技术栈——存储过程、触发器、运维工具、DBA 人才体系,牵一发而动全身。很多银行的核心系统跑了二十年 Oracle,迁移一次等于给飞行中的飞机换引擎。国产数据库能拿下今天的市场,靠的正是"高度兼容 Oracle"把迁移成本打到最低,再用分布式性能补上增量。
此外还有华为的 GaussDB / openGauss(2020 年开源,依托鲲鹏芯片—欧拉 OS—高斯 DB 的全栈自主)、阿里的 PolarDB、腾讯的 TDSQL 等。云厂商派也不可小觑:PolarDB、TDSQL 都基于 MySQL 深度定制,依托各自云平台服务海量互联网与金融客户,在"云上数据库"这个增量市场里,国产已经和 Oracle 站在同一起跑线。据赛迪顾问统计,目前国内市场已有超过 160 款国产数据库,2025 年金融核心系统的分布式数据库渗透率,银行已达 92%、证券 87%、保险 79%——"能不能替代 Oracle"这道题,在关键行业基本答完了。
信号与激励视角:数据库的故事说明,信创不是"为自主而自主"。达梦靠"兼容 Oracle"降低了迁移成本,OceanBase、TiDB 靠"真技术壁垒"打开了增量市场——前者吃的是政策驱动的存量替换红利,后者赌的是技术引领的长期赛道。两种信号,两种活法,都活下来了。
5. 中间件与办公:被忽视的"中间层"和 WPS
信创四层里,中间件(Middleware)是最不为人知、却最不能少的一环。打个比方:操作系统是地基,数据库是仓库,业务应用是楼上住户,而中间件就是连接仓库和住户的"管道"与"电梯"——没有它,应用调不动数据库,系统就跑不起来。过去这一层基本被 IBM、Oracle 把持。
国产中间件的龙头是 东方通(TongTech),1992 年成立,是国内最早做中间件的公司;此外还有宝兰德、普元信息等,伴随信创从"党政试点"走到"行业铺开",这批"管道工"也终于有了自己的市场。
中间件这层看似不起眼,却是"卡脖子"最隐蔽的一环:IBM 的 WebSphere、Oracle 的 WebLogic 曾长期占据国内金融、电信的核心交易通道,价格高昂且绑定硬件。国产中间件以"兼容 + 低价 + 本地服务"切入,先在政府、军工站稳,再向金融电信渗透——它证明了一件事:哪怕是看似铁板一块的底层,只要应用场景够刚性,国产也能一点点撬开缝。
应用软件层面,最值得一提的是 金山 WPS。1988 年,程序员求伯君在出租屋里写出 WPS 的第一行代码,彼时微软 Office 还没进入中国。此后三十年,WPS 在微软的碾压式竞争下几度濒死,又靠"免费+轻量化"翻盘,最终与微软 Office 形成国内两强格局。
信创给了 WPS 第二春。财报数据很有说服力:金山办公 2024 年营业收入 51.21 亿元,同比增长 12.40%,归母净利润 16.45 亿元,同比增长 24.84%;2025 年营收进一步增至 59.29 亿元(+15.78%),归母净利润 18.36 亿元(+11.63%)。截至 2025 年底,WPS Office 全球月度活跃设备数达 6.78 亿;更亮眼的是 WPS AI,国内月活用户已超 8013 万,一年涨了三倍多。在鸿蒙 PC 上,WPS 更成为设备 TOP 1 应用——这恰恰印证了"自主 OS + 自主办公软件"相互成就的逻辑。
办公软件还有另一场"标准之争"值得记一笔:文档格式看似小事,实则关乎数据主权。早年微软的 OOXML 与国产的 UOF(中文办公软件文档格式标准)之争,本质是"你的文档将来能不能被自己打开"。永中、金山们推动国产格式标准,正是要在文件这一最日常的数据载体上,也留一道自主的闸门。今天 WPS 能兼容微软格式、又能输出自主标准,才算真正站稳了脚跟。
毫无疑问,WPS 能扛住微软,靠的是"免费+兼容+本土化";但它在 PDF、云盘、AI 会员上越来越复杂的收费体系,也正消耗用户好感。国产软件做大了,会不会从"救星"变成"新的垄断者"?这也值得我们警惕。(数据库脉络可回看计算机十讲⑤|软件线:数据库的诞生(1960s—1990s)
6. AI 算力栈:CUDA 的护城河与中国的换道
如果只看芯片,你会以为英伟达(NVIDIA)的壁垒是那块 GPU。其实真正卡住全世界的,是它身后的 CUDA——一套"芯片 + 编译器 + 算子库 + 框架 + 开发者习惯"的软件生态。开发者用 CUDA 写程序,绕不开 cuDNN、cuBLAS 这些底层库,也绕不开 PyTorch、TensorFlow 对它的深度绑定。美国对 A100、H100 的出口管制卡的是硬件;但更深的命脉在软件:哪怕你造出同等算力的国产 GPU,没有兼容的软件栈,全球几百万人用熟的工具链一朝失效。这正是"魂"的另一面——规则在谁手里。
兼容层(平移派):摩尔线程(MUSA)、壁仞、天数智芯等提供 CUDA 兼容接口,让存量 CUDA 代码改几行就能跑,先用最低成本接住存量。好处是立刻能用,风险是永远活在别人的影子生态里。
全栈自研(华为昇腾路线):昇腾 910 芯片 + CANN(Compute Architecture for Neural Networks,对标 CUDA 的异构计算架构)+ 昇思 MindSpore 框架,构成"芯片—算子库—框架"全栈,已在电信、政务与大模型训练中跑通;百度飞桨(PaddlePaddle)则是国内开发者最多的自主 AI 框架。
换道开源(标准派):押注 Triton、OpenCL、MLIR 等开放编译栈,以及 RISC-V + 开源编译体系,在 AI 编译器与大模型训练新范式上绕开 CUDA、另立规则。
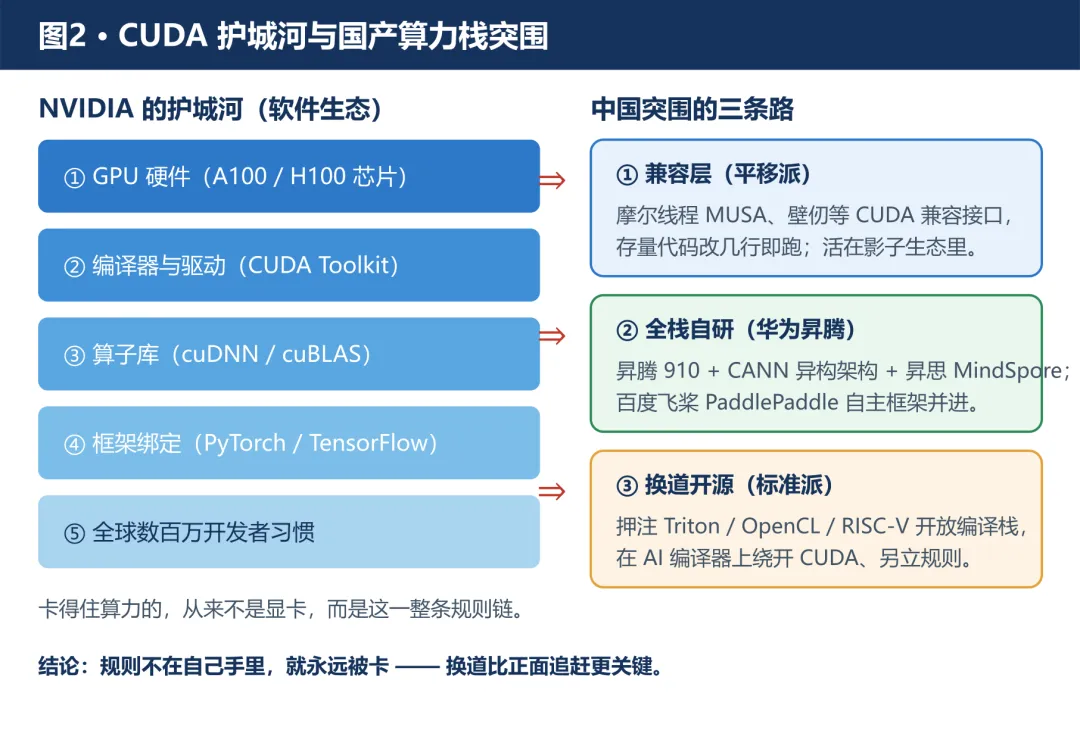
图2 · CUDA 护城河与国产算力栈突围:护城河(GPU→编译器→算子库→框架→开发者)与三条路径(兼容层 / 全栈自研 / 换道开源)
信号与激励视角:CUDA 给信创上的一课,和鸿蒙绕开安卓、RISC-V 绕开 x86 是同一个逻辑——比芯片更难的是生态,制裁恰恰给了我们"换道"的窗口:与其在别人的赛道上追赶,不如在新架构、新标准上抢先定义规则。(算力脉络可回看 芯片十讲 06 · 先进制程与制造:7 纳米以下的那道墙与 AI十讲 · 第三讲 | AI与算力:没有芯片就没有AI)
CUDA 筑起的护城河,把一个残酷真相摊开:造出 GPU 硬件只是闯关的上半场,让千千万万开发者愿意在这套平台上写代码,才是真正的终点。
兼容 CUDA 路线是现实的速效药,转译层可以把存量 CUDA 代码快速跑通,帮助政企、AI 团队完成短期落地,解燃眉之急36氪。但它先天带着枷锁:始终跟在英伟达接口迭代身后追赶,存在性能损耗与专利风险,无论优化得多精致,本质上都只是 CUDA 生态的影子,很难生长出属于自己的原生技术话语权36氪。而全栈自研,从指令集、编译器到算子库全部另起炉灶,能够建立独立的技术标准,彻底摆脱外部约束,可代价是要熬过极其痛苦的冷启动:开发者要重新学习新编程范式,海量开源模型、第三方库需要逐个原生适配,社区、案例、技术文档都要从零积累,没有捷径可走。
我们中国目前更务实的是三线并进、分层分工。首先,兼容路线承担当下的替代任务,保障现有业务平稳迁移,守住信创落地的基本盘;然后,全栈自研路线主攻战略制高点,打造自主的编程体系,去争夺未来技术定义权;最后,我们同时还要保留专用算力芯片的探索路线,在推理、行业专用场景完成单点突破。
三者不能互相替代:兼容路线用来活在当下,自研路线用来赢得未来。但要清醒认识,兼容只是过渡手段,不能当成终极归宿。真正的胜利,不是把别人的代码跑在国产卡上,而是出现大量开发者主动为国产软件栈写原生代码,形成自我强化的正向循环 —— 这恰恰又回到信创 “魂” 的命题,软件生态的胜利,从来不是芯片单方面能够完成的。
7. 信创产业的时钟:从 2019 元年到 2027 节点
把信创的时间线拉直,能看清一场"国家级工程"是怎么一步步落地的:
2016 年:信息技术应用创新工作委员会成立,信创概念雏形出现。
2018 年:中兴事件爆发,美国将中兴列入实体清单(Entity List),"安可工程"(安全可靠)试点启动,信创被按下加速键。
2019 年——信创元年:工委会统筹全产业链;华为在这一年密集出手——1 月发布鲲鹏 920 服务器芯片,5 月发布 GaussDB,8 月发布昇腾 910 AI 芯片与鸿蒙系统,12 月把服务器操作系统 EulerOS 开源为 openEuler。中国电子(CEC)的"PK 体系"(飞腾芯片 + 麒麟 OS)与中国电科的布局同步成型。
2020 年:"2+8"体系全面铺开,中国电信、中国移动招标首度指定国产化标识,各省信创项目陆续启动。
2021 年:"十四五"规划把信创列为重点,金融、电信等行业国产化替代比例被明确要求。
2022 年:信创从党政扩展至全行业;9 月国资委定下"2027 年央企 100% 信创替代"的硬节点。
2023—2024 年:政策强调"真替真用",要求国产产品从"能用"向"好用"升级,与"数字中国"建设深度融合。
从投资视角看,这段"黄金期"被机构反复提及——第一新声研究院预测 2024—2026 年信创市场增速分别为 15.49%、17.84%、26.82%,2026 年规模或达 2.66 万亿元。政策驱动的需求,正从党政办公向金融、电信、能源、交通的核心业务系统纵深——这也是达梦、金山们业绩高增长的底层逻辑。
今天信创产业初步形成了 "三大国家队 + 一个市场派" 的格局:
中国电子(CEC)——打造"PKS"体系(飞腾芯片 + 麒麟 OS + 安全),控股中国长城、中国软件,是党政信创的主力;中国电科(CETC)——旗下有人大金仓、普华等,主攻数据库与基础软件;浪潮——服务器与云底座见长;华为——以"鲲鹏 + 昇腾 + 欧拉 + 鸿蒙"软硬全栈开路,是市场化最成功的一极。
需要泼一盆冷水:信创不等于"国产就行了"。早期不少项目为了达标而达标,买来国产软硬件"装样子",系统跑不起来、应用不兼容,被用户骂作"能用但没法用"。2023 年后政策转向"真替真用",考核从"采购比例"变成"实际使用效果",这才逼着厂商把"好用"当回事。说到底,信创的终点不是把外国软件换掉,而是长出一套中国自己能迭代、用户真愿意用的体系——这件事,比换掉几个产品难十倍。
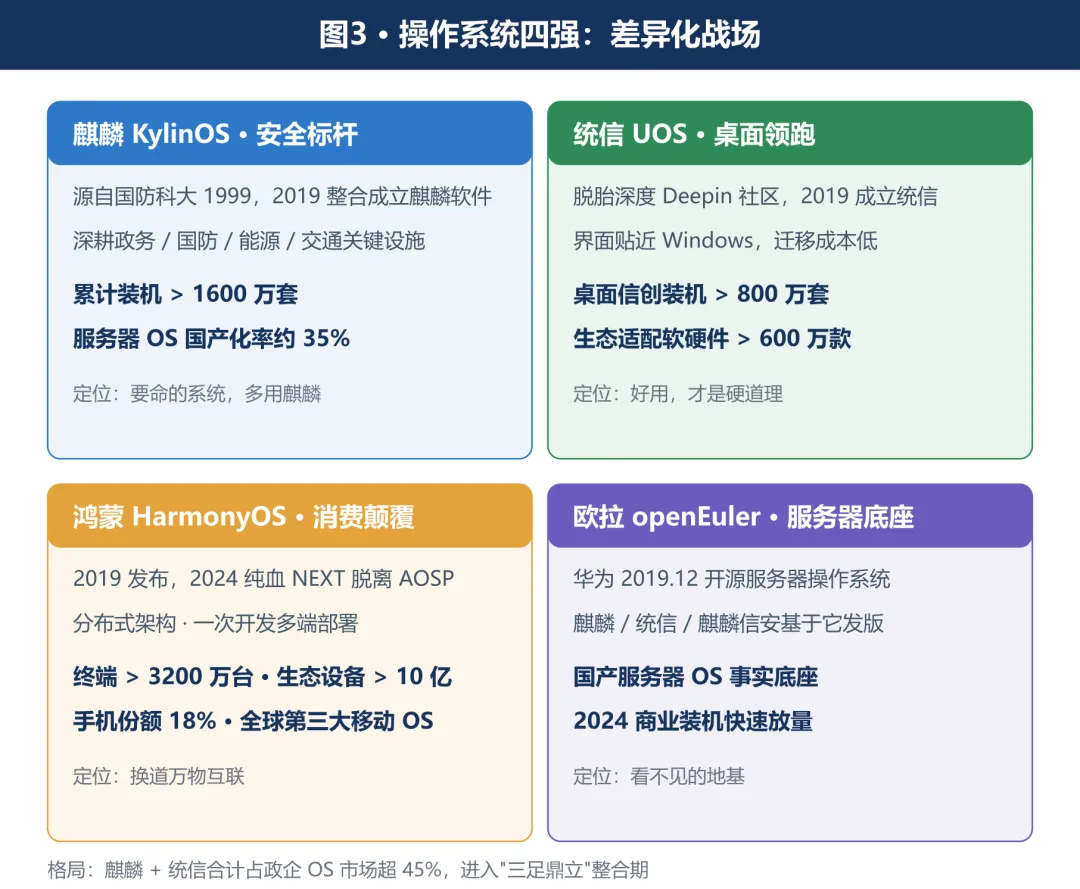
图3 · 操作系统四强:麒麟(安全标杆)、统信(桌面领跑)、鸿蒙(消费颠覆)、欧拉(服务器底座)的差异化战场
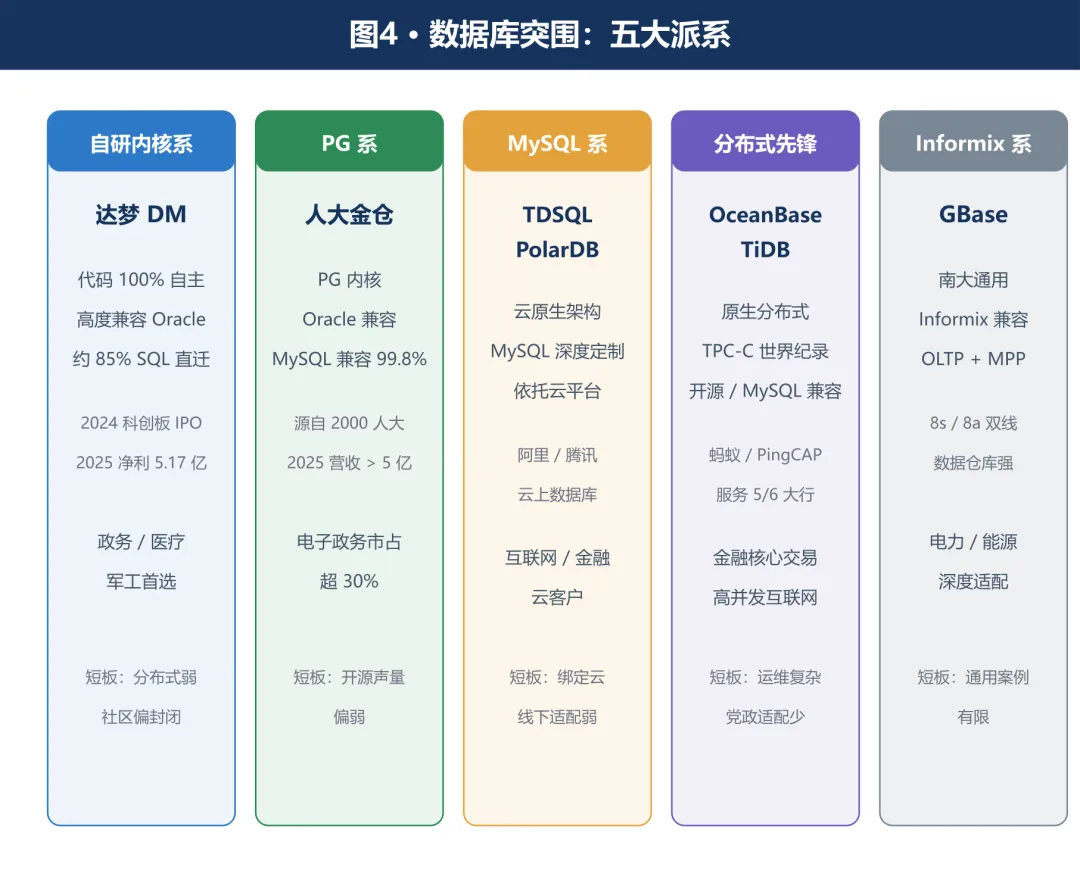
图4 · 数据库突围:自研内核(达梦)、PG 系(金仓)、MySQL 系(TDSQL/PolarDB)、分布式(OceanBase/TiDB)、Informix 系(GBase)五大派系
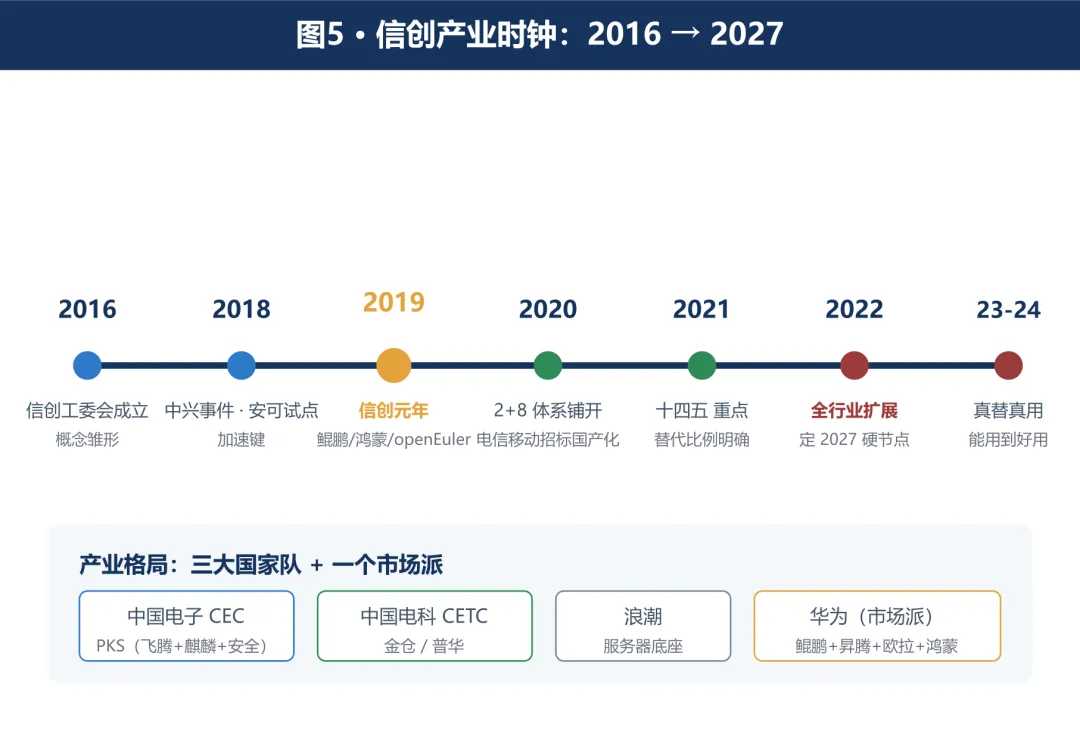
图5 · 信创产业时钟:从 2016 工委会成立到 2027 央企 100% 替代的关键节点
8. 尾声:信号与激励视角——换道超车还是另起炉灶
回头看中国软件自主这条路,它和硬件追赶(第八讲)是同一枚硬币的两面:硬件是被制裁"逼"出来的,软件则是被"断供 + 安全"双杀之后,才真正下决心自己搭台。
但软件比硬件多一层难题——生态。一颗 CPU 造出来,有人买就能活;一个操作系统做出来,没人写应用、没人愿迁移,就只能躺在鉴定会上。这也是为什么国产 OS 曾长期陷入"能用但不好用、好用但没人用"的怪圈。
一个常被引用的例子是方舟 CPU + Linux 瘦客户机的失败:芯片做出来了,却因为没有办公、财务等必需软件可用,政府单位"用不起来",项目最终搁浅。它揭示的真理是——自主不是终点,有人用才是。这也是信创和单纯"国产替代"最本质的不同:前者要的是生态,后者只求一个国产名字。
转折发生在两件事上:一是政策把党政和八大行业的市场信号拉满,给了国产软件"用起来"的刚需入口;二是鸿蒙这类"换道"打法——不搞 x86/Windows 那套正面硬刚,而是押注万物互联、微内核、原生 AI,在移动和 IoT 新赛道上绕开了 Wintel 的旧城墙。所谓"换道超车",本质是用新的信号(新场景、新架构)去绕开别人用几十年筑起的旧护城河。
而更底层的"换道",是押注开源与开放架构。RISC-V 这种不收专利费的开源指令集,让中国在 CPU 上第一次和欧美站在同一起跑线;AI 原生(AI-native)数据库、大模型重构的开发范式,则让后来者有机会跳过传统软件的某些代际。但开放也意味着风险——今天大量国产基础软件仍站在 Linux 内核和开源协议之上,"开源无国界"在制裁面前未必可靠。如何在利用开源与筑牢自主之间拿捏分寸,是下一阶段真正的考题。
还有一个容易被忽略的变量:出海。借助"一带一路",麒麟、统信、WPS 已开始向东南亚、中东输出;开源鸿蒙也在推动行业版"出海"。如果中国能在新赛道上把自主底座做成全球开发者的选择,信创就不再是"国产替代"的防御战,而是一场定义下一代规则的进攻战。这一步能不能成,将决定"魂"字最终的分量。
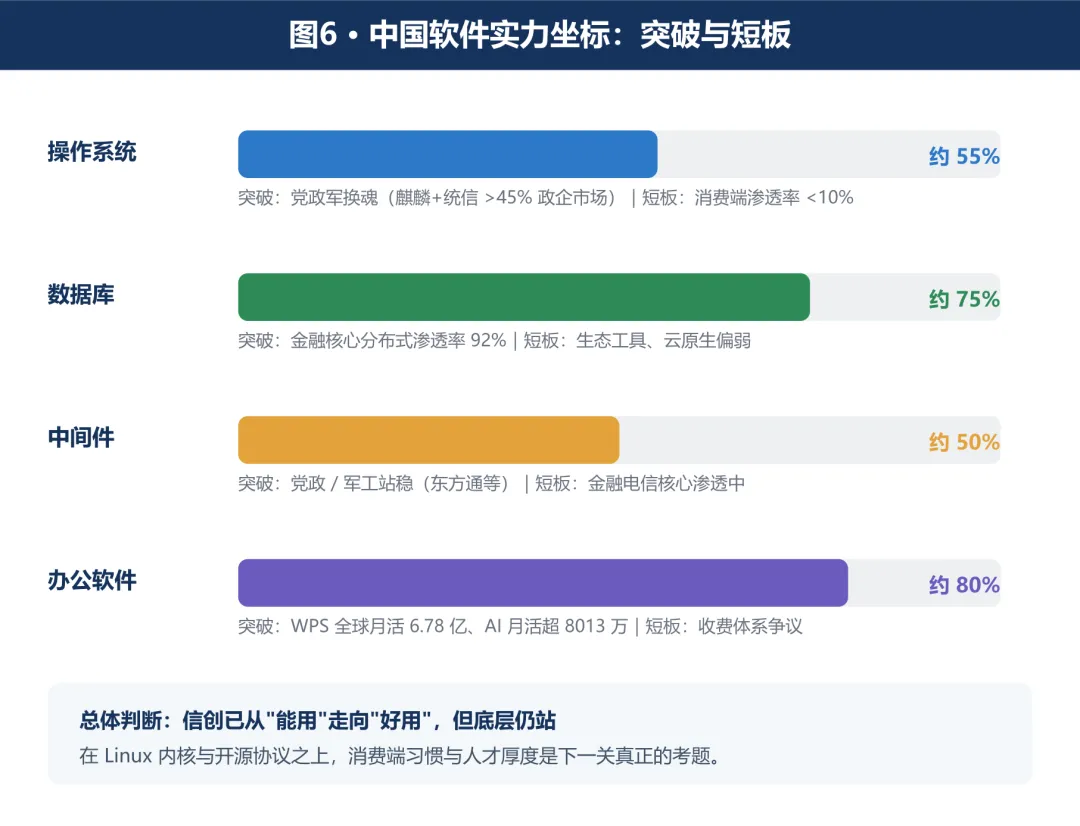
图6 · 中国软件实力坐标:操作系统、数据库、中间件、办公软件的突破进度与剩余短板
当然,清醒地看,我们的短板仍在:消费端国产 OS 渗透率仍低于 10%,用户对 Windows 习惯根深蒂固;大量基础软件仍建立在 Linux 内核、开源协议之上,存在"开源依赖"的隐性风险;人才和原生应用的厚度,远未到高枕无忧的时候。
放到"信号与激励"的主线上,这一讲想说透的是:大国博弈的底层基础设施,靠的是国家意志与市场力量在几十年里反复校准、彼此成就——当两条信号终于同向,追赶就快;当它们互相打架,内耗就重。信创,正是这两条信号罕见地拧成一股绳的一次尝试。它能不能最终长出自己的"魂",不取决于口号,而取决于千千万万开发者愿不愿意在上面写第一行代码、亿万用户愿不愿意把它当成日常。
这也是给所有"大国博弈底层基础设施"故事的一个注脚:硬件的追赶看得见、摸得着,软件的自主却藏在每一次开机、每一次查询、每一行代码里——它更慢,也更难,但恰恰因为难,才配得上"魂"这个字。
近年来接触过一些政企、地方金融机构,都正在推进信创替换,最直观的感受是:验收材料上全部 “能用”,一线员工手里很难 “好用”,纸面达标和真实业务体验之间隔着一道巨大鸿沟。
比如有一家地级市城商行的迁移故事:为完成监管考核,先把办公终端、信贷外围系统切换到国产操作系统与数据库,档案、公文、简单查询功能都可以跑,顺利通过验收。但上线之后麻烦才真正爆发:旧业务系统大量私有语法没有完全改造,平常轻量操作看不出问题,每到月末批量计息、报表导出,就出现超时、数据偶发偏差;打印机、U‑key、老外设时不时断连;老员工习惯的办公插件、内部小工具大多没有适配版本。项目看上去省去了国外软件每年的授权费,可额外多出一大笔适配改造、驻场调优、双环境运维的人力成本,实际总投入不降反升,很长一段时间只能维持 “新旧双轨并行”,两套系统同时维护,运维人员压力陡增。
这正是信创现实的缩影:把系统跑起来不难,难的是千万种存量业务、外设、第三方工具全部跑顺。钱可以买来硬件和授权,但是几十年沉淀下来的应用生态、运维经验、用户习惯,没办法靠一次招标直接置换。“能用” 是合规底线,“好用” 才是生态真正成熟的标志,而后者恰恰就是 “魂” 的考验。
信创靠政策市场"喂养"起了一条自主线,但政策退坡之后,这些企业能不能在公开市场里和微软、Oracle 真刀真枪地拼?是"换道超车"能成,还是最终沦为靠采购续命?这是判断信创成色的最终考题。
信息技术应用创新工作委员会官网(itaic.org.cn)及公开报道对信创"2+8+N"体系、政策时间线的梳理。 广东省科学技术厅、人民日报全国党媒平台等公开报道:《信创加速,破局"卡脖子"技术》《翼可信发布》等,2024—2026。 人民网、搜狐科技:《国产操作系统崛起:数字经济自主创新的新引擎》,2025(鸿蒙终端数、市场份额数据)。 赛迪顾问、墨天轮数据库流行度排行榜、亿欧智库:《2024—2026 中国信创生态市场研究与选型评估报告》。 达梦数据(688692)2024 年招股书与 2025 年年度报告、电科金仓公开经营数据(净利润 5.17 亿、营收超 5 亿等)。 金山办公(688111)2024 年、2025 年年度报告(营收 51.21 亿 / 59.29 亿,净利润 16.45 亿 / 18.36 亿,WPS 月活 6.78 亿,WPS AI 月活超 8013 万)。 中国新闻网、财经杂志等:《华为发力构建鲲鹏昇腾生态》《IT 国产化春天来临》等,对 2019 信创元年与 CEC/CETC/华为格局的报道。 麒麟软件、统信软件、OceanBase、PingCAP(TiDB)等官方公开资料与行业白皮书。
相关阅读|信号与激励系列
计算机十讲(一)|战火中的计算计算机十讲(六)|个人电脑:微软与苹果计算机十讲(七)|信息安全:从密码学到网络攻防计算机十讲(八)|中国硬件追赶芯片十讲(三)|全球格局芯片十讲(六)|先进制程与制造芯片十讲(十)|国运终章AI 十讲(三)|AI 与算力
注:本文由作者与AI合作完成