ARTICLE · 1100398
AI 算力的底座:先进封装行业全景解析(附产业链与细分标的)
今年以来,半导体产业链上被提及最多的环节,不是光刻机,也不是晶圆代工,而是看似 "后端" 的先进封装。
台积电 CoWoS 产能持续告急,高带宽内存(HBM)堆叠挤爆产线,混合键合被视作下一代算力的救命稻草,玻璃基板作为 "下一代载板" 的讨论持续升温 —— 这一切的背后,是一个正在被产业反复验证的判断:制程微缩的物理红利接近尾声,芯片性能的下一次跃升,要靠封装来接力。
本文依照 "是什么→怎么演变→市场多大→产业链谁在做→看哪些公司→有什么风险" 的脉络,对先进封装行业做一次系统性的科普汇编,帮助零基础的读者和普通投资者,一次性建立这个赛道的完整认知框架。
1、定义:封装如何从 "配角" 变成 "主角"
传统封装,是把芯片保护起来、接上引脚、装进外壳,让它能焊接到电路板上 —— 技术含量低、价值量低,是标准的 "后端工序"。
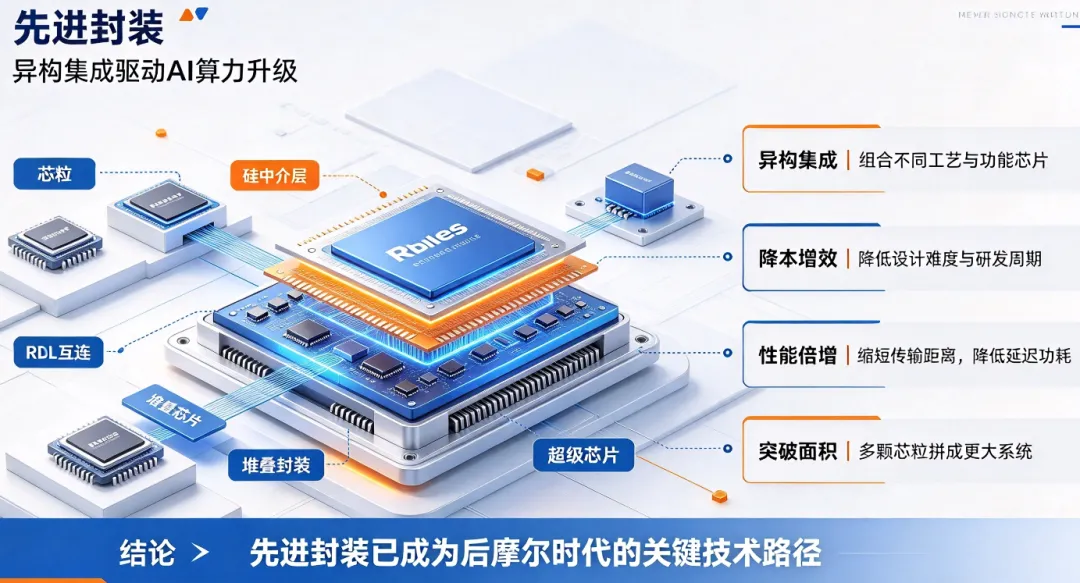
先进封装则完全不同。它的核心不是 "保护",而是"集成"—— 通过高密度、高带宽、低功耗的互连工艺,把 CPU、GPU、高带宽内存、甚至光芯片等不同来源、不同工艺的芯粒,在三维空间里高效地拼装、堆叠成一个整体,从而在不依赖极致制程的前提下,大幅提升芯片的综合性能。
2、核心优势:为什么 AI 芯片离不开它
先进封装的价值,可以概括为四个关键词:
异构集成:允许不同工艺节点、不同功能的芯片组合在一起,各用各的成熟工艺,不必追求单一芯片的极限制程;
降本增效:设计难度降低、研发周期缩短、整体成本更可控;
性能倍增:通过缩短芯片间信号传输距离,显著降低延迟与功耗;
突破面积:打破单颗芯片的物理面积上限,把多颗芯粒 "拼" 成一颗更大的 "超级芯片"。
一句话:先进封装用 "系统工程" 的思路,绕开了摩尔定律的天花板。
3、衡量先进封装的四个核心指标
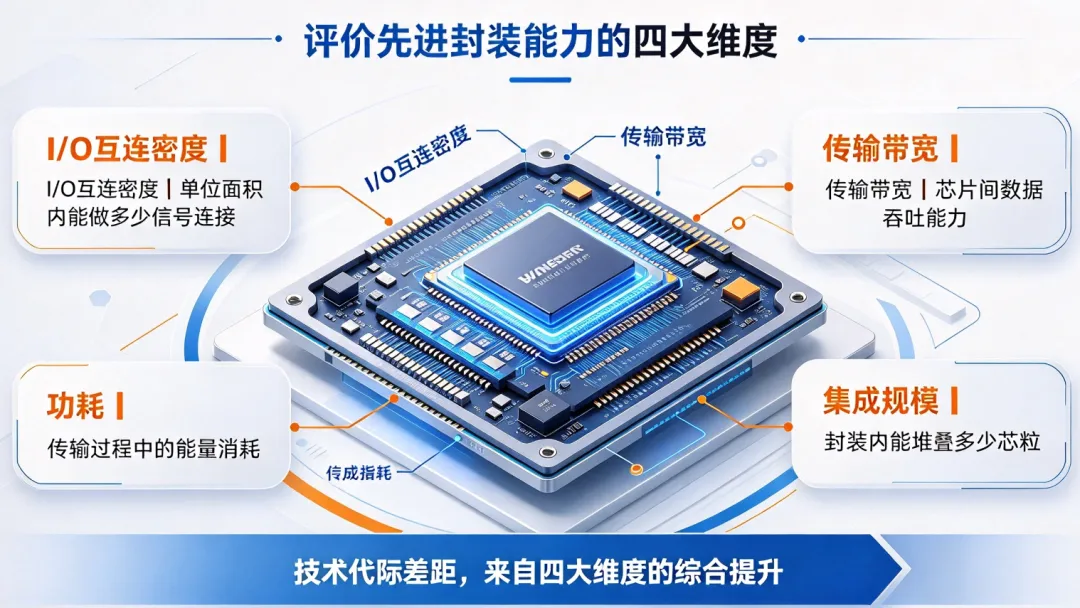
评价先进封装能力的维度主要有四个:I/O 互连密度(单位面积内能做多少信号连接)、传输带宽(数据吞吐能力)、功耗(信号传输消耗)、集成规模(能堆叠多少芯粒)。这四个指标,直接决定了一颗 AI 芯片的算力密度上限,也定义了先进封装技术代际的差距。
先进封装的技术演进,有一条清晰的主线:2.5D 硅中介封装 → 3D TCB 热压键合 → 混合键合 → CPO 光电共封装。
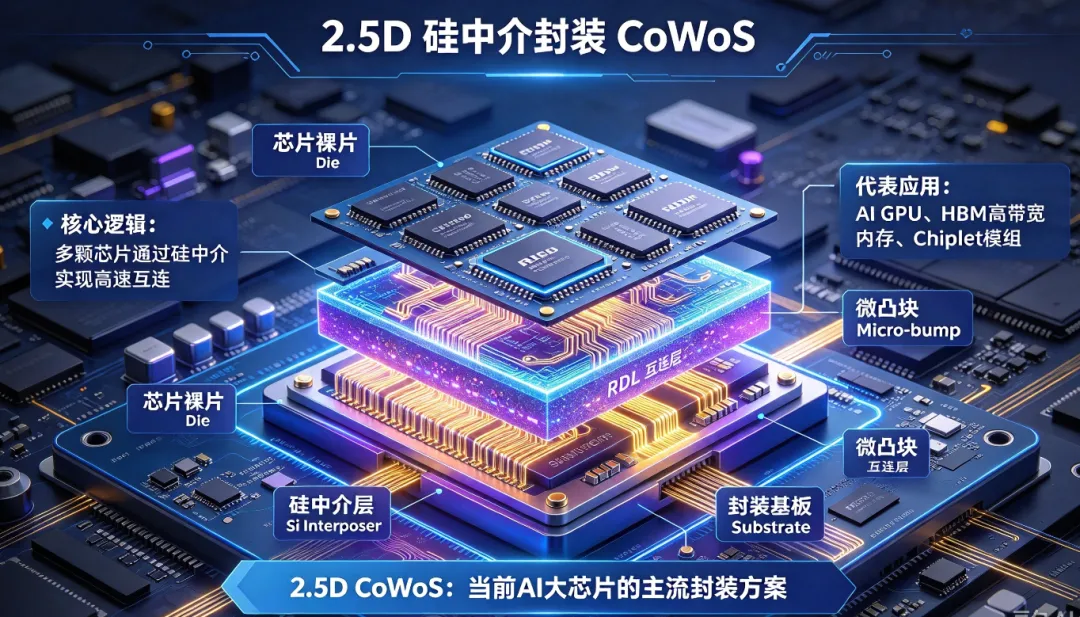
路线一:2.5D 硅中介封装(CoWoS)—— 当前 AI 大芯片的主流
核心逻辑:通过一块硅中介板,把多颗芯片平铺在高带宽的互连层上,再配合 HBM 堆叠,实现芯片间的高速数据交换。
代表技术:台积电的 CoWoS、国内盛合晶微的 SmartPoser®。
现状:已大规模量产,是当前 AI GPU、HBM 的绝对主流方案。
痛点:属于 "平面拼接",面积和寄生损耗存在上限,且硅中介片产能本身紧张,成为瓶颈之一。
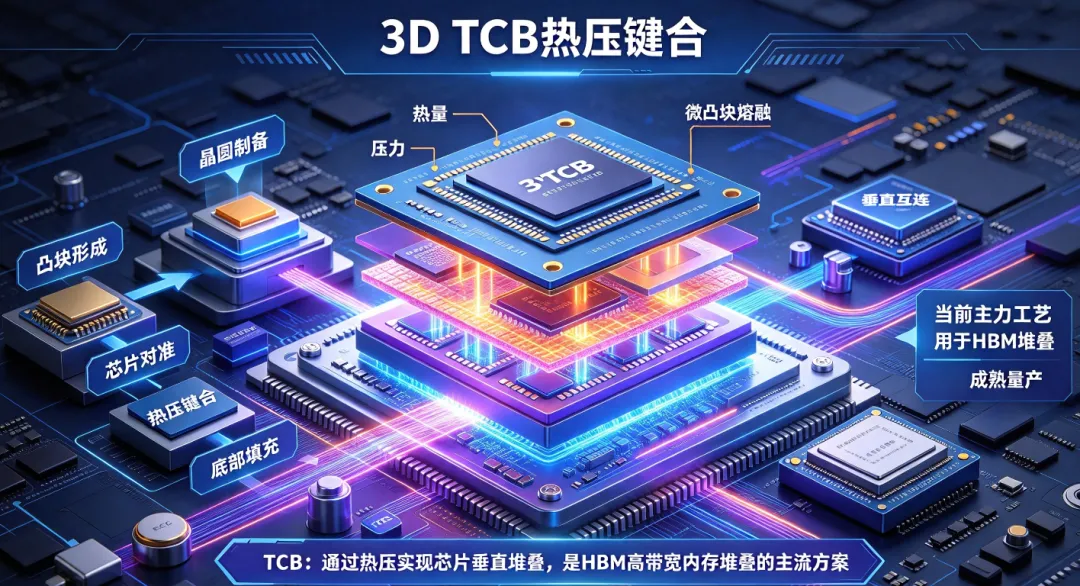
路线二:3D TCB 热压键合 ——HBM 堆叠的主力工艺
核心逻辑:通过 "热量 + 压力" 融化微凸块,完成芯片的垂直堆叠,是目前 HBM 高带宽内存堆叠的成熟主力工艺。
设备格局:韩美半导体(Hanmi)等海外厂商全球市占率高,国产设备处于导入验证阶段。
局限:焊料存在电迁移、热应力翘曲问题,I/O 密度存在物理上限,属于过渡性工艺。
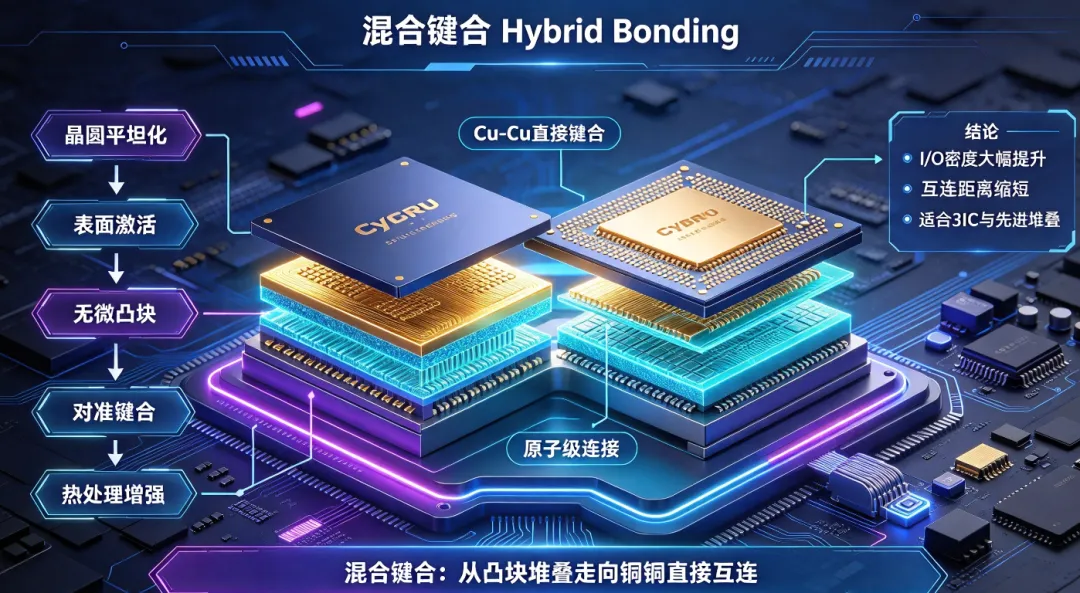
路线三:混合键合(Hybrid Bonding)—— 下一代终极路线
核心逻辑:铜与铜原子直接键合,无需凸块(Bump-less),I/O 密度相比 TCB 提升一个数量级,被视为 3DIC、未来 HBM 和 CPO 的终极方向。
工艺门槛:要求晶圆极致平坦化(CMP)、超高洁净车间、严格控制翘曲 —— 本质是 "前道制造" 的活,传统封测厂切入壁垒极高。
产业节奏:台积电 SoIC 技术领先,国内盛合晶微、长电科技等处于研发、小试样阶段,良率和成本是最大瓶颈。短期 2-3 年内 TCB 仍是 HBM 主力,混合键合的中长期放量需观察良率爬坡。
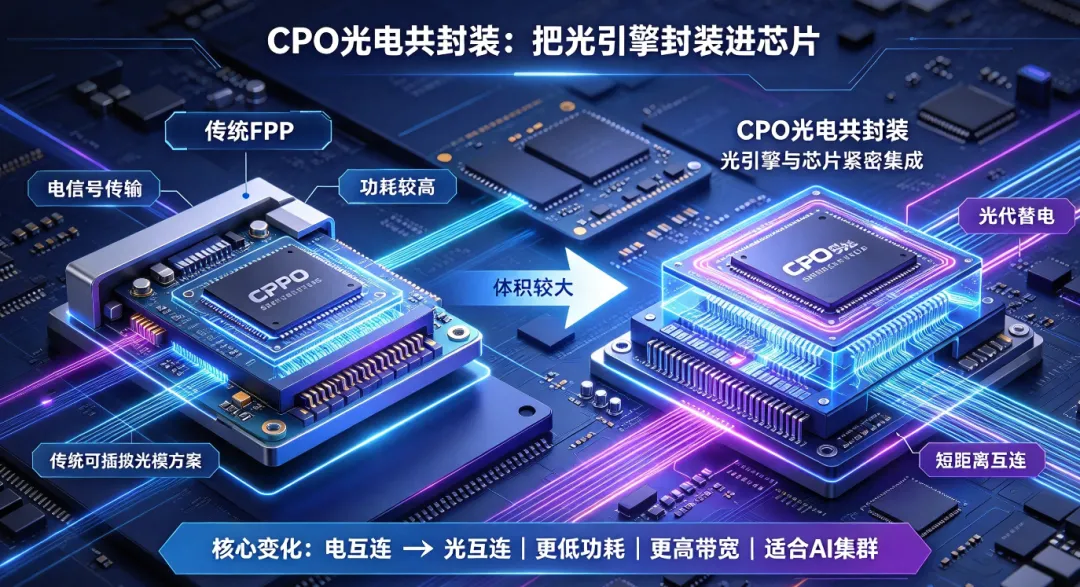
路线四:CPO 光电共封装 —— 光代替电的下一个标杆
核心逻辑:把光引擎直接封装进芯片,用光替代电做高速互连。
关键数据对比:传统可插拔光模块(FPP)功耗 20-30pJ/bit,800G 已是性能天花板;CPO 功耗低于 5pJ/bit,带宽可做到 3.2T-6.4T,适配 AI 超大算力集群。
代表方案:台积电推出的 COUPE 方案,基于 SoIC-X 无凸块混合键合,同等速率下功耗降低 40%、同等功耗下速度提升 170%,已被英伟达 Quantum-X800、博通 TH6-Davisson 新一代交换机采用。
现状:处于早期导入阶段,头部交换机已落地,但规模商用仍需时间。
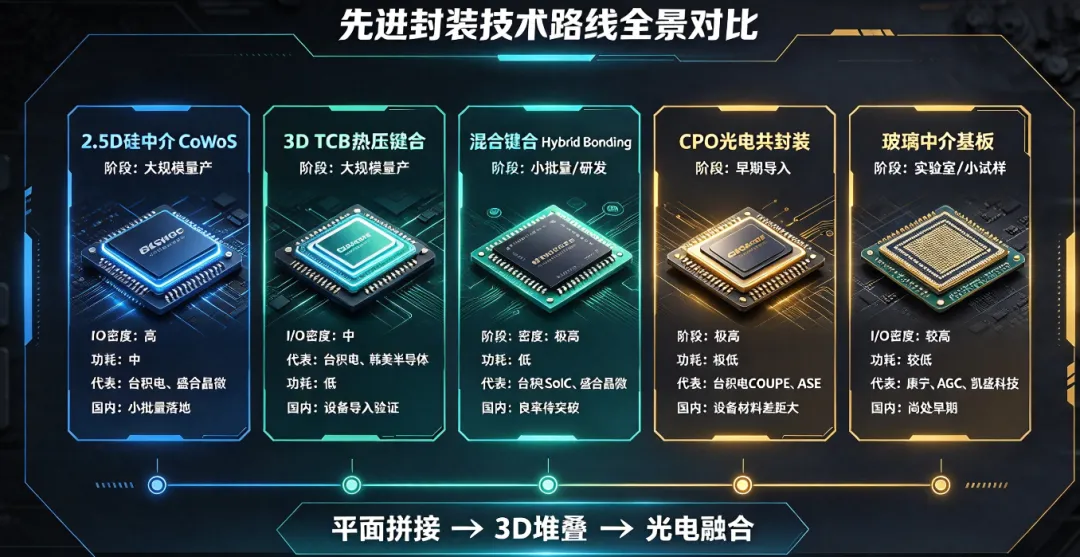
技术路线横向对比表
需要客观说明:这几条路线并非简单的替代关系,会在一段时间内长期并存——TCB 仍将承担 HBM 主力,2.5D 是当下主流,混合键合与 CPO 是中长期方向,玻璃基板则是更远期的重要备选,不能把 "实验室理想性能" 等同于 "大规模量产能力"。
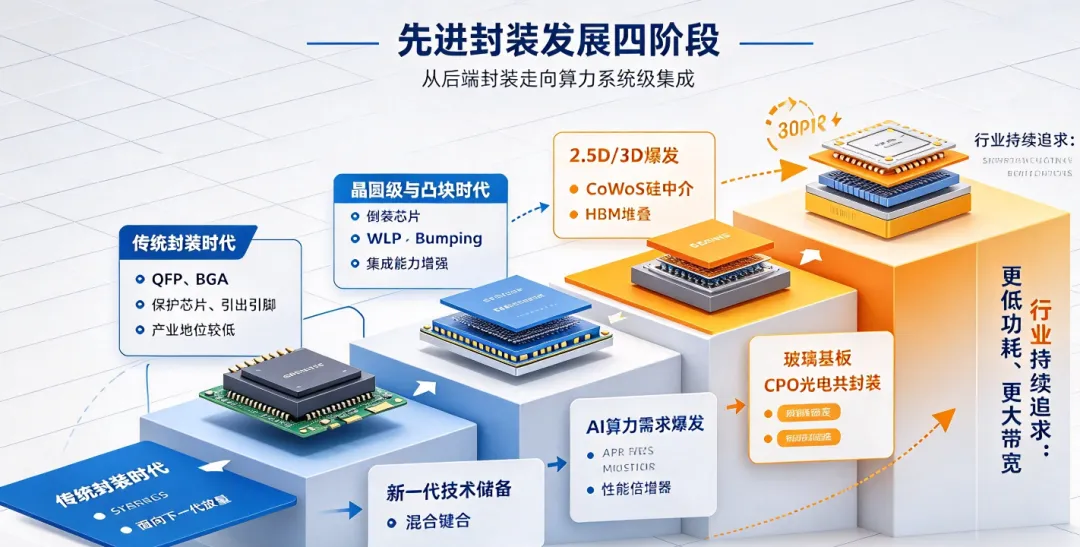
先进封装的发展,可以大致划分为四个阶段:
第一阶段(早期):传统封装时代。 封装以 QFP、BGA 等简单形式为主,功能是保护与引线,技术含量和产业地位都低。
第二阶段(技术积累):晶圆级与凸块时代。 随着倒装芯片、晶圆级封装(WLP)、凸块(Bumping)工艺出现,封装开始具备一定的集成能力,价值量逐步抬升。
第三阶段(高速迭代):2.5D/3D 爆发。 以台积电 CoWoS 为代表的 2.5D 硅中介封装,叠加 HBM 堆叠,在 AI 算力浪潮下大规模放量,先进封装正式进入 "性能倍增器" 阶段,行业景气度陡升。
第四阶段(新一代储备):混合键合、CPO、玻璃基板。 产业开始向无凸块混合键合、光电共封装、玻璃中介基板等下一代技术储备,静待新一轮放量。
贯穿始终的主线只有一条:行业始终在追求更高的 I/O 密度、更低的功耗、更小的体积、更低的单位成本。
1、需求驱动:AI 算力是最大引擎
先进封装高景气的底层驱动力,来自三个层面:
AI 算力芯片:大算力 GPU、HBM、Chiplet 模组几乎离不开 2.5D 封装和载板,这是最直接的需求来源;
算力网络:CPO 光电共封装、高速光模块,拉动下一代互连需求;
终端渗透:ADAS 自动驾驶、AI 手机、AI 终端等,持续抬高对高集成度封装的需求。
值得注意的是,先进封装的检测环节也随复杂度提升而放量 ——AI 芯片先进封装复杂度上升,检测步骤数量和精度要求显著提升,检测设备价值量上行(KLA 等检测设备龙头业绩因此高增)
2、市场规模与增速
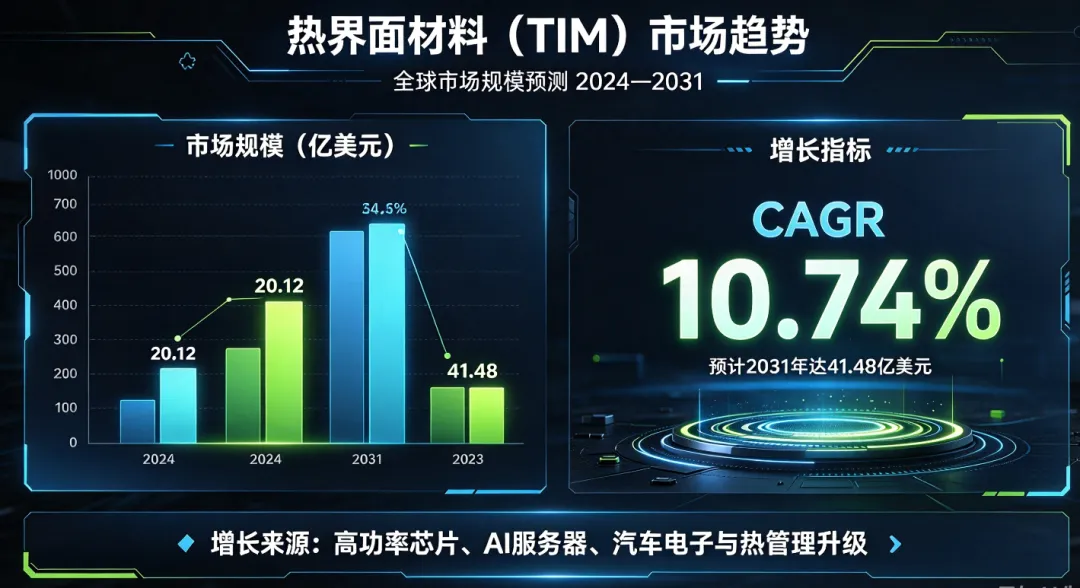
根据第三方机构数据:全球热界面材料(TIM)市场 2024 年 20.12 亿美元,预计 2031 年达 41.48 亿美元,CAGR 约 10.74%;若聚焦先进封装全产业链,其增速显著高于传统封装,且核心受益环节(2.5D 封装、ABF 载板、混合键合设备、检测设备)普遍存在供不应求格局。
3、全球竞争格局:海外主导、国内追赶
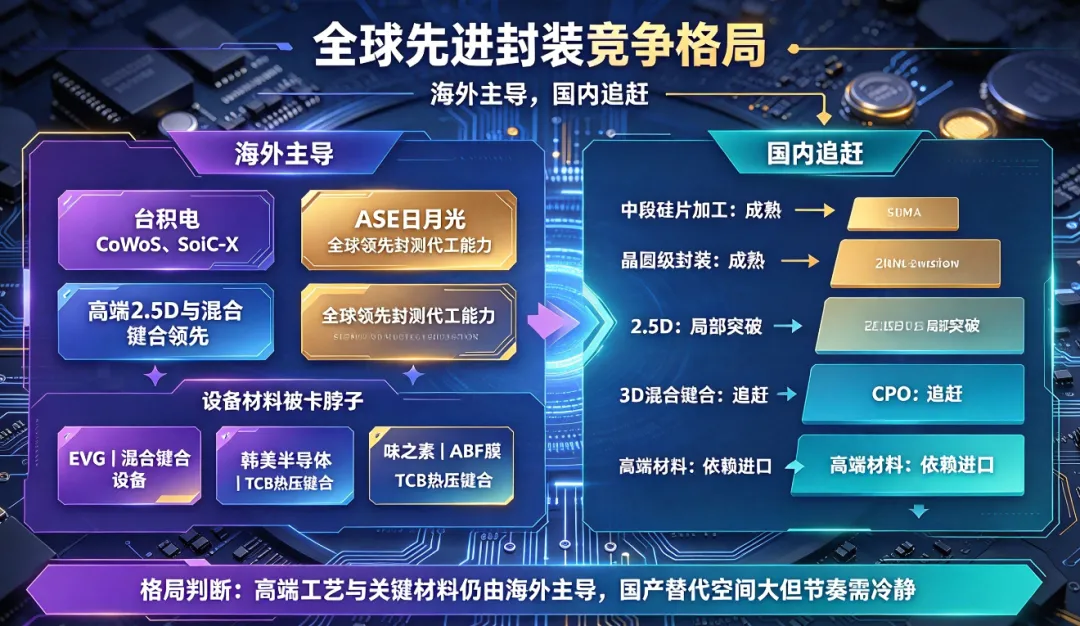
海外巨头掌握核心工艺:台积电靠 CoWoS、SoIC-X 几乎垄断高端 2.5D 和混合键合;日月光(ASE)具备全球领先封测代工能力;
设备材料被卡脖子:EVG(混合键合设备)、韩美半导体(TCB)、味之素(ABF 薄膜)分别卡住关键节点;
国内处于追赶状态:在中段硅片加工、晶圆级封装上已成熟,2.5D 实现局部突破,3D 混合键合、CPO 仍在追赶,高端材料大多依赖进口。
4、供给端的结构性紧缺
先进封装的紧缺不只是 "产线不够",而是硅中介片产能、ABF 载板、键合设备多个环节同时受限。以 ABF 载板为例,全球 ABF 薄膜几乎被日本味之素垄断,扩产周期长达 2-3 年(设备 + 认证),短期供给弹性极小,供不应求下高端 ABF 载板持续涨价,向上传导至 GPU 整机成本。
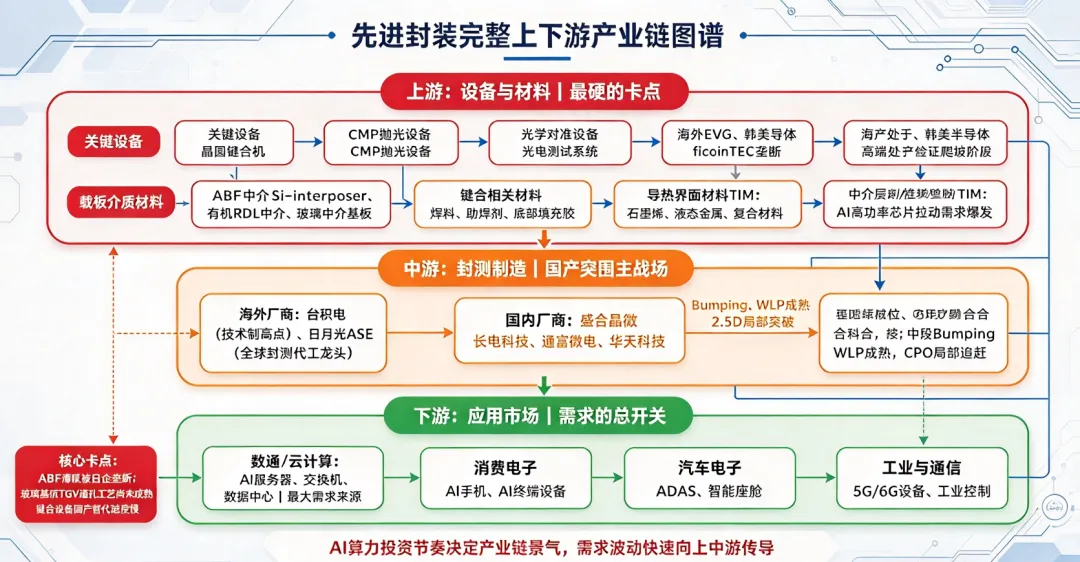
先进封装牵动一整条供应链,价值从上游向中游、下游逐层传导。
1、上游:设备与材料(最硬的卡点)
·关键设备:晶圆键合机(TCB / 混合键合)、CMP 抛光设备、光学对准设备、光电测试系统。海外(EVG、韩美半导体、ficonTEC 等)垄断,国产处于客户验证爬坡阶段;
载板介质材料:ABF 薄膜(味之素垄断)、高端塑封料、CMP 抛光液 / 垫 —— 高端材料大多依赖进口;
中介层材料:硅中介 Si-interposer、有机 RDL 中介、玻璃中介基板;
键合相关材料:焊料、助焊剂、底部填充胶;
导热界面材料(TIM):高功率算力芯片带动石墨烯、液态金属、复合材料 TIM 需求爆发。
核心卡点:ABF 薄膜被日企垄断、玻璃基板 TGV 通孔工艺尚未成熟、键合设备国产替代进度慢。上游是当前国产化最难、也最有价值量的环节。
2、中游:封测制造(国产突围主战场)
海外:台积电(技术制高点)、日月光 ASE(代工龙头);
国内:盛合晶微、长电科技、通富微电、华天科技。国内中段 Bumping、WLP 已成熟,2.5D 实现突破,3D 混合键合、CPO 在追赶。
3、下游:应用市场(需求的 "总开关")
数通 / 云计算:AI 服务器、交换机、数据中心 —— 最大需求来源;
消费电子:AI 手机、终端设备;
汽车电子:ADAS、智能座舱;
工业与通信:5G/6G 设备、工业控制。
下游 AI 算力投资节奏,是整条产业链景气度的 "总开关"—— 需求一旦波动,会快速向中上游传导。
以下为公开信息整理,不完全列举,每家公司均注明优势与短板,仅供参考。
1、盛合晶微(688820):国产 2.5D/3D 先进封装平台龙头
· 地位:国内少数同时具备中段硅片加工、晶圆级封装、芯粒多芯片集成(2.5D/3D)三大能力的平台型封测企业,SmartPoser® 平台实现小批量落地;
业绩:2022-2025 营收 16.33 亿→65.21 亿元,CAGR 58.67%;2025 归母净利 9.21 亿元(+330.84%),芯粒多芯片集成业务 2025 年营收 33.28 亿元、占比 51.03%,毛利率从 2022 年 7.3% 升至 2025 年 30.99%;
短板:客户高度集中(第一大客户约占营收 70%),单一大客户订单波动直接冲击业绩;与台积电在高端工艺存在差距。
2、长电科技:国内封测龙头
长电科技为国内规模领先的封测龙头,布局 XDFOI 异构集成、HBM 等先进封装技术平台,晶圆级、中段 Bumping 工艺已实现成熟量产。
2025 年营收 388.7 亿元,归母净利润 15.7 亿元;2026 上半年营收 195.27 亿元,归母净利润 8.45 亿元,利润改善显著,但营收增速偏弱JCET Group。
短板方面,公司高端 2.5D/3D、混合键合工艺对比台积电、日月光仍存代差;大额资本开支带来折旧压力,整体毛利率偏低,海外业务经营仍有改善空间,行业扩产潮下也面临竞争加剧风险.
3、通富微电:深度绑定头部客户
通富微电依托合资合作模式深度绑定 AMD,是其主要封测供应商,Chiplet、高性能计算封装能力持续迭代。
2025 年营收 279.21 亿元,归母净利润 12.19 亿元;2026 上半年营收 160.41 亿元,扣非净利润 7.47 亿元,AI 算力带动主业稳步增长。
短板:客户集中度极高,对 AMD 依赖度大,订单波动将直接冲击业绩;资本开支大、负债率偏高,高端 2.5D/3D 工艺与海外巨头仍有差距,海外业务还受汇率波动扰动。
4、华天科技:稳步布局先进封装
华天科技国内封测重要厂商,在 SiP、FC‑BGA、车规级封装具备优势,2.5D 产线完成通线,积极布局存储器、汽车电子先进封装市场。5、设备 / 材料相关(国产替代方向)
键合设备、CMP、检测设备:国产厂商(如华峰测控、长川科技等)布局先进封装检测,但高端设备与海外差距明显;
ABF 薄膜、高端载板:深南电路、沪电股份、兴森科技等加速扩产高端载板,但高端 ABF 基材仍依赖进口;
玻璃基板:沃格广电.凯盛科技、中建材等布局玻璃基材,但 TGV 工艺与大规模商用尚远。
先进封装赛道真实,但风险同样真实,必须客观陈列:
1. AI 资本开支波动风险:整个行业高景气高度依赖 AI 算力投资,若下游需求下行,行业景气会快速回落,订单会快速调整;
2. 技术路线迭代风险:TCB、混合键合、玻璃基板、CPO 多条路线博弈,押错路线会造成产能与技术沉没损失;
3. 国产研发与良率风险:高端工艺良率爬坡慢、认证周期长,实验室可行与量产盈利是两回事,不存在弯道超车;
4. 上游材料与设备卡脖子风险:ABF 薄膜、键合设备等高端环节被海外把持,供给受限;
5. 海外竞争与地缘风险:台积电、ASE、味之素、EVG 等海外厂商掌握核心,地缘政策变化会影响供应链安全;
6. 价格竞争风险:行业景气吸引新进入者,供给增加后存在价格下行、毛利率下移风险。

结尾:赛道是真的,卡点也是真的
复盘全文,可以得出几点克制的判断:
第一,先进封装不是伪风口。 摩尔定律放缓是物理规律,AI 算力对高带宽、低功耗、高集成度的需求是持续且刚性的,先进封装作为 "算力自主的根基",成长逻辑真实。
第二,国产替代的空间巨大,但节奏要冷静。国产化的进程取决于良率爬坡的速度、客户认证的进度,以及上游基材和设备的同步突破,而非一两家企业的一时热度。
第三,机会与约束并存。 行业增长来自 AI 算力需求,现实约束来自技术门槛、设备材料卡点和资本开支波动。这不是单一企业的问题,而是整条产业链协同进化的系统课题。
先进封装已经从 "配角" 走向 "主角",但在它真正扛起算力大旗之前,良率、成本和供应链,仍是横在路上的三道坎。

风险提示:本文仅产业分析,不构成投资建议;投资有风险,入市须谨慎。
文章参考:
国信证券——半导体先进封装与光互联技术专题:COUPE引领光电共封装新纪
华福证券——AABF为AI时代咽喉材料,供需失衡下国产替代迎来黄金窗口
华创证券——算力向上,材料先行——先进封装材料的增量逻辑
国泰海通——TCB确定性放量,混合键合平台化打开第二成长曲线
(文末互动:关注本号,持续拆解国产算力、AIPC、光芯片赛道等先进制造小巨人深度投研拆解,及时把握产业拐点机会)