ARTICLE · 1145342
为什么每个 APP 都追着借钱给你?拆解藏在 “免息” 背后的 3 个关键数字
早上买煎饼扫码付款,付款列表最上方不是银行卡,而是借钱入口。 中午点外卖,结算页一行小字提醒:您有额度待领取。 晚上打车,车费支付完成弹出弹窗:开通借钱,本次立减。
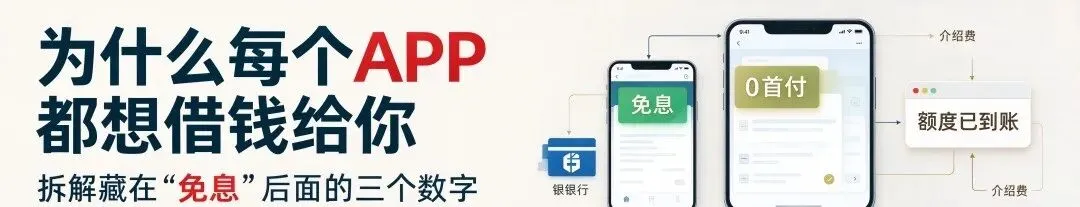
不知道你有没有发现,现在几乎所有 APP,都在想方设法借钱给你。
但你要明白:这笔钱,大多并不是 APP 自己的。背后出钱的是银行或者消费金融公司。APP 只是导流中介,每成功引导一个用户借款,就能拿到一笔介绍费。
它的目标非常简单:让你点击、开通、借款。 吸引你点下去的,永远是那几句诱人的话术:免息、0 首付、额度已到账。 光鲜的宣传语之下,藏着 3 个决定你资金成本的数字。看懂它们,借钱的时候手才稳。
一、综合年化成本:免息≠免费,手续费才是隐形利息
“免息分期”,是最有迷惑性的营销词。 宣传说免利息,但账单会多出一栏:服务费、分期手续费,按月收取。
坑点在于:本金逐月减少,手续费却一直按照初始全额收取。
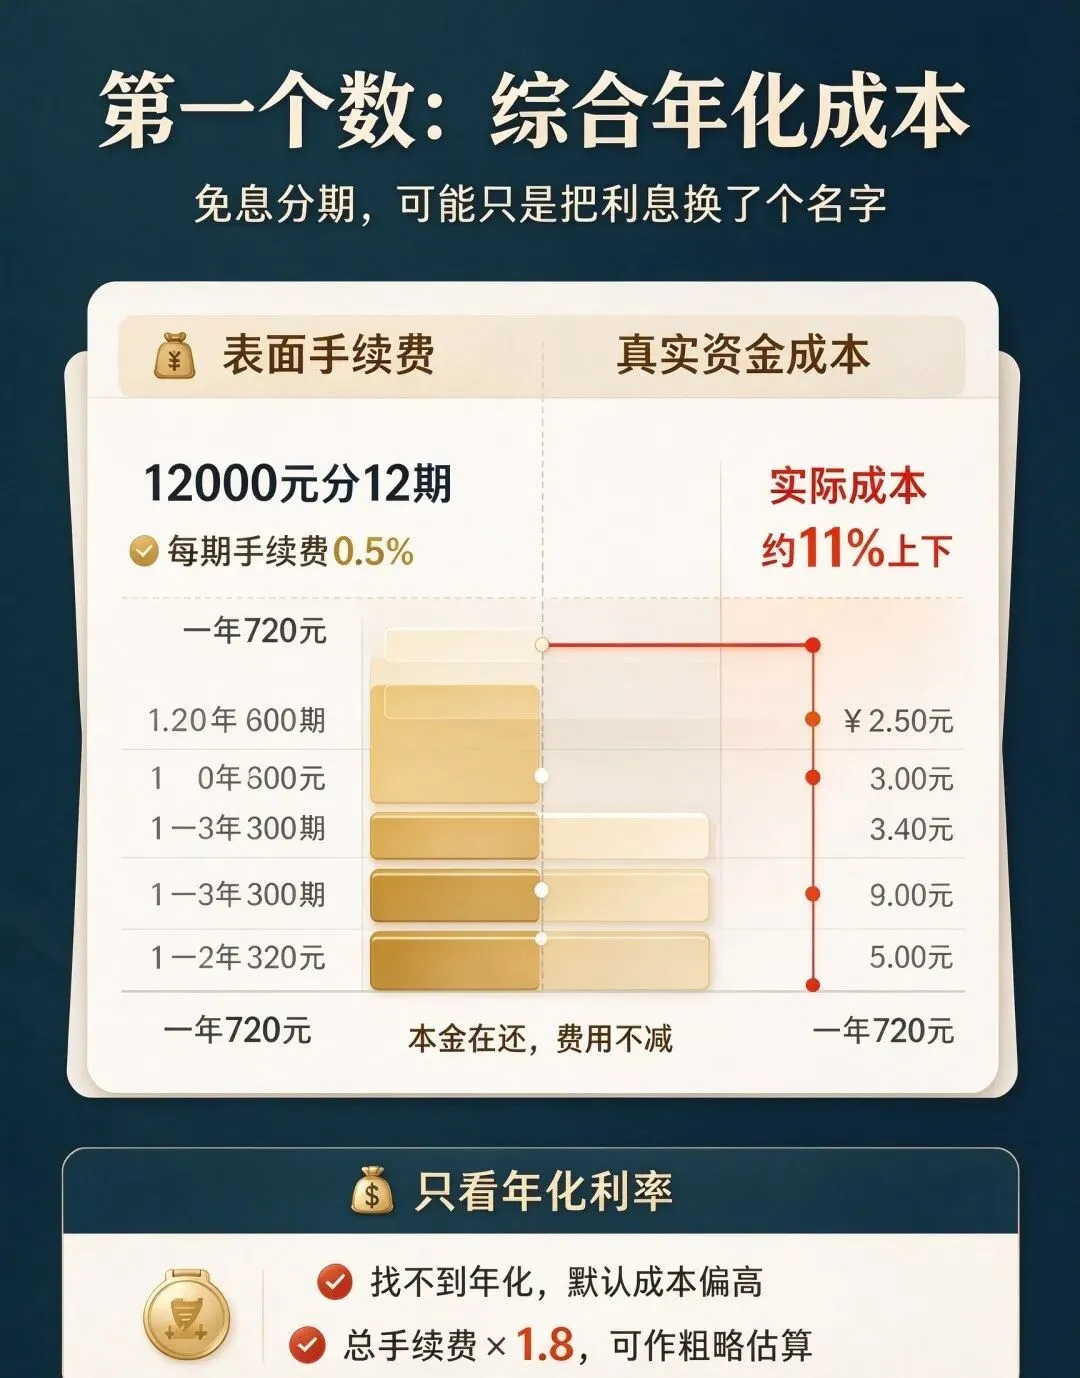
举个例子:借款 12000 元,分 12 期,每期手续费 0.5%。 每月手续费 60 元,一年合计 720 元,表面看年化只有 6%。 但你每个月都在归还本金,第一个月后你实际只欠 11000 元,手续费依旧按 12000 元全额计算。 真实占用资金的成本,几乎翻倍,实际年化大约 11%。
给大家一个简易估算方法: 把分期全部总花费,减去到手本金,得到总手续费;总手续费 ×1.8,大致就是真实年化。分期时间越长,这个倍数越高。
✅记住核心原则: 页面标注的日息、月手续费,都不能用来横向对比。 唯一用来对比成本的标准:综合年化利率。 找不到年化利率,就默认这笔借款成本偏高。
二、提前还款违约金:免息写在首页,限制藏在小字里
很多人抱着这样的想法:先把钱借出来,等手头宽裕,一次性提前还清,就能少付费用。
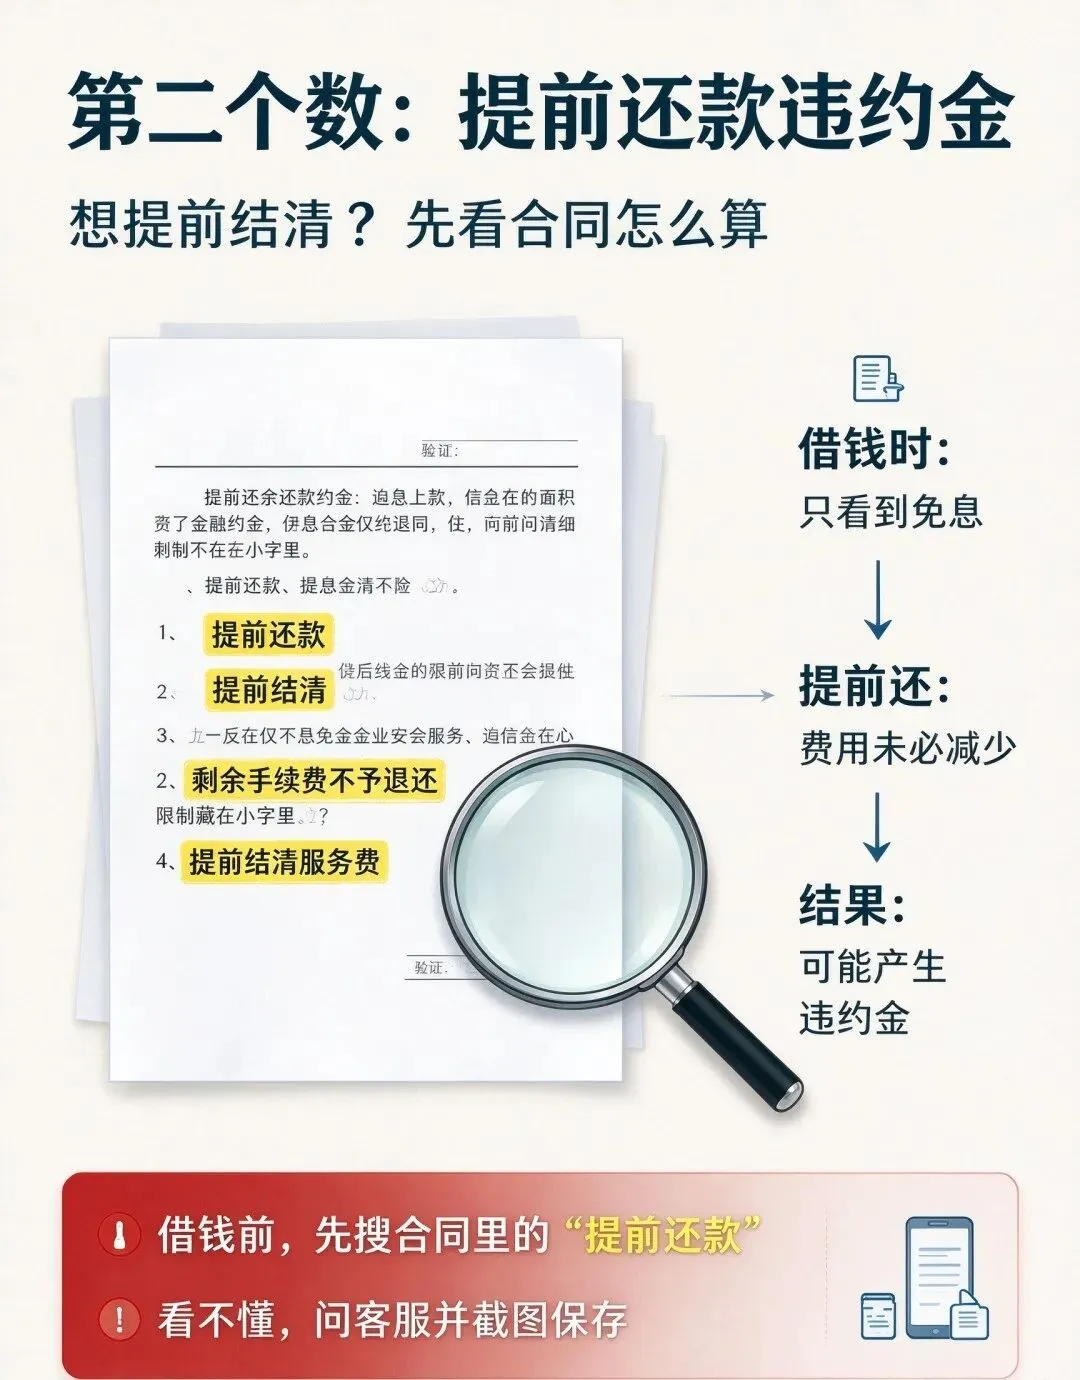
现实往往事与愿违。 不少分期产品,即便你提前结清,剩余期数的手续费依旧需要全额收取;部分产品还会额外收取一笔提前还款违约金。合同里一般叫:提前结清服务费、剩余手续费不予退还。
道理很简单:你提前还清,机构原本预期赚取的收益就落空了。
✅操作建议: 借款之前,一定要在电子合同里搜索关键词:提前还款、提前结清。看清规则。看不懂就直接咨询客服,把聊天记录截图保存。
免息是放在首页吸引你的;违约金,藏在不起眼的合同小字里。
三、征信上的查询记录:点一下 “查看额度”,征信就多一条痕迹
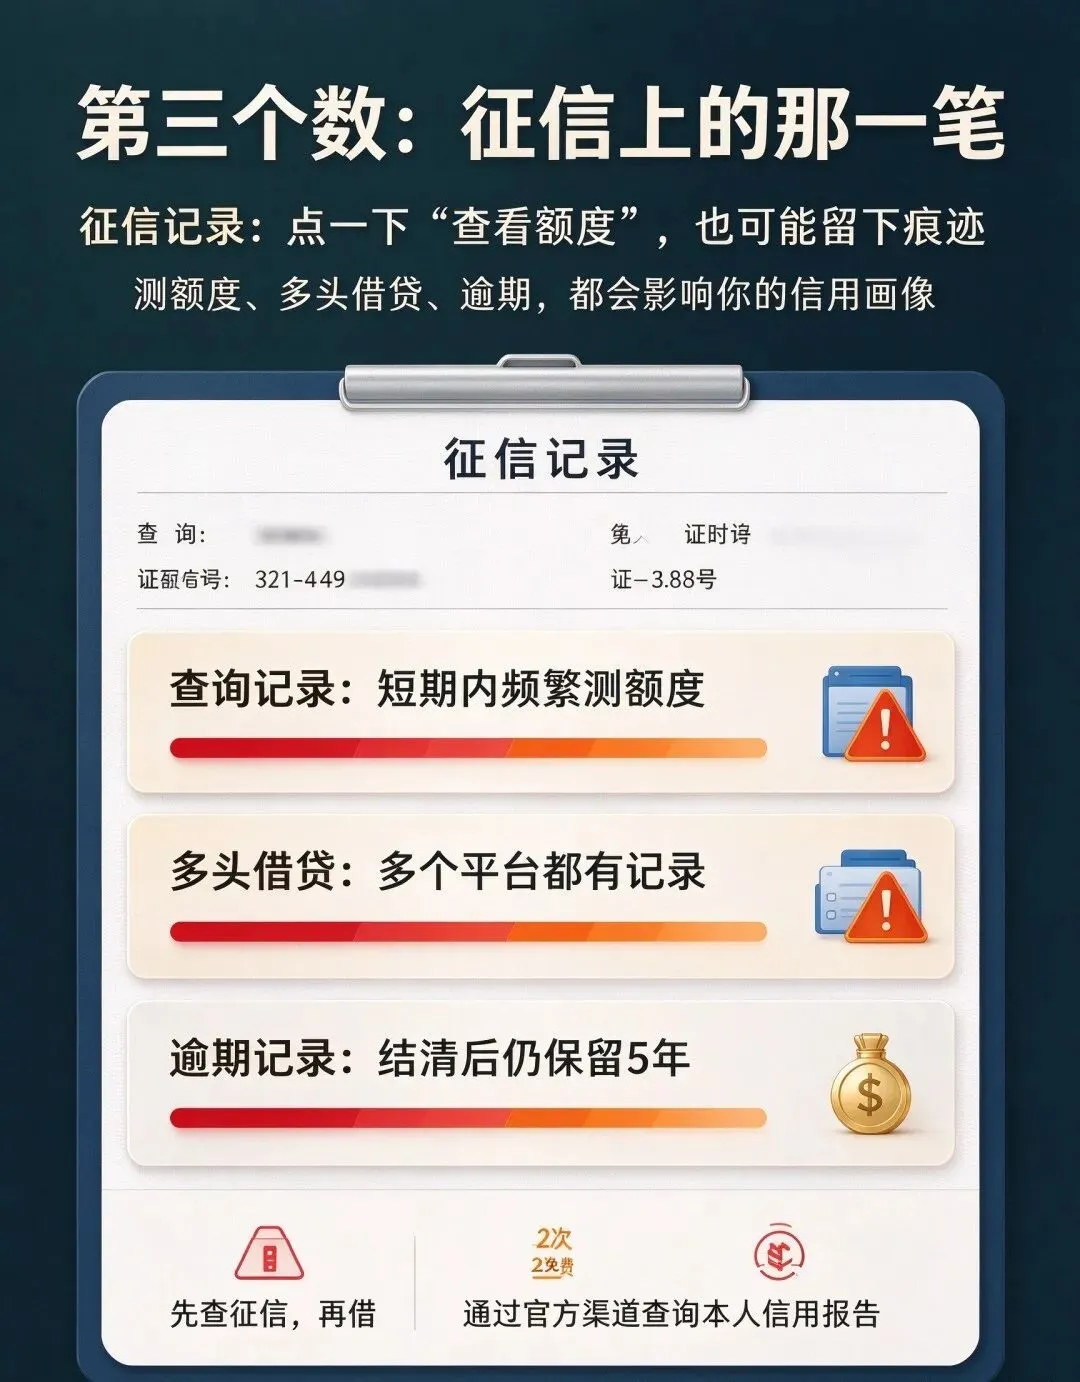
这是最容易被普通人忽视的一点。 很多人以为,只是点进去看看自己能借多少钱,不申请放款就没事。 但绝大多数情况下,点击 “查询额度”,会触发征信查询,在个人征信报告留下查询记录。
偶尔 1-2 条查询记录影响不大。 如果短期内频繁点击多个平台测额度,一个月五六次,半年十几条。等到你真正申请房贷、经营贷的时候,银行风控会判定:这个人近期资金紧张,审批大概率受影响。
比查询记录更麻烦的,是多头借贷。 在好几个平台各借一笔小额贷款,单笔金额不大,但征信上密密麻麻一堆贷款记录。银行风控会警惕,认为你依靠短期借贷周转,风险很高。
还有一条硬性规定:贷款逾期记录,在欠款全部结清之后,依旧会在个人征信报告保留 5 年,不是还清立刻消失。
✅小提示: 个人每年有2 次免费查询征信的机会,通过中国人民银行征信中心官方渠道查询。 借钱之前,先查征信。既能确认有没有被冒用身份贷款,也能了解自己在金融机构眼中的信用状况。
河北老板重点提醒:别拿消费贷,补生意周转缺口
特别提醒河北做生意的朋友:千万不要把个人消费贷款,挪用来进货、发工资、经营周转。
消费贷额度小、期限短、资金成本远高于经营性贷款。一旦生意回款延迟,很容易发生逾期,征信受损,最后陷入借新还旧的恶性循环,不少人困在里面好几年。
经营资金周转,可以走正规经营融资渠道: 河北全省的信易贷平台、政府性融资担保体系、各县首贷续贷服务中心,都是为中小微经营主体设立。 比如邯郸 “邯惠贷”,由银行、财政、政府性融资担保公司共同分担风险;石家庄鹿泉还有面向产业集群的集群贷。
这类产品资金成本更低,还款周期匹配生意回款节奏,不需要你在 APP 上随手点击领取额度。
金融纠纷维权电话,建议收藏
遇到金融借贷纠纷,优先先和放款机构协商沟通,协商无果,再拨打官方投诉渠道,提前保存好截图、合同、通话录音等证据: 📞12378|国家金融监督管理总局,银行保险消费投诉热线 📞12363|人民银行金融消费权益热线,处理征信、支付相关纠纷 📞12386|证券期货基金投资者服务热线 📞12315|市场监管,虚假宣传、消费欺诈投诉
写在最后
借钱本身不是坏事。买房、合理的经营周转,资金需要时,该借就借。 真正要警惕的,是你本来没有资金需求,被一句 “免息” 营销话术诱导,稀里糊涂背上负债。
如今金融营销宣传已经有明确监管规定,弹窗诱导、默认勾选这类行为都受到约束。本文不推荐任何借贷产品,也没有申请入口,只做金融知识科普。
手指点击借款按钮之前,不妨问自己一句:这三个关键数字,我真的算清楚了吗?
💬互动话题:你曾经被哪句借贷广告话术吸引过?评论区聊聊。
免责声明:本文仅做信贷知识科普分享,不发放任何贷款,不提供信贷中介服务。内容仅供参考,不构成任何借贷、融资建议。若内容存在侵权,可联系沟通删除

感谢你的耐心阅读。如果您还想看到我的文章,请一定给本文“在看”、“点赞”,新文章推送才会第一时间出现在你的微信里