ARTICLE · 1193593
深南电路前三季度业绩增长超七成 AI算力加持 单季增长加速
《电鳗财经》电鳗号/文
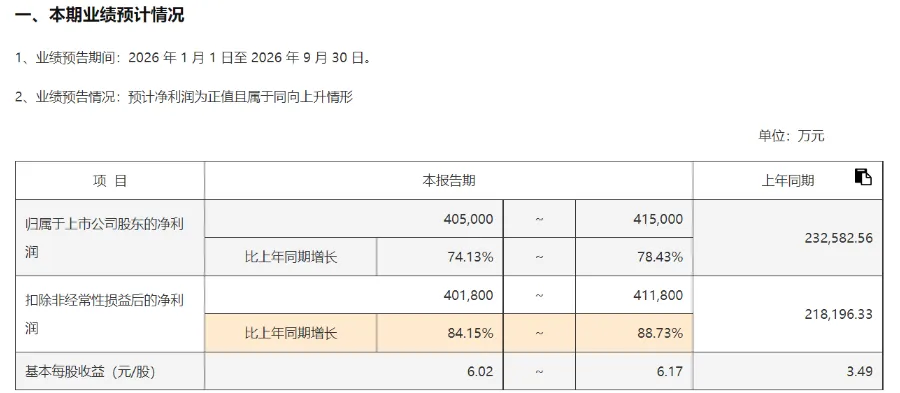
深南电路股份有限公司(以下简称深南电路)于10月15日发布了2026年前三季度业绩预告。公告显示,该公司预计今年1至9月实现归属于上市公司股东的净利润40.5亿元至41.5亿元,同比增长74.13%至78.43%;扣除非经常性损益后的净利润预计为40.18亿元至41.18亿元,同比增长84.15%至88.73%;基本每股收益预计在6.02元至6.17元之间。这是深南电路近年来交出的又一份高增长成绩单,但在这份亮眼数字的背后,值得关注的不仅仅是增速本身。
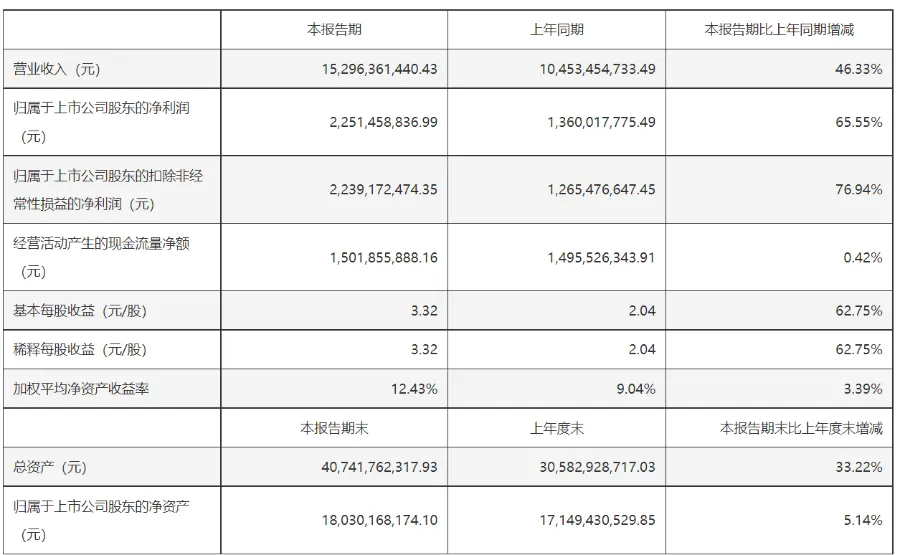
如果将深南电路的三季度报告与其今年8月底披露的中期报告放在一起看,增长的脉络会更加清晰。2026年上半年,深南电路实现营业收入152.96亿元,同比增长46.33%;归母净利润22.51亿元,同比增长65.55%。这意味着,仅第三季度单季,该公司归母净利润就达到了约18亿至19亿元,不仅环比二季度的14.01亿元有明显跃升,单季利润规模也创下历史新高。从上半年到前三季度,利润增速不降反升,说明该公司所处的需求端景气度在进入下半年后仍在持续,甚至有所加速。
《电鳗财经》注意到,深南电路的增长驱动力并不难找。深南电路在公告中将其归结为几个层面的合力:AI算力基础设施投资带来的市场机遇、产品迭代升级对高端PCB和封装基板的需求拉动,以及广州生产基地产能的稳步爬坡。这些表述看起来是常规的官方口径,但如果拆开来看,每一项都有具体的业务数据支撑。
先看PCB业务。上半年该公司印制电路板业务实现主营业务收入85.52亿元,同比增长36.32%,占公司总营收的55.91%,毛利率36.85%,同比提升了2.43个百分点。毛利率的提升在制造业中并不常见,尤其是在产能扩张期,通常伴随着折旧增加和爬坡成本的压力。这说明该公司PCB业务的产品结构确实在向高附加值方向迁移。光模块、AI服务器及高速交换机相关产品的订单增长,拉动了高多层板、HDI等高端品类的出货占比,从而带动了整体盈利能力的改善。数据中心领域相关订单收入在上半年突破了20亿元,这个体量已经不算小。
更值得留意的是封装基板业务的表现。上半年这块业务实现主营收入36.67亿元,同比增长110.76%,毛利率从上年同期水平大幅提升16.20个百分点至31.35%。封装基板是深南电路近年来重点投入的方向,广州工厂的产能爬坡一直受到市场关注。从数据来看,BT类封装基板的产能爬坡在稳步推进,FC-BGA类产品中22层及以下已经实现量产,24层及以上产品的研发和打样也在按期推进。封装基板业务毛利率的大幅改善,说明广州工厂的产能利用率和产品结构正在进入一个相对健康的阶段。过去几年,市场对广州项目的态度一直是“看长期”,但现在它已经开始在报表上产生实质性的正贡献。
不过,《电鳗财经》注意到,深南电路也面临多方面的经营压力。首先是原材料成本的压力。深南电路的主要原材料包括覆铜板、半固化片、铜箔、金盐、油墨等,2026年以来,黄金、铜、锡等大宗商品价格波动明显,上游覆铜板玻纤电子布、铜箔等关键物料甚至出现了供不应求的局面,相关成本大幅上涨。目前来看,该公司通过产品结构优化和规模效应部分对冲了成本压力,但如果上游涨价持续,这种对冲的空间会逐渐收窄。尤其是封装基板业务,其对原材料价格的敏感度通常高于普通PCB。
其次是产能扩张带来的爬坡成本。深南电路目前在深圳、无锡、南通及泰国均有PCB生产基地,其中泰国工厂与南通四期项目已于2025年下半年投产,目前仍处于产能爬坡阶段。无锡的AI算力电子电路产品项目也在建设中,建设期为一年。产能爬坡期意味着单位产品分摊的固定成本较高,这在短期内会对利润产生一定拖累。该公司2026年的资本开支主要聚焦于无锡AI算力项目和广州封装基板工厂建设,同时还要推进南通四期和泰国工厂的后续款项支付。大规模的资本开支虽然为后续增长储备了产能,但也对现金流管理提出了更高的要求。
不过,总的来看,深南电路前三季度的业绩预告传递出的信号是清晰的:AI算力需求带来的高端PCB和封装基板订单增长,正在实实在在地转化为收入和利润,广州工厂的产能爬坡也在从“投入期”向“产出期”过渡。这是一家正处于产能释放和产品结构升级共振阶段的公司,增长动能是真实的,而非单纯的行业贝塔。但与此同时,原材料成本的上行压力、产能爬坡期的固定成本分摊、大规模资本开支对现金流的占用,以及下游需求节奏的潜在波动,都是需要纳入考量的因素。对于一家制造业企业而言,能够同时做到营收高增长和毛利率改善,已经说明了其产品竞争力在提升,但增长的可持续性和盈利质量的进一步验证,仍然需要后续几个季度的报表来给出答案。
《电鳗财经》将继续关注后续发展。