ARTICLE · 1204803
AI 让客户少雇一个人,按人头收费的软件就少一份收入
点击下方名片关注「AI 时代商业洞见」,第一时间获取AI 商业趋势、产业洞察实战案例!
2026 年年中,几家几十人的小公司在做同一件事:把手上的软件订单一笔笔退掉。
The Information 梳理过,过去半年里至少有 5 家 20 到 70 人规模的初创公司终止了 Salesforce 或 HubSpot 的合约,改用 Claude Code 、 Replit 、 Lovable 这类工具自建。犹他州 45 人的 Atonom 放弃了每年 4 万美元的 Salesforce ,用 Lovable 搭自家的客户管理系统,预计一年花 1,200 美元。南卡罗来纳州 24 人的 Hank AI 今年 1 月没续那份 4 万美元的合约,交给 Claude Code 顶,预计年费 500 美元。亚特兰大做地产资管的 Greenleaf 约 55 人,用 Replit 加 Claude Code 替掉 Salesforce CRM ,连带退出 Entrata 和 Yardi ,一年省下约 10 万美元,每月的自建维护成本约 300 美元。
这些数目小得不像一场行业危机。真正值得看的,是它们退掉的东西——软件公司按人头收钱的那笔根基收入。
过去二十年, SaaS 公司靠一条等式赚钱:客户招的人越多,买的账号越多,收入越高。 AI 的卖点正好相反,它让同一件事不必再要那么多人。客户省下的每一个人头,都对应软件公司收入表上被划掉的一行。被打穿的,是「按人头收费」这个计费基数。
100 个座位变成 30 个,收入不是少一点,是少七成
这把尺子叫 Per Seat ,按用户账号收费,是 SaaS 最常见的一种计价方式。
SaaS 把买断制改成按月或按年订阅,企业不用再自己扛服务器、部署和维护,门槛降下来,收入也变成可预测的经常性收入, ARR (年度经常性收入)成了给这类公司估值的核心指标。 Salesforce 、 ServiceNow 这批公司就是在这套逻辑里长大的。
但这套逻辑压着一个前提:员工要登录,要占一个座位。业务规模越大,人越多,座位越多。 SaaS 的增长曲线,跟着企业员工数一起走。
AI 让这条曲线第一次反向走。一家有 100 名客服的企业,每人每月软件订阅费 50 美元,一个月是 5,000 美元。 AI 接手重复咨询之后,同样规模只要 30 个人: 30 乘 50 ,一个月 1,500 美元。软件没少卖功能,客户也没变小,账面收入少了七成。
Gartner 在 2026 年 7 月 1 日的新闻稿里把这笔账算到了行业级:到 2030 年,最多 2,340 亿美元的企业应用软件支出暴露在它称为「 agentic arbitrage 」的风险里,约占企业应用 SaaS 支出的 20%。管理副总裁 George Brocklehurst 的原话是, agentic AI 改变的是软件的经济学,它「打断了用户增长和收入增长之间的那条线」;过去这两个数一起涨,现在可以分开走。
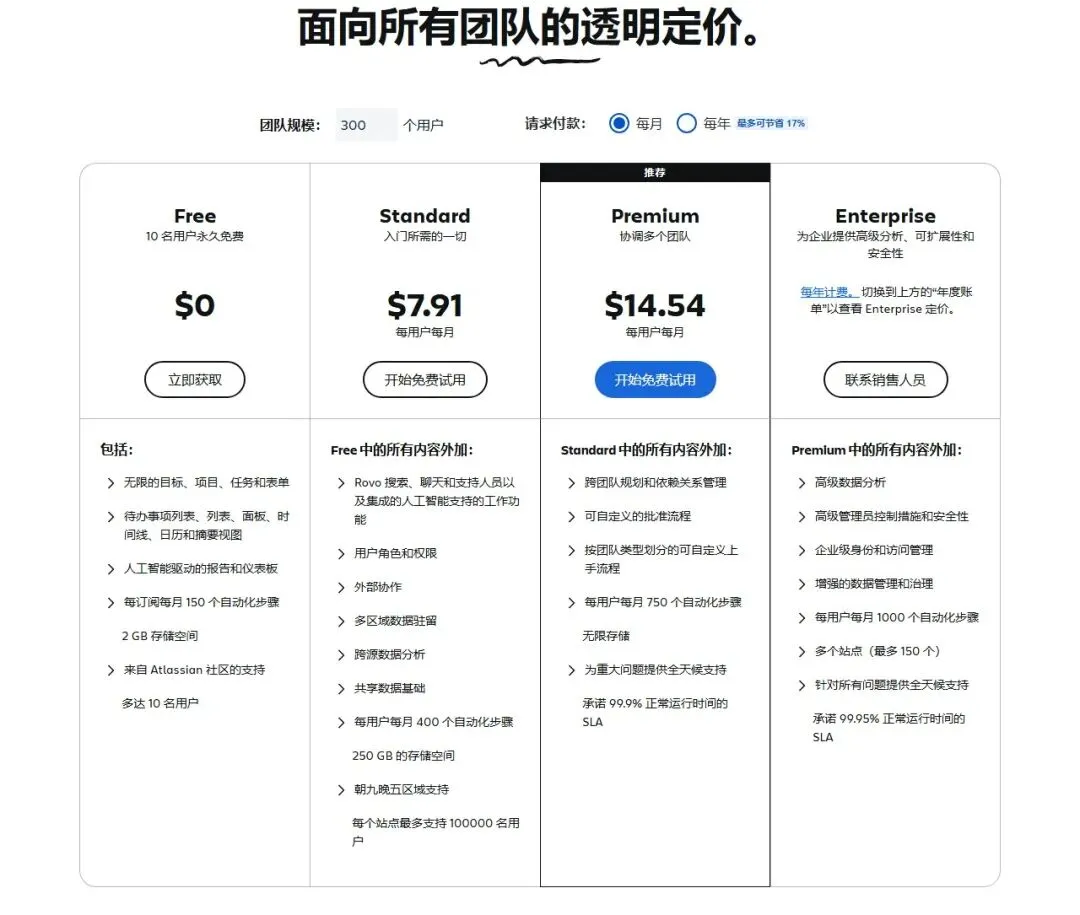
这是另一家软件商的公开定价页:同样是按「每位用户每月」计费——免费/$7.91 /$14.54 三档,页面按 300 个用户的团队规模算。
Gartner 同时把它称为「 less an apocalypse and more of a metamorphosis 」,一次变形而不是末日; 2,340 亿是暴露面,不是已经流失的金额。
不买,也是一种抽法
除了「少买座位」,还有一条更直接的路径:客户干脆自己造,不买了。
麦肯锡 2026 年 8 月 25 日发布的《 The State of AI in 2026: On the Road to ROI 》里有一组数。这份报告调研期为 5 月 4 日到 6 月 8 日,样本 1,719 人、覆盖 97 个国家。 32% 的受访者所在组织,至少放弃过一项软件产品或功能的采购,原因就是用 agentic 编码工具自己就能做出来。报告把 32% 拆到行业:科技业 41%、医疗 39%、专业服务 38%、金融 36%、保险 19%、公共部门 17%。
同一份报告里另一组数指向同一边: 40% 的大型企业(年收入 10 亿美元以上)已经在至少一个业务领域规模化部署 AI agent ,一年前是 27%;小企业停在 22%,没有动。这里的 22% 说的是把 agent 规模化部署进业务,跟前面那几家拿现成编码工具把软件退掉,是两件事。
这 32% 说的是「至少有一个功能被砍掉过一次」,不等于整个软件都不买了。麦肯锡自己在正文里也提示,这个数字统计的范围比它听上去的要窄。行业差距也是真的:科技业 41% 对上保险业 19%,同一件事在不同行业根本不是同一个温度。
行业已经在换尺子
把「人」从计费公式里拿掉,那换成什么?过去两年,软件公司给出的答案集中在几种单位上:按用量的(调用次数、处理任务量、 token 消耗)、按任务的(完成一次核对、处理一张订单)、按结果的(成功解决的问题、生成的有效商机)。真正落到价签上的,是下面这几个。
Intercom 的客服 AI Fin ,每个「结果」 0.99 美元,官方页把它摆在 19 美元起的座位底价旁边,一屏里同时挂着两种计价单位。所谓结果,是「解决」「转人工」「判定不适用」三种之一,一次对话最多计一次,重开可以退。
Zendesk 走得更细, AI agent 按「自动解决」计费,承诺量约 1.50 美元一次,按量约 2 美元一次; 2026 年 5 月 18 日起分成三档,只有「已验证的解决」才收钱:邮件要静默 72 小时、消息默认静默 2 小时,才算数。
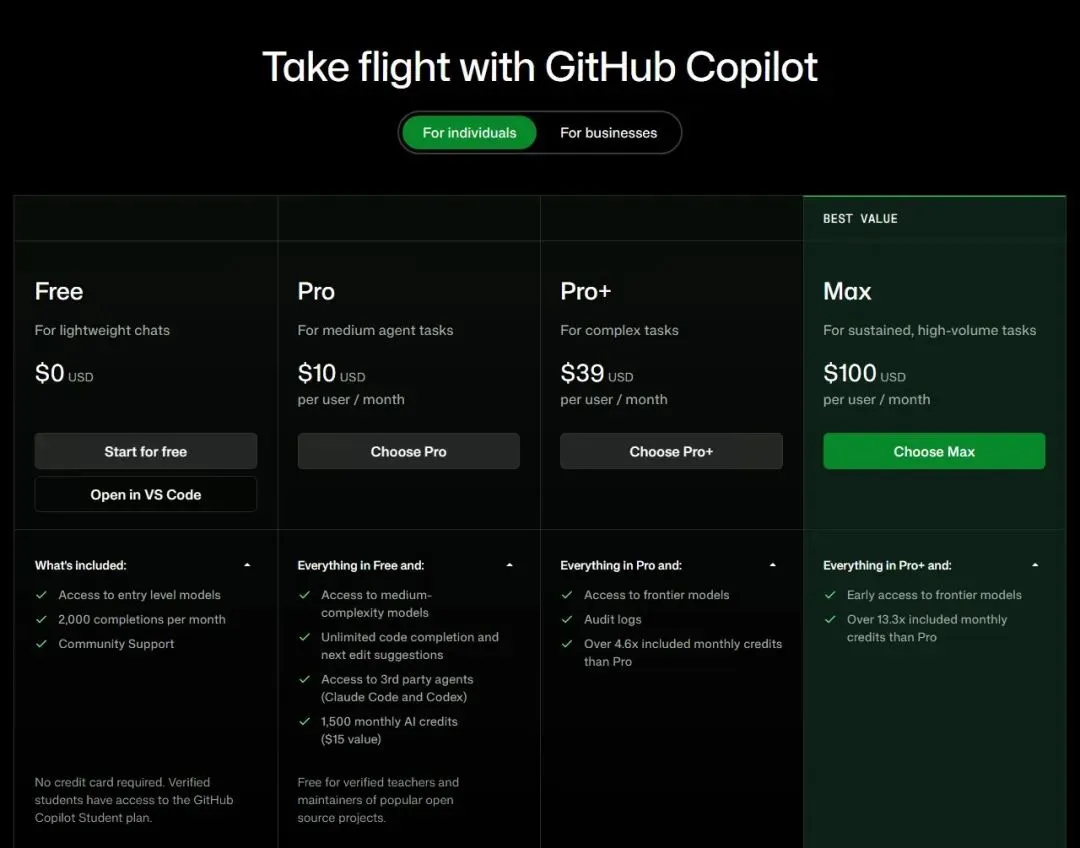
GitHub Copilot 官方定价页:四个档位都按「每用户每月」标价——Free $0 、 Pro $10 、 Pro+ $39 、 Max $100 。每档的美元价下面还并列一行 AI credits : Pro 档含每月 1,500 AI credits (标注价值 $15 ), Max 档写明所含月度额度是 Pro 的 13.3 倍以上。同一页上其实叠着两把尺子——美元那一列还是按人头(座位)收, credits 那一列已经改成按 token 消耗。
Salesforce 给 Agentforce 按消耗计价,大约 2 美元一次对话,另有一套 Flex Credits , 10 万 credits 卖 500 美元。 SAP 把 Joule 的 agentic 能力放进「 AI Units 」预付池,约 7 欧元一个单位、 100 个单位起购,据第三方估算,这部分占 RISE 合同价值的 3% 到 12%。 GitHub Copilot 从 2026 年 6 月 1 日起,全部档位改成按 token 计费的 AI Credits ;标价没变,买到的东西变了。
Bessemer Venture Partners 的《 AI Pricing and Monetization Playbook 》把这批动作归纳成一句话:软件公司「不再只卖访问权,开始卖结果」。多个中英文二手引用还给过一组数:纯按座位计费的厂商占比从 21% 掉到 15%、混合计费从 27% 升到 41%。这组数被不少文章挂在 Gartner 或 Deloitte 名下,但在 Bessemer 公开的 playbook 正文里直接读不到。它目前公开可查的出处,只有二手引用。
账还没崩,而且崩得很不均匀
上面这些数都指向一个方向,另一组数指向相反,而且更硬。
ServiceNow 2026 年第二季度财报:订阅收入 38.77 亿美元、同比增 24.5%,续约率 98%, cRPO (当期剩余履约义务) 132 亿美元、增 21%, AI 相关 ACV 首次突破 10 亿美元,已投产 agentic AI 的客户 9 个月里涨了 9 倍。 CFO Gina Mastantuono 在电话会上说了一句可以做标题的话:「客户不是为 token 付钱,是为『解决』付钱。」
Salesforce 同期( Q2 FY27 ):总收入 113 亿美元、增 11%, cRPO 335 亿、增 14%, Agentforce 的 ARR 超过 15 亿(同比 +240%), Agentforce 加 Data 360 的 ARR 接近 39 亿(+210%)。
把这两组摆在一起:那近 39 亿是 ARR ,年化运行率;对上 Salesforce 全年 461 到 464 亿美元的营收指引,占比不到 9%;只算 Agentforce 那 15 亿,约 3%。一边说 AI 在打穿按座位收费的生意,一边 AI 自己带来的钱还很小。
更慢的一层在合同结构里。 Bain & Company 研究过 30 多家上市 SaaS 公司在加了 AI 之后的定价动作: 65% 只是在座位价上叠了一张用量表, 35% 直接涨座位价或打包卖,转到纯结果计费的, 0 家。 Bain 自己点出的难处是,「最难的一步,是在客户看到省钱之前,就让他们多掏钱」。
大客户也在试,但阻力写在明处。赛诺菲约 7.5 万人,首席数字官 Emmanuel Frenehard 说正在把 ServiceNow 的用量砍掉 80%,用 Claude Code 、 Cursor 、 Elementum 、 Snowflake 自建 agent ,目标一年至少省 1,000 万美元,这件事「遭遇相当大阻力」( The Information )。 Salesforce 总裁 Srini Tallapragada 的回应是,企业客户「都试过自己动手,最后发现靠 vibe coding 拿不到企业级的可靠性和安全性」。 Gartner 另估计,眼下 agent 市场里约七成是「 agent-washing 」(换个包装),并且超过 40% 的 agentic 项目会在 2027 年前因为回报或治理说不清被砍掉。
把这几段合起来看,这一轮退订和自建,目前几乎都发生在几十人的小客户身上;大客户在试,但还没形成规模。
资本市场在一年里给了两次相反的解读。年初到 4 月低点,标普 500 软件与服务指数跌超 26%,被叫成「 SaaSpocalypse 」( SaaS 末日)。到 10 月 6 日,该指数年内转正 5%、创 2025 年 11 月以来新高,软件及服务板块 2026 年的预期盈利增速从 3 月底的 13.8% 升到 20.6%( LSEG 数据,属分析师预期,不是已经实现的全年增长)。技术研究公司 Valoir 的 CEO Rebecca Wettemann 说,「 SaaSpocalypse 根本没有像华尔街某些人以为的那样、来得那么快」; Zacks 的首席市场策略师 Brian Mulberry 则把真正的考验放到 2027 年下半年,理由是数据中心产能上来之后, AI 编码对传统软件的威胁才会更实。
先疼的是「靠人操作」的那一层
冲击不均,不止体现在公司之间,也体现在软件品类之间。
把两头摆开:一端是客服、客户管理、营销自动化这类「人手密集、界面价值占大头」的软件, AI 减少人工操作和座位需求最直接,替代压力最大。另一端是 ERP 、财务、库存、供应链这类账本型系统: AI 生成一份分析报告很容易,接手账本、审批流和审计追踪很难,因为企业要的是可追溯的责任。 a16z 的合伙人 Alex Immerman 和 Santiago Rodriguez 在 2026 年 3 月的文章里给了个判断:记录系统( system of record )不会消失, agent 会成为它上面的「执行层」( system of action )。
麦肯锡的分行业数据正好印证这条线:科技业、专业服务这类软件密集行业,「自建替代采购」的比例最高( 41%、 38%),而保险、公共部门最低( 19%、 17%)。同样是 AI ,落在薄工作流上和在核心账本上,是两件事。
该看什么
回到开头那几家退订软件的小公司。 Brocklehurst 那句话是全文的骨架:用户增长和收入增长之间的那条线断了。过去 SaaS 的估值默认「客户膨胀,订阅跟着膨胀」,这个默认现在要打个问号。
要验证它朝哪边走,盯三个能查的数就够。
第一,续约率和净留存。 ServiceNow 的 98% 会不会松,是最直接的体温计。
第二,席位之外的钱占多少。 Salesforce 那近 39 亿 AI ARR 对上 460 多亿营收、不到 9%,如果在两三年里翻上去,说明新尺子立住了;如果原地打转,「打穿座席」就还停在口号上。 ServiceNow 在电话会上称新增业务里约 50% 已不是席位制,这个数能不能在财报里坐实,同样值得盯。
第三,官方定价页上的单位。座位底价还在不在,结果价从 0.99 美元、 1.50 美元往哪走,「什么叫解决」的定义是被收紧还是被放宽,因为定义决定了收多少钱。 Intercom 允许重开退款、 Zendesk 要等 72 小时静默才计费,这些细节就是新尺子的精度。
这三个数验的是同一件事:当客户手里的人变少,软件公司还能不能用别的计量单位把收入续上。