ARTICLE · 1212101
【对话】IDC:“AI超级周期”下的产业变革与企业数智化转型
作者:董兴荣 李秦
在数智化转型浪潮席卷全球的当下,AI(人工智能)正以前所未有的速度重塑企业与社会的发展轨迹。企业应保持灵活性与创新性,关注智能体规模化、业务流程重塑与新型管理模式构建,重新定义人机协同,以把握AI转型机遇。
当前,全球技术产业正进入一个全新的周期,IDC(国际数据公司)将其定义为“AI超级周期”。与移动互联网、云计算等技术周期相比,这一轮变革在速度、深度和竞争强度上存在本质不同。未来三年内,企业需通过人机协同、工作流模块化及智能体应用完成转型,以跨越“AI超级周期”。近日,IDC中国区总裁霍锦洁深入探讨了“AI超级周期”的核心内涵、产业影响及未来趋势,揭示了AI如何驱动新一轮技术变革,为中国企业的创新突破指明方向。
人物介绍PROFILE
霍锦洁
IDC中国区总裁
01
“AI超级周期”:以数字技术赋能驱动产业变革
IDC指出,2025年全球IT(信息技术)支出增长达到14%,这是自1996年以来最强劲的一次增长。1996年,互联网和电子商务推动IT市场增长14%,但当时全球IT市场规模约为7000亿美元;而2025年,同样14%的增长发生在约4.2万亿美元的市场基数上。区别于传统技术周期,“AI超级周期”的本质在于,其价值核心已从技术本身转向以业务变革速度、规模化应用能力及人机协同效能构成的综合竞争力体系,对组织敏捷性、基础设施适配性及战略前瞻性提出多维要求。
“AI超级周期”的内涵及核心特征
“AI超级周期”并不是线性爆发,而是由“供给侧建设”和“需求侧采用”共同推动的。供给侧的关键问题是:AI基础设施什么时候能够支撑大规模推理?需求侧的关键问题是:企业什么时候从试验走向生产?IDC用“建设—应用”来描述这一过程,即先是AI容量建设,随后是企业端的规模化应用。具体来看,霍锦洁总结了“AI超级周期”的三个鲜明特征。
特征一:技术迭代与产业应用的急速推进。依托机器学习能力,AI技术发展呈现显著的加速趋势,大幅压缩从智能体规模增长到企业全面转型的周期,预计三年即可完成系统性变革,形成技术突破与产业落地的高速闭环。
特征二:产业结构与组织范式的深层变革。传统的组织分工与业务流程被重构,企业需重新定位核心价值。人机协同成为新型生产关系的核心,人类智慧与AI能力的互补融合成为创造价值的关键路径,推动生产模式向智能化协作体系转型。
特征三:竞争格局的颠覆性演变。在本轮“AI超级周期”之中,企业面临不进则退的生存压力。转型成效的评判标准转向绝对领先性,企业若无法在创新效率、响应速度及AI融合深度上领先,将导致竞争优势快速流失,面临严峻的生存挑战。
AI产业投入持续增长,中国引领机器人市场
根据IDC研究预测,2026年全球企业在AI上的支出将达到9400亿美元,到2029年增长至2.1万亿美元。这一预测所反映的增长趋势,已在ICT(信息与通信技术)、银行业、零售业等领先行业中有所体现。例如,某全球大型零售企业正全力投入智能体开发,包括客户购物智能体、员工助理智能体、合作伙伴智能体以及开发者智能体等,使经营管理各环节的运作更加高效。
中国是全球增长最快的AI市场之一。具体到细分领域,中国具身智能支出将在五年内从目前的14亿美元增长至770亿美元,年复合增长率达94%;在2029年前,中国有望成为全球最大的机器人市场,中国制造商已在多个品类中占据全球出货量领先地位。对此,霍锦洁谈道:“中国在机器人技术研发与应用方面积累了丰富的成功案例,具备向全球市场输出先进经验与产品的能力。当前,产业亟须加快机器人技术在实际应用场景中的深化部署,推动解决方案的规模化落地,并将成熟的应用模式高效输出至全球用户。”其中,以杭州为代表的创新高地,因其活跃的企业生态及创新的思维框架,正成为AI技术突破的前沿阵地。在AI、机器人等前沿科技领域,杭州已形成坚实的产业基础,其技术研发实力、应用场景丰富度及产业融合能力均展现出足够的竞争力,未来发展潜力与日俱增。
02
“十五五”时期,企业数智化的战略重点与核心议题
《中华人民共和国国民经济和社会发展第十五个五年规划纲要》(简称“十五五”规划)提出了“十五五”期间要实施的6大方向的109项重大工程项目,包括引领新质生产力发展的28项、构建现代化基础设施体系的23项、促进城乡融合发展的9项等内容。其中,引领新质生产力发展的重点方向分为产业基础能力和竞争力提升、新产业新赛道培育发展、前沿科技攻关与创新基础能力提升。而AI是未来五年前沿科技攻关的8个重大工程项目之首,其发展重点包括“研制高性能人工智能芯片和高可用基础软件栈”“加快模型基础架构探索创新”等。
IDC研究数据显示,中国AI相关支出将从2024年的1696亿美元增长至2029年的3850亿美元,年复合增长率达17.8%,显著高于非AI相关支出的6.4%。这意味着,AI已经成为中国ICT市场结构性增长的核心引擎。随着AI、数据和算力加速融合,中国企业的战略转型方向日益清晰:重心正从产品输出转向能力输出、平台输出和生态输出。率先完成AI原生平台建设、行业场景深耕和开发者生态扩展的企业,最有可能赢得下一轮增长周期。
企业AI应用及数智化转型路径
IDC认为,企业应用AI的关键因素不是模型能力本身,而是三个条件是否成熟:工作再设计、可重复部署和可量化ROI(投资回报率)。其中,工作再设计是指重新设计业务流程,明确哪些工作由AI替代,哪些工作由AI增强;可重复部署意味着形成预构建流程和预集成架构,以便快速复制;可量化ROI指的是能清楚证明AI对降低成本、提升速度和增加收入的影响(图1)。
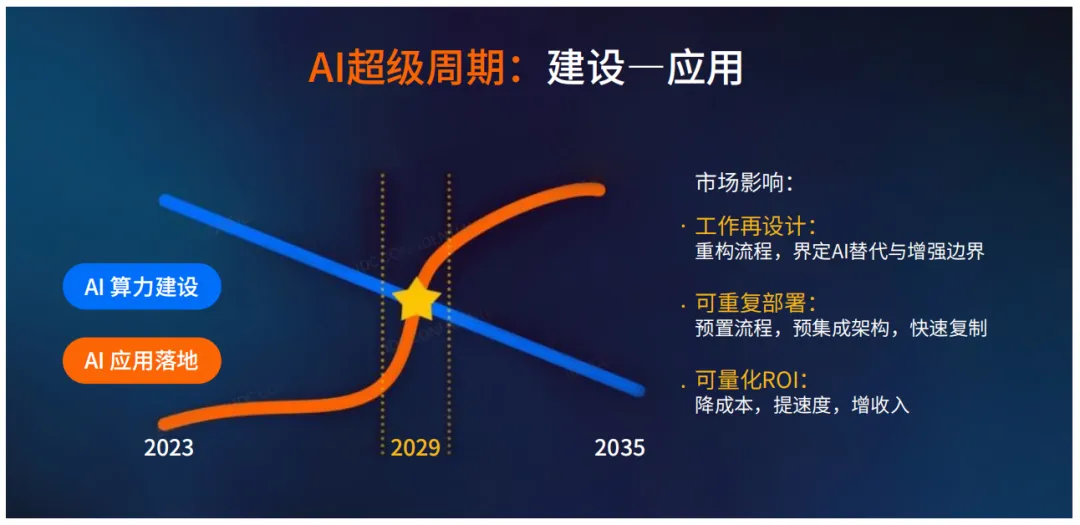
图1 企业应用AI的关键因素
“AI超级周期”的第一阶段聚焦于算力、基础模型和基础设施。当前,“AI超级周期”已进入第二阶段,聚焦于企业应用、AgenticAI(代理式人工智能)和规模化智能服务。在这一阶段,企业面临两个层面的转型,既要推动行业应用的智能化升级,又需重构企业内部各部门的工作模式。在此背景下,霍锦洁认为企业可围绕以下三个方面,以敏捷姿态制定数智化转型路线图。
一是明确目标。企业应明确核心目标与期望结果,如效率提升、成本降低、质量优化等。企业的战略重心围绕这一目标展开,确保战略与业务需求对齐。
二是重构流程。各部门需要梳理端到端工作流程,并将工作流程拆解为若干模块,然后识别AI可以替代的模块,即明确哪些环节可以自动化,以及智能体如何发挥作用。
三是协同合作。企业要确保每一位员工知道转型从何处着手、如何推进转型;同时,清晰定义员工在新流程中的角色,以实现智能体与人的精准协作。
Token定义新成本,智能体重塑新价值
随着企业AI从“生成”迈向“执行”阶段,Token(词元)已经成为企业AI的核心计量单位——既衡量成本,又衡量价值。与此同时,衡量AI基础设施能力的标准也在变化:原始算力性能不再足以说明问题,当前的关键指标转向“每瓦Token数”,即系统每消耗一单位能源所能生成的有用AI输出量。
从市场数据看,AI算力需求正经历结构性变迁。IDC的市场追踪报告显示,2026年中国MaaS(模型即服务)市场的Token调用量将达到40000万亿次,营收约186亿元;2024年至2030年年复合增长率达1154.9%。这些变化意味着,AI领域的竞争优势已经转移:关键不再是拥有最强的算力,而是如何以最低的Token成本,将AI转化为可持续的业务能力。
随着智能体的广泛应用,“AI超级周期”将深刻改变软件产业逻辑。IDC指出,SaaS(软件即服务)厂商正在重新定位,其价值重心将向代理式平台转移。到2031年,智能体将成为应用本身,传统SaaS在未来5年中的价值占比可能降至不足1%。对此,霍锦洁谈道:“智能体的普及并不意味着软件的消失。软件仍将被调用,但其交互方式与价值定位将彻底改变。”
这一转变具体体现在两个层面。一方面是交互层面的智能化。传统菜单式界面将逐步被智能体交互模式取代,软件需适配机器与人的双重沟通需求,实现自然语言理解与任务自动化调度。另一方面是核心资产重构。软件公司的核心竞争力从“功能丰富性”转向“流程理解力”与“行业Know-How(技术诀窍)”。具体而言,深度嵌入业务流程、构建行业知识图谱、提供可信数据等举措,将成为软件公司的制胜关键。
03
未来洞察:三大发展趋势解构AI产业格局
随着AI技术的持续进化,2029年将成为AI产业变革的关键拐点。霍锦洁认为,三大核心趋势将深度重塑产业格局,推动技术范式与商业逻辑的根本性转变。
趋势一:产业规模扩张,关键聚焦治理与赋能。AI产业规模将呈现几何级增长态势,其发展空间巨大。根据IDC《中国智能体规模预测(2026—2031)》,2026年和2027年将是中国企业场景中的活跃智能体数量增速最快的两年,单年同比增长超过200%;中国企业活跃智能体数量将在2031年突破3.5亿规模,2026年至2031年的CAGR(复合年均增长率)达到135%以上。在智能体的大规模应用下,未来发展的关键聚焦于智能体的开发主体、管理体系及效率赋能,需系统解决“谁主导构建”“如何有效治理”“效率提升路径”等问题,以推动智能体生态的成熟。
趋势二:技术持续迭代,企业数智化转型加速。在技术高速迭代的背景下,AI产业竞争呈现白热化特征。行业进化将由持续的竞争压力与创新迭代双重驱动,要求参与者保持高强度投入与自我革新能力。在此趋势下,企业需持续监测自身与竞争对手在技术转化、创新速率上的差距,加速推进数智化转型。企业不应将AI投入简单等同于采购模型、购置算力或部署若干应用场景,而是应该深刻认识到,AI基础设施能力正成为未来业务系统的核心底座。只有更早建立起涵盖数据、模型、流程、治理及成本控制的系统性能力,企业才能在2029年前后的规模化应用阶段取得领先优势。
趋势三:智能体角色进阶,重构人机协作模式。AI产业将重塑业务结构与协作范式,人机协同将成为核心生产模式。短期内,人与智能体将形成“对等协作”关系;而中长期,智能体在业务中的占比将显著超越人力。面对这一变化,企业必须重构管理逻辑,建立以人机能力互补为基础的动态协作机制,实现从“人主导”向“人机协同”的关系转型。
在组织分工与职能重构方面,三类角色各司其职:CAIO(首席人工智能官)构建愿景,制定AI战略与治理框架,推进规模化部署;CIO(首席信息官)夯实基础,负责安全平台与基础设施建设,同时协调跨团队交付;业务负责人主导成果落地,重新设计工作流程、设定业务指标,并实施推广落地。在人机协作的新范式下,智能体将促进企业的高效管理与精准决策,而人类则专注于情感交互、战略洞察与创造性突破等事项,共同构建更智能、更具韧性的未来生态。“AI超级周期”已至,企业必须保持应变能力,主动拥抱技术浪潮,在智能体应用、流程再造、组织创新等多维度进行布局,才能在全球竞争中抢占先机。
更多专题推荐
《2025—2026年中国司库报告》以“数智化价值,共创生态型司库”为核心主题,系统梳理企业司库体系建设的顶层设计、实施路径与关键议题,前瞻研判未来发展趋势。
不仅如此,报告还积极倡导以数智技术为引擎、以生态协同为核心理念,通过数据共享、平台互联与多方协作,实现资金流、信息流与商流的深度融合,全面提升司库的战略价值与综合效能,助力企业在复杂环境中增强财资韧性,强化战略支撑能力,赢得全球竞争优势。
《2025—2026年中国司库报告》
点击订购,在线试读
该报告逾37.3万字、含125张据图表。您可通过四大视角、十四个章节、九大创新及十大年度洞察,全面直观了解中国司库建设全貌;还能借助63家领先企业、26家银行的司库案例剖析,精准掌握企业司库体系建设关键要领。
订购平台,微信小程序:财资知识云