ARTICLE · 1218056
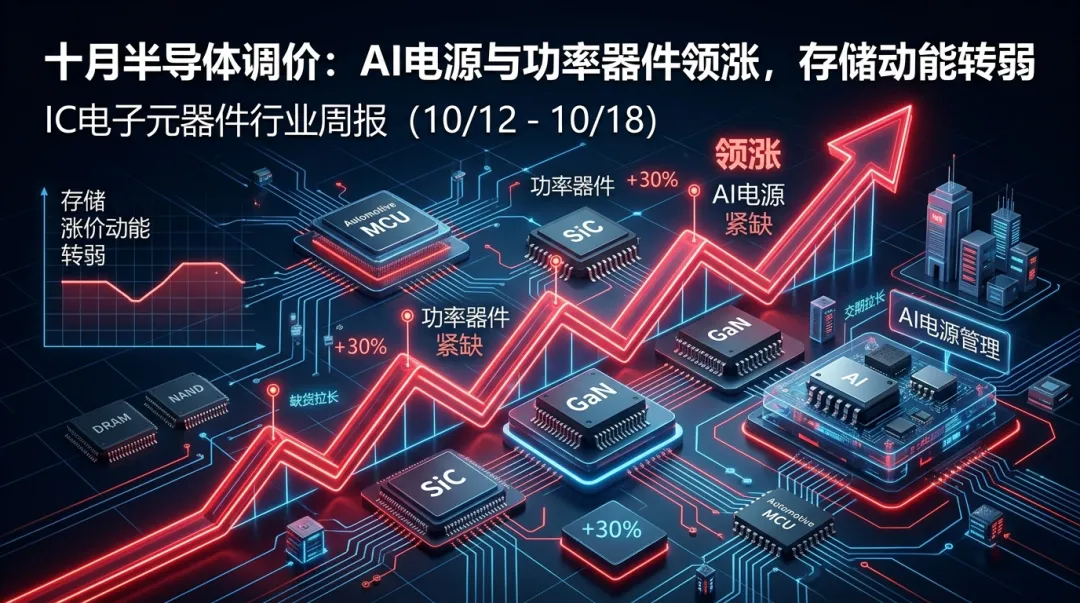
十月调价延续:AI电源与功率器件紧缺领涨,存储涨价动能转弱
本周成熟制程产能继续被AI服务器电源与新能源车挤压,车规MCU、功率器件、高端MLCC紧缺涨价;与此同时存储价格出现分化,DRAM/NAND涨价动能减弱,部分现货回调。多家原厂十月调价函持续落地。
📊 品牌资讯
1、意法半导体(ST):结构性缺货,车规、工业MCU、SiC、高压功率器件紧缺涨价,普通消费类料相对宽松。2026年内原厂已执行3轮涨价,成熟8寸产能被AI服务器电源和新能源车挤占,热门老系列MCU交期拉长至40–52周,部分型号现货溢价明显。LIS3DH、LSM6DSO等传感器用于工业、智能硬件与车载姿态检测,车规MEMS紧张。STM32 F1/F2/F4/F7/H7老款高性能MCU交期40–52周(接近一年),部分订单存在跳票、配额削减风险,原厂优先锁定2027年产能给头部大客户;通用二极管、LDO等简单器件多数8–16周。短期至2027上半年紧缺格局难大幅缓解,中长期2027下半年后SiC新产能释放、国产替代加速,通用MCU价格或受压制。热门型号:STM32F103C8T6、STM32F407VET6。
2、东芝(Toshiba):受AI需求挤占成熟制程产能影响,海外8英寸产线部分转向先进封装或12英寸升级,传统功率器件供给减少。据TrendForce数据,2026年8英寸代工产能利用率将从75%–80%拉升至85%–90%,代工价全面调涨5%–20%,封测涨幅甚至直逼30%,间接导致东芝通用成熟器件交期拉长。
3、英飞凌(Infineon):本周关注CY系列物料。自英飞凌将NOR Flash与F-RAM业务卖给华邦后,市场CY物料价格出现不同涨幅,客户需求也有所增多。
4、达尔(Diodes):财报指引Q3营收同比增长30%,增长主要来自车载与工业板块。长期看车规、信号链产品会持续扩线,可重点关注车载与工业板块客户需求。
5、恩智浦(NXP):9月28日涨价函上调幅度,车规MCU、车载模拟料上调约8%–12%;S32K、S32G主力车规MCU长单普遍36–52周,部分热门型号拉长至54周。汽车与工业需求回暖带动库存走低,现货价格上行;S32/S32K系列等部分型号缺货未见缓解。
6、Skyworks:全球RF解决方案龙头正式宣布,与Qorvo的合并交易已顺利完成,将打造在高性能RF电源管理、模拟与混合信号半导体领域举足轻重的行业新势力。
7、安森美(onsemi):年内第二次调价10月10日正式生效,不完全是成本转嫁。AI数据中心成为PSG事业群核心增长引擎,2026 AI收入预计超5亿美元;AI机架迈向兆瓦时代,800V架构演进带动单机架半导体价值提升约8倍,Sidecar架构2027年底放量。采购需重点关注高压、SiC、GaN料号。
8、德州仪器(TI):AI电源、车规、储能、工控料紧缺涨价,部分汽车料交期超20周;产能优先倾斜大客户,中小客户配额被挤压。业绩受益AI服务器与汽车电子,Q3营收环比继续上涨,消费类业务偏弱。
9、Nordic:11月1日起代理口头通知涨价,52系列涨14%、54系列涨9%,无正式涨价函,11月1日后下单执行新价。新品NRF54LM20A缺货,目前终端客户备货反应不明显。
10、瑞昱(Realtek):终端需求疲软,前期涨价未拉动需求;客户从提前备货转为观望,部分料号降价清库存。
11、Altera:产能排到2027年后,无法加塞,代理建议不接新排单,到货时间不确定;现货大涨,大量中小客户转向国产替代。
12、美光(Micron):9月底开始需求放缓,观望价格较多。AI服务器使用的FLASH需求增多,QU系列低电压系列尤为明显,因前期需求集中在QL系列,导致订货与市场存量少,价格水涨船高、有价无货。新一轮官价中,NAND涨价明显,预计20%–30%,NOR个别型号调整但涨价空间不大;RAM相关基本与上次持平。
13、南亚(Nanya):本月官价涨幅不大,D2与上月持平,D3和D4上涨幅度在1%–2%;三星D4 8G在节后回调,从32U降至30U。现阶段更准确的市场描述是“涨价动能减弱”,而非“存储价格即将下跌”,AI服务器需求仍在增长,短期市场价格仍有支撑。
14、铠侠(Kioxia):EMMC现货价格倒挂,小容量消费级EMMC持续跌价,如4G、8G商规EMMC;企业级SSD、大容量TLC NAND价格依然坚挺。
15、华邦(Winbond):NAND需求持续低迷,受国产替代影响预计不会再大幅涨价,NOR和DRAM代理预计未来也只会高位震荡。目前热门料仅W9751G6NB-25及工规有海外需求在找。
16、TDK:104及以上电容值的MLCC供应仍然紧张,车规高容交期预计16周以上,部分可达24–26周。
17、思瑞浦(3peak):产能不足,为防止代理商炒单,原厂管控收紧、严查超额出货,代理商出货量若超出前期提交预期会被核查甚至查验发票。目前小批量货物尚可安排,大批量货物难拿到。
18、松下(Panasonic)电容:自2026年以来全线涨价、高端紧缺、交期大幅拉长,原厂优先供给AI服务器和新能源车大客户,通用消费级现货小幅跟涨、渠道囤货惜售,涨价周期贯穿全年。调价自2月1日执行15%–30%,7月1日第二次调价20%–30%;紧缺规格现货溢价普遍30%–50%,热门型号较年初接近翻倍。钽电容订货报价交期长达约半年。如EEHZK1E471V 6月初报价约1.95含税,目前约1.9美元,部分订货型号交期延期甚至面临涨价风险。
19、基美(KEMET):原厂预计将于10月20日对全产线产品启动调价,具体涨幅以原厂实际执行通知为准;同时产品交期同步存在延长风险。
20、太阳诱电(Taiyo Yuden):原厂9月1日涨价代理谈到目前部分料号价格已稳定,涨价尚未结束,预计本月内定案,目前无新一轮调价通知。产品分化严重,射频、AI、车规料紧张,普通低容消费料现货充足;高端高容、AI服务器料原厂标准交期16–20周,部分热门料拉长至24周。
21、日本贵弥功(NCC):来货情况暂未缓解,大代理以缓解终端客户需求为主,少量散货价格较高,多来自年初下单,目前排单交期24周。MCC排单情况稍好,大部分型号约16周,供应商新库存list已更新系统。
🌐 行业资讯
1、数据中心供电成为OCP 2026焦点
OCP峰会展示了电源分配板、PSU设计、热插拔控制器和基于事件的遥测技术,数据中心供电成为AI基础设施的核心议题。
来源:EE Times
日期:2026-10-16
2、SEMICON West 2026聚焦AI时代芯片制造与人才建设
规模达万亿美元的半导体行业正积极调整并扩充晶圆厂基础设施,以迎接AI浪潮,同时面临人才队伍建设压力。
来源:EE Times
日期:2026-10-16
3、本周芯片行业综述
本周重点包括晶圆厂扩产加速、中国在存储与EUV领域取得进展、泰瑞达测试交易、SEMICON West与OCP亮点、3D SiP、台积电与ASML信号、300mm晶圆厂资本开支,以及光学与3D计算初创企业融资和量子硬件进展。
来源:Semiconductor Engineering
日期:2026-10-16
4、台湾AI雄心遭遇人才缺口
AMD高管表示,台湾在机架级AI、物理AI和AI PC市场拥有巨大机遇,但人才可能是关键瓶颈。
来源:EE Times
日期:2026-10-16
5、纳米机电开关有望提升嵌入式DRAM能效
加州大学伯克利分校、三星电子和英特尔联合发布增益单元eDRAM研究成果,在高密度与能效之外继续改善数据保持能力。
来源:Semiconductor Engineering
日期:2026-10-18
🔥 缺货/热门料号
STM32F103C8T6、STM32F407VET6(意法半导体)
S32K、S32G系列车规MCU(恩智浦)
LIS3DH、LSM6DSO(意法半导体)
CY系列NOR Flash、F-RAM(英飞凌)
高压、SiC、GaN料号(安森美)
QU系列低电压FLASH(美光)
D4 8G(三星)
W9751G6NB-25(华邦)
104及以上车规高容MLCC(TDK)
EEHZK1E471V(松下)
NRF54LM20A(Nordic)
数据来源:公开行业资讯整合,仅供内部参考