ARTICLE · 1221946
AI 应用的退场,比我们以为的更快
AI 应用 · 退场观察
前两天,看到 Character.AI 申请美国《破产法》第 11 章保护、寻求出售的消息。
这个曾经轰动一时的 AI 陪伴产品目前仍在运营;但一家拥有大量用户和鲜明产品心智的公司走到这一步,仍然是一个很难忽略的信号。
随后,又看到腾讯元器和 QClaw 陆续公布停服计划。再看曾经快速增长的 Dify,GitHub 仓库依然活跃,社区对复杂度、稳定性和生产价值的质疑却明显多了起来。
这些事情性质不同,却共同提醒我:AI 产品不仅在密集诞生,也在停服、收缩、整合和重做。
产品迭代自然包括关停。它不能直接证明需求虚假或技术无效,但在产品边界快速移动的阶段,谁开始退出、什么能力被保留、用户被迁往哪里,和新产品发布同样值得观察。
一、过去一年,退场已经不是孤立事件
如果把 2025 年以来一些有明确日期和来源的事件放在一条线上,会看到不同类型的 AI 产品都在发生变化。
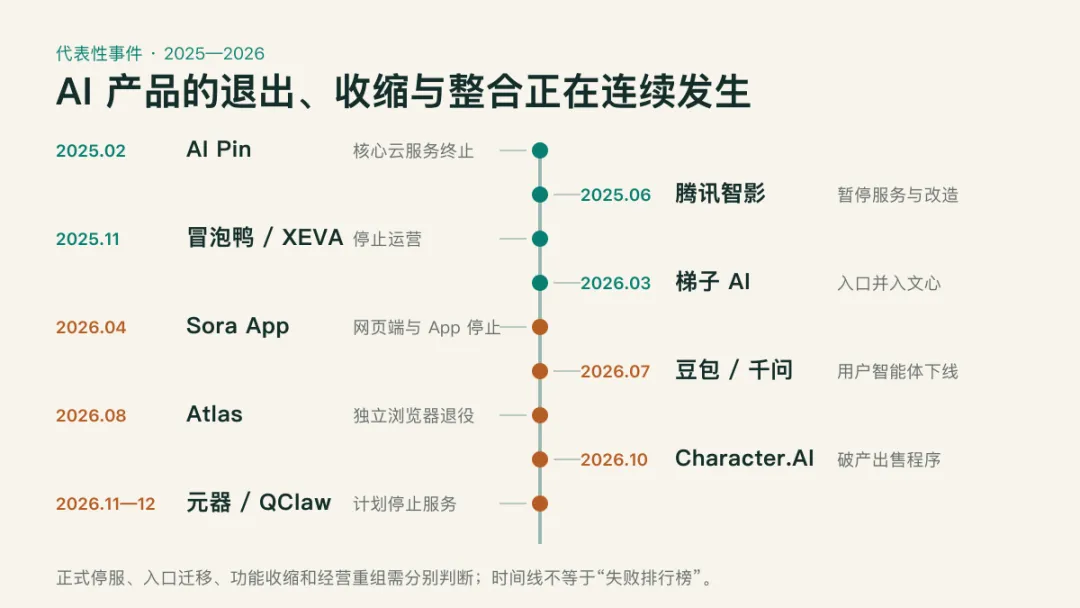
2025—2026 年代表性 AI 产品退出时间线
2025 年 2 月,Humane AI Pin 停止连接厂商服务器,主要云端功能失效。这个曾融资约 2.3 亿美元、试图取代手机的产品,最终以资产交易和服务终止收场。
同年,腾讯智影进入改造并暂停服务;冒泡鸭和 XEVA 等 AI 陪伴产品停止运营。智东西在 2025 年末的不完全统计中,共列出至少 25 个宣布停运、下架或长期停更的国产 AI 应用。由于它把“超过三个月未更新”也纳入统计,这个数字不能全部理解为正式关停。
进入 2026 年,百度梯子 AI 停止独立运营,相关搜索服务迁入文心 App;Sora 网页端和 App 在 4 月停止服务,API 在 9 月停止;豆包和千问在 7 月下线用户智能体相关功能,但 App 本身仍在继续;ChatGPT Atlas 作为独立浏览器退役;随后又出现元器、QClaw 的停服计划和 Character.AI 的破产出售程序。
工具目录 ToolDirectory.AI 提供了一个更宽的观察口径:截至 2026 年 9 月 26 日,它跟踪的 2840 个 AI 工具中,有 344 个被归为“退出或被收购”;2025 年、2026 年分别记录了 122 个和 121 个退役条目。这个口径包含收购,也只是该目录覆盖范围内的统计,不能直接当作全球 AI 创业失败率。
另一边,Sensor Tower 的数据显示,2025 年生成式 AI 移动应用下载量达到 38 亿次,应用内购买收入超过 50 亿美元,仍在高速增长。
所以,这里看到的不是“AI 应用整体衰退”,而是两件事同时发生:市场继续扩张,具体产品加速更替。
反 方
关停案例变多,是否说明 AI 应用热潮已经结束?
还不能这样判断。使用与付费仍在增长;关停增加更像供给快速扩张之后的筛选和集中。
二、所谓“关停”,至少包含四种变化
把所有事件都写成一张“死亡名单”,很容易制造情绪,却不利于理解。
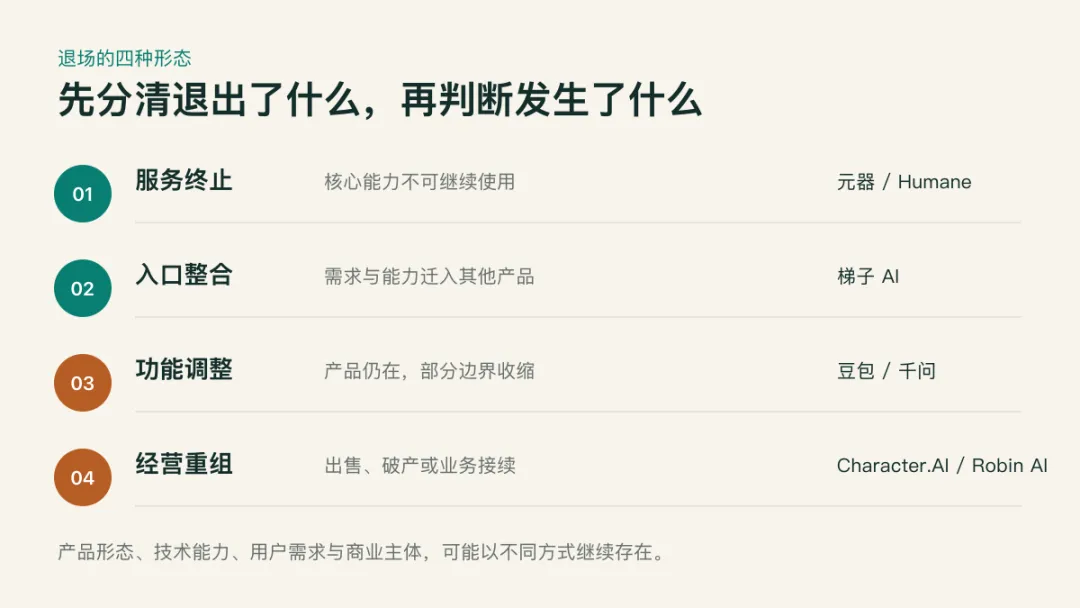
AI 产品退场的四种形态
第一种是核心服务终止。
Humane AI Pin、冒泡鸭和 XEVA 更接近这一类。产品原本承诺的主要体验不再继续,用户必须寻找替代品。
第二种是独立入口退出,能力被其他产品承接。
梯子 AI 停止独立运营后,搜索服务迁入文心 App。这里消失的是一个产品入口,用户需求与部分技术能力仍然存在。
第三种是产品继续,部分功能收缩。
豆包和千问下线的是用户智能体功能,不是整个应用。对平台来说,这是重新划定功能和责任边界;对已经创建角色和积累对话的用户来说,影响却仍然真实。
第四种是公司或经营结构重组。
Character.AI 仍在运营,但进入破产出售程序。法律 AI 公司 Robin AI 被挂牌困境出售时,材料中仍列有 1000 万美元 ARR;此后部分业务和人才分别进入新的组织。需求、收入、产品能力和原公司,可以沿不同路径继续存在。
这四种变化不能简单相加,但都在回答同一个问题:此前被组织成一款独立产品的能力,是否仍然值得以原来的形态存在?
反 方
能力被其他产品接走,原来的退场是否就不重要?
仍然重要。能力可以迁移,但入口、用户关系、经营主体和已有投入不会自动一起迁移;退场揭示的正是价值最终沉淀在哪里。
三、关停是产品迭代的一部分,也是一种观察信号
互联网产品一直会关停。大公司会调整战略,创业公司会耗尽现金,功能会被合并,用户也会迁移。AI 并没有发明产品死亡。
但这一轮值得注意的地方,是产品形态变化得格外快。
很多 AI 应用成立于某个具体的能力缺口:基础模型暂时不会做,通用入口暂时没有做,或者原有软件还没有接入。一旦模型升级、平台整合或 Agent 能够自己完成原来的编排,这个缺口就可能迅速缩小。
因此,一款应用可能确实有用,也可能已经获得用户,却仍然只是一种过渡形态。
Dify 的变化很能说明这种压力。它最初帮助用户通过可视化方式搭建模型应用和工作流;当命令行 Agent 开始自主调用工具、编写小程序并处理更长任务后,它又重新设计 Agent,让工作流承担协调、权限、人工介入和失败处理。不是原来的需求消失了,而是“哪些步骤需要被产品化”正在重新划分。
这也是为什么关停和重做值得观察:它们往往比宣传材料更早暴露产品边界正在向哪里移动。
四、背后不只是竞争,需求本身也在变化
我现在更愿意把这些事件理解成四组机制共同作用的结果。
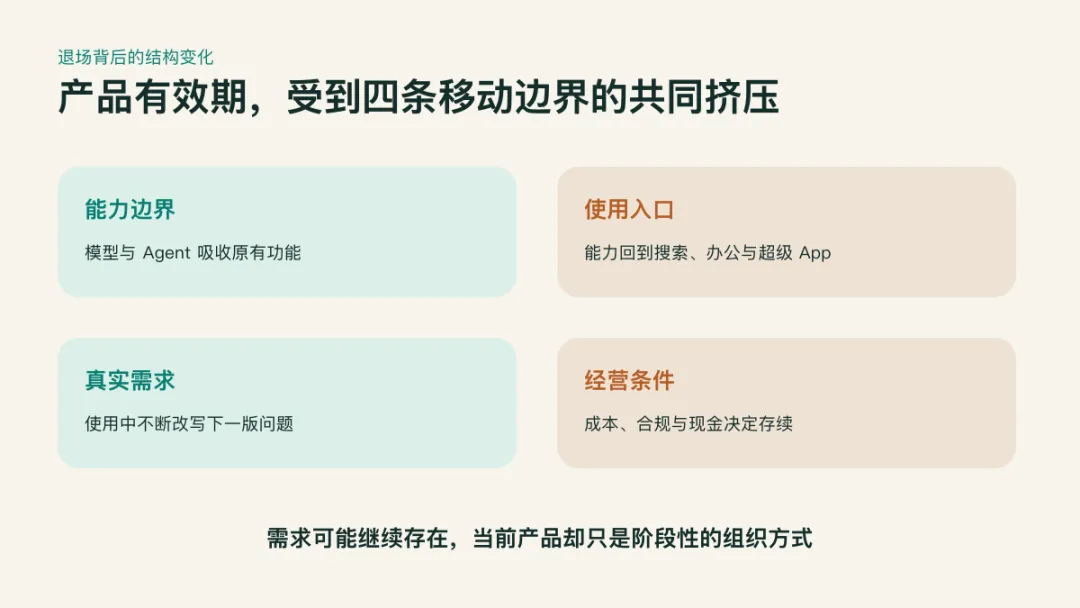
AI 应用退场背后的四种变化
第一,能力边界在移动。 昨天需要独立产品完成的任务,明天可能成为模型或通用 Agent 的基础能力。
第二,入口在重新集中。 用户未必愿意为每项 AI 能力安装一个新应用。功能可能继续存在,却回到搜索、办公、浏览器或超级 App 中。
第三,需求是在使用中形成的。 用户一开始想要聊天,随后想要记忆、工具调用和持续执行;企业一开始想要生成内容,真正部署后才发现瓶颈在数据、权限、验收和责任。产品还在解决第一版需求,需求本身可能已经走到了下一阶段。
第四,有用与可持续经营之间仍有距离。 下载、使用和 ARR 都可能真实存在,但推理成本、人工审核、合规责任、获客费用和现金消耗,仍然决定公司能不能等到产品稳定下来。
这里也可以吸收对 AI 硬件的一种观察:有些产品没有创造全新功能,而是通过减少一次掏手机、增加仪式感或提供身份表达,重新创造购买理由。这种价值并非虚假,但传播、首购和融资只能证明某种吸引力,不能替代长期使用与经营质量。
因此,关停不能被简单理解为“需求不存在”。它有时意味着需求被高估,有时意味着入口被整合,有时只是成本与责任暂时无法匹配;还有一些时候,它反映的是更根本的事实:技术和用户仍在共同寻找,AI 究竟应该以什么产品形态进入生活与工作。
结语
过去,我更关注一款 AI 产品新增加了什么能力。现在,我也会看它撤下了什么、停止维护了什么,以及用户被迁往哪里。
前者告诉我们技术正在打开哪些可能,后者告诉我们哪些产品形态没有在现实中站稳。
Character.AI、元器、QClaw、Dify,以及这一批停服或调整的产品,并不能共同证明一个悲观结论。它们更像一组阶段性信号:能力仍在快速前进,承载能力的产品却在不断换壳、合并和退出。
这可能正是当前 AI 应用最客观的状态。
不是需求已经确定,只等产品去满足;而是技术、需求、入口和商业模式都还在同时变化。
· · ·
事实核查截至 2026 年 10 月 15 日。
本文选取代表性案例,不构成完整关停清单或行业失败率统计。已公布但尚未到期的停服安排,以厂商后续公告为准。
最近哪一次 AI 产品的停服或调整,让你重新判断了这个行业?
— 结构正在发生 —