ARTICLE · 1226256
封测板块"成绩单"出炉:AI把这门"老手艺",炒成了最香的赛道
封测板块"成绩单"出炉:AI把这门"老手艺",炒成了最香的赛道如果把芯片产业链比作一条流水线,设计是大脑,制造是心脏,那么封测就是那个常年站在幕后、默默打包交付的"手艺人"。过去很多年,封测环节给人的印象是:技术含量不算最高、利润薄如刀片、估值常年趴在地板上。但2026年前三季度,这份"成绩单"彻底改写了剧本——AI算力需求像一列高速列车,直接把封测板块从产业链的角落,拽到了聚光灯下。 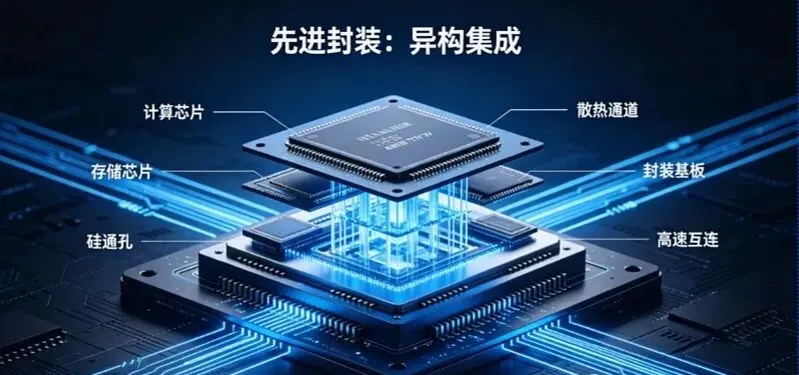
先看总盘子。上半年,长电科技、通富微电、华天科技等14家A股封测上市公司合计营收已达775.57亿元,板块整体保持稳健增长。龙头长电科技以195.27亿元营收继续领跑,通富微电营收160.41亿元、同比增长23.03%,华天科技营收105.11亿元、同比大增35.09%。进入三季度,景气度不降反升:上游存储涨价潮持续,长鑫科技预告前三季度净利润约1310亿元至1325亿元,同比扭亏暴增;澜起科技三季度单季净利润预增153.6%到174.7%;德明利前三季度净利预增超过320倍。这些数字背后,是同一条逻辑链——AI服务器、HBM高带宽内存、企业级存储需求爆发,订单沿着产业链一路传导到封测环节。 更关键的变化在于"身份"。市场研究机构Yole数据显示,2026年全球封测市场规模将达961亿美元,其中先进封装占比首次超过54%。Chiplet芯粒异构集成、2.5D/3D堆叠封装,已经成为后摩尔时代提升芯片性能的关键路径。花旗在年中报告里一口气大幅上调三大封测龙头目标价,理由说得很直白:封测行业已经从"周期性、资本密集型的服务商",转变为"先进封装的关键赋能者",估值逻辑被彻底重塑。翻译成人话就是——以前市场按"代工厂"给封测企业定价,现在开始按"AI基础设施核心平台"来定价了。 钱也在真金白银地投票。上半年,国内封测企业扩产投资总额已接近400亿元:长电科技在上海临港砸下78亿元建高端先进封测工厂;通富微电定增42.2亿元,重点投向存储、汽车电子和晶圆级封测;华天科技南京基地二期投资30亿元;深科技子公司沛顿科技再加码18.5亿元攻坚2.5D/3DS先进封装研发线。与此同时,研发投入同样凶猛——长电科技近五年累计研发投入超75亿元,盛合晶微研发费用率高达11.57%。扩产与研发形成正反馈,目标只有一个:在AI封装这条新赛道上卡住身位。 但热闹之下,分化才是这份成绩单里最值得玩味的部分。同是封测,命运却天差地别:掌握先进封装与存储封测能力的厂商,利润弹性疯狂释放;而固守传统封装、产品同质化的企业,仍在低端产能的红海里内卷。行业共识越来越清晰——封测赛道的竞争不是产能竞赛,良率、工艺、批量交付稳定性才是核心壁垒。同样做存储封装,零点几个百分点的良率差距,对客户就是实打实的成本差异。中信证券甚至判断,行业正步入新一轮封装涨价的起点,稼动率高、体量适中的厂商涨价空间最大。 当然,也要泼一盆冷水。近期板块股价剧烈波动,封测指数一度大幅回调,长电科技单日主力资金净流出数千万元,市场情绪明显转向谨慎。毕竟,近400亿元的扩产潮里,如果未来AI需求增速不及预期,结构性产能过剩的风险并非杞人忧天。周期没有消失,只是被AI熨平了一些波动——这是产业人士的原话,也是投资者该有的清醒。 总结一下这份前三季度成绩单的三个关键词:一是"量价齐升",AI与存储双轮驱动,业绩弹性全面释放;二是"价值重估",先进封装占比过半,封测企业从配套角色升级为算力基建的核心玩家;三是"强者恒强",分化加剧,没有技术护城河的企业将被加速出清。封测这个曾经的"幕后手艺人",正在迎来属于自己的黄金时代。至于这轮景气能延续多久? 韩国财长最近的一句话或许是个注脚:全球半导体景气至少延续至2027年,供需缺口仍然很大。 风口还在,但能不能接住,就要看各家手里的真功夫了。