ARTICLE · 1312452
虚拟电厂与园区负荷聚合价值变现.pdf
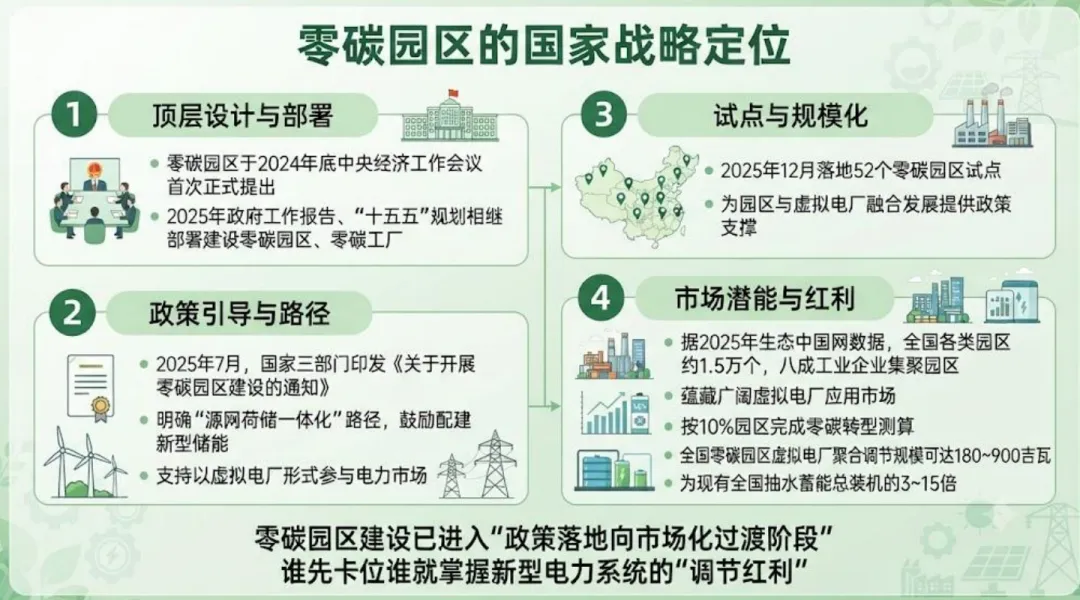
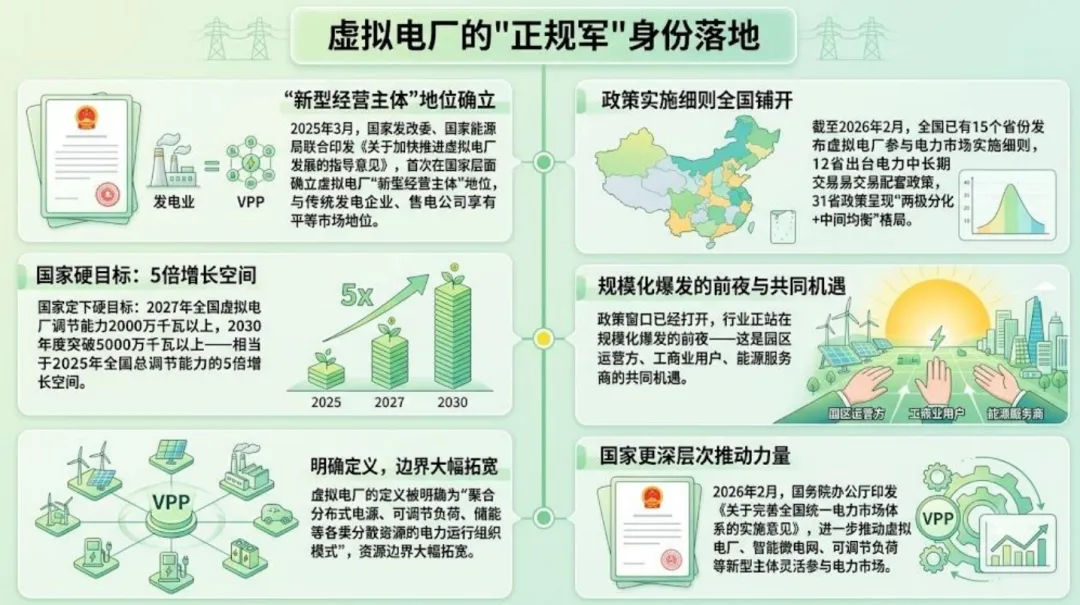
虚拟电厂与园区负荷聚合价值变现.pdf全国 1.5 万个园区,八成工业企业都挤在里面,可多数人的电费账还停在 "交钱" 这一个动作 —— 同一条街上,有人早把厂房改成了隐形印钞机,一年净赚几百万。 别觉得唬人,这事儿国家是真金白银在推。去年虚拟电厂还像个 PPT 概念,转眼就拿到了 "正规军" 身份 —— 发改委、能源局发文,头一回把它定成 "新型经营主体",跟发电厂、售电公司平起平坐。到 2025 年底,全国已经落地 470 个项目,实测最大调节能力 1685 万千瓦,同比蹿了 70%。国家还撂下硬话:2027 年调到 2000 万千瓦,2030 年破 5000 万千瓦,整整 5 倍的增量。这盘棋有多肥?按 10% 的园区完成零碳转型算,聚合调节规模能干到 180~900 吉瓦,相当于现在全国抽水蓄能总装机的 3 到 15 倍。再加上 2024 年底中央经济工作会议点名、2025 年三部门发文推 "源网荷储一体化"、去年底 52 个零碳园区试点落地 —— 政策一条接一条,风口是真吹过来了,就看谁先伸手。 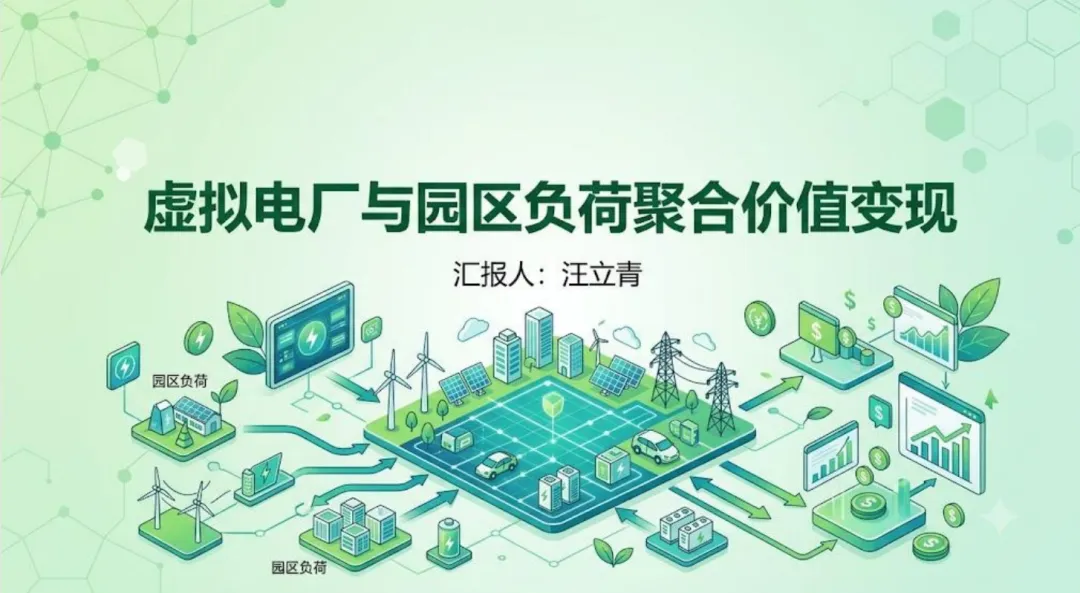
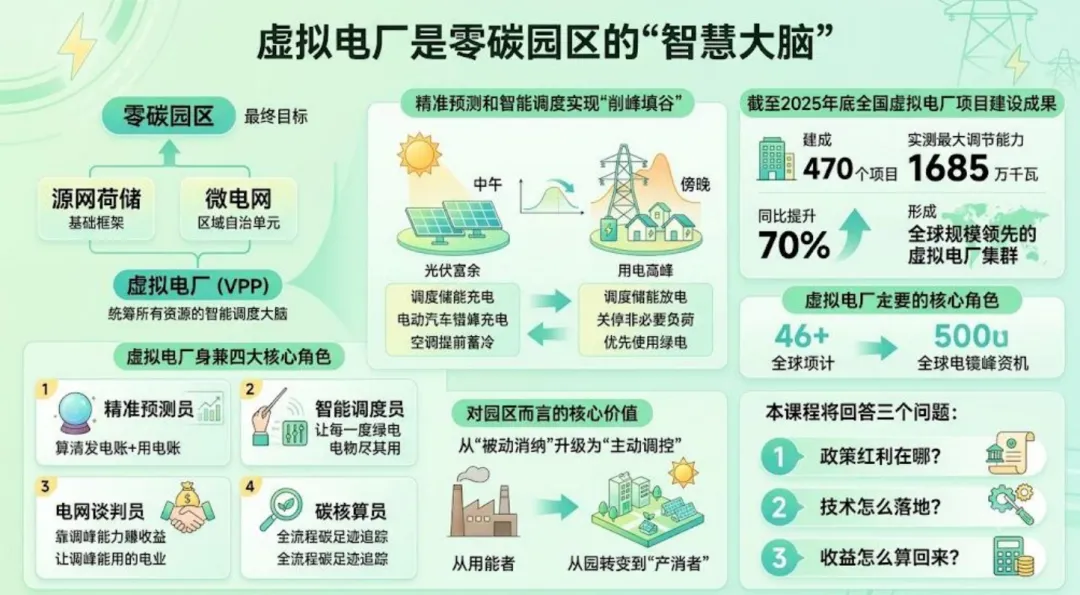
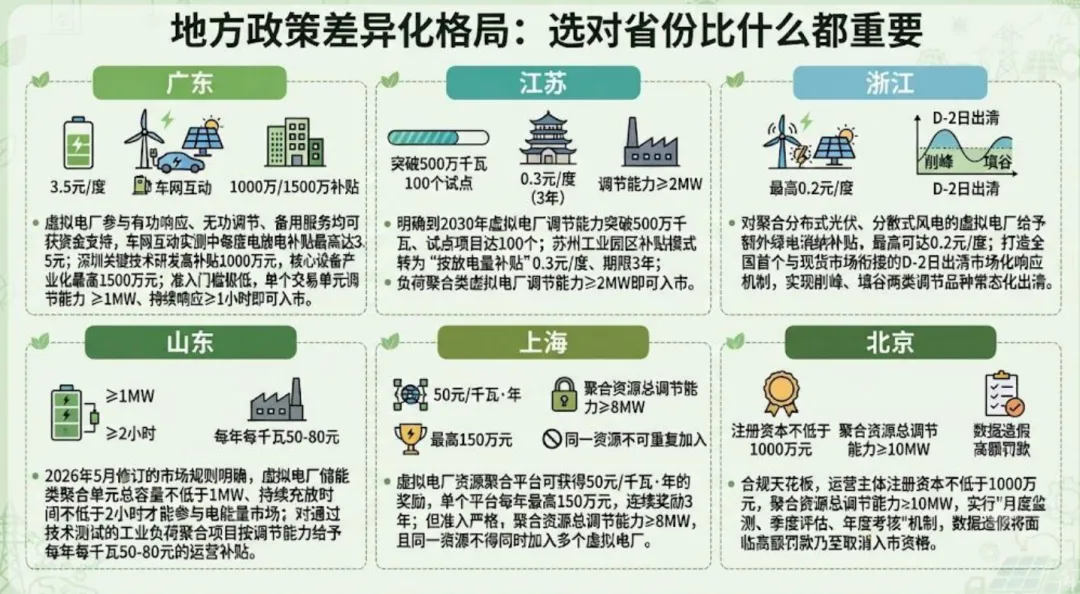
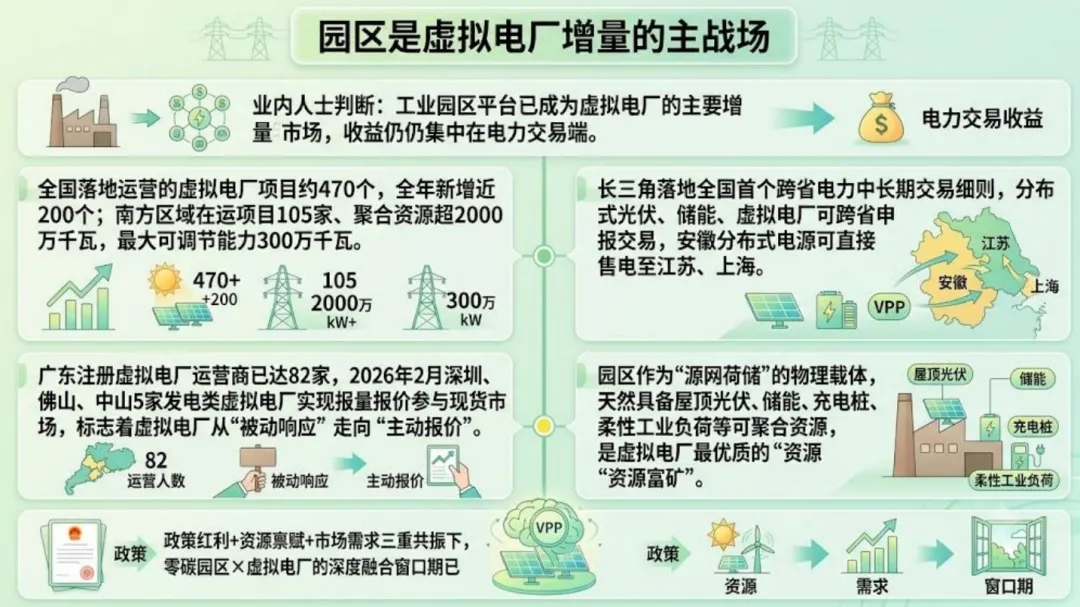
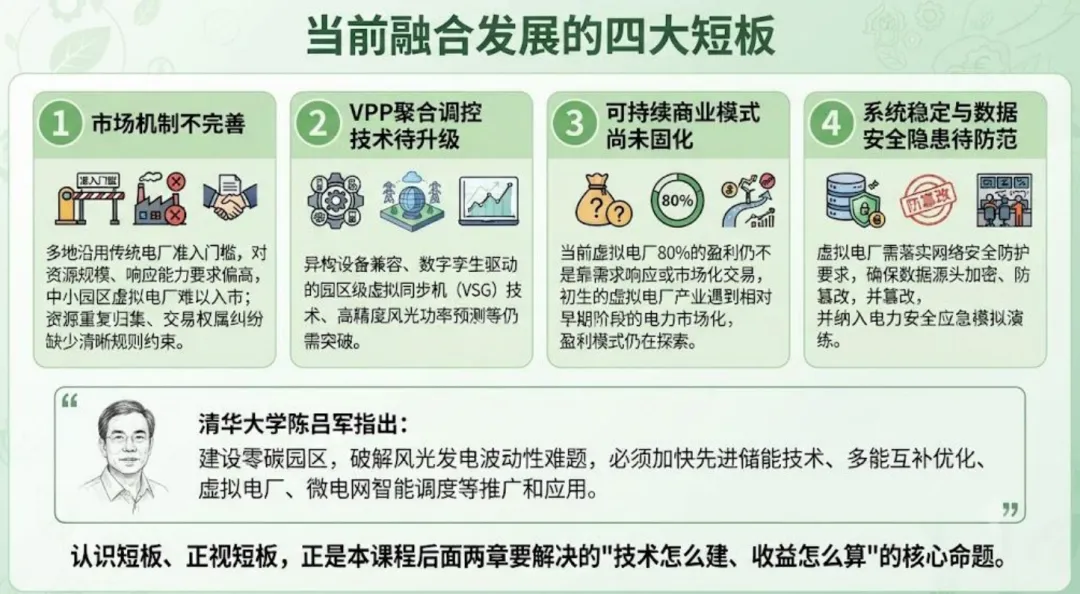
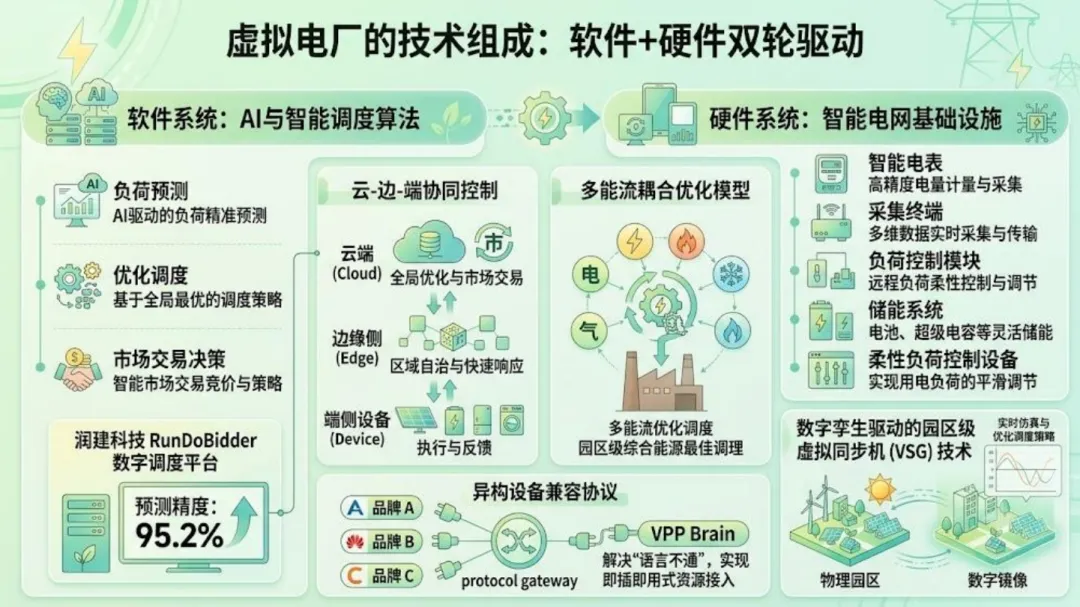
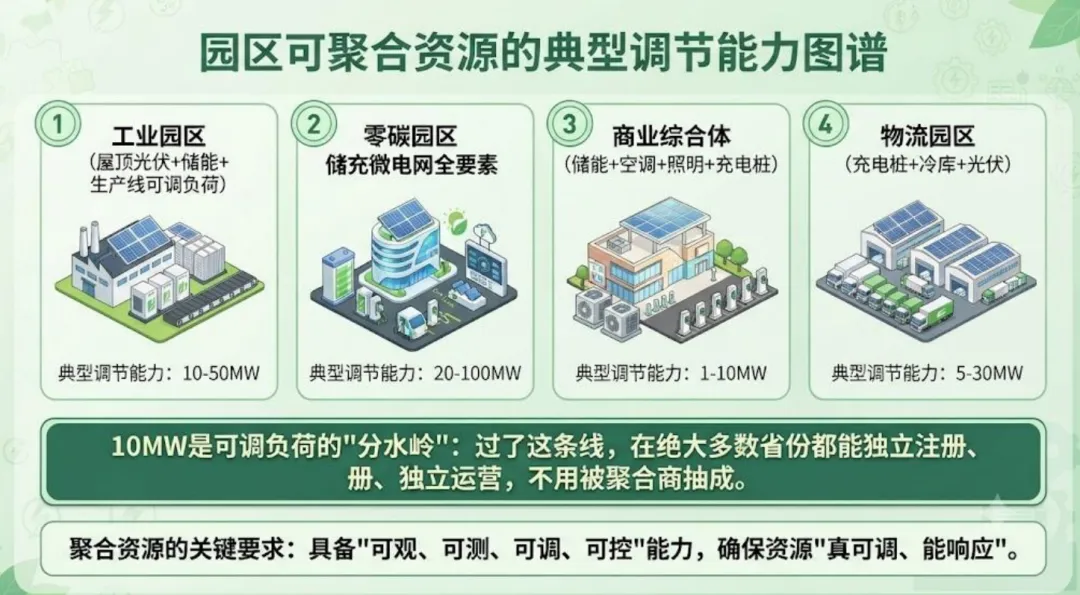
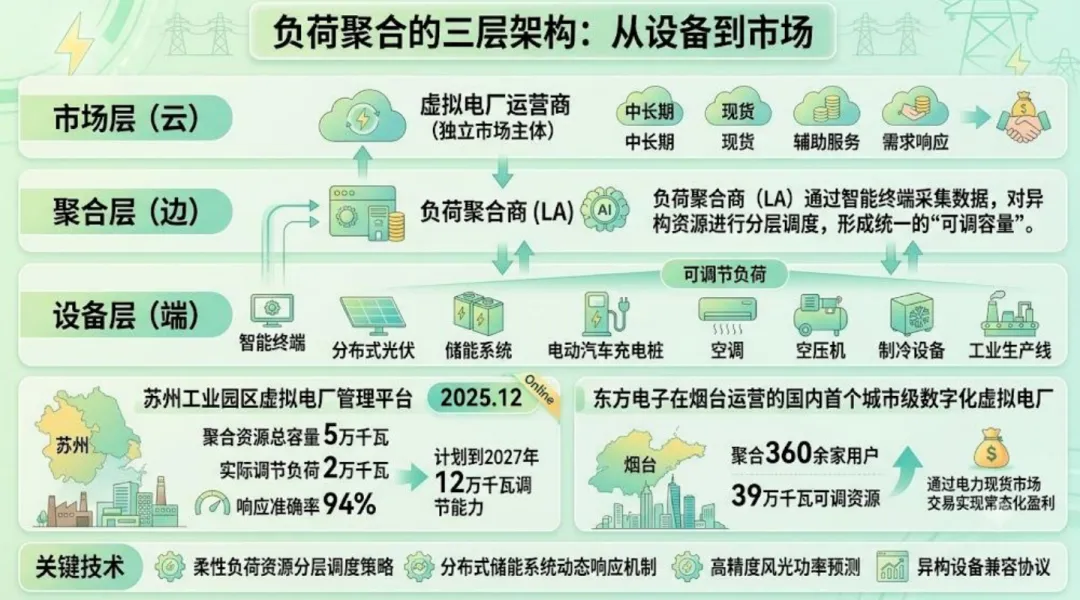
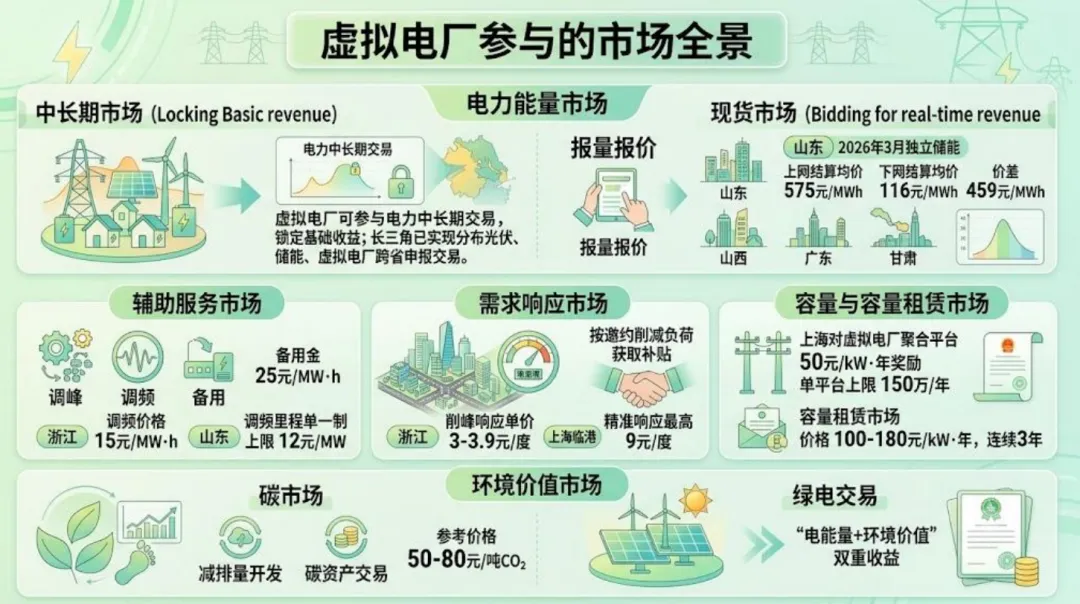
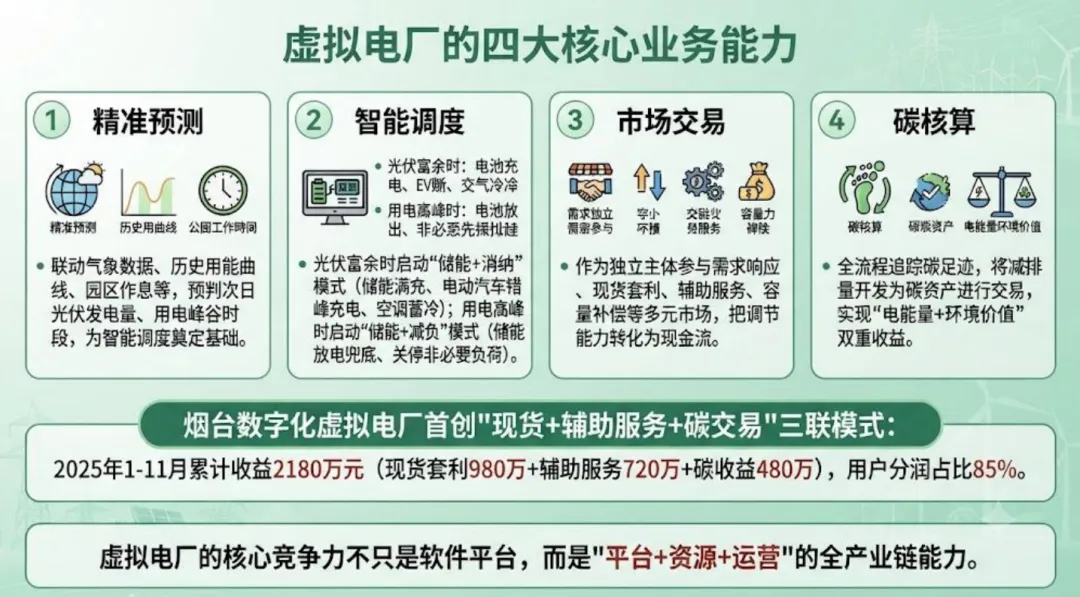
那它到底是个啥?说白了,就是把园区里那些 "闲着也是闲着" 的资源 —— 屋顶光伏、储能、充电桩、空调、空压机、生产线 —— 用一个大脑统一管起来,凑成一个看不见的 "电厂"。中午太阳足,光伏多得用不完,就调度储能充电、电车错峰充、空调提前蓄冷;傍晚用电高峰,就把储能放出来兜底、砍掉非必要负荷、优先用绿电,这叫削峰填谷。听着玄乎,核心其实就一条:资源得 "可观、可测、可调、可控",再靠软件平台把它们捏成一股绳。眼下苏州工业园区的平台已经聚合 5 万千瓦、响应准确率冲到 94%,烟台那个城市级虚拟电厂更是靠现货交易实现了常态化盈利。关键还在于 —— 它砸钱的地方是软件和通信,不是厂房设备,10MW 的改造一次性投入也就 80 到 150 万,比新建光伏储能便宜太多。过了 10MW 这条分水岭,多数省份你都能独立注册、独立运营,不用再被聚合商抽成。所以这买卖的坑其实不在技术,而在你肯不肯把家底先盘清楚。 真正让人心动的,是后面的变现,而且不是一条腿,是四条腿走路:电网紧张时按削减电量拿需求响应补贴,参考 0.3 到 3.9 元 / 度;再吃峰谷价差做现货套利,山东一度电能差出四毛六;还有调频、备用的辅助服务;最后把省下的减排量开发成碳资产去卖。这么一算账,1MW 的调节能力,保守场景年收益 5 到 12 万,玩得好的高收益场景能到 45 到 70 万 —— 同样 1MW,山东能赚 25 到 40 万,换个中西部省份可能只有 8 到 15 万,所以说选对省份比埋头干十年都强。再看 10MW 的盘子:软件投入 80 到 150 万,需求响应、现货、辅助服务、碳资产四条线加起来年收益 95 到 190 万,回本只要一两年。真实案例摆在那:烟台聚合了 360 多家用户、39 万千瓦,2025 年前 11 个月进账 2180 万,85% 分给了用户,公交集团靠这个一年白捡近百万元,相当于多卖好几万张车票;常州某光电园区接入后,基本电费一个月就省 15 万;冷链物流企业年用电 1000 万度,靠平台省下 5% 的电,一年省 40 万还额外拿响应补贴;阳江一场 3 小时的削峰响应,54MW 的负荷直接换来 14.58 万补贴。电费这摊死水,是真被搅活了。 那想上车该怎么落子?五件事:选省份、选模式、搭平台、组资源、算好现金流。省份优先奔广东、江苏、浙江、山东这些补贴加市场化的红利型地区;要轻资产、回本快就走纯负荷聚合,当年就能回本,敢压重注再上负荷加储能,收益高但回收期拉长到五到九年。平台不用迷信自研,租个成熟 SaaS 更省事,资源按 "可测可调可控" 的标准把屋顶光伏、储能、充电桩挨个摸排建档。不过丑话也得说前面:现在整个行业还有八成盈利不靠市场化的硬功夫,各地准入门槛五花八门,北京要一千万注册资本、还严查数据造假,真金白银进场前,务必把当地规则摸透。国家的大目标就摆在那 ——2027 年 2000 万千瓦、2030 年 5000 万千瓦,这块蛋糕正从 "备用资源" 长成 "碳枢纽"。窗口期不等人,看懂的人,已经在路上了。