ARTICLE · 1386306
动量点火一次一单趋势型EA-MT5源码
点击查看:550U/年-VIP指标-组合策略集
点击查看:398R/年-普通试用板块-单一指标集
点击查看:1188U/年--EA量化--交易合集
⚠ 请注意:X只提供EA源码框架或无限制版本以及EA策略回测数据,我们不提供观摩/实测/试用,EA无法保证绝对盈利,我们提供源码仅只用做交易辅助参考,X只为会员服务
本文为 MQL5 程序开发与代码结构的技术记录,面向有编程基础的读者。文中全部数据均为本地策略测试器的历史回测统计,仅用于说明代码逻辑与参数作用,不构成任何投资建议、收益承诺或交易信号。文中不涉及、也不推荐任何交易平台、经纪商或资金托管方。
动 量 点 火一次一单趋势型EA
— X指标策略 出品 —
一根 K 线定入场 · ATR 定尺度 · 1R 落袋八成 · 五道闸门兜底
它是什么
一句话:只认一根 K 线的短周期动量系统。
不预测方向,不猜顶底,不逆势加仓,不摊平成本。它只做一件事——当某根 K 线收得足够"用力",就顺着这根 K 线的方向进场,然后交给四条出场规则去处理。
标的黄金 XAUUSD,周期 H1。全部参数以 ATR 为标尺,代码里没有一处写死的点数。
"用力"的定义是可量化的:这根 K 线的收盘价,相对前一根 K 线端点的偏离,超过 1.2 倍 ATR。方向朝上做多,朝下做空。
为什么只认一根 K 线
大多数动量策略会看一段区间:突破过去 20 根的高点、站上 60 日均线、MACD 金叉。这些做法的共同问题是滞后——等信号成立时,行情往往已经走了一半。
只认一根 K 线,是把"力度"和"时效"绑在一起:力度不够的 K 线不进场,力度够的 K 线立刻进场,中间不加任何确认环节。代价是假信号多,好处是只要真启动,一定在第一时间上车。
所以这个系统的设计重心不在入场,在出场。入场只负责"不漏掉",出场负责"把假信号的损失压到最小、把真行情的利润留到最后"。
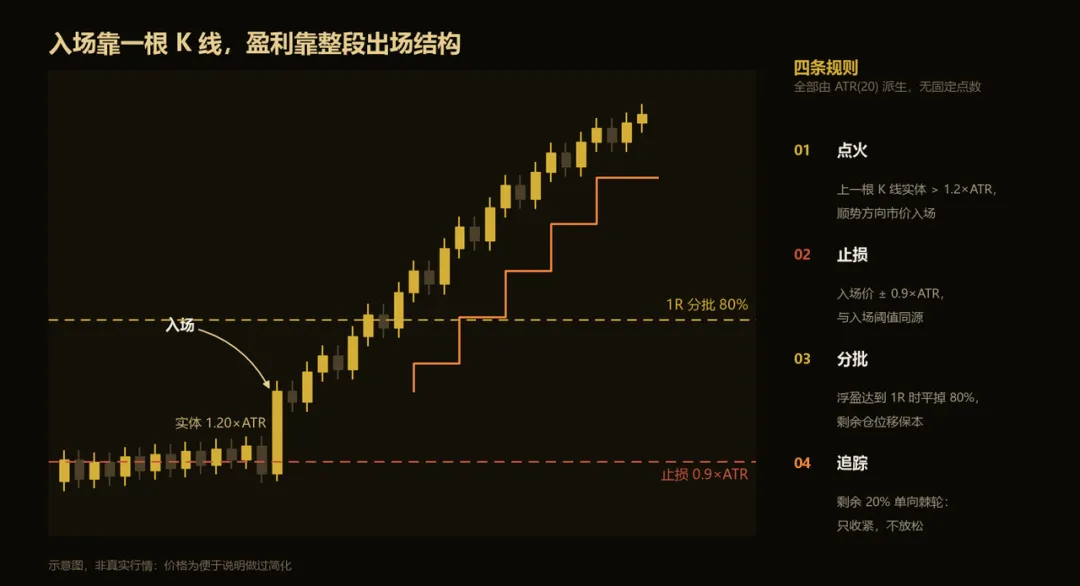
左:一根实体 1.2×ATR 的 K 线触发入场;右:四条出场规则的分工
入场:点火的那一下
每根新 K 线收盘,计算两个数:
这两个值互为补集,同一根 K 线不可能同时收在区间的上沿和下沿,所以一次只会触发一个方向。
入场价用市价,滑点上限 30 点。不挂限价单等回调——等回调的动量单,十次有八次等不到,等到的往往已经反转。
出场:把一次交易拆成四段
这是整套系统里唯一需要花时间理解的部分。一笔单子从开仓到结束,会经过四个不同的处理阶段:
第二段是全系统最关键的设计。80% 的仓位在 1R 落袋,等于把一笔交易的胜负提前锁定:只要摸到 1R,这笔单子最差也是小赚,剩下的 20% 才是真正去赌趋势的部分。
第三段的"只收紧不放松"是必须的。追踪止损一旦允许回退,遇到震荡就会反复被扫,而每一次被扫都意味着你已经放弃了本来能拿到的利润。
这个结构带来一个必须接受的后果:胜率高,但单笔盈亏比被压低。因为大部分盈利在 1R 就兑现了,剩下的 20% 即使跑到 4R,摊到整笔也只有 1.6R。这是设计选择,不是缺陷。
四年账本
测试环境:EBC 演示账户,XAUUSD H1,每 tick 真实点差,初始资金 10,000 美元,单笔风险 0.75%,2022 年 11 月至 2026 年 11 月连续运行。
| 胜率(持仓口径) | ||
| 盈亏比(持仓口径) | ||
表里有两行"持仓口径",需要单独说明。
MT5 报告里的胜率是 65.80%,那是按成交腿统计的。一笔单子在 1R 平掉 80%、剩下 20% 后续止损——在报告里算两笔交易,一笔赢一笔亏。于是胜率被抬高,盈亏比被压低(报告里是 0.59)。
把同一份报告按真实持仓重新配对(一笔开仓对应它全部的平仓),得到的是 3,046 笔完整交易、胜率 49.8%、盈亏比 1.15。
两个数字都是真的,看你怎么定义"一笔交易"。但做资金规划时应该用后面那组——你的账户里不会出现 4,552 笔交易,只会出现 3,046 笔。
账本里不好看的那几行
毛利 177,967,毛损 159,761 —— 毛损吃掉了毛利的 89.8%。这个策略的安全边际非常薄,任何一项成本明显放大都会把它推回原点。
48 个月里 29 个月盈利、19 个月亏损。最差单月 2025 年 8 月 −991,最好单月 2026 年 7 月 +2,622。
最长连亏 9 笔,累计 −788;最长连赢 18 笔,累计 +1,649。平均每笔盈利 59.42,平均每笔亏损 −100.67(成交腿口径),单笔最大盈利 795.60,单笔最大亏损 −244.53。
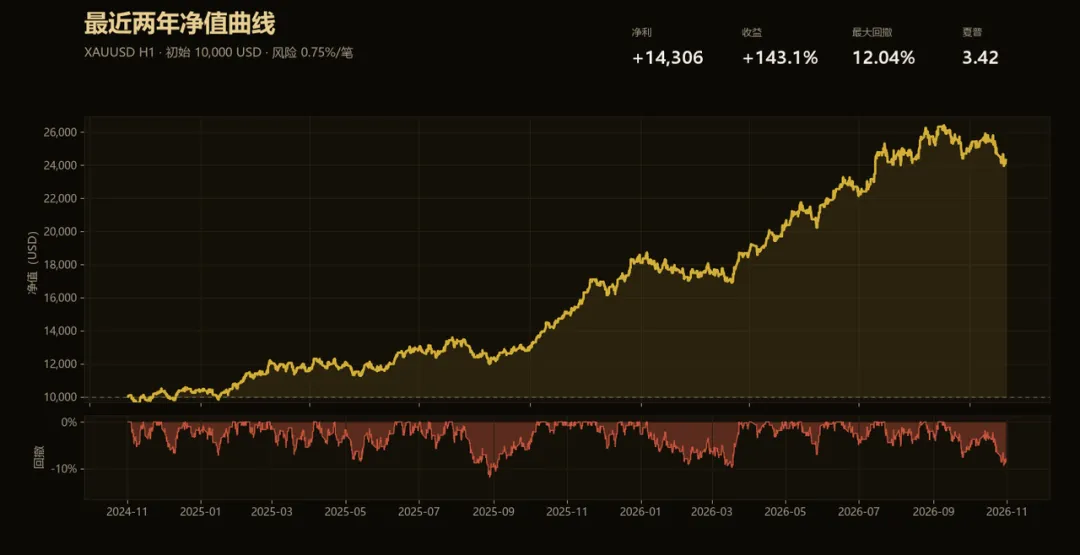
最近两年净值曲线:+14,306,收益 +143.1%,最大回撤 12.04%
分年度:它也在 2023 亏过
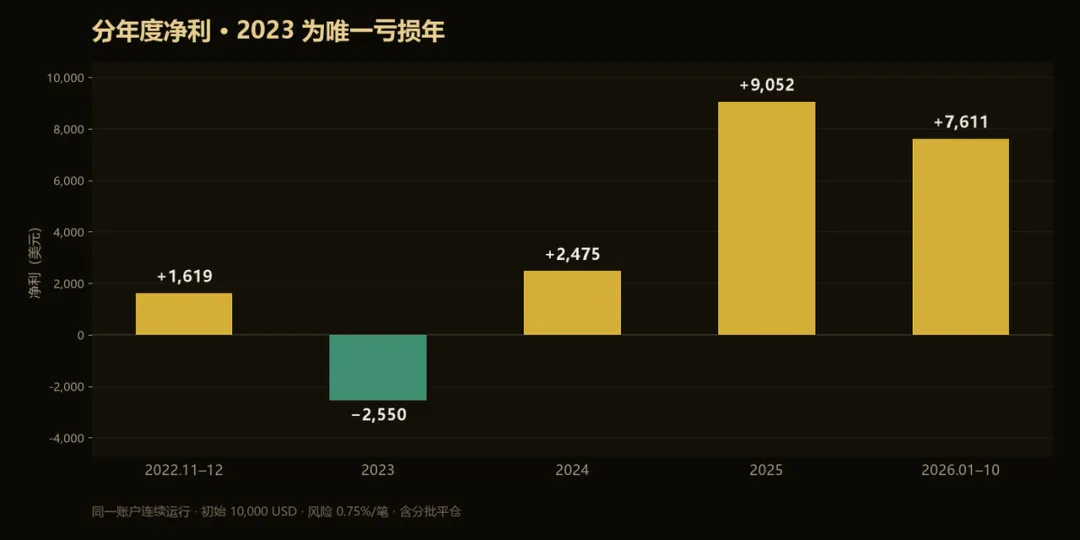
同一账户连续运行,按自然年拆分
| 2023 | ||
2023 年亏了 2,550 美元,是四年里唯一亏损的年份。那一年黄金全年在一个宽幅区间里来回,每一次"点火"之后都跟着回撤——正是这种行情专门吃动量策略。
判断一个策略能不能用,不看它好年份赚多少,看它坏年份亏多少、以及亏完之后能不能靠同一套规则赚回来。这一年亏掉 22%,第二年赚回 27%,第三年赚了 78%。
工作台
所有状态直接画在图表左上角,不需要切窗口看。
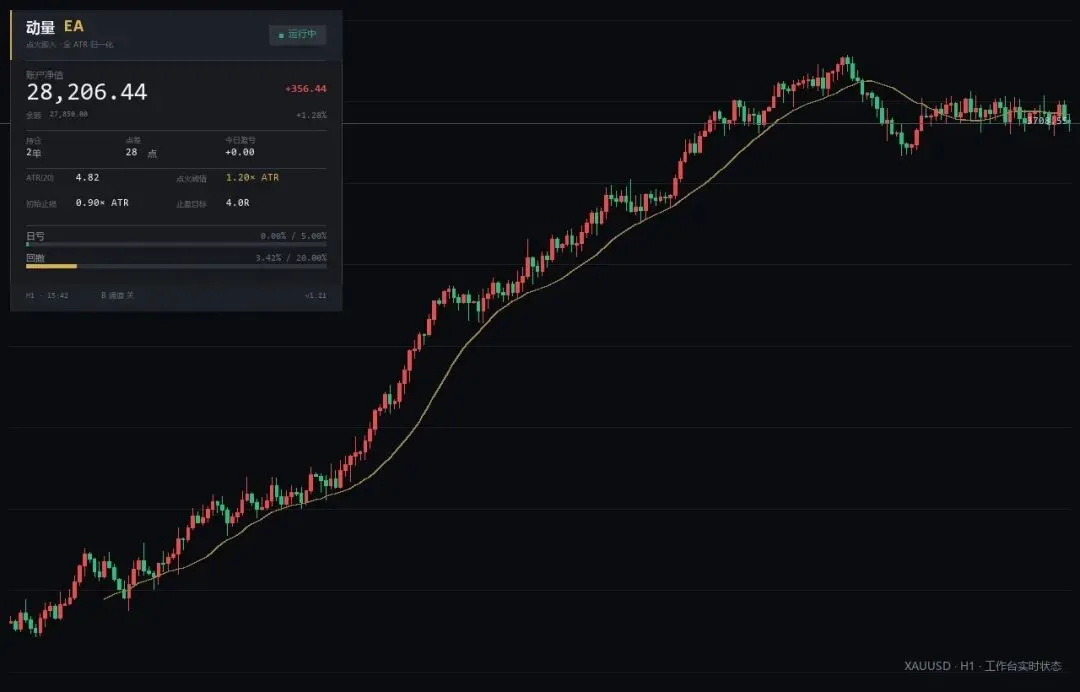
工作台:账户净值、持仓、点差、参数、两条风控进度条
面板配色跟着图表背景走:白色底图自动切成浅色主题,深色底图用暗色主题,不会出现"黑方块糊在白底上"的情况。
两条进度条是当日亏损和历史回撤,各带自己的上限刻度。它们不只是显示——超过 80% 时条形变红,超过 100% 时直接触发熔断,停止开新仓。
五道闸门
开仓之前要过五道检查,任何一道不过就跳过这一根 K 线:
"净值回撤 20% 熔断"这条要说清楚:它不是保本机制。触发时账户已经亏了 20%,熔断只是让亏损停止扩大,不会把亏掉的钱还回来。
它做不到的六件事
| 不能稳定月月盈利 | |
| 不能躲过大回撤 | |
| 不能在震荡市赚钱 | |
| 不能扛住成本上升 | |
| 不能提高交易频率 | |
| 不能换品种直接用 |
最后一条尤其要强调。上面那个"阈值降到 0.7、笔数涨 79%、净利跌 95%"不是我随口说的,是这一版调参过程中真实跑出来的对照结果。这个策略的交易次数上限是信号质量给的,不是参数给的。
适合谁
这个系统的性格很明确:胜率中等、盈亏比一般、靠趋势年份吃饭、震荡年份认亏。
如果你能接受"某一年整体亏 22%、然后第二年赚回来",它能用。如果你要求每个月都看到正收益,它一定让你失望——而且你会在一堆小亏之后手动干预,把那 20% 去赌趋势的仓位提前平掉,最后把整个结构拆坏。
仓位建议:单笔风险 0.5%–0.75%。0.75% 对应上表的全部数据;1.5% 会把回撤同步放大到两倍,那不是同一个策略了。
源码授权,MT5 版本,3999
公众号后台获取 购买方式,X这里无白嫖
写在最后
这个策略最值得看的地方,不是四年 1.8 倍的收益,是它把"什么时候承认错误"写成了代码:止损 0.9 个 ATR,到点就走,不问理由;1R 落袋八成,把胜负提前锁定;剩下的 20% 才去赌趋势。
它不聪明,也不神秘。它只是把一件正确的事,重复了四千多次。
风险提示:以上全部为历史回测数据,回测结果不代表未来表现。参数在特定区间内标定,存在过拟合可能。实盘还会遇到滑点、点差扩大、跳空、平台执行差异等回测无法完全模拟的因素。任何策略都应先在小资金上验证,再考虑放大。
数据来源:EBC 演示账户 XAUUSD H1,2022.11.01–2026.11.01(四年)与 2024.11.01–2026.11.01(两年),MetaTrader 5 策略测试器,每 tick 真实点差,初始 10,000 USD,单笔风险 0.75%。
程序版本:动量EA v1.21 · MQL5 / MQL4 双版本
本文不构成投资建议。