ARTICLE · 1039966
AI制药政策篇:《医药工业发展"十五五"规划》给中国创新药出了两道题,擅长回答第一道题,却无法独立回答第二道题
从FIC、泽布替尼到英矽智能与晶泰科技:AI能扩大创新搜索空间,却无法独立完成临床验证和全球价值兑现。
2026年9月18日,工业和信息化部等十部门发布《医药工业发展"十五五"规划》。工信部披露,"十四五"期间,我国已有230款创新药、292款创新医疗器械上市应用,在研新药数量跃居全球第二。
但"在研数量全球第二",并不等于创新能力全球第二。
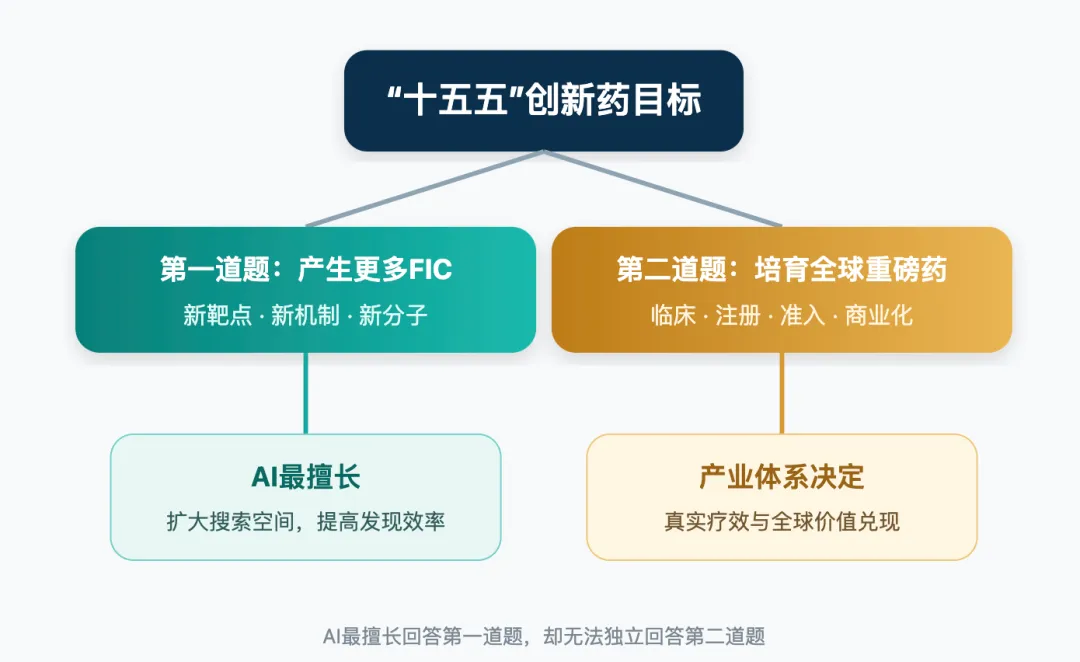
于是,"十五五"规划给中国创新药出了两道更难的题:
第一道题:能不能产生更多全球首创的药物?
第二道题:能不能把这些药物做成全球重磅产品?
前者考验源头创新,后者考验价值兑现。AI制药看起来是最热门的答题工具。但仔细分析会发现:AI主要能够帮助回答第一道题,而且只能完成其中的前半程;至于第二道题,最终仍要依靠临床开发、监管注册和全球商业化。
一、从"管线数量"转向"全球价值"
根据《医药工业发展"十五五"规划》,到2030年:
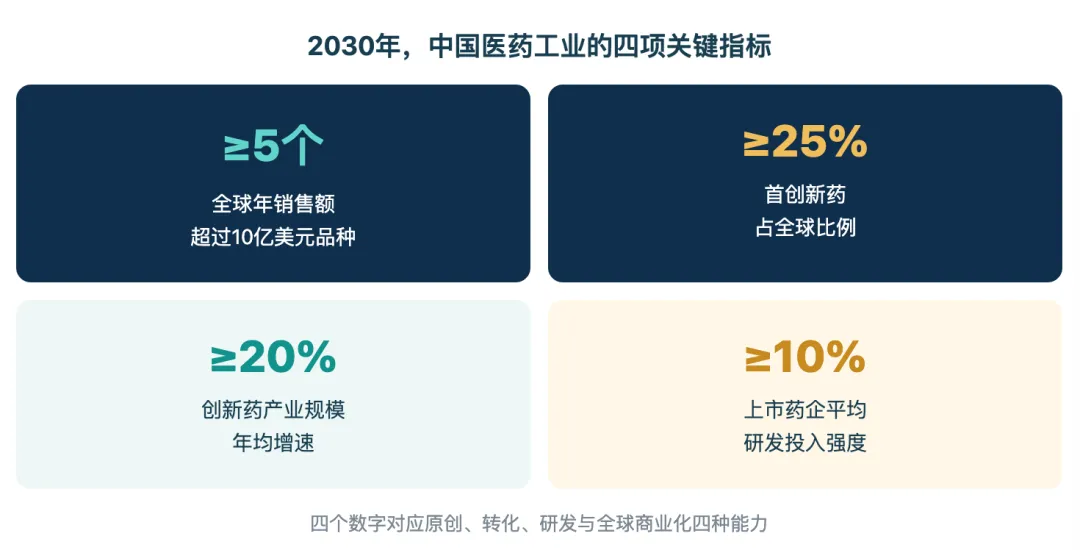
全球年销售额超过10亿美元的品种达到5个以上; 首创新药,即First-in-Class药物,占全球比例达到或超过25%; 创新药产业规模年均增速达到或超过20%; 医药工业上市企业平均研发投入强度年均达到或超过10%。
这四项指标共同指向一个变化:中国医药工业的成绩单,正在从"做了多少项目",转向"创造了多少全球价值"。
其中最值得关注的,是"FIC占比达到或超过25%"和"全球年销售额超过10亿美元的品种达到5个以上"。它们分别对应创新药最关键的两种能力。
FIC考验的是源头创新:能否找到新靶点、新机制,开发出此前不存在的治疗方案。
10亿美元重磅产品考验的则是价值兑现:能否完成临床验证、全球注册、市场准入和商业化推广。
前者解决"有没有原创产品",后者解决"原创产品能不能成为世界级产品"。这两道题看起来相连,实际上并不相同。
二、补一课:到底什么是FIC?
在往下讲之前,先把这个词说清楚——因为它是全文的轴心,也是行业里被用得最滥的一个词。
FIC是 First-in-Class 的缩写,通常译为"首创新药"或"同类首创药"。
它指的是:通过一个此前未被成功验证的新靶点、新机制或新治疗路径来治疗疾病的药物。
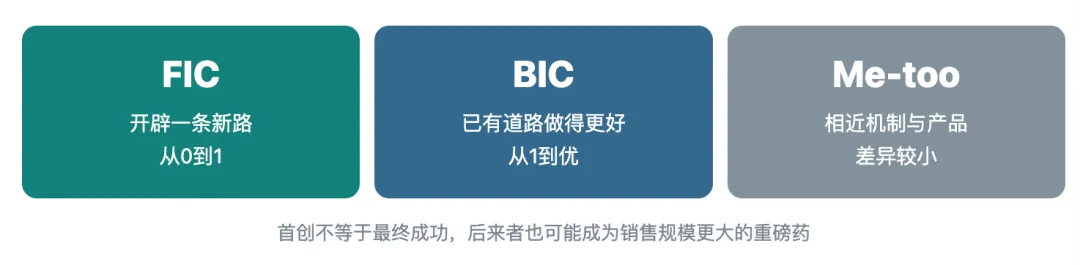
| FIC | ||
| BIC | ||
| Me-too |
举个例子:某种疾病过去从未有人证明靶点A可以治疗。如果一家公司率先找到靶点A,开发出药物,并通过临床和监管验证,这款药就可能成为FIC。
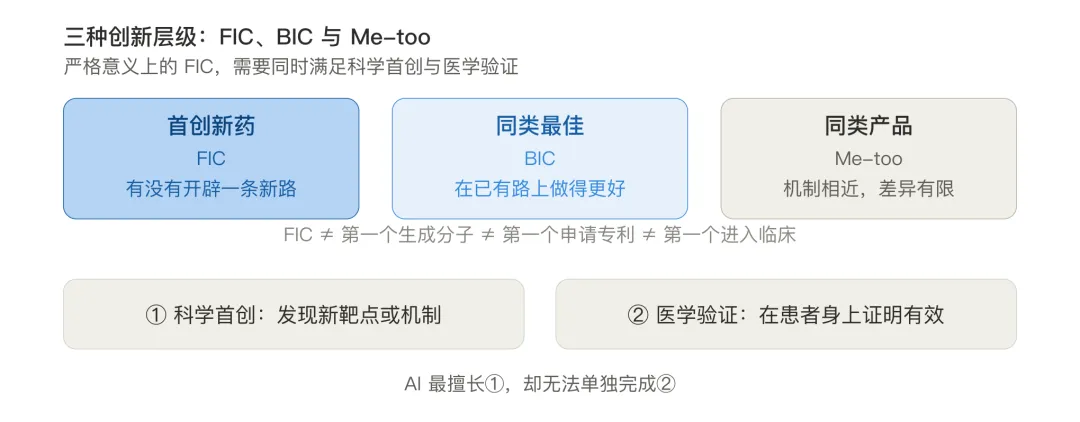
FIC ≠ 第一个生成分子 ≠ 第一个申请专利 ≠ 第一个进入临床
严格意义上的全球FIC,通常需要新机制最终获得临床和监管认可。所以,FIC包含两层含义:
1. 科学上的首创:发现新的靶点或作用机制;
2. 医学上的验证:证明这一机制在患者身上安全、有效。
AI最擅长帮助第一层,却无法单独完成第二层。
三、第二道题,泽布替尼已经给出一个答案
要理解"全球年销售额超过10亿美元"意味着什么,可以观察百济神州的泽布替尼。
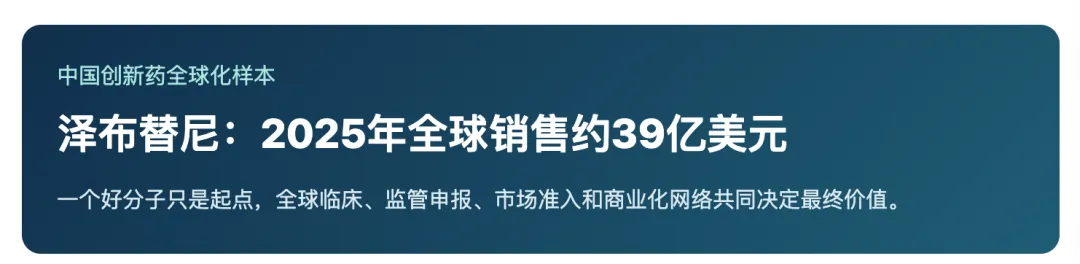
泽布替尼是百济神州自主研发的BTK抑制剂,商品名BRUKINSA。根据公司2025年度公开业绩,BRUKINSA全球销售额约39亿美元,同比增长49%;其中美国市场销售额约28亿美元。
百济神州2025年总收入约53.43亿美元,研发投入约21.46亿美元,并实现约4.47亿美元的GAAP经营利润。
2026年第二季度,BRUKINSA销售额进一步达到约12亿美元,同比增长31%;其中美国市场贡献约8.93亿美元。
泽布替尼证明,中国药企已经具备将自主研发药物推向全球核心市场的能力。
但泽布替尼的成功并不只是发现了一个好分子。它还依赖于长期临床开发、头对头研究、适应证扩展、全球监管申报,以及商业化团队和销售网络的建设。
更重要的是,泽布替尼通常被视为具有同类最佳潜力的Best-in-Class产品,而不是围绕全新靶点开发的First-in-Class产品。
它较好地回答了第二道题,却没有完全回答第一道题。
中国创新药下一阶段的任务,是既要拥有泽布替尼这样的全球重磅产品,也要提高原创靶点和原创机制的占比。
四、第一道题,为什么需要AI?
第一道题问的是:中国能否发现更多原创靶点、原创机制和FIC候选药物?
要回答它,首先需要找到过去没有被充分认识的疾病机制和药物靶点。
药物发现本质上是一个巨大的搜索问题。人体有大量蛋白质和信号通路,潜在的小分子化学空间更是近乎无限。依靠人工阅读文献、提出假设和逐个做实验,能够探索的范围非常有限。
AI的优势恰好在于扩大搜索空间。它可以:
从论文、基因组和疾病数据中发现潜在新靶点; 预测蛋白质结构及隐藏的结合口袋; 生成此前没有出现过的新分子; 同时优化活性、选择性、毒性、代谢等性质; 从数亿甚至更多分子中完成虚拟筛选; 根据实验结果不断调整下一轮设计; 辅助患者分层和临床试验设计。
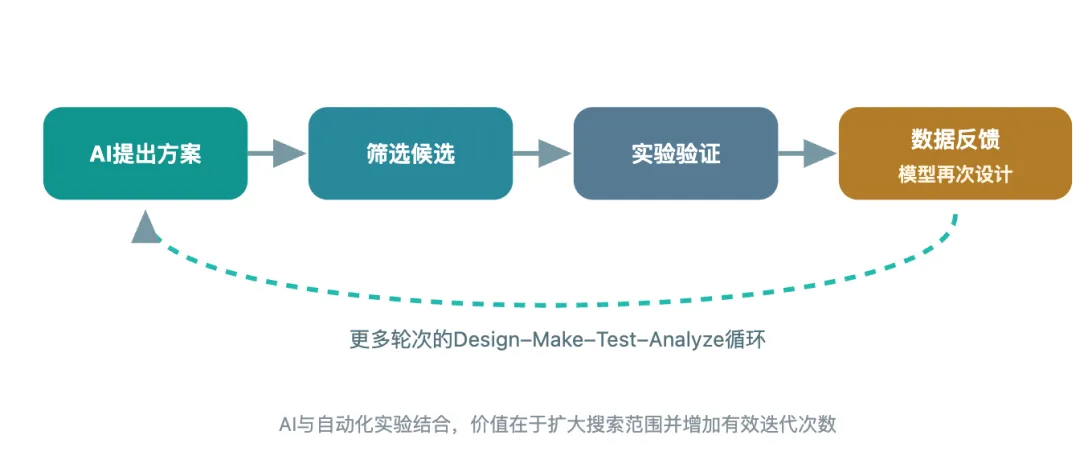
传统过程通常是:
人工提出假设 → 设计少量分子 → 做实验 → 失败后重新设计
加入AI和自动化实验后,可以变成:
AI提出大量方案→筛选高价值候选→机器人实验验证→ 数据反馈模型 → 再次设计
这意味着,AI能够扩大探索范围、增加迭代次数,帮助药企发现过去难以发现的靶点和分子,从而提高FIC药物的产出概率。
英矽智能用AI发现TNIK靶点并设计rentosertib,晶泰科技把计算模型和机器人实验室连接起来,都属于这一方向。
但"发现概率提高"不等于"药物一定成功"。
模型评分高,不代表分子真实有效;对接分数高,不代表一定能够结合;生成出来的分子,也可能无法合成、存在毒性,或者无法在人体内达到有效暴露。
AI改变的是搜索方式,而不是科学验证的标准。
因此,准确的说法是:AI不是直接"解决"第一道题,而是显著提高回答第一道题的效率和概率。它回答的是第一道题的前半部分——如何找到更多新靶点和候选分子。至于这些候选分子能否成为药物,仍然需要实验和临床验证。
五、英矽智能:AI发现的药物开始进入临床深水区
英矽智能是目前较有代表性的AI原生药企。
其Pharma.AI平台覆盖靶点发现、生成化学和临床预测。其中,PandaOmics用于寻找和评估疾病靶点,Chemistry42负责生成和优化候选分子,随后通过自动化实验和内部研发团队完成验证。
这使英矽智能不仅是一家软件公司,更接近一家以AI为研发引擎的生物科技公司。
其代表性项目rentosertib(ISM001-055)由AI发现TNIK靶点,再通过生成式化学设计候选分子。公司称,从靶点发现到临床前候选化合物提名大约用了18个月。
2025年公布的Ⅱa期试验达到主要安全性终点,并显示出剂量相关的疗效趋势。截至2026年9月,该项目已经在中国进入Ⅲ期临床。
如果后续临床结果成功,这将是对"AI能否提高原创药物产出效率"的重要验证。
业绩方面,英矽智能披露,2026年上半年收入约1.06亿美元,同比增长287%,经调整净利润超过5100万美元,实现上市后的首个盈利半年度。
但这些收入主要来自管线授权、共同开发和研发合作,并不是药品销售。公司披露的约73亿美元潜在合同总额,也只有在项目达到相应研发、监管及销售目标后才可能逐步兑现。
所以,判断英矽智能不能只看合同总额,还需要继续观察三个问题:
rentosertib的Ⅲ期结果能否重复早期临床信号; 其他AI发现管线能否持续进入临床; 授权首付款能否进一步转化为里程碑和药品销售分成。
英矽智能已经证明AI可以把分子推进到临床后期,但还没有证明AI发现的药物能够最终获批并形成全球销售。
六、晶泰科技:真正的壁垒可能是实验闭环
晶泰科技选择了另一条路线。
其平台融合量子物理、计算化学、人工智能、云端高性能计算和机器人实验室。除了分子生成,还覆盖晶型预测、固态研发、制剂和工艺优化等环节。
晶泰科技的关键能力,是把"干实验"和"湿实验"连接起来。
算法提出分子或实验方案,机器人实验室负责合成和测试,再将实验结果反馈给模型,形成"设计—合成—测试—分析"的循环。
这种闭环的价值不只是提高效率,还能持续积累标准化的专有数据。
晶泰科技披露,其客户已覆盖全球前20大生物技术与制药公司中的17家。
2026年上半年,公司实现收入3.936亿元,同比下降23.9%。主要原因是2025年同期确认了DoveTree合作的5100万美元首付款,形成较高基数。
剔除该项目影响后,公司称收入同比增长73.8%;其中AI4S智能解决方案收入1.935亿元,同比增长136.4%。同期净亏损2.249亿元,经调整净亏损1.055亿元;截至2026年6月底,现金余额约86.71亿元。
晶泰科技曾预计2025年税后利润不少于1亿元,但同期金融资产公允价值收益预计不少于5亿元。因此,其年度盈利不能简单等同于主营业务已经稳定盈利。
晶泰科技的技术壁垒主要来自三部分:
物理模型和AI结合,提高预测的可信度; 机器人实验室快速验证模型结果; 实验数据反向训练和优化模型。
它更像一家AI研发基础设施公司。相比自研药物,其临床风险更加分散,但需要证明机器人实验室能够标准化复制,平台收入能够持续增长,而不是主要依赖大额首付款。
七、行业竞争已经不是"谁的模型更大"
从全球范围看,AI制药公司正在形成几种不同路线。
Schrödinger证明了科学软件可以形成相对稳定的收入底座。2025年公司总收入约2.559亿美元,净亏损约1.033亿美元。
Recursion则展示了另一面:大规模生物数据和自动化实验平台需要高昂投入。2025年公司研发支出约4.753亿美元,净亏损约6.448亿美元。
这些案例说明,AI制药的竞争已经不再是"谁的模型更大",而是:
谁拥有难以复制的实验和临床数据; 谁能形成计算与实验闭环; 谁能把候选分子推进到临床; 谁能在高研发投入下维持现金流; 谁能真正获得药物的长期商业化权益。
八、AI为什么答不了第二道题?
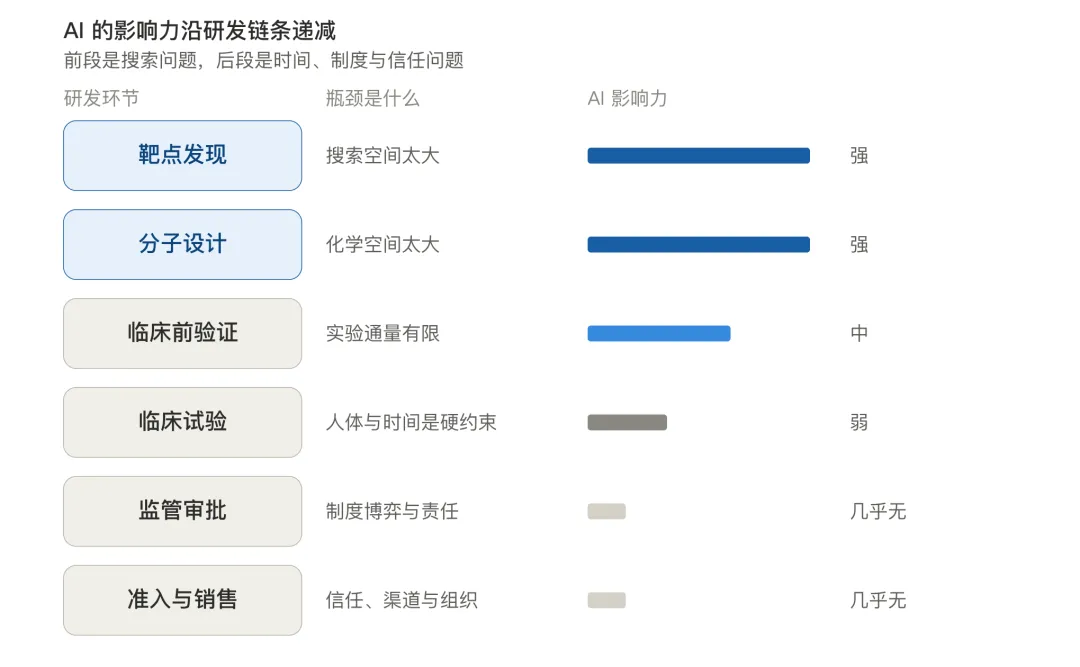
AI可以辅助试验设计、患者分层、资料处理和市场预测,却不能代替真实患者产生疗效与安全性证据,也不能代替药企建立生产质量体系、监管能力和全球销售网络。第二道题问的是:中国能否把创新药做成全球年销售额超过10亿美元的重磅产品?
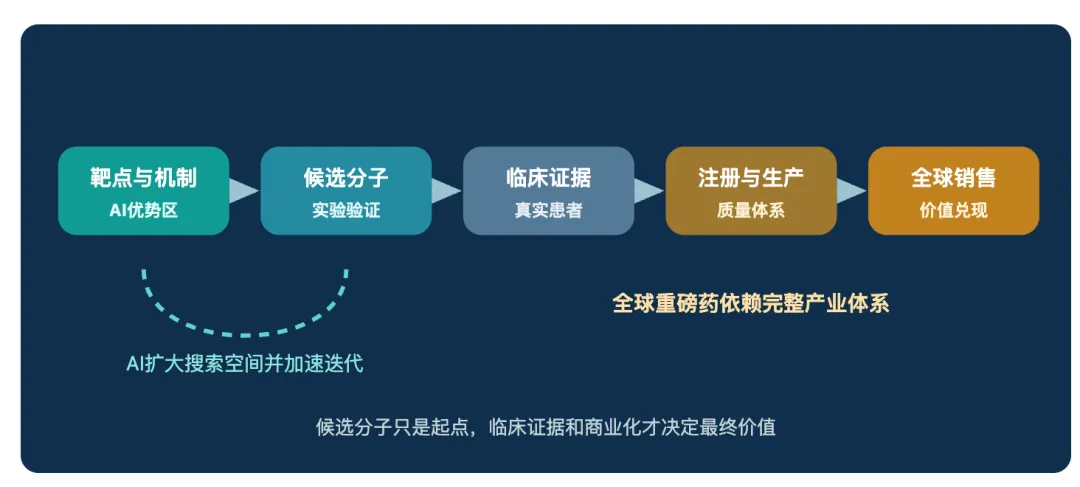
这已经不只是搜索问题,而是一个包含临床、监管、生产和商业竞争的复杂系统问题。
一款候选分子从发现到成为全球重磅药物,至少还要跨过五道关。
第一关:人体临床试验
AI可以预测分子活性和毒性,但人体远比计算模型复杂。
一个在细胞或动物实验中表现良好的药物,进入人体后仍可能出现:疗效不足、无法到达目标组织、有效剂量过高、出现没有预测到的不良反应,或者只有部分患者受益。
这些问题必须通过真实临床试验回答。AI可以帮助设计试验和筛选患者,却不能代替患者数据。
第二关:监管审批
药物获批需要完整证明:疗效是否具有临床意义、风险是否可以接受、生产质量是否稳定、临床数据是否真实完整、不同批次药品是否保持一致。
这些都是证据、质量和责任问题,不能只靠算法结论。
第三关:规模化生产
实验室能够合成几克候选药物,不代表能够稳定生产几吨药品。
企业还要解决工艺放大、杂质控制、质量一致性、供应链和生产成本等问题。AI可以优化工艺,但仍需要真实生产体系。
第四关:市场准入
药物获批不等于能够卖出去。企业还需要回答:相比现有治疗方案好在哪里?医生为什么愿意改变用药习惯?患者是否能够负担?医保和商业保险是否愿意支付?是否拥有足够适应证和患者规模?
这些涉及临床价值、支付能力和卫生经济学,不是生成分子能够解决的。
第五关:全球商业化
成为10亿美元重磅药,还需要全球注册、医学事务、医生教育、销售网络、供应链和适应证扩展。
泽布替尼的成功,不只是因为分子设计得好,还因为百济神州完成了全球临床、头对头研究、海外注册和商业化体系建设。
AI可以辅助这些工作,但不能替代组织执行能力。
九、更准确的结论:AI能参与两道题,但不能独立完成第二道
标题里说"AI只能答其中一道",有传播上的张力。但严格地说,需要加一层限定:
AI最擅长回答第一道题,却无法独立回答第二道题。
因为AI实际上可以参与两道题:
所以,两道题的本质区别是:
第一道题是如何找到更多可能的答案,AI擅长搜索。
第二道题是如何证明并兑现答案,需要真实世界证据和产业体系。
AI可以帮助找到一粒更有希望的种子,但它不能代替临床验证、监管审批和全球商业化,把这粒种子培育成一棵价值10亿美元的大树。
十、判断AI制药公司,不能只看合作总额
面对动辄数十亿美元的合作公告,可以重点追踪六项指标:
- 临床阶段:是否有平台发现的药物进入Ⅱ期以上;
- 收入结构:是持续性软件服务,还是一次性首付款;
- 兑现比例:潜在合同总额中,实际收到多少;
- 数据闭环:是否拥有标准化实验和专有数据;
- 现金效率:现有现金能够支持多长时间的研发;
- 药物权益:是否保留里程碑、销售分成或商业化权。
其中最容易被高估的是合作总额,最容易被忽视的是临床结果和现金消耗。
结语:一道题靠AI,一道题靠整个产业体系
"十五五"给中国创新药提出的两道题,分别对应原创发现和全球价值兑现。
英矽智能、晶泰科技等AI制药公司,正在扩大靶点、机制和分子的搜索空间,为FIC药物提供更多可能。
泽布替尼则证明,候选药物只有通过临床、监管和商业化体系,才能成长为真正的全球重磅产品。
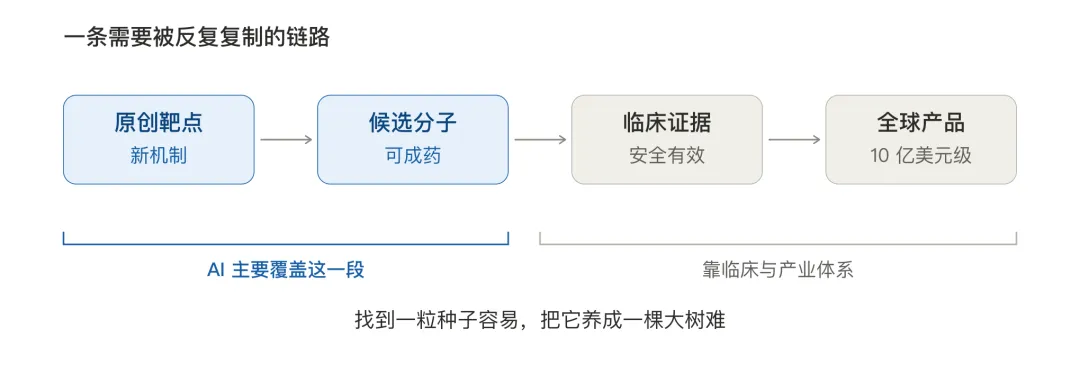
因此,AI不是创新药研发的捷径,而是一种新的研发基础设施。
它能够提高发现效率,却不能取消失败;能够扩大搜索空间,却不能替代科学验证;能够产生更多候选分子,却不能独自创造全球销售额。
中国创新药真正需要建立的,不只是更多AI平台或更多在研管线,而是一条能够反复复制的完整链路:从原创靶点到候选分子,从候选分子到临床证据,再从临床证据到全球产品。
留三个问题,欢迎在评论区聊聊
AI发现的药物进入Ⅲ期,是否足以证明AI提高了研发成功率? 从业绩质量、技术壁垒和临床兑现能力看,自研管线、平台服务和"平台+管线"三种AI制药模式,哪一种更具长期价值?你最看重哪个指标? 面向"十五五",中国创新药更大的短板究竟在哪里:原创靶点、临床开发、监管注册,还是全球商业化?
注:本文依据截至2026年9月19日的政策文件、上市公司公告及企业公开资料整理,仅用于产业研究,不构成投资建议;文中配图为根据公开信息绘制的示意图。
如果这篇帮你理清了"十五五"、FIC 和 AI 制药的关系,欢迎 点赞 / 在看 / 收藏 / 转发 给同样关注创新药或 AI 制药的朋友。数据来源