ARTICLE · 1049037
高盛警告:AI能源需求相当于“再造一个日本”;中亚回答“电我有”,但芯片、光缆、客户与规则才是关口
全世界都在算,AI到底要多少电。高盛给出的答案是:到2030年底,AI新增的用电量相当于一个日本,卡点是涡轮机、变压器、输电线路和熟练工人。中亚五国的回答是:电我有。哈萨克斯坦把园区放在煤电旁边,乌兹别克斯坦把电价压到5美分,塔吉克斯坦划了AI专属园区,土库曼斯坦要把搁置的天然气变成算力账单。但两边卡住的位置不同。美国是建得快不快;中亚是建起来之后,芯片谁批、数据从哪条缆出境、算力卖给谁、规则谁定。四个关口都不在中亚自己手里。
哈萨克斯坦北部的埃基巴斯图兹有世界最大的露天煤矿之一,苏联时期的大型电站就在旁边。中亚第一座吉瓦级算力园区正在这里施工,首期设施定在2027年6月投运。9月17日,高盛把AI用电的账算到了2030年:美国数据中心用电需求预测从83吉瓦上调到108吉瓦,从2024年初算起的七年,新增用电量相当于整个日本。报告把瓶颈列得很具体:涡轮机产能排到2031年,并网排队要2到7年。
这轮算力建设,中亚五国都在动,方向也一致:把便宜的电换成数字收入。哈萨克斯坦和乌兹别克斯坦已经开工,塔吉克斯坦、吉尔吉斯斯坦和土库曼斯坦还在谈投资、定规则。今年8月,路透社披露美国国务院一份信函草稿,收件人是35个国家,哈萨克斯坦是唯一被点名“两边都签了”的。往期文章美国那封AI"二选一"的信,第一个被点名的为什么是哈萨克斯坦算过这笔账。这篇要问的是下一步:条件是拿到了,工程和规则上能不能落地。
一、五国各自在建什么
1. 哈萨克斯坦:埃基巴斯图兹1吉瓦园区
哈萨克斯坦给这块地划了1400公顷,一期先动124.4公顷。按总理府通稿的进度,2026年12月底前主体建筑立起来,2027年6月投运;整个园区分十座设施推进,远期1吉瓦。对外报的指标是Tier III标准、电能利用效率1.25、网络时延从80毫秒压到57毫秒。总理别克帖诺夫在项目会上说,这不只是一个基建项目,是“我国进一步技术发展的基础”。
2. 乌兹别克斯坦:先补眼前缺口
乌兹别克斯坦的算力缺口更急。数字技术部的官员对本国电视台说,现有服务器负载已经接近九成,新产能要从今年11月起陆续释放。标志项目是沙特DataVolt在塔什干信息技术产业园建的TAS-1,设计容量12兆瓦,上液冷,一期今年底投运;今年6月它拿到1.5亿美元无追索权融资,出资方包括欧洲复兴开发银行等四家机构。更大的盘子在后面:乌方已签协议,到2030年吸引超过60亿美元私人投资,建成总共800兆瓦的算力设施。
3. 塔吉克斯坦:给AI划了一个专属园区
塔吉克斯坦2025年10月在杜尚别启动Area AI,塔方称这是全球第一个完全面向人工智能的特殊园区,投资方来自中亚、美国、阿联酋、印度和新加坡;配套的杜尚别区域人工智能中心规划数据处理容量50到75兆瓦。它的AI发展战略定到2040年,目标是这类活动占到GDP的5%,按2026年一份联合国文件,它是中亚第一个通过长期国家AI计划的国家。今年6月,塔方与超微公司披露,基于H200芯片的“绿色”AI集群已在境内投运。
4. 吉尔吉斯斯坦:制度先行,超算在后
吉尔吉斯斯坦的动作更多落在制度上。今年4月27日,上合组织第五次信息通信技术发展部门负责人会议在比什凯克召开,会上各方对《建设区域数据处理中心、算力中心与人工智能产业发展构想》草案达成一致。吉国同期启动人工智能超算集群项目,重点是自研吉尔吉斯语多语言基础模型;国家人工智能中心定在2026年动工,部长贾曼古洛夫称正在与投资机构谈判。
5. 土库曼斯坦:把搁置的能源变成算力
土库曼斯坦2025年10月通过《2026—2028年数字经济发展构想》,次年1月批准配套国家纲要,计划建国家数据处理中心、制定国家人工智能战略。落地的是今年5月25日一份谅解备忘录:新加坡Bitdeer与土库曼斯坦能源部、通信部、财政经济部三个部门签约,计划建该国首座数据中心。这家公司给出的理由是:项目不增加国家电网负担,而是帮助发展新的电力基础设施,把搁置的能源以美元计价变现。土库曼斯坦已探明天然气储量居全球第五,约400万亿立方英尺。
6. 参与方:多方同时进场,客户栏还空着
把五国的合作名单摊开,看不到谁被挤出去。美国的Firebird AI带着英伟达的技术做主体工程,阿联酋的G42进了生态,亚马逊要用低轨卫星铺连接,沙特和新加坡的资本分别在乌兹别克斯坦和哈萨克斯坦落地。中方这边,设备、技术和工程三条线都有人,华为、亨通都在这份名单上。
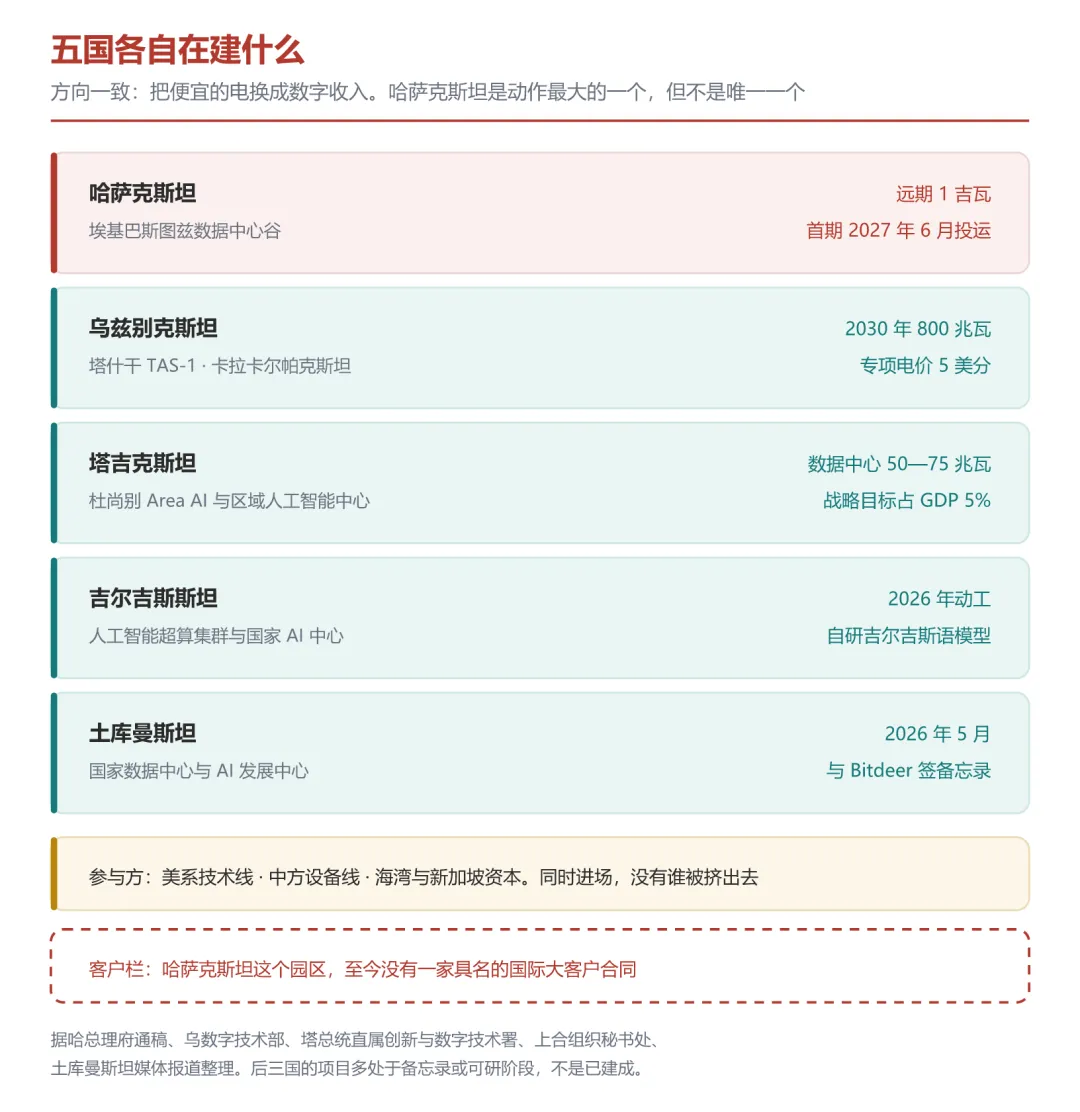
五国各自的算力项目与进场方,客户一栏仍空
二、四道关口:芯片、光缆、客户与规则
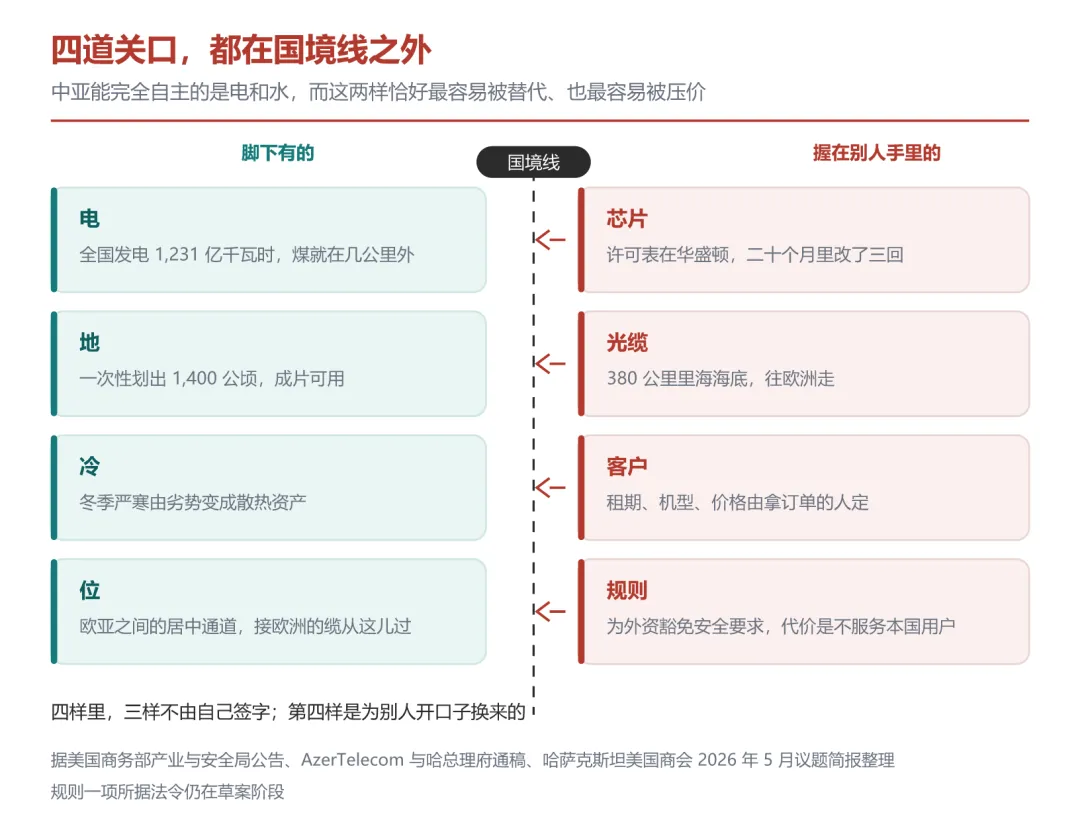
国境线两侧:中亚能自己决定的,和握在别人手里的
1. 芯片:许可证在华盛顿手里
算力最上游的芯片,中亚一样也造不了,只能买,而买要靠另一国政府批准。美国对先进AI芯片的出口管制,二十个月里改了三回。2025年1月拜登政府的《人工智能扩散规则》把全球分成三级,哈萨克斯坦和乌兹别克斯坦都在受进口总量上限约束的中间那一档;四个月后,这套规则被特朗普政府以“流程繁琐、阻碍美国企业创新”为由废除。2026年1月,商务部产业与安全局改为“逐案审查”,许可范围划到英伟达H200、AMD MI325X这一档;3月,一份要限制“未经美国批准向全球任何地区出口AI芯片”的草案又被撤回,未说明原因。对中亚来说,真正的风险是规则会变。乌兹别克斯坦那两座英伟达集群的交付,“部分取决于美国的许可时间表”。今年5月31日,产业与安全局又发一份指引:先进AI芯片的许可要求覆盖任何总部设在中国或由中国母公司控股的企业,不论买方在哪儿。
2. 光缆:出口要过里海海底
算力建起来要卖出去,得有线。今年8月6日,跨里海海底光缆的铺设完成,380公里,从阿塞拜疆苏姆盖特到哈萨克斯坦阿克套,里海海底第一条,设计容量448Tbps,年底前商用;工程由哈萨克电信与阿塞拜疆AzerTelecom的合资公司操盘,两家运营商自己出钱。这条缆的走向决定出口方向:哈萨克斯坦、阿塞拜疆、格鲁吉亚、土耳其、保加利亚,一路接进欧洲,整条走廊号称400Tbps。美国詹姆斯敦基金会今年6月写道:“这条光缆是让区域数据中心建设变得有意义的前提条件。”中亚的算力能卖给谁,由这条缆的走向决定,不由它脚下的煤决定。
3. 客户:至今没有具名的大单
数据中心谷的宣传里,最含糊的一项是需求。哈方说这个园区要吸引锚定客户,但到目前为止,没有任何一家具名的国际大客户合同公布过;穆辛7月汇报时称Firebird有服务协议在手,是谁、多少钱,没说。政府层面报出的外资规模,从6月的“首期50亿美元”跳到7月的“超过100亿美元”,报道直接指出,这些数字怎么算出来的并不清楚。这一行的定价权在买方手上,租期、机型、价格都由拿订单的人定。中亚能确定的是自己有多少电、多少地、电价多低,确定不了的是明年谁来租。
4. 规则:为外资豁免安全要求
哈萨克斯坦正在起草一份关于数据处理与存储基础设施的法令:解除数字数据库必须存在境内的要求,允许多类别个人数据跨境传输;政务数据处理采用“云优先”原则;简化数据中心谷参与者的安全与合规要求。
第三项由哈萨克斯坦美国商会在今年5月的议题简报里逐条写明:外资持股的数据中心谷参与者,不再需要强制使用单一骨干网、不再需要使用本地安全证书和密码技术、不再需要安装监控设备、不再需要向安全部门提供访问权限。条件只有一个,它们不为哈萨克斯坦境内用户提供服务。
简报认为这一条“是哈萨克斯坦成为欧亚数据中转与处理枢纽的关键”,同时点出一个矛盾:对先进AI产品来说,数据本地化根本不可行,高负载算力依赖云的广泛使用。
主权这个词,老P此前专门梳理过一遍。往期文章中亚的"数字主权"竞赛:从星链到北斗,五国在选谁的信号?里有一条判断放在这里正合适:五个国家真正在争的,是谁有权定义参与方式。做法的实质是:用一部分管制,换枢纽地位;代价是同样的条件,本国用户拿不到。
三、电力:缺口在补,AI还没进预测
1. 哈萨克斯坦:缺口靠从俄罗斯买
2025年,哈萨克斯坦发电1231亿千瓦时,消费1246亿千瓦时,差额主要从俄罗斯买:当年净流入24.8亿千瓦时。12月18日,全国峰值负荷冲到17.724吉瓦,创了纪录。能源部在给《中亚时报》的回复里说:“哈萨克斯坦的经济与工业增长,目前正超过发电容量的投产与现代化速度。”托卡耶夫1月在国民大会上说得更重:数据中心的耗电规模堪比冶金厂,现有发电能力对这样的发展计划“明显不足”。火电占2025年发电量的74.4%,光伏、风电和沼气加起来6.1%;电力供应基础设施的有形磨损率约76%。
2. 乌兹别克斯坦:先修电站,再卖千瓦时
乌兹别克斯坦反着来,先把电修好。它的总装机已经到25.8吉瓦,其中光伏、风电和水电8吉瓦,占31%;2026年计划发电900亿千瓦时,比2020年高出约四成。今年8月25日,它一次投产三座电站和三套储能,合计2423兆瓦,投资约17亿美元。但总统府官员霍贾耶夫8月24日在塔什干说了一句实话:“供电的可靠性,是投资者在谈判中问我们的头号问题。”所以卡拉卡尔帕克斯坦开出的条件不止电价:投资超过1亿美元的项目,可以拿到每千瓦时5美分的专项电价(法人标准电价约8.3美分),政府还承担部分基础设施费用。
3. 预测口径:AI项目还没进去
哈萨克斯坦官方自己的账本是最直接的例子。政府编制2026年电力预测时,数据中心谷和所有其他AI、数据中心项目一个都没有被算进去,能源部说这些项目2027年才进测算。而2027年,正是首期设施计划投产的年份。哈国媒体估算,园区满负荷1吉瓦运行,一年耗电可达8.8太瓦时,约相当于全国当前发电量的7%。
一个把电力当产业基础的国家,在自己最要紧的那份电力预测里,还没有给AI留一格。
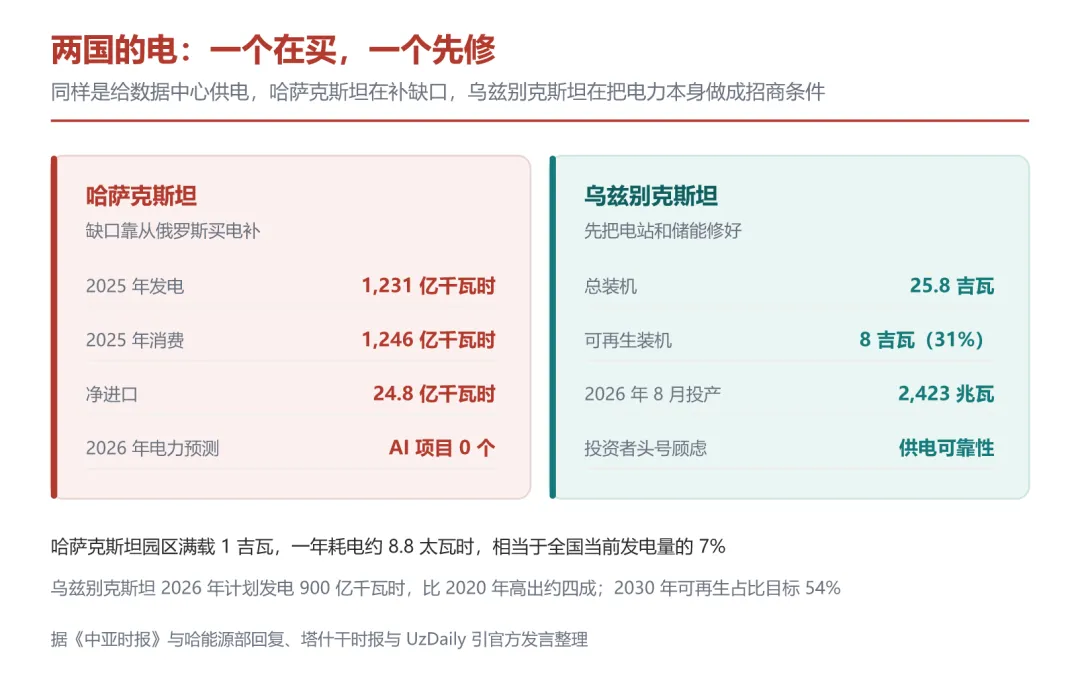
两国的电:缺口、装机与预测口径
4. 停电:8月14日四国同时断电
今年8月14日,哈萨克斯坦、吉尔吉斯斯坦、乌兹别克斯坦、塔吉克斯坦部分地区同时断电,阿拉木图部分用户停电。哈萨克斯坦国家电网公司给出的起因是:吉尔吉斯斯坦托克托古尔水电站两台机组停机,功率流向骤变,把哈国“东北—南”输电走廊压过载;吉方承认托克托古尔停机是初始扰动,但表示不应自动视为后续各国停电的直接原因,委员会仍在调查。中亚几国的电网本来就是互联的,这既方便跨境调剂,也让一次故障能在几秒钟内穿过边境。对一座全天候运行的机房来说,电稳不稳,不由自己决定。
5. 设备:涡轮机改由中国供应
高盛把涡轮机列为美国的第一号瓶颈。中亚的涡轮机最近一次上新闻,是因为被换掉。埃基巴斯图兹第二电站第三机组的方案改了:原本要用的俄罗斯涡轮机和发电机,换成了中国哈尔滨电气国际的设备。哈萨克斯坦能源部说,项目成本从6500亿坚戈降到不足4000亿坚戈,省下约5亿美元;这个项目原先指望俄方提供15年期优惠融资,后来没落实。类似的选择还出现在别处:塞梅伊、科克舍套、乌斯季卡缅诺戈尔斯克三座热电站把俄企排除在外,两座核电站的建设合同给了中国。
四、水和人:两样短期补不齐的短板
1. 水:比电更难替代
数据中心的冷却要水。埃基巴斯图兹这个园区的水源定在萨特帕耶夫运河,官方给出的日用水量约2300立方米,消防另设储备;用量不大,但这条水系本来就不宽裕。中亚的水账不好算。天山和帕米尔冰川自上世纪70年代以来损失了约27%的质量,按《外交学者》的报道,剩下的部分到2050年可能再减一半。贷款方已经把水当成条件:欧洲复兴开发银行、国际金融公司和亚洲开发银行放款前都要求项目提供水安全担保。世界银行估过一笔总账:补救这笔水账需要的投资约为中亚GDP的2.2%,比损失本身还高。乌兹别克斯坦把约束写进了条件:卡拉卡尔帕克斯坦的新建数据中心必须采用低水或无水冷却。它同时把沙特背景的50亿美元数据中心合作和20亿美元AI中心放在那里,那是咸海干涸之后留下的地方。高盛报告里有一句话放在这里格外贴切:西德克萨斯的问题在于,“水资源的获取比新增电力更难、更贵”。
2. 人才:缺的是中间那一层
哈萨克斯坦缺的AI人不是两头,是中间:有理论功底的不缺,缺的是能把模型部署到生产环境的中高级工程师,近半数哈萨克斯坦企业把“缺乏合格AI人才”列为技术应用的最大障碍。薪酬是另一个信号:初级工程师月薪约60万坚戈,三到五年经验能拿到100万到150万坚戈,资深工程师可以拿到200万坚戈以上,而全国平均月薪是830美元。问题不在能不能培养人,在于培养出来的人往哪儿去。 阿拉木图的技术岗位空缺有13412个,跨国公司和远程岗位给的价更高。乌兹别克斯坦的情况类似,每年毕业约3.5万名信息通信技术专业学生,能做大模型部署的仍然稀缺。塔吉克斯坦的短板在更前面一层:2025年初全国上网人口约607万,还有400多万人离线。
3. 数据:系统不通,训练数据不足
托卡耶夫定过一条硬要求:2026年底前必须打通部门间的信息孤岛。全国超过九成的政府服务已经搬到线上,但跨部门的信息系统没有全流程互联,数据卡在“最后一公里”,高质量、已标注的行业数据同样不足。一个国家手里最值钱的训练数据在政府部门,而这些部门的系统彼此不通。
五、卖的是位置,定不了价格
1. 筹码:电、地、冷却与位置
中亚在这轮算力竞争里拿出来的东西,和过去几十年卖石油、卖金属时拿出来的,其实是同一套:便宜的电、成片的土地、足够的冷却条件,加上居中的位置。埃基巴斯图兹的冬天原本被当成劣势,现在成了卖点。穆辛把这套生意说得最直白:“本质上,哈萨克斯坦正在把埃基巴斯图兹的煤变成出口数字收入。”博加特耶尔煤矿2024年产了4200万吨煤,计划到2032年提到5600万吨以上。只是这一次,煤不再变成铝锭和铁合金,而是经过服务器,变成一份可以跨境卖的算力账单。
2. 定价权:五国在互相压价
位置不是这门生意里最值钱的部分。芯片要别人批,数据要从别人海底走,客户要在别人的合同上签字,规则要在自己的法律里为别人开一道口子。
更麻烦的是,五国的条件正在互相往下压:哈萨克斯坦给外资豁免安全要求,条件是“不服务本国用户”;乌兹别克斯坦把电价开到每千瓦时5美分,还包一部分基础设施;塔吉克斯坦划出实验性监管的AI园区;土库曼斯坦承诺不占用现有电网,另建电力设施。投资方比价的对象不是别的地区,是隔壁国家。一笔算力能卖多少钱,取决于芯片、光缆、客户和规则分别握在谁手里。 中亚在这一轮里能拿到的,大概率是租金,而不是定价权。它还有别的筹码:铀、铬、钛、铜和稀土,加上通往欧洲的那条缆。这些决定它能不能参与,不决定它能不能定规则。
3. 中国企业:分别进了哪几层
中国企业的位置需要单独说清楚:既不是排挤,也不是独占。华为进的是技术伙伴这一层:与人工智能和数字发展部、萨姆鲁克-卡泽纳分别签了战略合作与设备采购协议,它的人工智能培训项目AI Sana已培训超过20万名哈萨克斯坦大学生。亨通进的是工程这一层,与哈萨克电信签下数据中心谷合作原则协议;哈尔滨电气进的是设备这一层,就是那台换掉俄制机组的涡轮机;塔吉克斯坦那边,今年7月30日塔政府批准与中国就国家人工智能计算中心项目可行性研究换文。今年7月,托卡耶夫在上海与中方企业负责人开圆桌会,当天签下七十余项商业协议、总额超过150亿美元,华为是当场签约的核心一方;8月27日,萨姆鲁克-卡泽纳主席扎库波夫与华为高级副总裁陈雷会谈,哈方称华为是该集团的关键合作伙伴。萨姆鲁克-卡泽纳给旗下所有公司定了一条硬指标:通过AI应用把EBITDA提升5%,按全年110亿美元的EBITDA预期算,这一项约合5.5亿美元利润增量。中企提供的东西,是能立刻进生产环境、能对上KPI的部分。
老P点评:中亚这一轮的短板不在电力。全国电力预测里漏掉一个1吉瓦的园区,说明的只是行政节奏跟不上产业节奏,这种事补得上。补不上的是那四样:芯片、缆、客户、规则,每一样都在国境线之外。8月那封信问的是“你选哪一边”,中亚的回答是“我都要”。这个回答在矿产和通道上一直有效,因为地理位置是天然的护城河。但算力不一样:芯片可以改供,缆可以改道,连算力租给谁都要看客户的脸色。电可以自己烧,接口不能。这大致会决定中亚这一轮最终拿到的是租金还是定价权。