ARTICLE · 1080344
AI算力重塑MLCC产业逻辑:高端产品“一小时一价”暴涨十倍,供需缺口延续至2028年,产业链迎结构性景气周期
一、事件回顾:MLCC市场走出极端分化行情
近期,MLCC(多层陶瓷电容器)市场呈现罕见的“冰火两重天”格局。
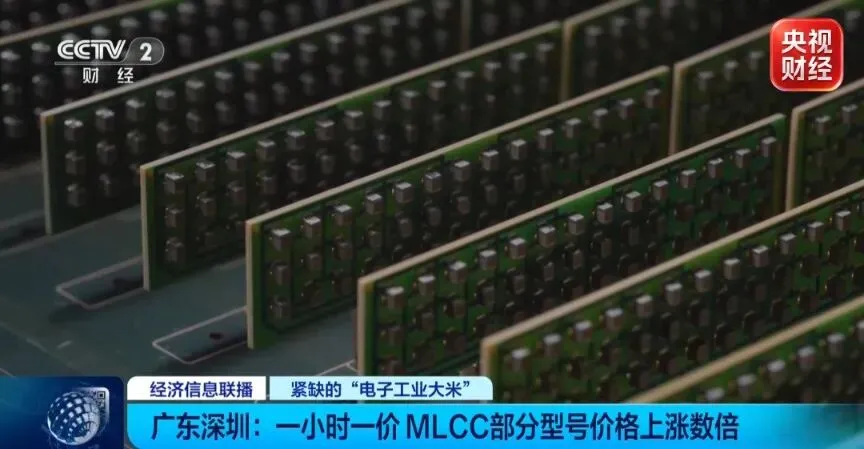
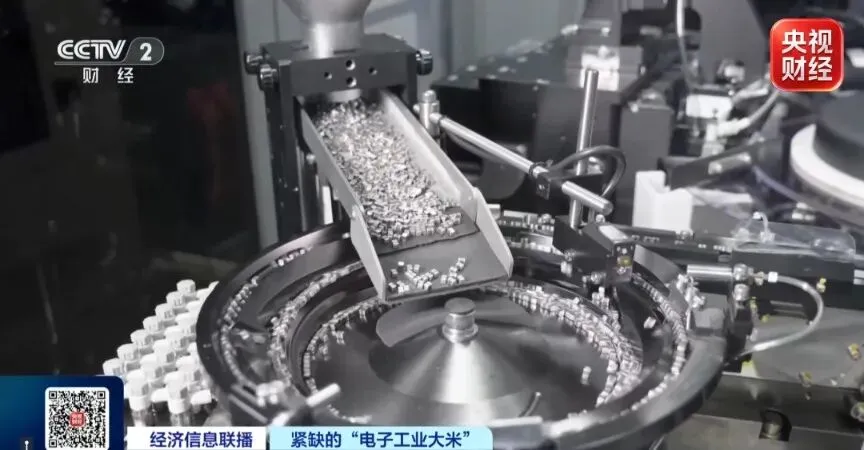
据央视财经报道,自5月底开始,AI算力需求爆发的消息传导至元器件市场,海外大厂将消费级产能大量转向AI高端产品,渠道商纷纷囤货扫货。进入6月,深圳华强北现货市场进入“一天一价、甚至一小时一价”的火热状态,部分热门型号短短一个月涨幅达7—8倍,现货最高被炒至原价的2—10倍。
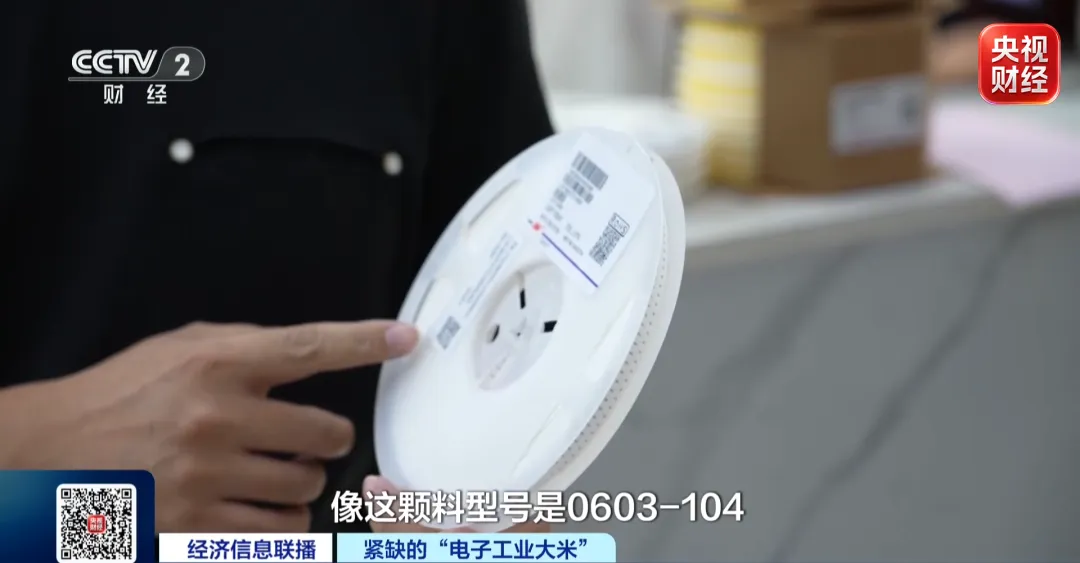
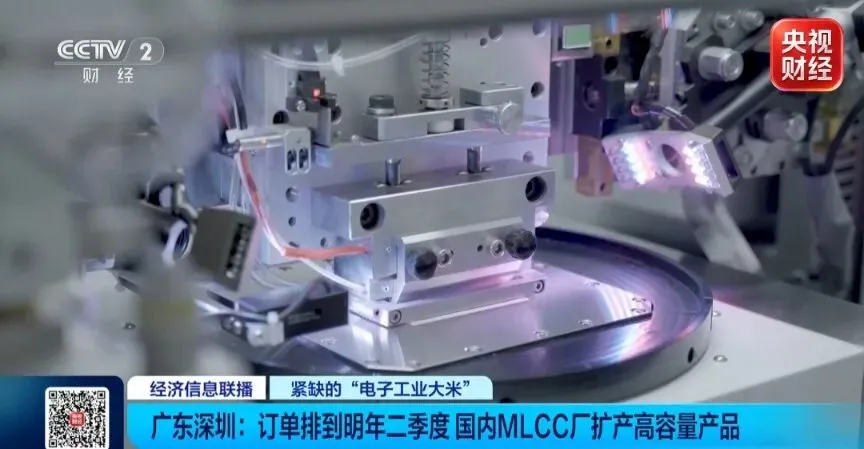
首先,一冷一热,行情完全割裂。 以市场最通用料号0603-104为例,二季度1000颗仅需5元左右,6月底高峰时可以卖到30元,现已回落至10元,消费类普通MLCC经历一轮暴涨后回归理性;而面向AI服务器、车规的高容量MLCC,缺货、涨价状态仍在延续。国内部分厂商AI高端规格订单已排至2027年第二季度。
其次,原厂端密集加码涨价。 国巨于7月1日调整全系列电容产品价格;三星电机自8月1日起将全系列MLCC出货价格统一上调30%,四季度还计划对消费级、AI服务器用产品再涨10%至30%;太阳诱电自9月1日起调涨部分MLCC价格。9月10日,村田向客户发布通知,2026财年将对九大系列部分规格MLCC逐步停产,为AI服务器腾挪产能。三星电机还与一家全球大型科技企业签署超52亿元人民币的AI服务器用MLCC长期供应协议,订单能见度延伸至2027年底。
二、MLCC行业深层影响分析
影响一:需求结构从“消费电子驱动”切换至“AI算力驱动”
本轮涨价并非全行业普涨,本质是AI产业崛起带来的结构性供需失衡。需求端核心驱动力来自AI服务器、AI工作站、高速光模块的迭代升级:
AI工作站:产品从普通迷你主机升级为AI工作站后,单台设备MLCC总用量提升2—3倍,高容量产品需求近乎翻倍,单块电路板就要搭载数百颗MLCC
高速光模块:单台1.6T光模块就需要500—1000颗MLCC,相关通信企业三季度订单同比翻倍,环比增长50%—60%
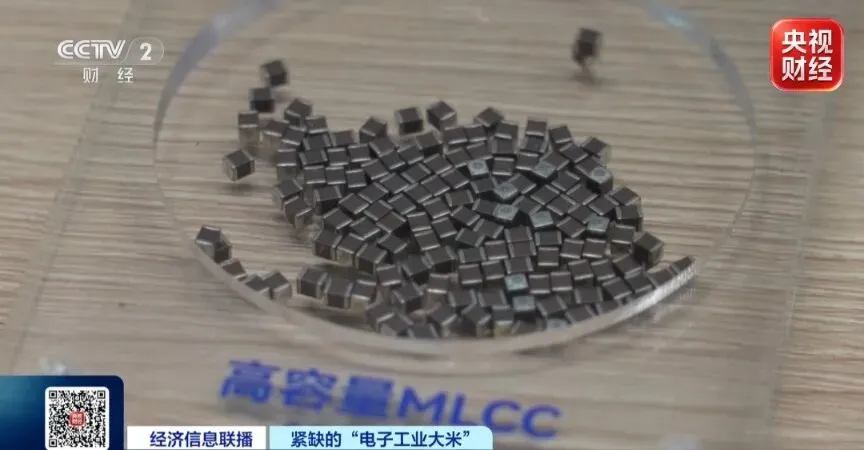
AI服务器:以英伟达GB200服务器为例,1μF以上高容MLCC用量占比已达60%,耐高温产品占比高达85%;随着下一代Rubin平台量产,单板MLCC用量预计将由约6500颗提升至12000颗
行业分析师指出,行业正在完成需求周期切换,增长主力从传统消费电子转向AI算力设备与高电压新能源汽车。
影响二:供给端硬约束持续强化,龙头“腾产能”加剧结构性短缺
供给端面临三重硬约束:高端MLCC产能扩产周期长达18—24个月;核心原材料陶瓷粉体全球份额集中于村田及三星电机;高端流延设备交付周期普遍在12—24个月。主流机构预判,MLCC大规模新增产能难以在2027年底之前释放,供需缺口预计至少延续至2028年。
村田逐步退出消费电子、车规、射频等应用场景,将产能转向AI服务器,进一步加剧消费级订单外溢效应。国金证券指出,从MLCC龙头厂商涨价、三星电机LTA订单不断增加及村田逐步退出消费电子等场景来看,AI对MLCC的需求持续强劲,扩产速度跟不上AI需求增长幅度。
影响三:国产替代窗口开启,本土厂商加速向高端突破
海外龙头转产AI高端产品,消费级订单外溢效应扩大,为国内厂商创造了订单承接和国产替代的双重机遇。申港证券认为,MLCC龙头厂商开启新一轮涨价,行业锁定长期供货,产能转向致消费级订单外溢效应扩大,订单溢出和国产替代机遇值得关注。
中信证券测算,2026年全球服务器MLCC出货量约为千亿颗规模(约占当前MLCC市场整体出货量的2%),至2030年有望持续扩容至4000+亿颗,年均复合增长速率约40%。
影响四:上游材料“卖铲人”率先受益,扩产竞速全面展开
MLCC三大主要原材料——离型膜、陶瓷粉材料和金属粉材料——相关厂家正在积极扩产。洁美科技离型膜业务从今年3月份开始销售量大幅上升,销量较去年同期增长超过100%。博迁新材拟建设“纳米金属镍粉精细化分级扩产项目”等,合计总投资约2.02亿元。国瓷材料针对AI服务器及车规级MLCC粉体,已完成部分高端产线扩产。
三、核心概念股梳理
(一)上游材料——“卖铲人”逻辑最硬,业绩弹性最大
| 洁美科技 | ||
| 国瓷材料 | ||
| 斯迪克 | ||
| 博迁新材 | ||
| 万润股份 |
(二)MLCC原厂制造——涨价最直接受益
| 三环集团 | ||
| 风华高科 | ||
| 火炬电子 | ||
| 鸿远电子 | ||
| 昀冢科技 |
(三)设备——扩产“卖水人”
| 博杰股份 | ||
| 利和兴 |
(四)分销渠道——缺货提价受益
| 深圳华强 | ||
| 商络电子 |
四、产业链上下游后市研判
上游(陶瓷粉体/离型膜/镍粉):供给弹性最小,国产替代空间最大
代表:洁美科技、国瓷材料、博迁新材、斯迪克
逻辑:MLCC原厂扩产,将首先拉动上游材料需求。洁美科技离型膜销量增长超100%、产能提升60%;国瓷材料MLCC介质粉体需求持续增加;博迁新材镍粉扩产项目总投资约2.02亿元。上游材料,是产业链中订单最先兑现、供给弹性最小的方向。离型膜、陶瓷粉体、金属粉材料三大核心原材料均处于扩产竞速阶段。
后市判断:上游材料,是业绩确定性最高、弹性最大的环节。但需注意,部分材料标的年内涨幅已较大,追高需谨慎。洁美科技拟追加4.28亿元将产能提升60%是本次扩产的核心增量,其项目计划2027年底前陆续投产,中长期成长逻辑清晰。
中游(MLCC原厂制造):景气最直接受益,高端产品订单排至2027年
代表:三环集团、风华高科、火炬电子、鸿远电子
逻辑:原厂是涨价的最直接受益方。三环集团H1净利润预增45%—65%,国金证券给予买入评级;风华高科高端MLCC营收占比约40%,产能利用率持续保持较高水平;国内部分厂商AI高端规格订单已排至2027年Q2。
中信证券认为,本轮MLCC周期有望类比2017—2018年的超级景气周期,涨价延续时间有望超过一年。
后市判断:中游原厂是业绩确定性最强的环节。三星电机单笔AI服务器用MLCC长期供应协议金额超52亿元,订单能见度延伸至2027年底,验证了行业景气持续性。但需注意,消费级MLCC价格已冲高回落,原厂的结构性分化将进一步加剧。
下游(分销/终端应用):渠道利润弹性大,但波动也最大
代表:深圳华强、商络电子
逻辑:分销商是MLCC缺货提价的直接受益方,渠道利润在缺货周期中显著提升。但分销环节的利润弹性与现货价格波动高度相关,稳定性弱于上游和中游。
后市判断:消费级MLCC价格已从高峰回落,渠道商集中出货后利润空间收窄。AI高容量产品的缺货涨价仍在延续,但分销环节的受益程度取决于实际拿货能力和客户结构。
关键观察节点
三星电机/村田后续季度涨价函频率与幅度:三星电机已对全系列产品统一上调30%,村田对九大系列部分规格逐步停产为AI服务器腾挪产能
三环集团/风华高科高端MLCC产能释放进度:国内原厂产能爬坡节奏
洁美科技/国瓷材料上游材料订单交付规模:离型膜产能提升60%、陶瓷粉体高端产线扩产的实际爬坡节奏
AI服务器出货量及Rubin平台量产节奏:单板MLCC用量从6500颗向12000颗提升的进度
五、个人投资者策略建议
策略一:聚焦上游材料“卖铲人”,把握供给缺口最大的确定性机会
洁美科技(002859)离型膜销量较去年同期增长超100%,拟追加4.28亿元将产能提升60%,项目总投资增至18.78亿元;国瓷材料(300285)是全球领先的MLCC介质粉体生产企业,针对AI服务器及车规级MLCC粉体已完成部分高端产线扩产。上游材料,是MLCC产业链中供给缺口最大、国产替代最迫切的环节。
策略二:关注MLCC原厂龙头的高端产品放量
三环集团(300408)高容量MLCC扩产项目规划年产3000亿只,2026H1净利润预增45%—65%,国金证券给予买入评级;风华高科(000636)高端MLCC营收占比约40%,产能利用率持续保持较高水平。原厂龙头在高端产品供不应求的背景下,业绩确定性最强。
策略三:紧盯三个核心指标
MLCC原厂涨价函频率与幅度:三星电机统一上调30%、村田腾挪产能,是行业景气的核心“晴雨表”
上游材料订单交付规模:洁美科技离型膜销量增长超100%、国瓷材料获152家机构调研,验证“卖铲人”需求真实性
AI服务器MLCC单板用量提升节奏:从GB200的6500颗向Rubin的12000颗提升,是高端产品需求的核心驱动
策略四:规避风险
消费级MLCC价格持续回落:普通料号已从高峰30元回落至10元,渠道商集中出货后价格可能进一步承压
短期概念炒作:MLCC概念板块年内已有较大涨幅,风华高科、三环集团等标的年初至今涨幅翻倍,追高需谨慎
扩产产能集中释放:2027年后若新增产能集中释放,可能改变供需格局
个股分化:原厂与上游材料、分销渠道的受益逻辑差异显著,需精选真正受益的环节
最后的话:
MLCC市场走出极端分化行情——AI高容量型号“一小时一价”暴涨十倍,消费级冲高回落。AI产业崛起,本质是带来的结构性供需失衡:AI服务器MLCC用量为传统服务器的2—3倍,Rubin平台单板用量将翻倍至12000颗,而高端产能扩产周期长达18—24个月,供需缺口预计至少延续至2028年。
洁美科技(离型膜龙头,销量增长超100%、产能提升60%)、国瓷材料(MLCC介质粉体龙头)构成上游材料核心标的;三环集团(高容量MLCC扩产,净利预增45%—65%)、风华高科(高端产品营收占比40%)代表原厂制造方向。中信证券认为本轮MLCC周期有望类比2017—2018年的超级景气周期,涨价延续时间有望超过一年。
建议个人投资者,可重点关注MLCC原厂涨价函频率和上游材料订单交付进度,在AI算力重塑MLCC需求结构的超级周期中,精选具备技术壁垒和国产替代能力的优质标的,警惕消费级产品价格持续回落和短期概念炒作风险。
以上内容仅为笔者自身观点,绝无不良引导!
投资有风险,入市需谨慎!