ARTICLE · 1123167
十八线小城,一个AI与地产K型两端的中间地带
—— 换挡的加速度,与十四亿人的饭碗。
先看三个几乎同时发生的画面。
一边是AI在飞,一边是地产在爬。而中间那座小城,既不飞,也没爬。
K的上半支,是以AI为代表的新兴产业,向上,但斜率在放缓;K的下半支,是以地产为代表的存量部门,向下,但正在触底。
而上半支与下半支之间那道张开的裂缝里,装的是一件比GDP更重要的事:
今天这篇文章,我们就把这个K,从两端拆开,再钻进中间地带看清楚。因为它不只关乎宏观,它关乎你我的工作、房子,和未来几年钱该往哪里放。
一、先看清这个K:经济不是"不行了",是在"换挡"
2026年上半年,中国GDP同比增长4.7%。这个数字不算亮眼,但也谈不上失速。
真正值得琢磨的,是总量平稳底下的"温差"。
在8月底的中国首席经济学家论坛上,殷剑峰给出了一个精准的描述:当前经济与产业结构,正呈现显著的"K型"分化。
向上的一端:排名前20的高景气行业——有色金属、电子产业链、家用电器、电力设备。它们由产业升级与全球化出海驱动。 向下的一端:排名后20的行业——房地产链及相关传统制造业。它们面临内需收缩或周期底部压力。
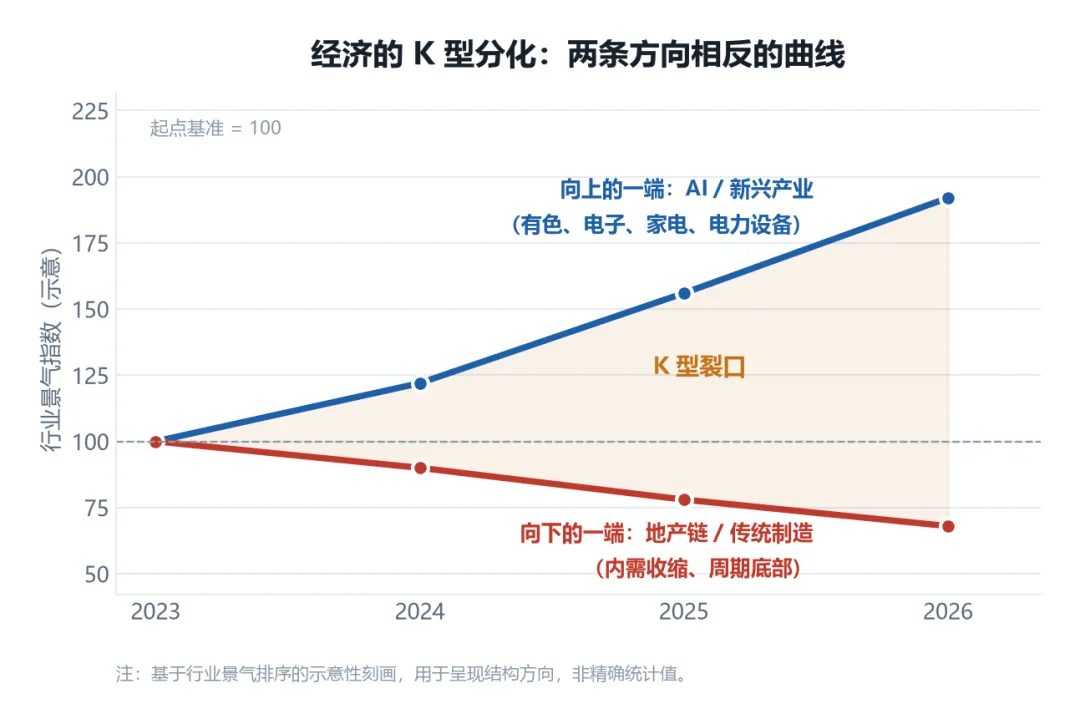
用四个维度概括这种结构性温差:供给端"供强需弱"、需求端"外强内弱"、企业端"新强旧弱"、金融端"企强民弱"。
但这里有个容易被误读的地方。
K型分化,不等于经济危机。
从康波周期到熊彼特的"创造性破坏",每一轮通用技术革命——蒸汽机、电气化、互联网——在商业化初期,都必然催生资本向新兴赛道的集中涌入,同时挤压传统产业的增长空间。回看1997到2000年的美国:信息科技产业对GDP的贡献快速攀升,通信设备与软件投资增速一度超过20%,英特尔、思科、微软的市值飙升;而传统制造业的投资增速,持续下行。
代价是什么?
是就业。
这就引出了这个K的两端。
二、AI这一端:斜率正在放缓的"第二幕"
先看向上那一端。
如果说这一轮AI行情有一个"心脏",那它不在模型公司,而在美国几家云巨头的资本开支表里。
2026年,亚马逊、谷歌、微软、Meta四家的数据中心资本开支,预计约9170亿美元——比2025年的4660亿翻了一倍。而到2027年,这个数字将继续攀升到约1.47万亿美元。
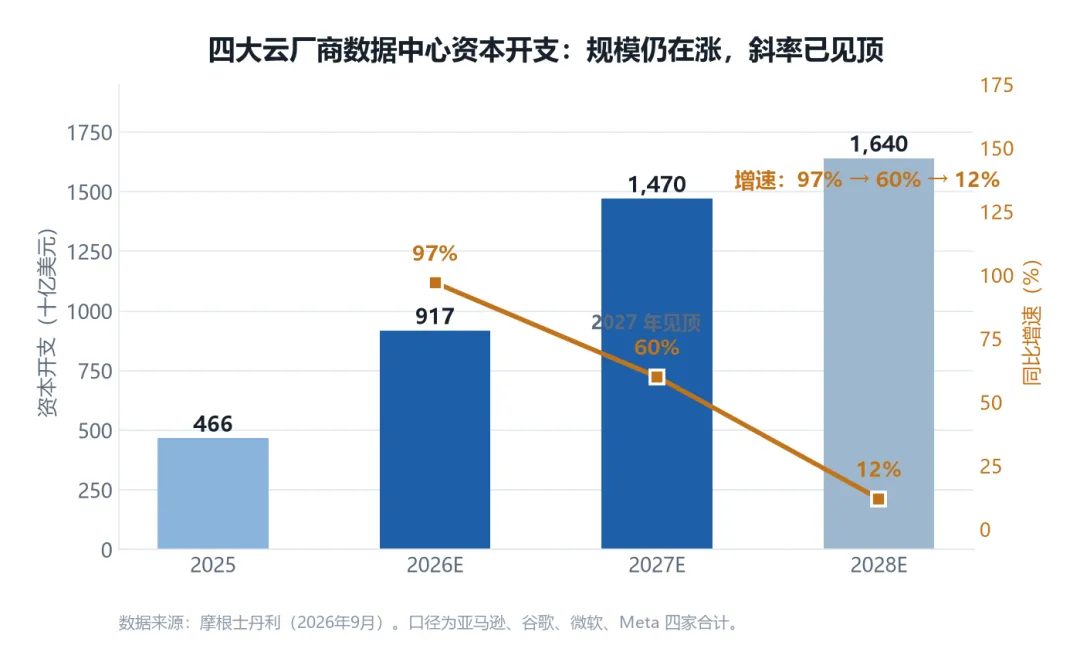
看那条线:从2026年的约97%,降到2027年的约60%,再骤降到2028年的约12%。
摩根士丹利的结论是:这轮AI基建热潮,将在2027年迎来"峰值年";此后进入"消化阶段",资金将从半导体、硬件,轮动到软件和应用层。高盛的测算方向一致——资本开支增速从今年的接近100%,放缓到2027年的54%,2028年的12%。
再看渗透率。
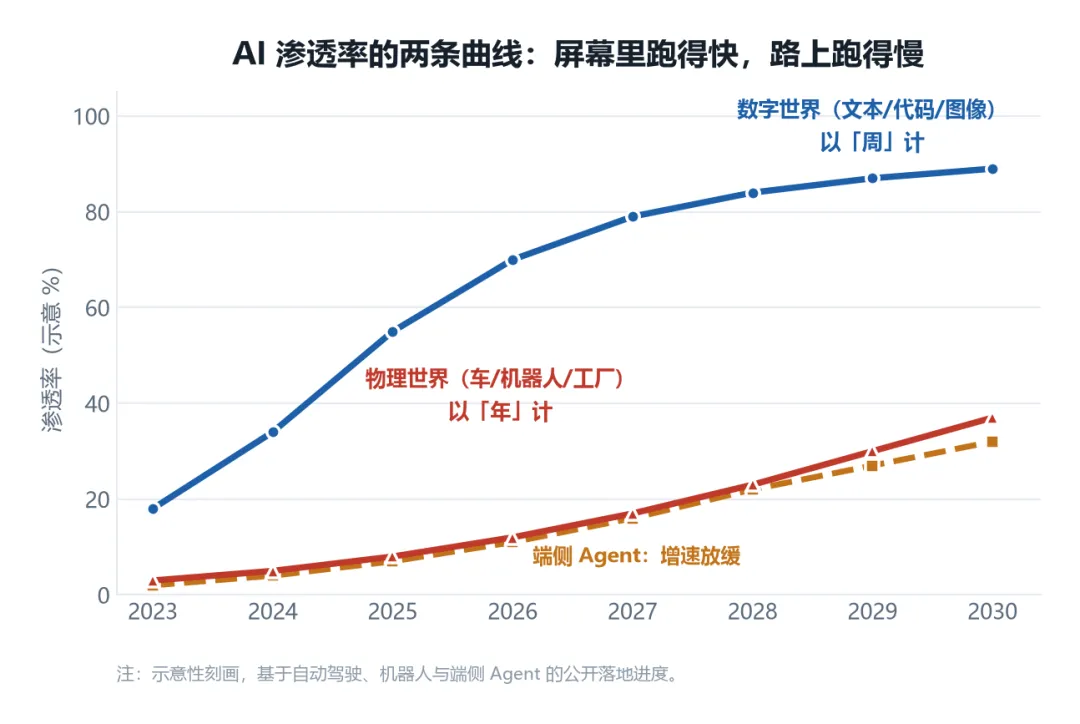
AI在"数字世界"的渗透,是真的快。文本、代码、图片、语音——它们在线上,复制成本接近零,试错成本接近零,出了问题可以回滚。所以一个新模型发布,几周就能触达几亿人。这是"以周计"的速度。
但AI要进"物理世界"——车、机器人、工厂、医院、电网——游戏规则完全变了。那里有物理约束、有法律责任、有已经站好位的利益方。每一次渗透,都不只是技术问题,而是一场博弈:安全谁负责?出了事赔多少?原来的司机、工会、保险公司怎么办?
而市场给它的估值,是按"指针会继续上扬"来定价的。
三、AI的两副面孔:它为什么既是"需求",又是"通缩"
这一节,是全文最需要慢下来读的地方。因为它决定了政策的方向。
市场习惯把AI当成一个"增长故事"。但从宏观的视角看,AI其实有两副面孔,而这两副面孔,指向的是完全不同的政策处方。
第一副面孔:AI是"需求"——它以资本开支的形式出现。
云厂商一年砸下近万亿美元建数据中心,这些钱流向了芯片、电力、铜、光模块、土地和施工。它是一笔实实在在的投资需求,短期内会拉动上游的价格。
PPI就是证据:8月中国工业生产者出厂价格同比上涨3.8%,其中"算力需求快速增长"直接推高了移动电话、平板电脑、数据存储设备的价格。
但这笔需求,有两个致命的特征。
第二副面孔:AI是"供给"——它以效率提升的形式出现。
追大模型token价格的指数显示,每百万token的价格从6月到现在已经腰斩,跌破1美元。国产模型完成了"参数减肥、跑分增肌":30B总参、3B激活,就能跑出旗舰性能。
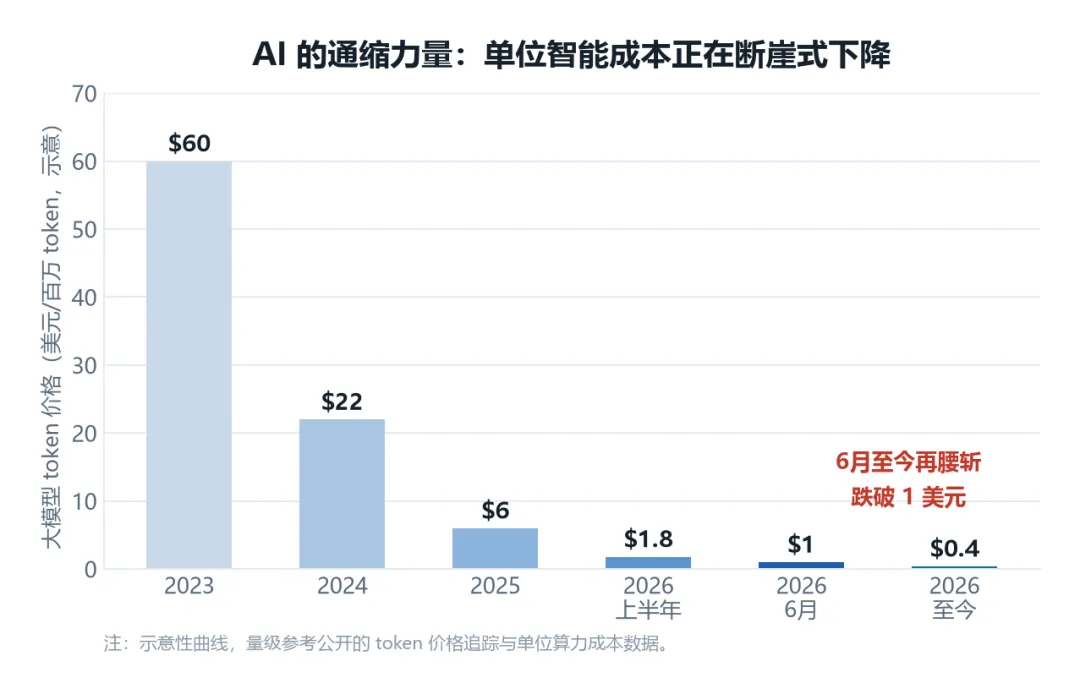
现在,把两副面孔并排放在一起看,政策的困境就出来了。
维度 | 面孔一:需求型AI(资本开支) | 面孔二:供给型AI(效率提升) |
载体 | 数据中心、芯片、电力 | 模型、Agent、自动化流程 |
短期效应 | 拉动上游价格(铜、电、存储) | 压低单位成本、压制服务价格 |
长期效应 | 产能过剩 → 通缩 | 供给外移 → 通缩 |
政策处方 | 维持货币宽松,托底总需求 | 生产率上升、自然利率上升,理论上应"适度收紧" |
副作用 | 宽松资金被AI资产虹吸,侵蚀其他产业 | 劳动被替代,失业率上升 |
看出问题了吗?
两副面孔,终点都是通缩;但一副要"放水",一副要"收水"——而两副,都解决不了就业。
如果你相信AI主要是资本开支(需求),那么短期看起来热闹,但终局是产能过剩与通缩,货币政策应当维持宽松;可问题是,宽松出来的钱,会流向回报率最高的地方——大摩测算,AI"自有基建+模型层"的资本回报率高达46%——于是资金被AI虹吸,地产、消费、传统制造这些真正需要钱的部门,反而被"抽干"。
如果你相信AI主要是效率提升(供给),那么潜在增长率上升、自然利率上升,货币政策理应"适度收紧",以防止在生产率上行期吹大资产泡沫;但它同时会替代大量劳动,把失业率推上去——这时候收紧货币,无异于雪上加霜。
四、被挤掉的那一层:K型真正的代价,是就业
现在,我们来看就业。
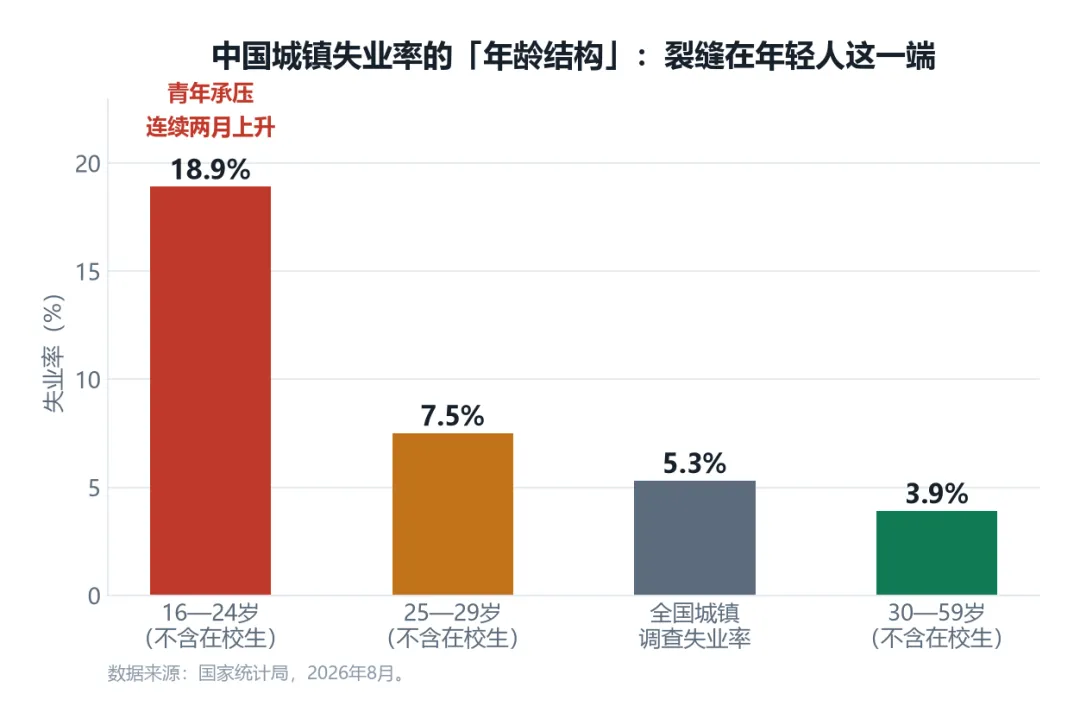
• 25—29岁:7.5%;
• 30—59岁:3.9%,与上月、上年同期持平。
青年人承受的,是这轮技术变迁最直接的冲击。
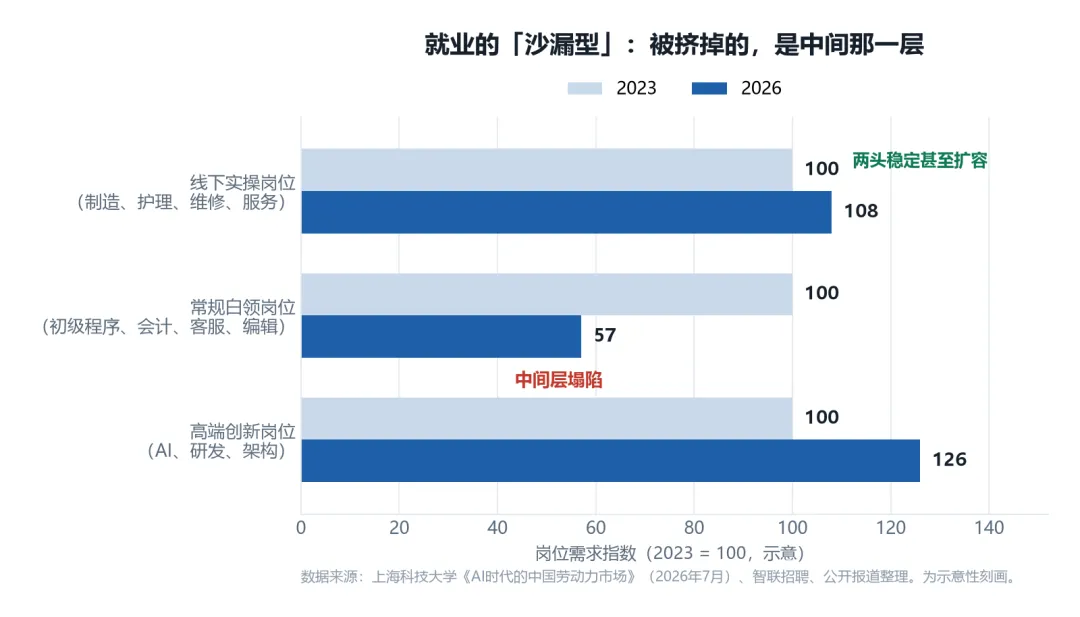
具体到数字,更直观:初级编程岗位需求下降52%;而AI相关的新发岗位量,同比增长超过10倍。智联招聘的数据显示,2026年一季度要求掌握AI工具的职位数量同比增速超过70%,而编辑、客服等AI高度可替代的职位,招聘量正在收缩。
这不是中国独有的现象。高盛2026年4月的就业分析指出,基于真实工资单数据,AI在过去一年里每月净替代约1.6万个美国岗位。Anthropic Institute的《Economic Scenarios for Transformative AI》报告,在"极端情景"下推演:到2030年,美国白领失业率可能达到17.9%——几乎每五个知识工作者里就有一个人失业。
但这里有一个必须说清楚的边界:
国际劳工组织的估计是,只有约25%的岗位任务可以被完全自动化,绝大多数工作将以"人机协同"的形态存在。高盛列出的最高风险岗位——程序员、会计审计、法律行政助理、客服代表、校对编辑、信贷分析师——几乎全是白领的标准化环节;而最低风险的,是空管、放射科医生、药剂师、摄影师这类需要极高专业判断、物理现场操作或深度人际信任的岗位。
2022到2025年间,要求至少5年工作经验的科技职位占比,从37%升到42%。企业发现,打杂的活AI做得又快又便宜,于是少招新人。年轻人失去了收入,更失去了"在做事中学会担责"的那条成长阶梯。
那么,谁来承接被挤出的这一层?
五、中间地带:一座北方小城的就业账本
前面讲的两端,都发生在聚光灯下。
有一个数字很少被提起:全国约有1472个县城,承载着1.6亿人口,占全国城镇人口的近三成。而在已公布数据的2700多个县区中,十年间常住人口减少的接近1500个,其中绝大部分是县和县级市。
要看清这件事,最好的办法不是看平均数,而是把它拆开。我们选了一座北方小城,做一次解剖。它是一座十八线的县级市,人口不到百万,本文不点名。
它是全国农产品出口的一个关键节点:出口的几种蔬菜(姜、葱、圆葱)占全国同类出口的八成以上,年蔬菜出口量做到94万吨、销往97个国家和地区,农产品出口连续十六年位居所在省份县域首位。工业上,它长出了食品加工、装备制造、电子信息、节能环保、新材料五大主导产业——一家做智能穿戴精密件的企业营收做到30亿元,一家做工业冷却塔的企业全球市占率约70%。在所属地市的八个县市区里,它的经济增速连续四年排第一,GDP刚刚迈过500亿元台阶。
放在全国县域里,这是一份相当漂亮的成绩单。
但"成绩漂亮的县城"和"生活宽裕的县城",是两件事。
账本的反面是这样的:全国两千多个县,平均每花100块钱,自己只能挣38块,其余靠上级转移支付;有的县一年税收四个多亿,而财政供养人员的工资预算要二十多个亿。产业的税收留在了报表上,就业和收入的改善,却要慢得多。
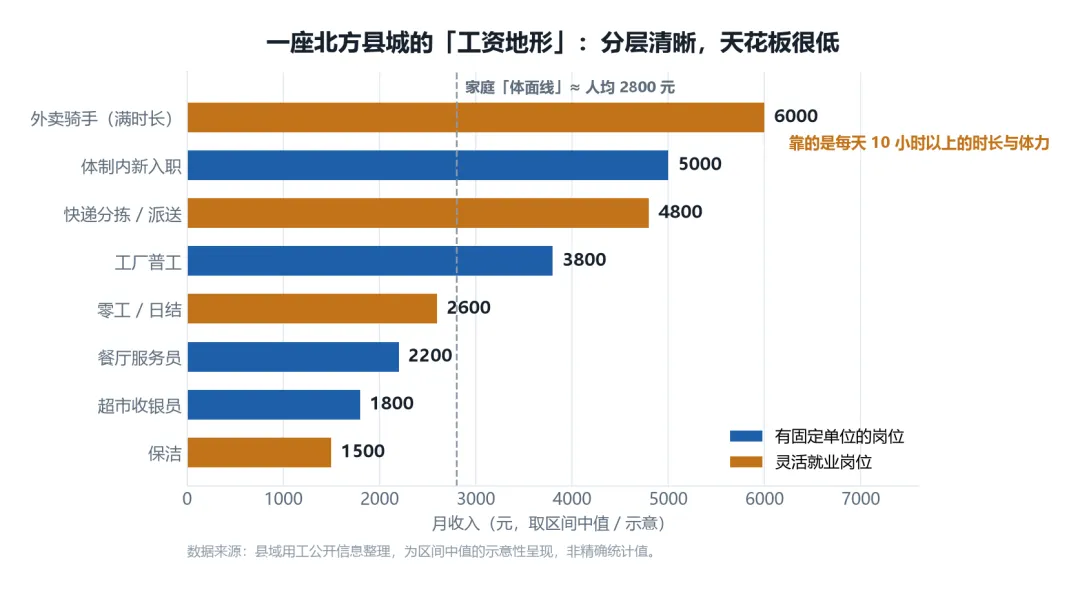
超市收银员一千八,餐厅服务员两千二,保洁一千五;工厂普工三千五到五千,已经算"好工作";快递分拣和外卖骑手能到四千五到六千,靠的是时长和体力。两口子都在上班,一个月加起来五六千,在这座县城里已经算体面。
要理解这道缺口是怎么形成的,看主街上那两家零食店就够了。
维度 | 鸣鸣很忙(零食很忙 / 赵一鸣零食) | 万辰集团(好想来) |
2026 上半年营收 | 449.97 亿元(同比 +60.0%) | 348.36 亿元(同比 +54.26%) |
2026 上半年净利 | 22.40 亿元(同比 +155.4%) | 12.10 亿元(同比 +156.58%) |
门店总数(2026 年 6 月末) | 26405 家 | 23802 家 |
下沉布局 | 约 60% 门店位于县城及乡镇,县域覆盖率约 79% | 覆盖 31 个省份,上半年新增 5814 家 |
会员规模 | —— | 注册会员近 2.5 亿 |
两家门店合计超过 5 万家,其中一家已经把长期开店目标上调到了 5 万—6 万家。在一个整体消费"看起来在降级"的年份里,这是一个反常识的现象。
但对这座县城来说,这条主街讲的还有另一半故事。
那么,这座县城的就业,靠什么撑着?
关于AI,在县城还有一件更具体、也更残酷的事。
与此同时,县城真正抗跌的,是那些线下的、必须要人到场的活:维修、护理、餐饮、物流、农机手。
县城的年轻人,正在用脚投票。县域的人口流动路径,已经从"农村→县城",变成"县城→省会、地级市、都市圈核心"。2020到2024年,县城流向地级市和大城市的人口累计约4500万——走的正是最年轻、最能消费、最该留下来的那一批。
留下的,是老人、孩子,和一批"回不去也留不下"的返乡青年。
六、灵活就业率:就业质量,也在K型分化
• 与之并行的是,2025年全国农民工总量首次突破3亿人(30115万人),其中外出农民工18006万人。
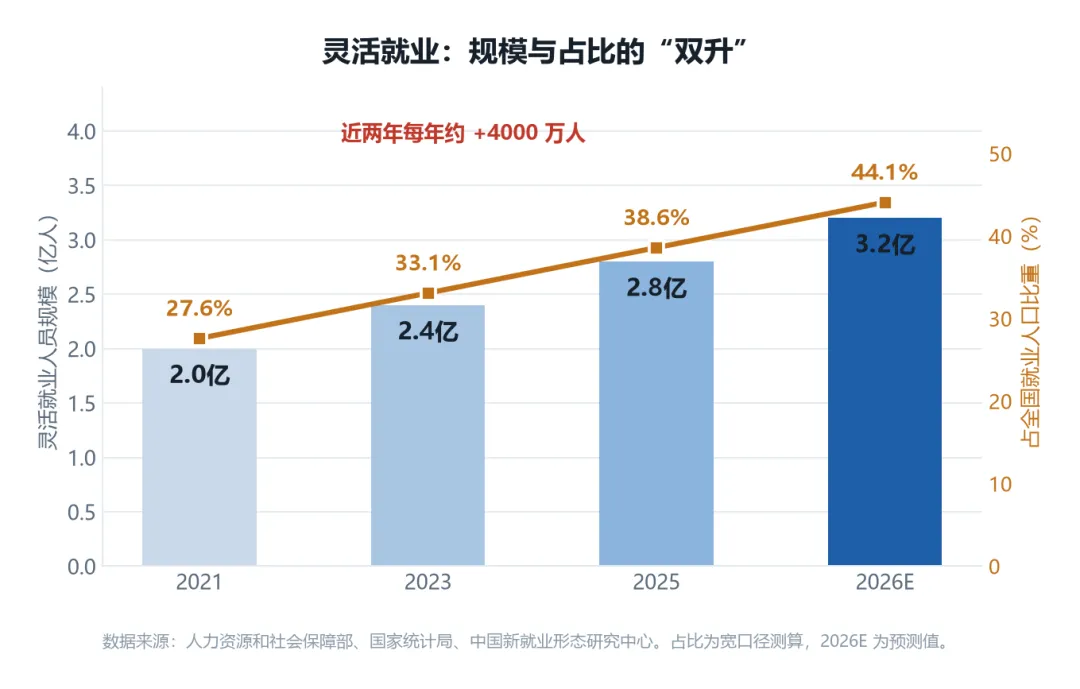
这正是K型在劳动力市场内部的投影:
维度 | 正规就业 | 灵活就业 |
用工形态 | 企业雇佣、劳动合同 | 平台派单、劳务协议、自雇 |
保障水平 | 五险一金、连续缴费 | 参保率低、缴费断断续续 |
收入特征 | 稳定、可预期 | 波动大,"有活才有钱" |
长期通道 | 有职级、有晋升 | 晋升机会仅 54.8% |
趋势 | 收缩 | 膨胀(每年约 +4000 万) |
政策正在补位,力度不小:2026年7月1日起,职业伤害保障试点在全国推开,覆盖出行、即时配送、同城货运三个行业,此前试点累计参保已超2742万人;"一放开、三灵活",让灵活就业者可以在就业地参保、灵活选择缴费基数和缴费周期。
但这里有一个更深层的错配,值得停下来想一想。
外卖骑手、网约车司机、主播、自媒体创作者——他们和平台之间大多不是雇佣关系,没有劳动合同,也就没有"裁员"这个概念,自然谈不上"不裁员少裁员"的稳岗返还。
K型最麻烦的地方正在这里:它不只是收入在分化,而是"谁在被政策接住",也在分化。
这个容器,在县城,叫做地产。
七、地产这一端:稳住房价,就是稳住就业与信心
为什么说"另一端"是地产?
先看体量。截至2025年末,中国居民部门总资产约738.9万亿元,其中房产约占城镇居民家庭总资产的67%—69%。它不是一个行业,它是十四亿人资产负债表上最重的那一块。
AI提供效率,地产容纳就业。
AI替代白领的标准化任务,地产承接被挤出的那部分劳动力。
而在中间地带,这条链就更直接了。
所以在中间地带,"稳住房价"这四个字的分量还要更重一层:对一线城市来说,它是资产价格的止损;对县城来说,它是就业、是消费、是那批返乡青年最后的一点底气。
理解了这一层,我们再来看地产这一端正在发生的两个变化,就不会把它简单读成"房价涨不涨"的问题。
变化一:供给在主动收缩,新房的价格底部在抬高。
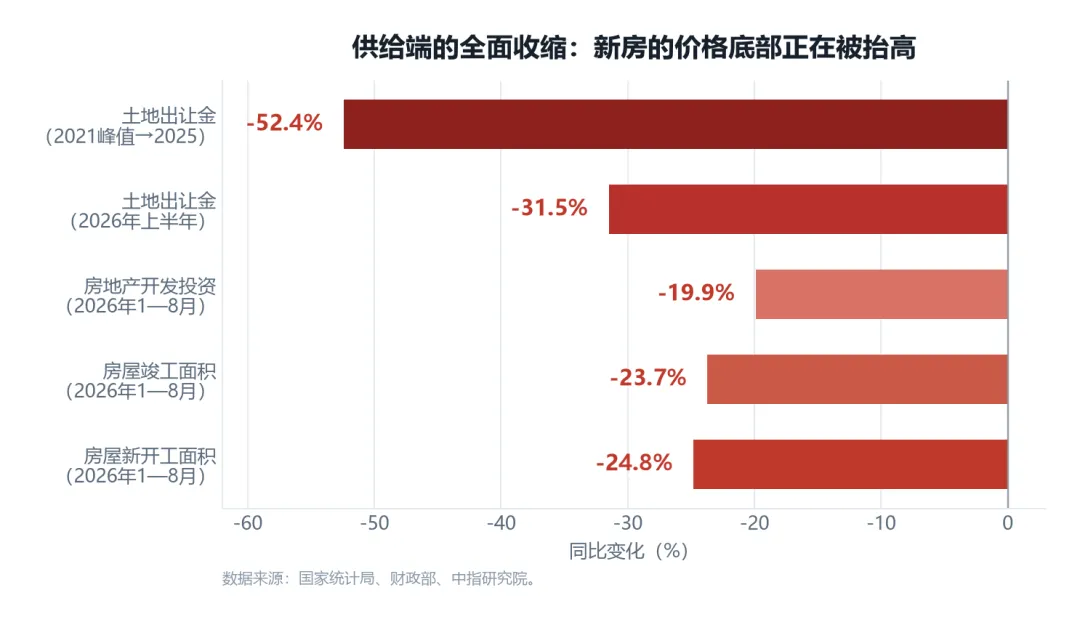
• 竣工面积2.11亿平方米,下降23.7%;
• 房地产开发投资4.80万亿元,下降19.9%;
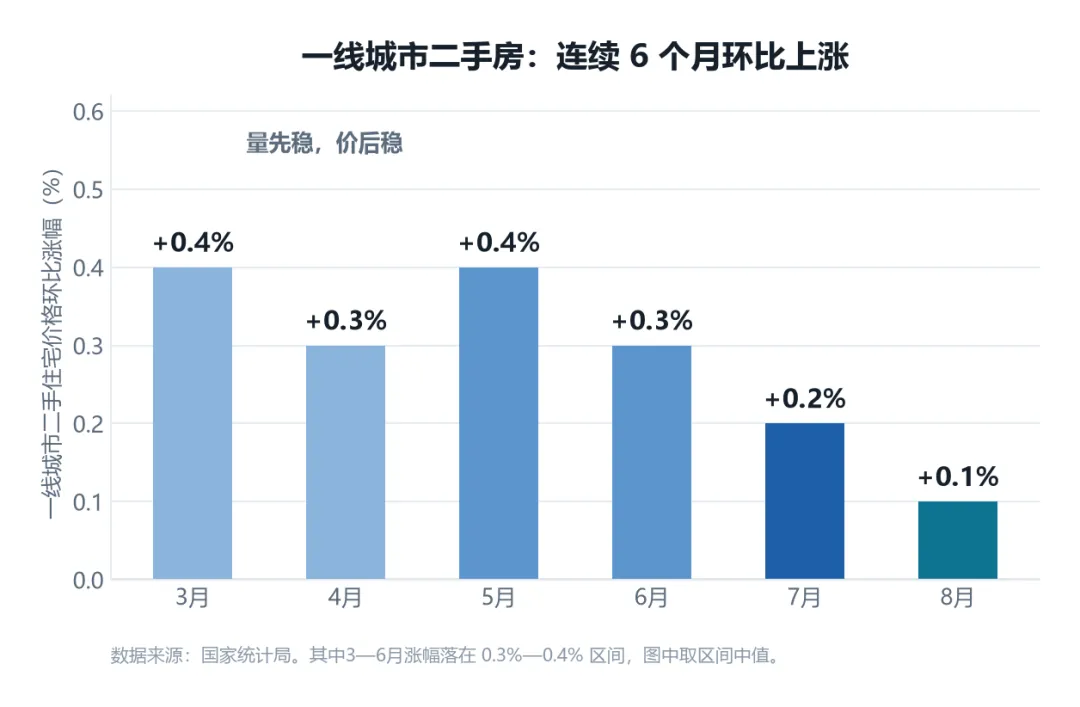
• 上海二手住宅价格在连续33个月环比下跌后,于2026年2月首次转涨;
• 上海3月二手房成交突破3万套,创近五年新高;深圳6月二手住宅网签5093套,同比增长13.1%;
• 8个重点城市的二手房挂牌量约123万套,较2025年6月的历史高点减少28万套,降幅约19%。
国泰海通的研究给了另一个坐标:一线城市核心区的房价收入比,从2021年的28—41倍,降到了2026年的20—28倍;外围区从18—29倍降到了8—13倍。同时,一线城市房产市场已从"降价放量",转向"放量、价格走稳"。
这就是K这一端正在发生的事:从"以价换量"的下跌,切换到"量稳价稳"的筑底。
而对十四亿人的资产负债表来说,这一步,至关重要。
因为房价稳,居民净资产才稳;净资产稳,预期才稳;预期稳,消费才敢放开;消费放开,企业营收才稳;企业营收稳,就业才稳。
所以,"稳住房价"从来不是"救房企"。
它是稳住十四亿人资产负债表的那块压舱石——也是让被AI挤出的那一层,有地方可去。
八、两端之间:一次"既要又要"的政策平衡术
现在,把两端拼起来,政策的全貌就清楚了。
这不是一道"选A还是选B"的题,而是一道"如何同时踩油门和稳底盘"的平衡题。
政策维度 | 面对AI这一端 | 面对地产这一端 |
货币政策 | 适度宽松(通缩+就业压力),但用结构性工具定向,防止资金被AI资产虹吸 | 保持流动性充裕,稳定房贷利率与预期 |
财政政策 | 支持新质生产力,但不"一业独大" | 加大力度,推动"控增量、去库存、稳价格" |
收入分配 | 强化二次分配、公共服务均等化,对冲K型分化 | 稳住就业与收入现金流,修复消费能力 |
就业形态 | 推动"AI+技能"转岗培训,让AI红利流向被替代的一层 | 用零工市场与社区岗位,承接被挤出的劳动力 |
风险对冲 | 让AI红利流到应用层、场景层、被替代的那一层 | 用保障房、城市更新托住尾部风险 |
这个框架,其实已经出现在政策的措辞里。
2026年,货币政策定调"适度宽松"。8月,1年期LPR为3.0%、5年期以上为3.5%,已连续15个月保持不变;而多家机构预计,随着逆周期调节力度加大,年内降准降息仍有可能,窗口或在三季度末至四季度初。为什么迟迟不动?因为上半年GDP增长4.7%,处于目标区间,政策处于"效果观察期";也因为输入性通胀(油价、大宗)暂不构成降息的好条件。
翻译成投资语言,K型两端的机会,也就有了各自的坐标:
九、结尾:K的两端,最终要合拢成一条线
回到开头那三个画面:AI在飞,地产在爬,而中间那座小城,既不飞,也没爬。
很多人把前两者看成对立的两件事——一个是未来,一个是过去;一个要放手去追,一个该顺其自然。
但读完这个K,你会发现问题恰恰相反。
AI越强,越需要地产稳。
因为AI带来的是通缩(更便宜的智能)和替代(更少的岗位),它天然是"分化"的力量;而一个社会要消化这种分化,就必须有一个足够大、足够长的产业,去承接被挤出的劳动、去托住居民的资产负债表、去稳住对未来的信心。
这个产业,目前只有地产能当。
而中间地带,是这场平衡术里最不能失手的地方。因为两端的人加起来不过几亿,中间地带的十几亿人,才是"经济换挡"真正的承重墙。他们的饭碗,一半系在AI放缓的那条曲线上,一半系在地产筑底的那条曲线上——所以这两端不能只算收益账,还得算就业账。
换挡太快,会有人被甩出去;换挡太慢,车会熄火。这是2026年中国经济最纠结、也最关键的一仗。
对我们普通人来说,与其去猜"AI会不会成功"或者"房价哪一年见底",不如盯住四个最灵敏的信号:
风险提示:本文基于公开宏观数据与机构研究展开分析,为研究观点分享,不构成任何投资建议。人工智能产业发展、房地产市场与资本市场均存在高度不确定性,价格与政策走向受多重因素影响,请独立判断、审慎决策。
延伸阅读|《坐井观世界》往期文章
这篇文章不是一个孤立的判断。下面五篇,是它的"上下文"——按时间由近及远排列,建议连着读: