ARTICLE · 1225460
财务分析:同比增长、环比下降,到底说明了什么?很多财务人都分析错了
在财务分析中,同比增长和环比是最常用的指标,但也最容易被误读。
当企业收入同比增长、环比却下降时,究竟意味着经营向好,还是增长正在放缓?如果只描述增长率的变化,却没有分析背后的原因,财务分析就很难真正支持经营决策。
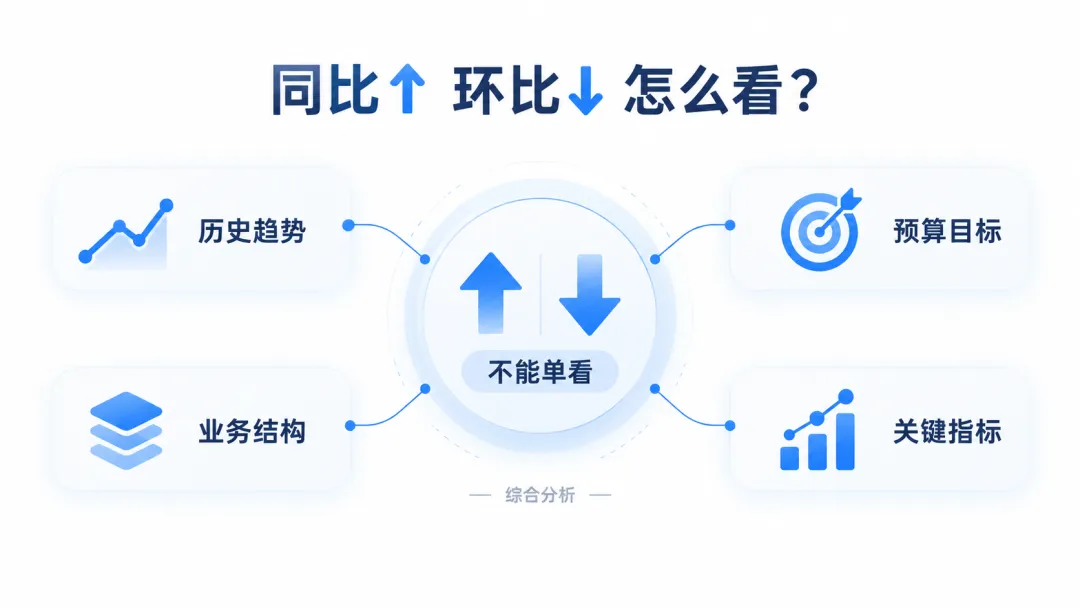
同比和环比反映的是不同时间维度上的变化,不能单独用来判断经营好坏。 要看懂数据,需要结合历史趋势、预算目标、业务结构和关键指标进行综合分析。
一、同比增长、环比下降,分别说明什么?
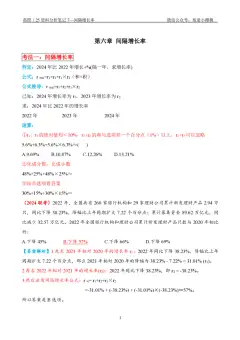
同比是将本期数据与上年同期比较,主要用于观察跨年度的变化;环比是将本期数据与上一期比较,主要用于观察近期变化趋势。
计算公式:
• 同比增长率 =(本期数-上年同期数)÷ 上年同期数 × 100%
• 环比增长率 =(本期数-上期数)÷ 上期数 × 100%
当指标同比增长、环比下降时,只能说明它较去年同期有所改善,但较上一期出现回落,不能直接判断经营是在改善还是恶化。
原因可能包括季节性波动、上年同期基数较低、业务结构变化,也可能是需求减弱、成本上升等经营问题。
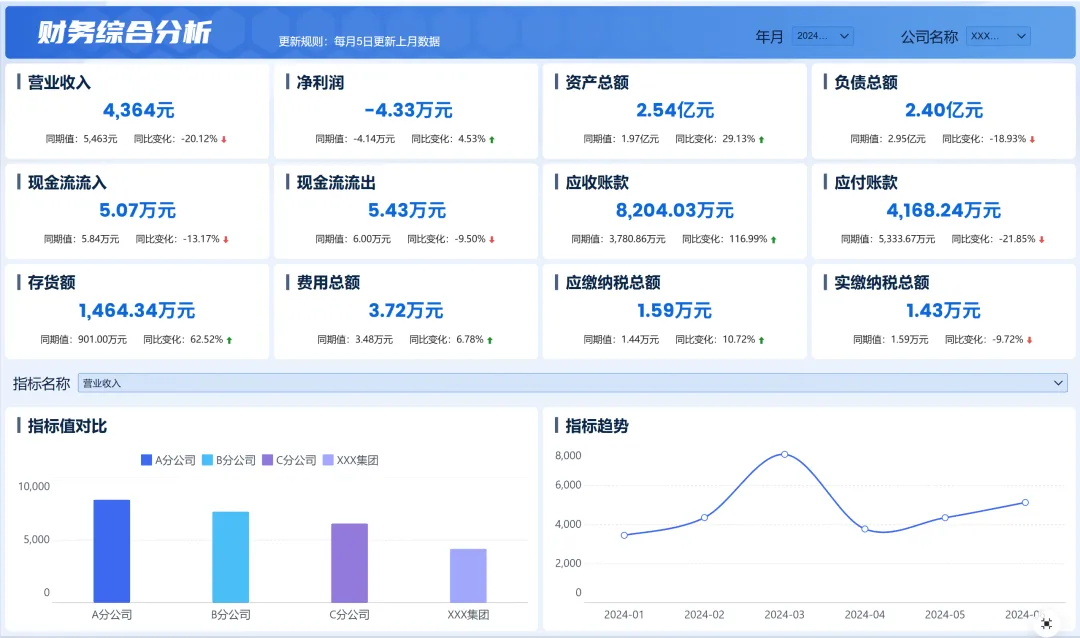
数字只能反映变化,不能直接解释原因。
二、为什么不能只看同比和环比?
1. 季节性因素
部分行业存在明显的季节性特征。如果上一期处于业务旺季,本期环比下降可能属于正常波动。需要结合历史同期数据,判断变化是否符合业务规律。
2. 基数因素
如果上年同期的收入或利润较低,本期即使只是温和增长,也可能呈现较高的同比增幅。因此,不能只看增长率,还要关注实际规模和长期趋势。
3. 经营质量变化
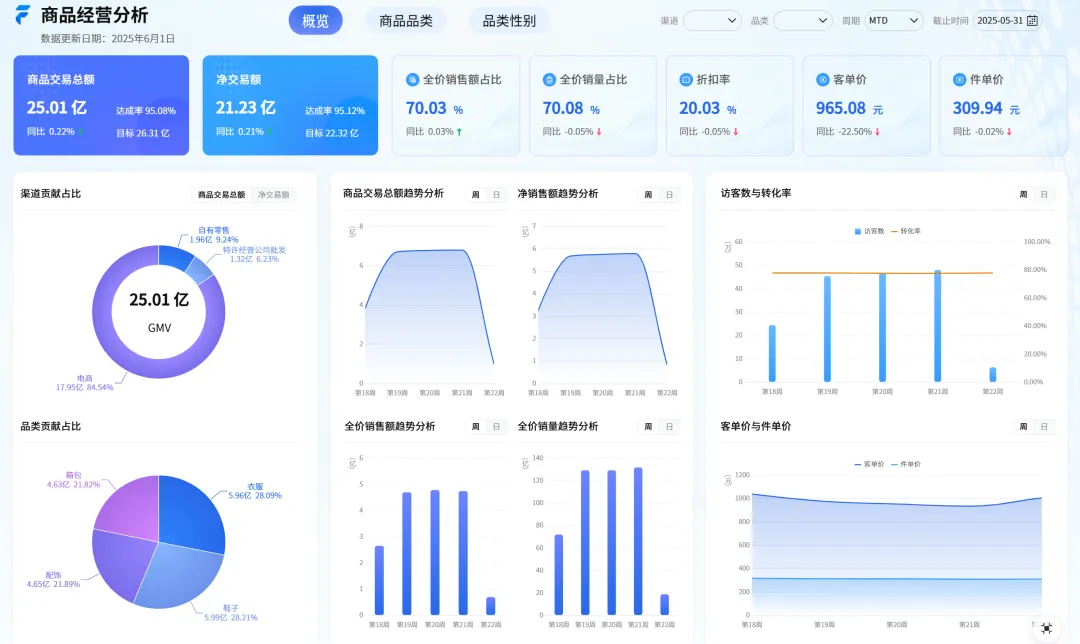
收入增长不代表利润一定增长。如果新增收入主要来自低毛利产品,企业可能出现收入上升、利润率下降的情况。因此,还需要结合成本、利润和现金流判断增长质量。
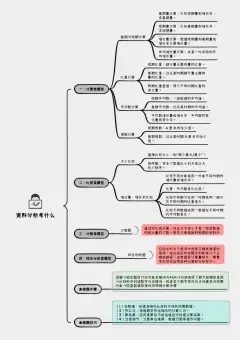
三、同比增长、环比下降,应该从哪5个维度分析?
看历史趋势,判断变化是否持续
将本期数据放到近12个月或更长的周期中,观察指标是否持续增长、增速是否放缓,以及本期回落是否偏离历史规律。单月波动不能直接代表长期趋势。
看预算完成情况,判断是否达到目标
同比和环比反映历史变化,预算则反映经营目标。如果收入同比增长15%,但预算完成率只有85%,说明企业虽然好于去年同期,却仍未达到计划目标。此时需要进一步分析预算差异及其原因。
看业务结构,定位变化发生在哪里
将收入和利润按照产品、区域、客户、渠道等维度拆解,判断哪些业务贡献了增长,哪些业务出现回落。总体指标向好,并不代表所有业务都在改善。
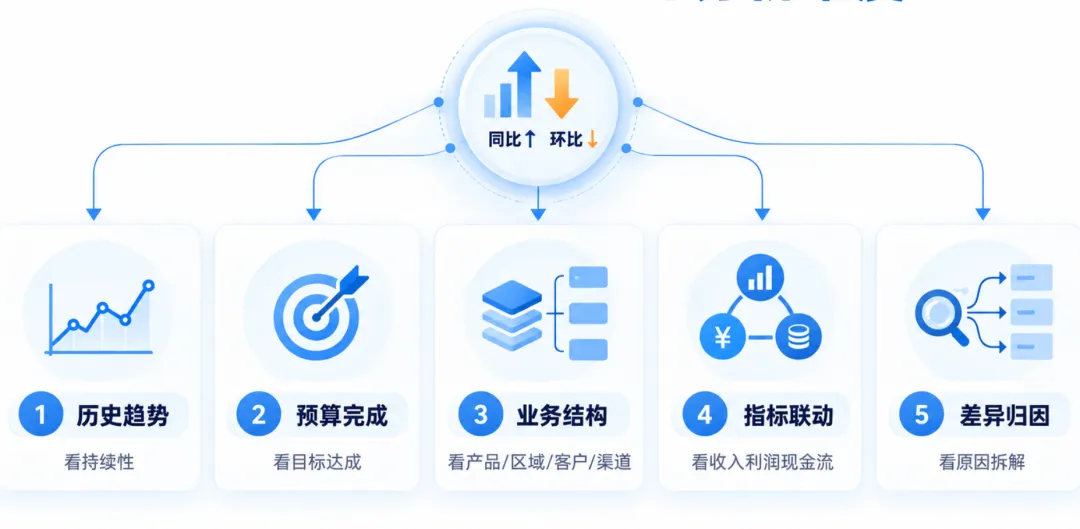
看指标联动,判断经营质量
收入增长时,要关注毛利率和净利润率是否同步改善;利润增长时,要检查经营活动现金流是否匹配;费用下降时,则要判断是否真正提升了管理效率。通过多个指标交叉验证,才能避免误判。
做差异归因,找到变化原因
发现异常后,还需要进一步拆解影响因素。例如,利润下降可能来自收入减少、产品结构变化、原材料涨价或期间费用增加。明确各因素的影响程度,才能确定后续改进方向。
差异归因的核心,是将数字变化转化为具体的业务原因,而不是停留在描述结果的层面。
四、同比环比分析,容易忽略的3个问题
• 统计口径不一致: 比较前应确认统计周期、数据范围和计算规则一致。
• 只看增长率,不看绝对值: 高增长率不一定意味着影响重大,还应关注实际金额和业务贡献。
• 发现异常,却没有后续跟踪: 分析结果应落实到具体原因、责任环节和改进措施,并持续观察改善效果。
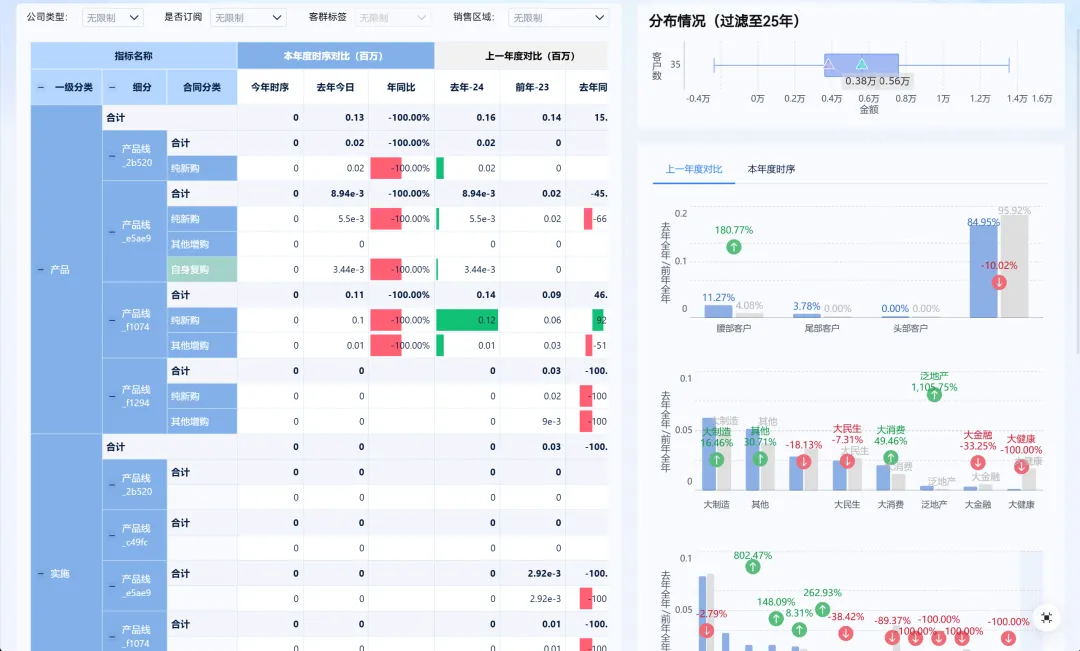
五、真正有价值的财务分析,应该回答什么?
同比和环比是财务分析的起点,而不是终点。
面对同比增长、环比下降的情况,财务人员需要回答三个问题:变化是否正常?变化由什么因素导致?接下来应该采取什么措施?
历史趋势和预算分析用于判断变化是否合理,结构分析和差异归因用于定位原因,后续跟踪则用于检验改进效果。
归根结底,同比和环比告诉我们数字发生了什么变化,而财务分析真正要做的,是解释变化为什么发生,以及企业应该如何应对。