ARTICLE · 1226880
易观分析|2026中国AI健康管理应用发展报告(附免费下载)
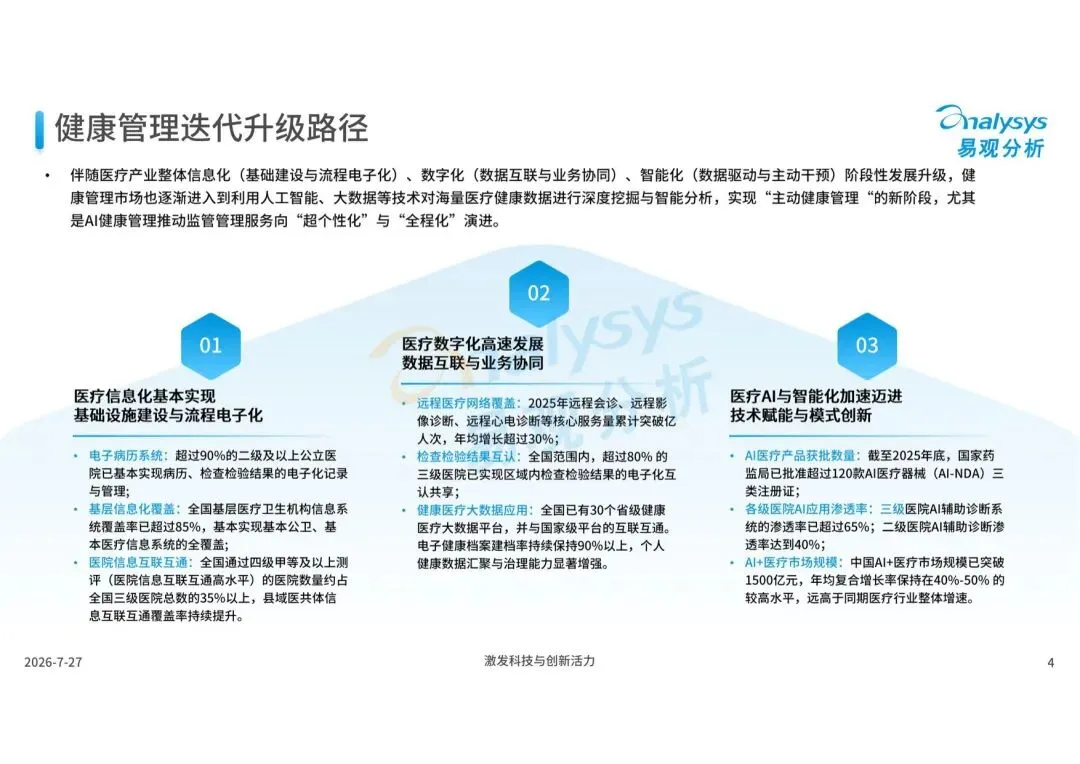
医疗行业经历信息化、数字化,正式迈入智能化阶段。大模型、多模态感知、AI Agent 智能体技术快速成熟,推动健康管理模式发生根本性转变:从过去生病之后被动治疗,转向事前预测、主动干预的主动健康管理。
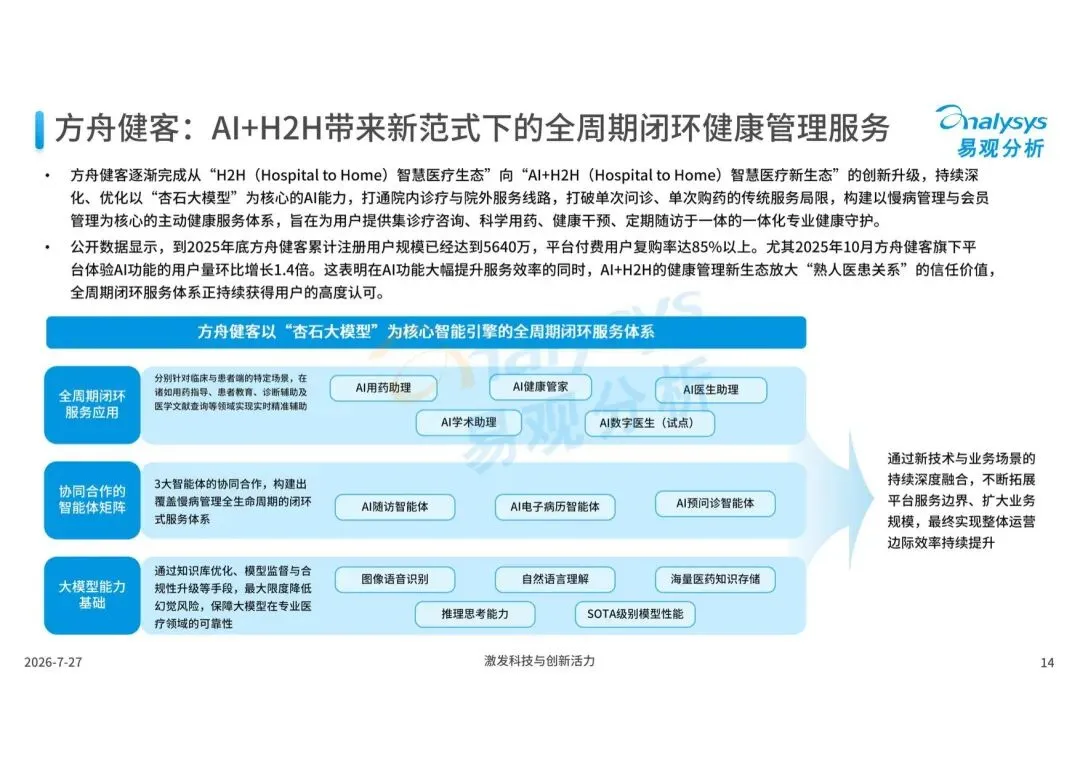
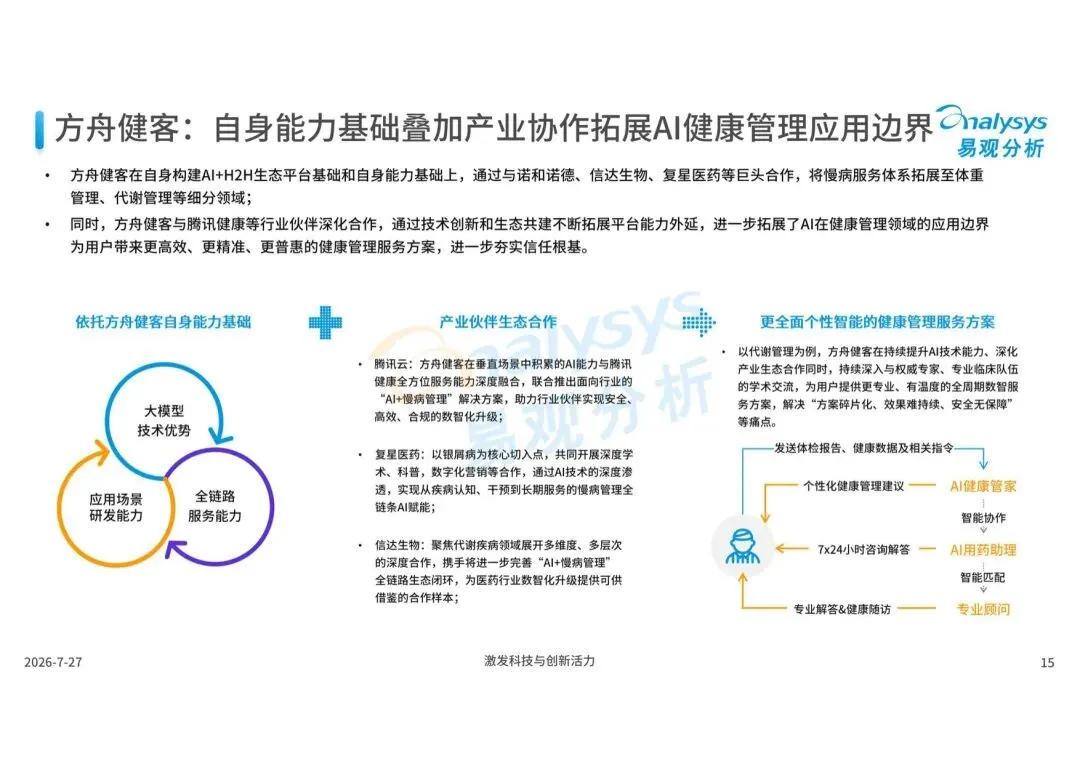
易观分析《👇 点击免费获得完整报告》。报告梳理医疗产业三阶段演进;解析 Agent、多模态、端云协同等关键技术变革;从政策、用户需求、资本三个维度拆解行业驱动因素;披露市场规模与院内院外多元付费模式;拆解慢病管理、AI 养老、体重、睡眠、心理等重点细分赛道;梳理完整产业链,深度解析方舟健客、迪安诊断、三诺生物、美年健康代表性厂商实践;预判技术、政策、市场三大中长期产业趋势。
报告核心内容介绍
▪产业演进:医疗依次走过信息化(基础电子化)、数字化(数据互联互通)、智能化(AI 主动干预)三大阶段。AI 医疗器械获批数量持续增长,三级医院 AI 辅助诊断渗透率超 65%,为 AI 健康管理打下坚实底座。
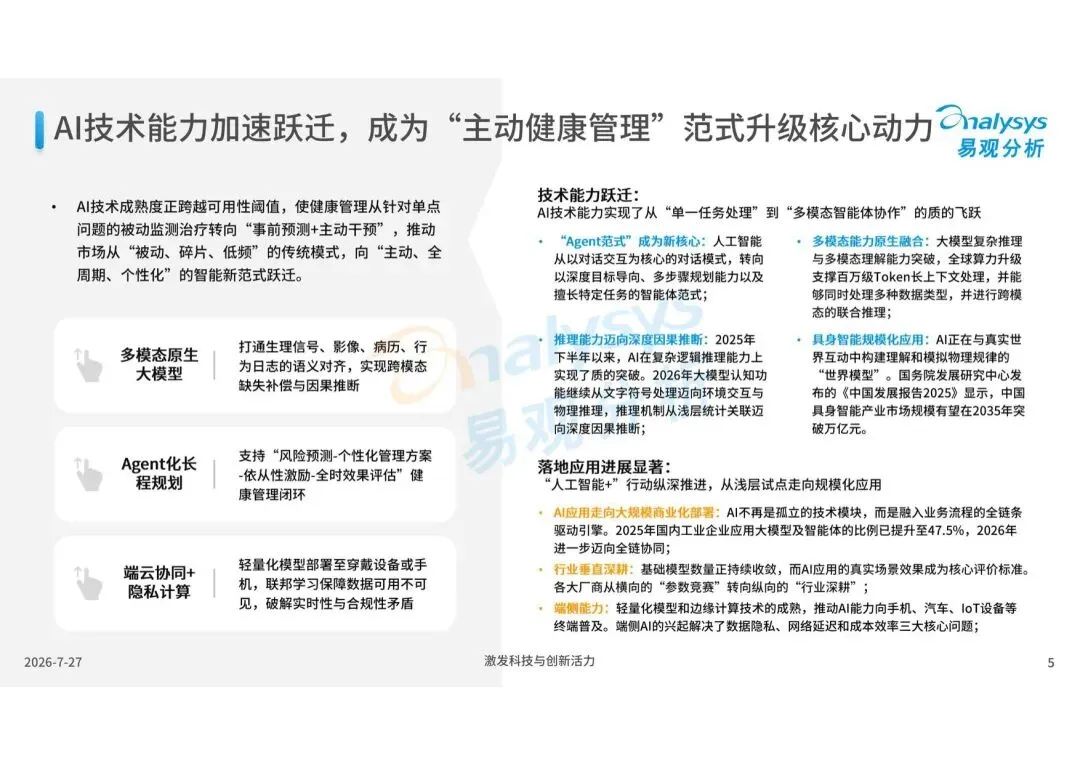
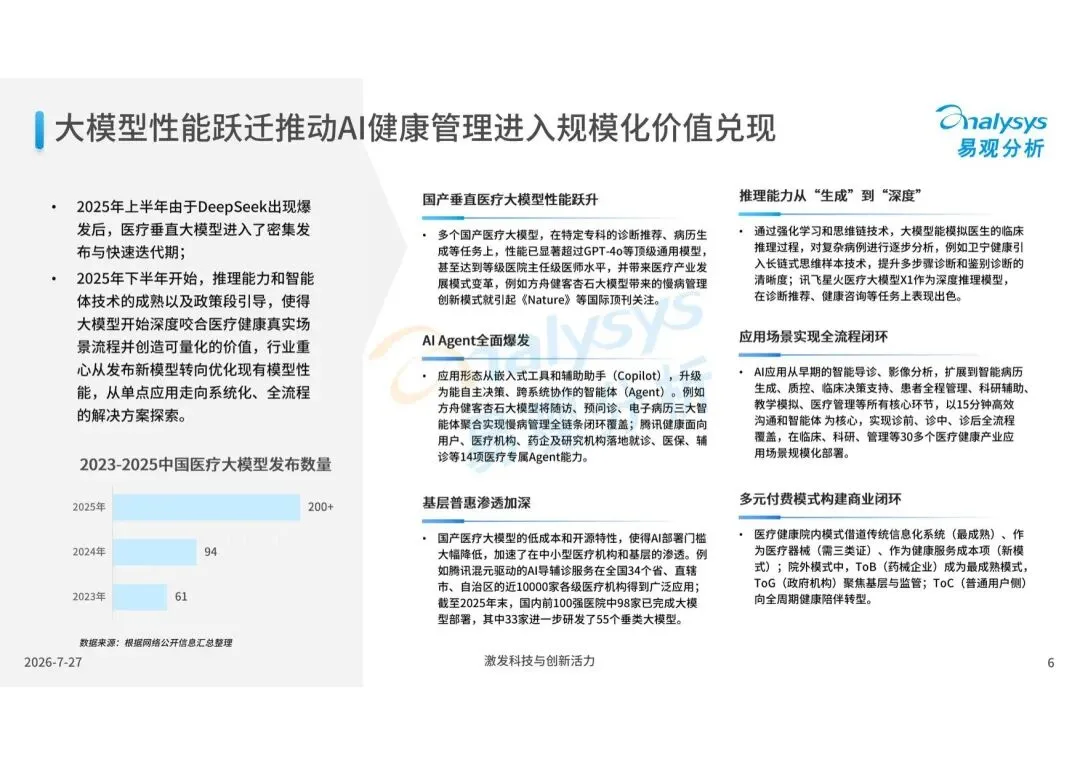
▪技术范式变革:Agent 智能体成为新核心,不再只是简单对话问答,具备目标规划、多步骤执行能力;多模态原生融合打通病历、影像、生理信号;端云协同 + 隐私计算,解决隐私保护与实时性矛盾;行业竞争从大模型参数竞赛,转向真实业务场景落地效果比拼。
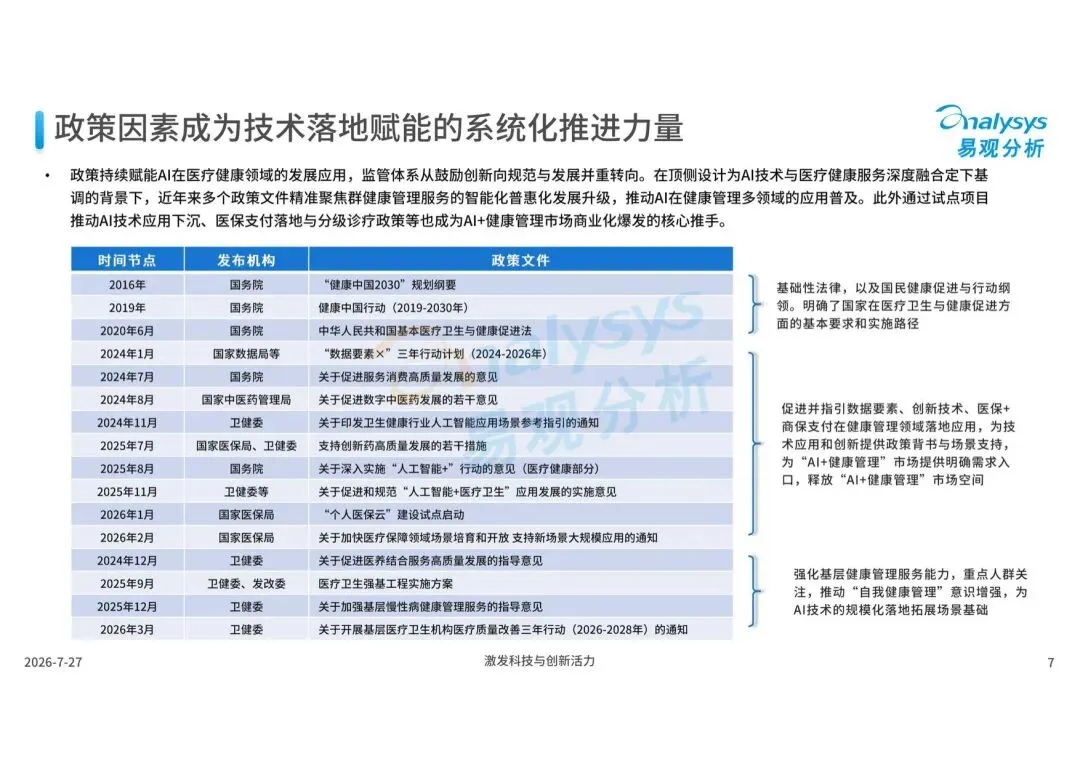
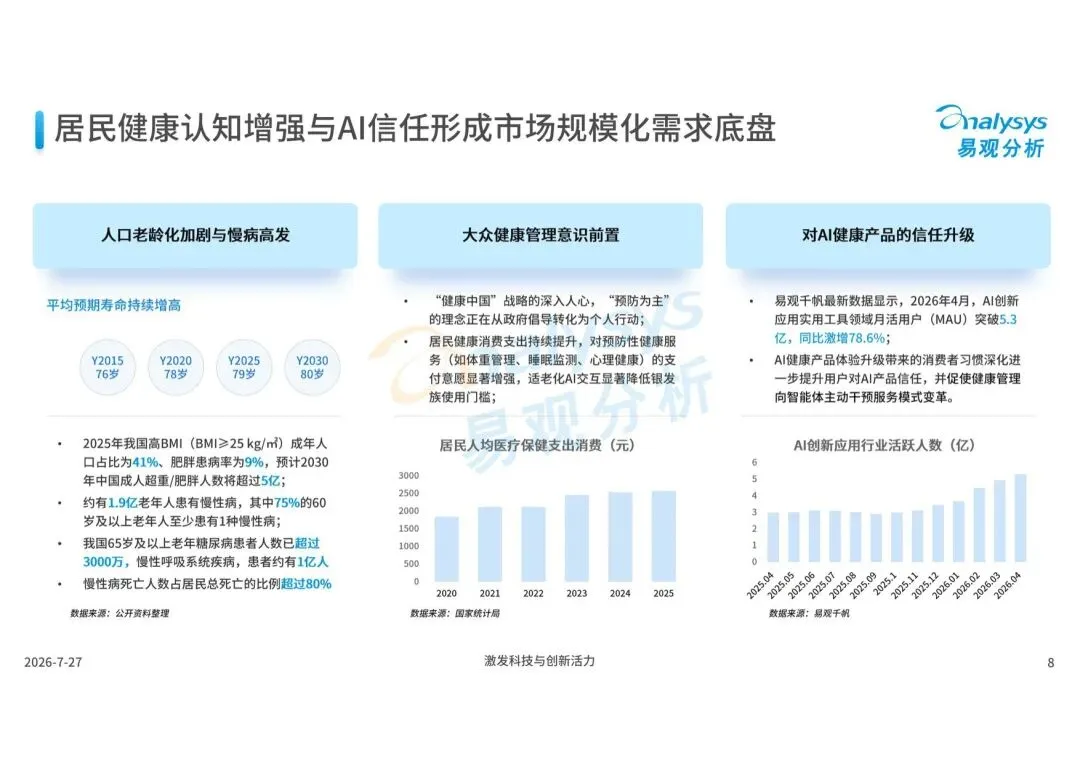
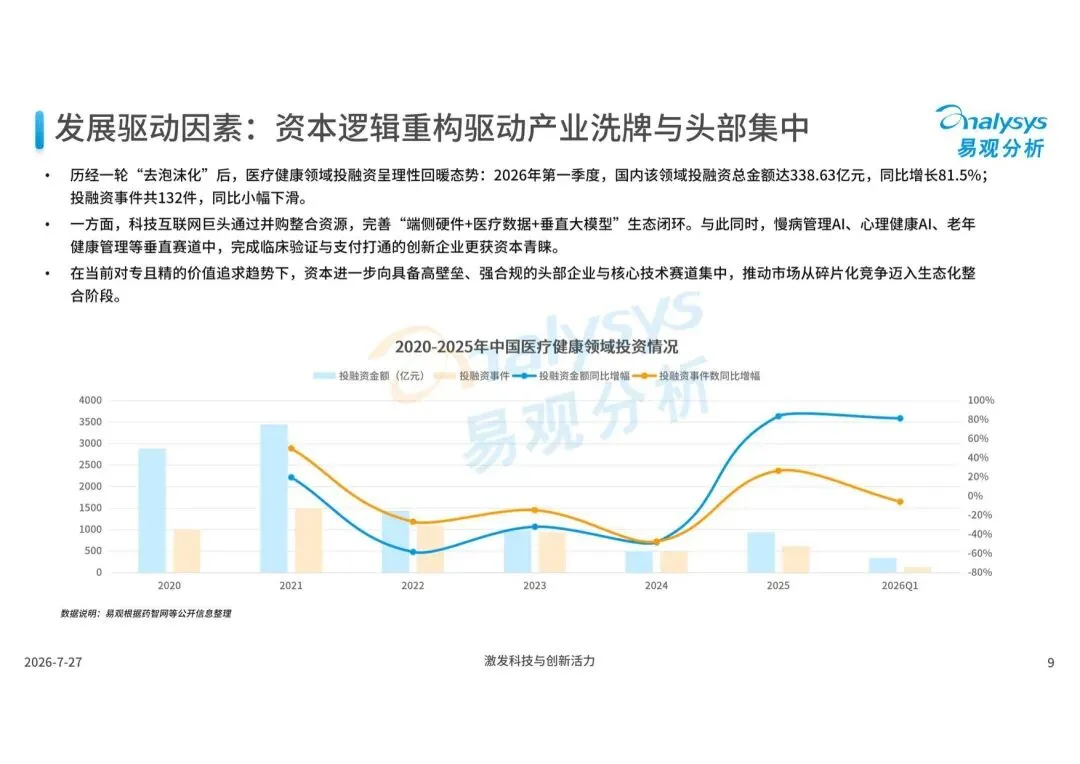
▪多维驱动力量:政策端 “健康中国”、人工智能 + 行动、医保试点持续释放红利;需求端老龄化、慢病高发,居民健康消费意愿上涨;资本经过泡沫出清,向具备临床验证、合规壁垒的头部企业集中。
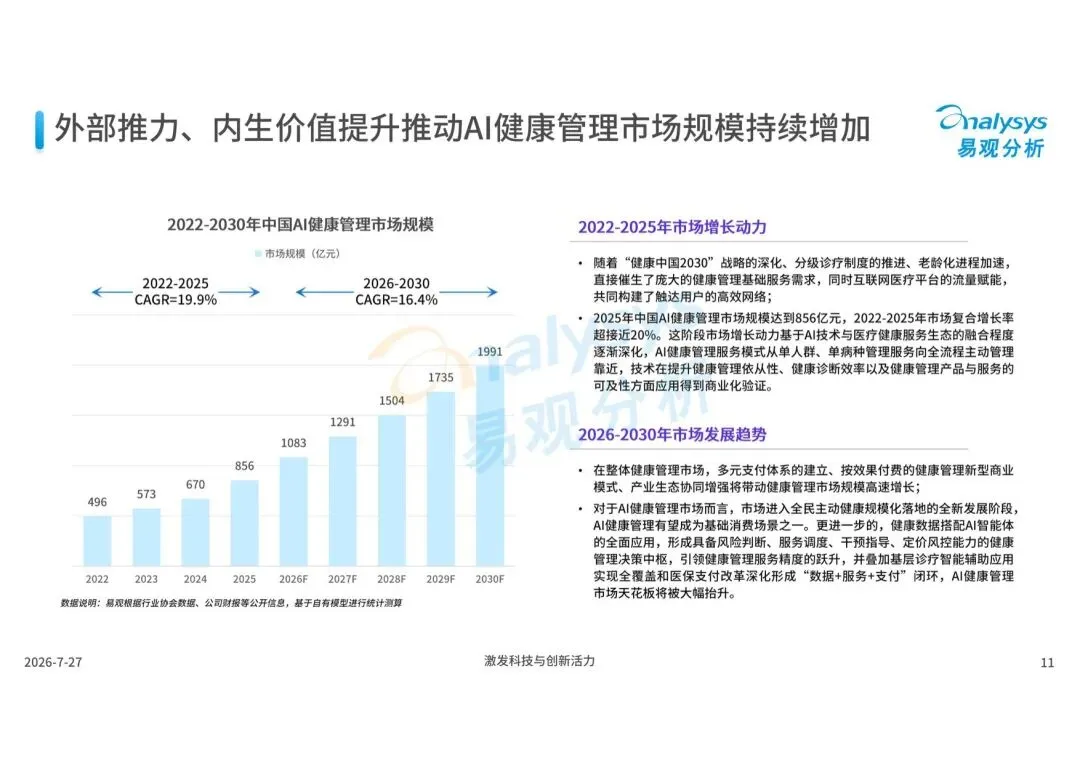
▪市场规模与商业模式:2025 年 AI 健康管理市场规模 856 亿元,预计 2030 年达到 1991 亿元。院内以采购项目为主;院外 ToB 模式最为成熟,ToG 聚焦基层公卫,ToC 逐步向全周期陪伴服务转型,医保与按效果付费模式有望进一步打开行业天花板。
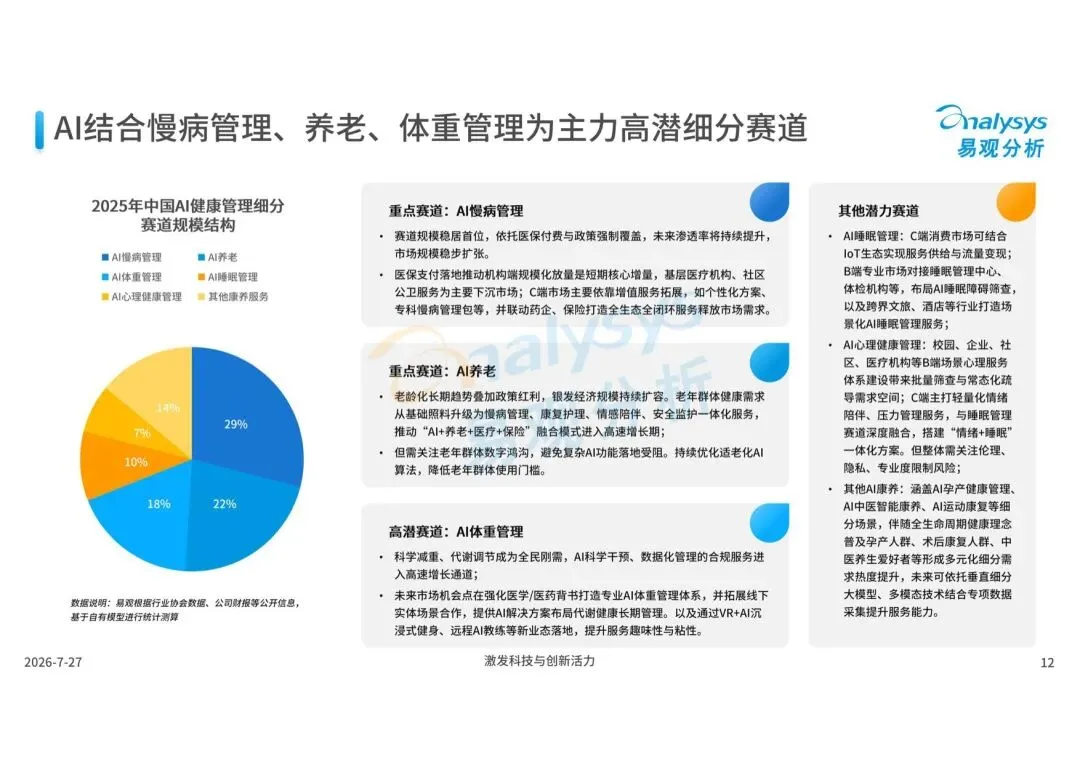
▪细分赛道格局:AI 慢病管理规模位居第一,AI 养老紧随其后;AI 体重管理、睡眠管理、心理健康、孕产康养属于高潜力赛道,不同赛道各有机会也存在现实约束。
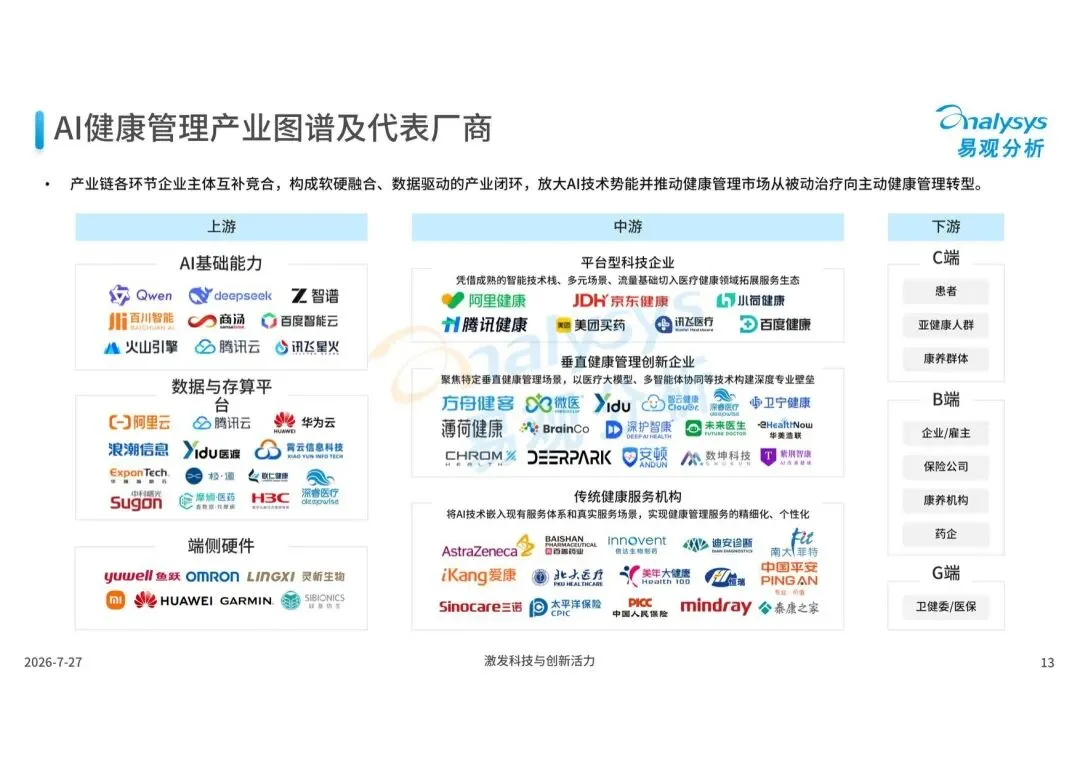
▪产业链与企业实践:上游为基础大模型、算力数据集;中游是平台与垂直健康厂商;下游覆盖 C 端个人、B 端机构药企保险、G 端公卫医保;硬件可穿戴设备是重要流量入口。不同企业分别依托大模型服务、检验检测数据、硬件终端、体检数据走出差异化落地路径。
▪未来三大趋势:技术向高阶智能体、健康数字孪生演进;政策端推动普惠下沉,合规、数据安全成为硬性准入门槛;市场竞争从单点工具,升级为场景服务深度 + 跨产业生态整合能力,行业价值重心转向预测性健康、全周期陪伴式管理。
AI 健康管理的价值,不在于技术炫技,而在于把能力落地到真实的健康服务流程中。行业正在从简单问答工具,走向智能体驱动的全周期主动健康管理;同时合规、数据安全、伦理约束,将伴随产业成长,成为企业不可忽视的底线。 芝士盒持续整理 AI 医疗、大健康类行业白皮书与趋势报告。
---剩余未完,扫描下方二维码免费领取完整报告---