ARTICLE · 1065253
奥士转债:AI服务器高多层PCB配套供应商(东吴固收李勇 陈伯铭)20260923
报告摘要
事件:
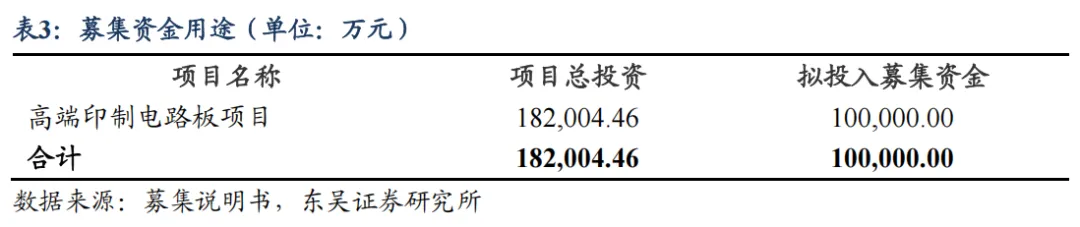
奥士转债(127117.SZ)于2026年9月23日开始网上申购:总发行规模为10.00亿元,扣除发行费用后的募集资金净额用于高端印制电路板项目。
当前债底估值为101.08元,YTM为2.16%。奥士转债存续期为6年,中证鹏元资信评估股份有限公司资信评级为AA/AA,票面面值为100元,票面利率第一年至第六年分别为:0.1%、0.3%、0.6%、1.0%、1.5%、2.0%,公司到期赎回价格为票面面值的110.00%(含最后一期利息),以6年AA中债企业债到期收益率1.97%(2026-09-21)计算,纯债价值为101.08元,纯债对应的YTM为2.16%,债底保护较好。
当前转换平价为100.6元,平价溢价率为-0.64%。转股期为自发行结束之日起满6个月后的第一个交易日至转债到期日止,即2027年04月01日至2032年09月22日。初始转股价83.96元/股,正股奥士康9月21日的收盘价为84.50元,对应的转换平价为100.64元,平价溢价率为-0.64%。
转债条款中规中矩,总股本稀释率为3.62%。下修条款为“15/30,85%”,有条件赎回条款为“15/30、130%”,有条件回售条款为“30、70%”,条款中规中矩。按初始转股价83.96元计算,转债发行10.00亿元对总股本稀释率为3.62%,对流通盘的稀释率为3.75%,对股本摊薄压力较小。
观点:
我们预计奥士转债上市首日价格在133.74~148.24元之间,我们预计中签率为0.0027%。综合可比标的以及实证结果,考虑到奥士转债规模适中,评级较高,所属题材赛道具有较高成长性,我们预计上市首日转股溢价率在40%左右,对应的上市价格在133.74~148.24元之间。我们预计网上中签率为0.0027%,建议积极申购。
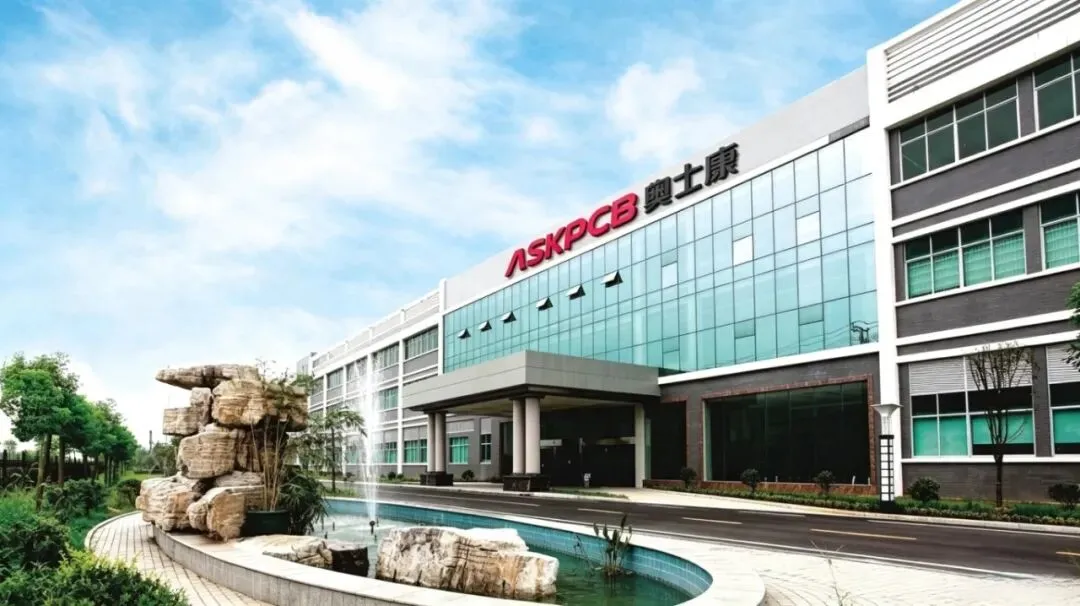
奥士康科技股份有限公司是一家专业从事高精密印制电路板(PCB)研发、生产与销售的电子制造企业。奥士康致力于在人工智能算力、数据中心、汽车电子等高景气应用领域持续推进产品结构升级与市场拓展。
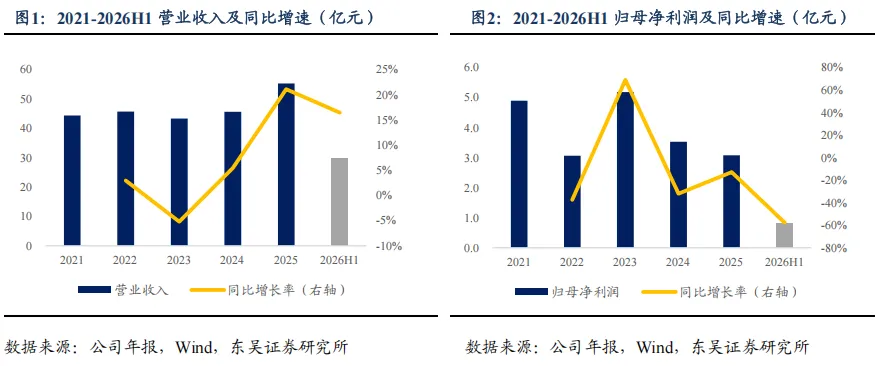
2021年以来公司营收不断波动,2021-2025年复合增速为5.67%。2025年,公司实现营业收入55.30亿元,同比增加21.11%。与此同时,归母净利润也不断浮动,2021-2025年复合增速为-10.97%。
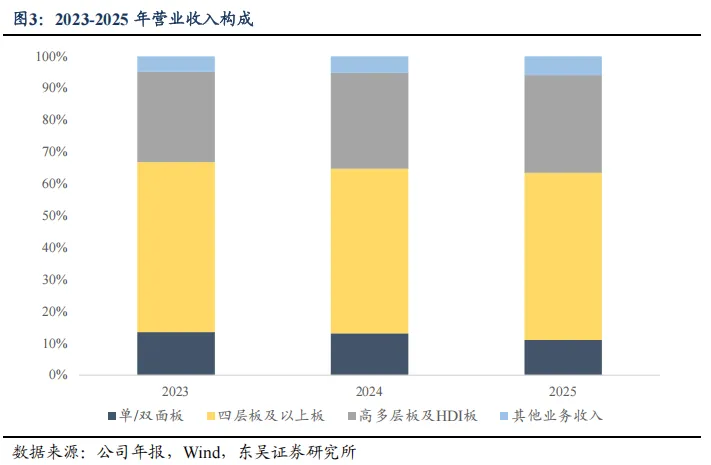
奥士康营业收入主要来源于四层板及以上板、高多层板及HDI板等PCB产品的销售,并由其他业务收入共同构成,业务结构呈现均衡发展态势。2023-2025年,四层板及以上板始终为公司核心收入来源,占总营业收入比例分别为53.35%、51.65%和52.39%;同时产品收入结构年度调整,高多层板及HDI板业务收入占总营业收入比例持续提升,2023年、2024年和2025年分别为28.27%、30.06%和30.66%,逐步成为公司重要增长板块。
2021年-2025年,奥士康销售毛利率先升后降,销售净利率持续波动,销售费用率整体呈上升趋势,财务费用率持续波动,管理费用率整体呈波动下降趋势。2021-2025年,公司销售净利率分别为11.05%、6.72%、11.98%、7.74%和5.38%,销售毛利率分别为22.31%、23.62%、26.51%、23.15%和20.86%。
风险提示:申购至上市阶段正股波动风险,上市时点不确定所带来的机会成本,违约风险,转股溢价率主动压缩风险。
正文
1. 转债基本信息
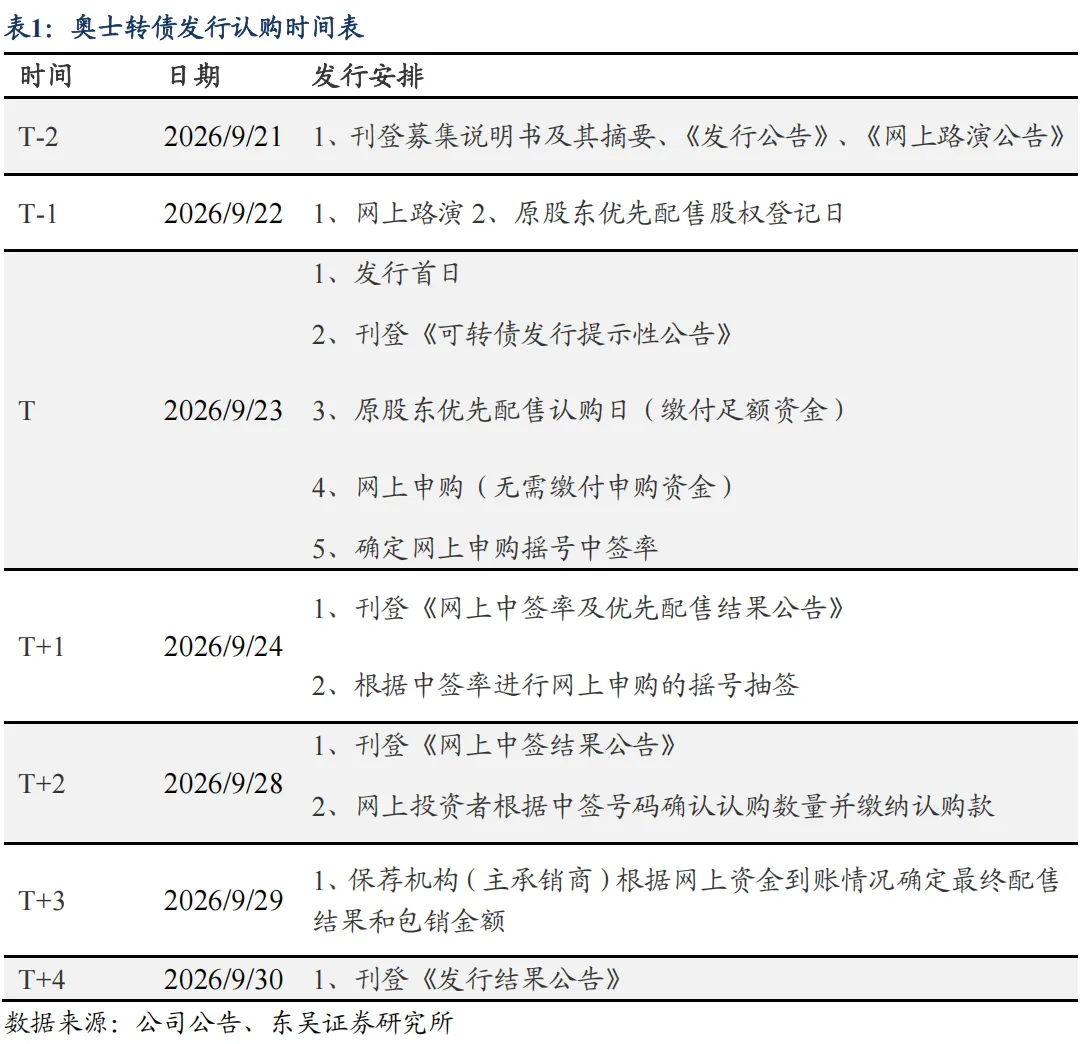
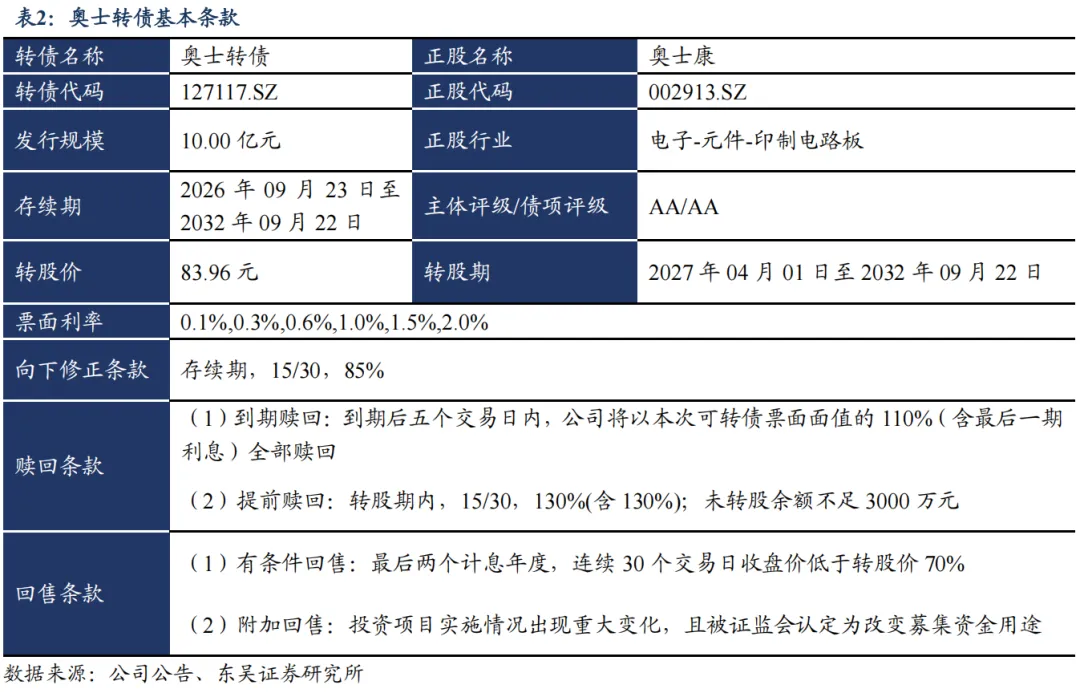
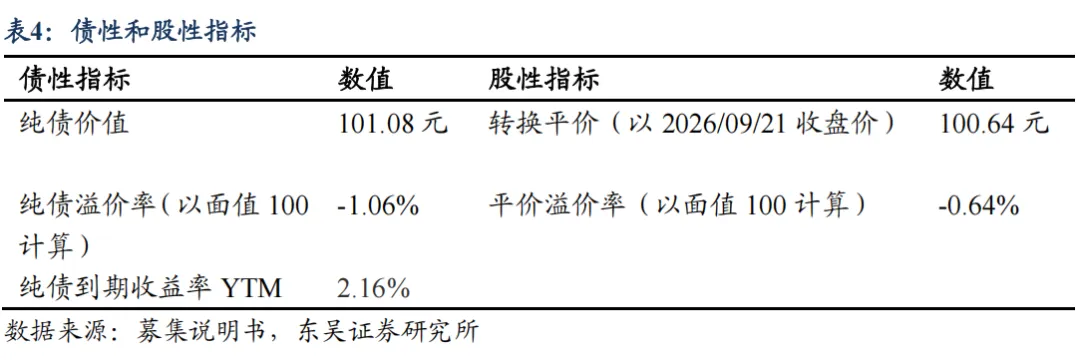
当前债底估值为101.08元,YTM为2.16%。奥士转债存续期为6年,中证鹏元资信评估股份有限公司资信评级为AA/AA,票面面值为100元,票面利率第一年至第六年分别为:0.1%、0.3%、0.6%、1.0%、1.5%、2.0%,公司到期赎回价格为票面面值的110.00%(含最后一期利息),以6年AA中债企业债到期收益率1.97%(2026-09-21)计算,纯债价值为101.08元,纯债对应的YTM为2.16%,债底保护较好。
当前转换平价为100.64元,平价溢价率为-0.64%。转股期为自发行结束之日起满6个月后的第一个交易日至转债到期日止,即2027年04月01日至2032年09月22日。初始转股价83.96元/股,正股奥士康9月21日的收盘价为84.50元,对应的转换平价为100.64元,平价溢价率为-0.64%。
转债条款中规中矩,总股本稀释率为3.62%。下修条款为“15/30,85%”,有条件赎回条款为“15/30、130%”,有条件回售条款为“30、70%”,条款中规中矩。按初始转股价83.96元计算,转债发行10.00亿元对总股本稀释率为3.62%,对流通盘的稀释率为3.75%,对股本摊薄压力较小。
2. 投资申购建议
我们预计奥士转债上市首日价格在133.74~148.24元之间。按奥士康2026年9月21日收盘价测算,当前转换平价为100.64元。
1)参照平价、评级和规模可比标的贵燃转债(转换平价105.76元,评级AA,发行规模10.00亿元)、天润转债(转换平价107.57元,评级AA,发行规模9.90亿元)、卫宁转债(转换平价99.15元,评级AA,发行规模9.70亿元),9月21日转股溢价率分别为24.92%、30.88%、25.48%。
2)参考近期上市的丰茂转债(上市日转换平价92.08元)、强达转债(上市日转换平价131.91元)、震裕转02(上市日转换平价84.50元),上市当日转股溢价率分别为70.84%、19.24%、86.15%。
基于我们已经构建好的上市首日转股溢价率实证模型,其中,电子行业的转股溢价率为23.86%,中债企业债到期收益为1.97%,2026年半年报显示奥士康前十大股东持股比例为76.93%,2026年9月21日中证转债成交额为46,754,937,481元,取对数得24.57。因此,可以计算出奥士转债上市首日转股溢价率为27.77%。综合可比标的以及实证结果,考虑到奥士转债规模适中,评级较高,所属题材赛道具有较强成长性,我们预计上市首日转股溢价率在40%左右,对应的上市价格在133.74~148.24元之间。
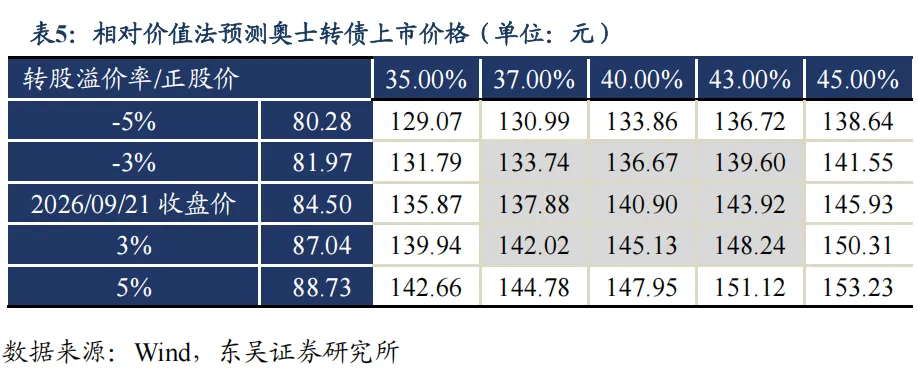
我们预计原股东优先配售比例为73.08%。奥士康的前十大股东合计持股比例为76.93%(2026/06/30),股权较为集中。假设前十大股东80%参与优先配售,其他股东中有50%参与优先配售,我们预计原股东优先配售比例为73.08%。
我们预计中签率为0.0027%。奥士转债发行总额为10.00亿元,我们预计原股东优先配售比例为73.08%,剩余网上投资者可申购金额为2.69亿元。奥士转债仅设置网上发行,近期发行的四方转债(评级AA,规模10.23亿元)网上申购数约998.23万户,瑞鹄转02(评级AA,规模6.86亿元)969.57万户,润禾转02(评级A+,规模3.7亿元)987.26万户。我们预计奥士转债网上有效申购户数为985.02万户,平均单户申购金额100万元,我们预计网上中签率为0.0027%。
3. 正股基本面分析
3.1. 财务数据分析
奥士康科技股份有限公司是一家专业从事高精密印制电路板(PCB)研发、生产与销售的电子制造企业。公司秉承“联接世界、导通未来”的企业使命,经过多年发展,已形成以奥士康科技股份有限公司、广东喜珍电路科技有限公司、森德科技有限公司等经营实体为主体,并布局长沙、深圳、新加坡等境内外业务体系的全球化经营格局。公司于2017年12月在深交所主板上市,主要产品包括多层板、高密度互连(HDI)等PCB产品,广泛应用于数据运算及存储、汽车电子、通信与网络、工控及安防、消费及智能终端等领域,客户覆盖亚太、欧美等地区,并进入华为、联想、富士康、美的、三星等国内外知名企业供应链体系。凭借持续的技术研发投入、规模化制造能力及全球化产能布局,公司已成为国内领先的PCB制造商之一,连续多年入选中国电子电路行业协会内资PCB百强企业及中国电子电路行业百强企业。2025年,公司位列Prismark全球PCB企业百强第32位(Prismark,2025),还荣获Wind ESG、华证ESG AA评级。奥士康致力于在人工智能算力、数据中心、汽车电子等高景气应用领域持续推进产品结构升级与市场拓展。
2021年以来公司营收不断波动,2021-2025年复合增速为5.67%。2025年,公司实现营业收入55.30亿元,同比增加21.11%。与此同时,归母净利润也不断浮动,2021-2025年复合增速为-10.97%。2025年实现归母净利润3.08亿元,同比减少12.84%。2026年H1,奥士康的营业收入和归母净利润规模分别达到29.87亿元、0.83亿元。
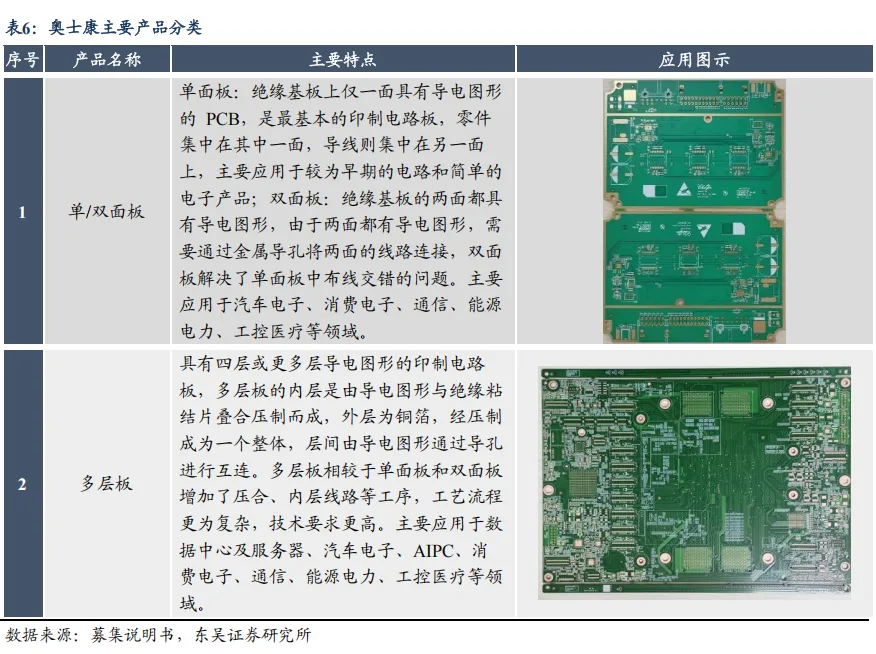
奥士康营业收入主要来源于四层板及以上板、高多层板及HDI板等PCB产品的销售,并由其他业务收入共同构成,业务结构呈现均衡发展态势。2023-2025年,四层板及以上板始终为公司核心收入来源,占总营业收入比例分别为53.35%、51.65%和52.39%;同时产品收入结构年度调整,高多层板及HDI板业务收入占总营业收入比例持续提升,2023年、2024年和2025年分别为28.27%、30.06%和30.66%,逐步成为公司重要增长板块。单/双面板业务收入占比相对稳定但呈小幅下降趋势,2023-2025年分别为13.49%、13.11%和11.06%。同期,公司其他业务收入占比逐年提升,分别为4.89%、5.18%和5.89%,对主营收入形成一定补充。整体来看,公司营业收入结构以中高阶PCB产品为核心,产品结构持续向高附加值方向优化,高端PCB产品收入贡献不断增强,有助于提升公司盈利能力及业务竞争力。
2021年-2025年,奥士康销售毛利率先升后降,销售净利率持续波动,销售费用率整体呈上升趋势,财务费用率持续波动,管理费用率整体呈波动下降趋势。2021-2025年,公司销售净利率分别为11.05%、6.72%、11.98%、7.74%和5.38%,销售毛利率分别为22.31%、23.62%、26.51%、23.15%和20.86%。2021至2023年,公司盈利水平有所提升,主要受益于产品结构优化及收入规模增长;但2024-2025年,公司盈利能力有所承压,销售毛利率逐步下降至23.15%和20.86%,主要系PCB行业原材料价格波动、铜等主要原材料成本上涨,以及泰国基地处于产能爬坡阶段,规模效应尚未充分释放,导致单位折旧摊销、人工成本等固定成本增加所致。销售费用率方面,2021-2025年公司销售费用率分别为2.69%、3.65%、3.23%、4.04%和4.15%,整体呈上升趋势,主要系公司业务规模扩大及境内外市场拓展投入增加所致,但整体仍处于可控水平。财务费用率方面,2021-2025年公司财务费用率分别为0.74%、-1.52%、-0.64%、-1.13%和0.42%,整体保持较低水平,2022-2024年财务费用率均为负值,主要系利息收入及汇兑收益对财务支出形成抵减;2025年财务费用率转正,主要受汇率波动影响,公司境外销售占比较高,美元结算及外币资产折算产生的汇兑损益对利润水平存在一定影响。管理费用率方面,2021-2025年公司管理费用率分别为2.48%、7.30%、4.70%、5.34%和4.02%,整体呈波动下降趋势,2022年管理费用率阶段性升高,主要受管理人员薪酬、折旧摊销及相关管理支出增加影响;随后随着经营规模扩大及费用管控优化,管理费用率逐步回落。
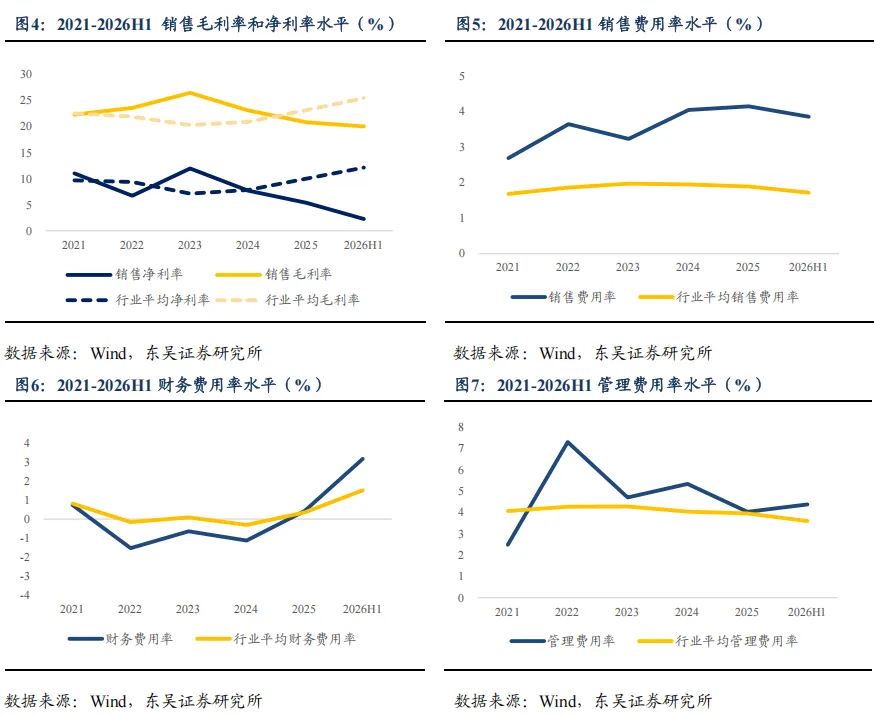
注:图4-7中的行业平均线,均是通过计算申万二级行业指数的各项费用和主营收入的比值,得到相应的费用率,而不是单个公司的相应费用率的加权平均,这种计算方法在行业集中度比较高的时候,可能会突出主营收入较大的公司的影响,弱化主营收入较小的公司的影响。
3.2. 公司亮点
奥士康是国内高精密PCB制造领域的重要企业,围绕高多层板、HDI板等高附加值产品持续推进技术升级和产能布局。公司深耕PCB行业多年,形成覆盖研发、生产制造及全球客户服务的综合竞争体系,产品主要应用于通信及数据中心、汽车电子、消费电子等领域,并积极拓展能源电力、工控医疗等新兴应用场景。公司持续聚焦高阶PCB产品研发,通过工艺优化、设备升级提升高多层板及高阶HDI板占比,本次募投“高端印制电路板项目”拟新增年产84万平方米高多层板及HDI板产能,进一步推动产品结构向高技术含量方向升级。伴随人工智能算力、AI服务器、AIPC及汽车电子等领域快速发展,高速高密度PCB需求持续提升,公司积极布局上述高景气赛道,推动产品向高阶化、差异化方向延伸。其中,AI服务器及算力基础设施对高速信号传输、高可靠性PCB产品需求增长,为高多层板及HDI板等高端产品提供进一步拓展空间。同时,公司持续深化全球化市场布局,保持与境内外知名客户合作,并依托海外工厂、研发团队及产业资源优势提升国际市场拓展能力。随着PCB行业向高阶化、智能化方向发展,公司凭借规模化制造能力、客户资源积累、工艺技术沉淀以及高端产能扩张,有望持续受益于算力基础设施建设、高端电子产品升级及PCB国产化趋势。
申购至上市阶段正股波动风险,上市时点不确定所带来的机会成本,违约风险,转股溢价率主动压缩风险。
相关报告
瑞鹄转02:白车身模检具+焊装一体化核心供应商(东吴固收李勇 陈伯铭)20260919
润禾转02:有机硅深加工核心供应商(东吴固收李勇 陈伯铭)20260911
四方转债:冷链装备核心供应商(东吴固收李勇 陈伯铭)20260906
丰茂转债:汽车橡胶精密零部件领军企业(东吴固收李勇 陈伯铭)20260820
三鑫转债: 血液净化产业平台运营商(东吴固收李勇 陈伯铭)20260804
天脉转债:热管理器件与解决方案提供商(东吴固收李勇 陈伯铭)20260804
奥普转债:国内机器视觉软硬件平台型企业(东吴固收李勇 陈伯铭)20260729
申能转债:长三角一体化综合能源运营商(东吴固收李勇 陈伯铭)20260726
维科转债:精密模塑复合零部件领军企业(东吴固收李勇 陈伯铭)20260626
宜化转债:综合磷煤一体化国内领军企业(东吴固收李勇 陈伯铭)20260626
鼎通转债:国内高速通讯精密结构件领军企业(东吴固收李勇 陈伯铭)20260625
华峰转债:国产半导体测试设备领军企业(东吴固收李勇 陈伯铭)20260626
豪26转债:国内汽车同步器领军企业 20260617
三江转债:消费级二氧化硅国内领军企业 20260617
金帝转债:汽车精密零部件国内新锐企业 20260616
爱科转债:智能切割一体化解决方案提供商 20260612
中汽转债:国内汽车试验场龙头企业 20260612
春风转债:全球动力运动装备领军企业 20260611
翔26转债:精密件制造领域领跑者 20260611
迪威转债:油气设备专用件领先供应商20260604
盛德转债:高性能无缝钢管赛道领军者20260602
金杨转债:电池精密结构件领域领跑者20260511
珂码转债:半导体设备先进陶瓷零部件龙头
祥和转债:电子元器件配件领域先行者20260303
统联转债:高端精密制造引领者20260303
海天转债:区域水务运营龙头20260206
艾为转债:国内数模混合龙头企业20260123
龙建转债:东北基建领军者20260121
尚太转债:新能源负极领域龙头20260119
耐普转02:矿山耐磨新材料领域先行者20260116
联瑞转债:高端电子材料细分赛道领跑者20260112
澳弘转债:PCB领域稳健经营者20251211
普联转债:信创替代与智能化司库管理领军者20251209
茂莱转债:全球高端光学科技创新标杆20251120
卓镁转债:镁合金精密压铸领域的先行者20251107
颀中转债:显示驱动芯片先进封测龙头 20251106
锦浪转02:光伏赛道的创新先锋 20251016
福能转债:中国清洁能源重要力量 20251011
金25转债:全球矿山的“矿业工匠”20250926
应流转债:中国高端装备零部件领域领先者20250922
金威转债:营养健康全产业链龙头 20250820
凯众转债:汽车轻量化设计先导者 20250815
微导转债:面向全球的高端微纳装备制造商 20250806
和邦转债:双甘膦领域的龙头 20241030
天润转债:农业产业化重点龙头企业 20241025
恒辉转债:手部安全防护领域的领跑者 20240825
益丰转债:区域连锁药店领军企业 20240307
姚记转债:国内扑克及游戏行业领军企业 20240126
锋工转债:国内精密复杂刀具制造领先企业 20240122
卡倍转02:国产汽车线缆供应商 20240113
佳禾转债:电声行业龙头企业 20240104
东南转债:领先同行的大型钢结构企业 20240103
镇洋转债:氯碱工业领军企业 20231229
浙建转债:地方建筑国企龙头 20231227
华康转债:全球代糖行业领军企业 20231225
豪鹏转债:电力设备行业知名企业 20231222
神码转债:国内IT分销龙头 20231222
诺泰转债:医疗生物行业知名企业 20231214
中能转债:小市值配网设备公司 20231212
免责声明