ARTICLE · 1100512
两大总统家族翻脸、AI端走170万人铁饭碗:菲律宾中产为何全靠网贷续命?
两大总统家族翻脸、AI端走170万人铁饭碗:菲律宾中产为何全靠网贷续命?
2026 年一季度 GDP 增速骤降至 2.8%,8 月通胀率重回 6.1%。曾靠“马科斯—杜特尔特”政治联姻上台的菲律宾执政联盟,已彻底坠入公开决裂的“双核脑裂”内耗。当财政预算被切割成收买选票的现金补贴、而生成式 AI 同步抽走马尼拉 170 万呼叫中心白领的上升阶梯时,这个跳过工业化的群岛国家,正把整个城市中产推入占借贷市场 90% 以上的发薪日现金贷泥潭。
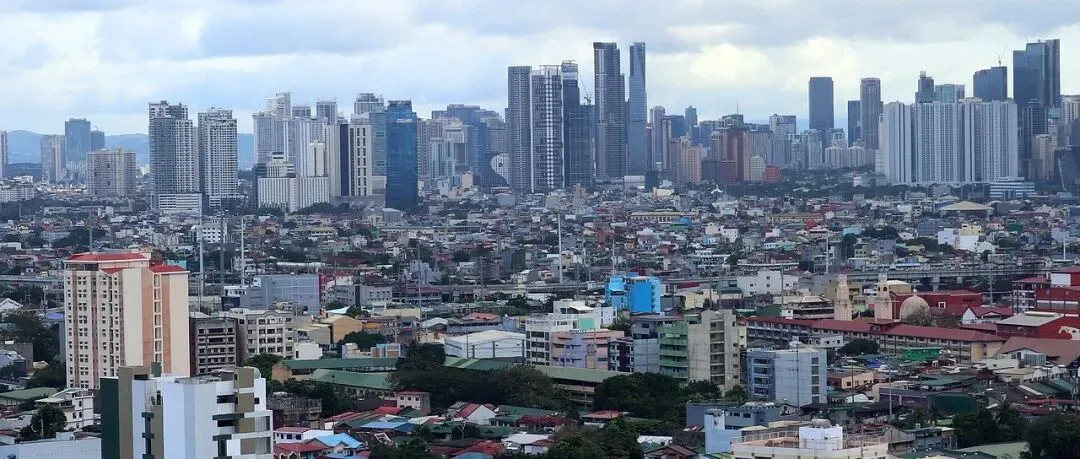
▲ 图 1:大马尼拉(Metro Manila)的双重空间折叠实景——远处是承载170万BPO白领与跨国财团的马卡蒂(Makati)摩天大楼天际线,近处是绵延数公里、承受着亚洲最贵电价与6.1%食品通胀的低矮密集城区。
“一个从未完成土地改革与工业化原始积累的经济体,一旦外部服务业输血管道遭遇技术代差打击,其内部的家族分赃政治就会立刻演变为存量抽血的零和内战。”
如果将 2026 年的东南亚视为两座正在接受极端压力测试的主权实验室,印尼与菲律宾恰好提供了两组截然相反的控制论样本。
在雅加达,普拉博沃(Prabowo Subianto)出于对 1998 年政权崩塌的防御本能,搭建了一套“全节点冗余”的超级执政联盟——用 48 个部委的庞大内阁与主权基金 Danantara 收编所有政敌,再在 3.0% 法定赤字红线内死保底层的免费营养餐。
而在马尼拉,小马科斯(Ferdinand "Bongbong" Marcos Jr.)治下的菲律宾,却在 2026 年滑向了另一种高度脆弱的系统状态:顶层权力的“双主节点脑裂(Split-Brain)”与底层现金流管道的技术性坍塌同步发生。表面上看,菲律宾依然顶着“东南亚人口红利明星”的光环;但拆开 2026 年的宏观资产负债表——一季度 GDP 增速腰斩至 2.8%、财政赤字率高悬于 5.45%、8 月通胀率反弹至 6.1%——一个早熟服务业经济体的结构性空洞已彻底暴露。
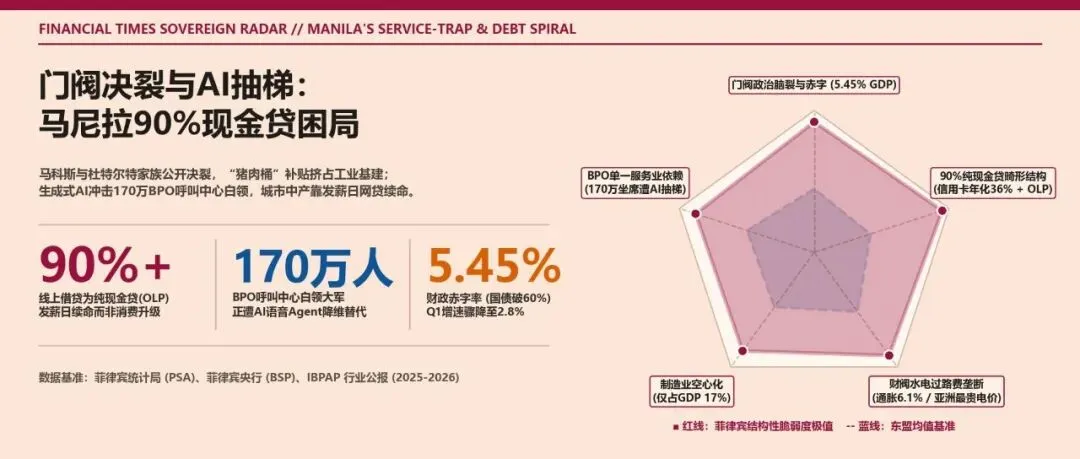
▲ 图 2:马尼拉主权脆弱度五维雷达图——门阀政治脑裂(5.45%赤字)、170万BPO坐席遭AI抽梯、制造业空心化(仅占GDP 17%)、财阀水电过路费垄断与90%纯现金贷畸形结构。
一、 从 1986 裙带资本主义到 2026“双核脑裂”:高昂的政治内耗税
要理解菲律宾为何在外部通胀与产业转型期丧失战略定力,必须回溯 1986 年“人民力量革命(EDSA)”留下的未竟固件。
1986 年老马科斯政权的倒台,虽然终结了威权独裁与垄断性的“裙带资本主义(Crony Capitalism)”,却并未像韩国或台湾地区那样催生出强有力的现代技术官僚体系与制造业底座。相反,权力被重新分封给全国逾 250 个政治门阀(Political Dynasties)与地方派阀(Warlords)。在这套高度去中心化的封建代议制网络中,中央政府本质上是各大门阀按六年周期轮流坐庄的预算分配清算所。
“团结战队(UniTeam)”的解体与路由死锁
2022 年大选中,代表吕宋岛北部传统政治家族与买办资本的小马科斯,与代表棉兰老岛地方强人、基层警政网络及草根民粹的莎拉·杜特尔特(Sara Duterte)结成“团结战队”,以压倒性选票完成了南北两大门阀的政治联姻。
然而,这种缺乏制度化分润契约的家族同盟,在执政进入中期后迅速发生系统性排异。从对华与亲美安全路线的彻底转向、国际刑事法院(ICC)对老杜特尔特“禁毒战争”的调查博弈,到国会秘密经费(Confidential Funds)的审计围剿与副总统弹劾风暴,两大政治家族在 2024 至 2026 年彻底走向公开决裂。
“当印尼用 48 个部委的“肥胖内阁”花钱消除反对派时,菲律宾的两大执政家族却把国家预算变成了互相定点清除的弹药库。
在系统工程架构中,这种顶层决裂被称为“脑裂故障(Split-Brain Syndrome)”:两个拥有独立选民基本盘与地方代理人网络的权力主节点同时争夺控制平面,导致国家行政总线陷入严重的通信阻塞与资源死锁。
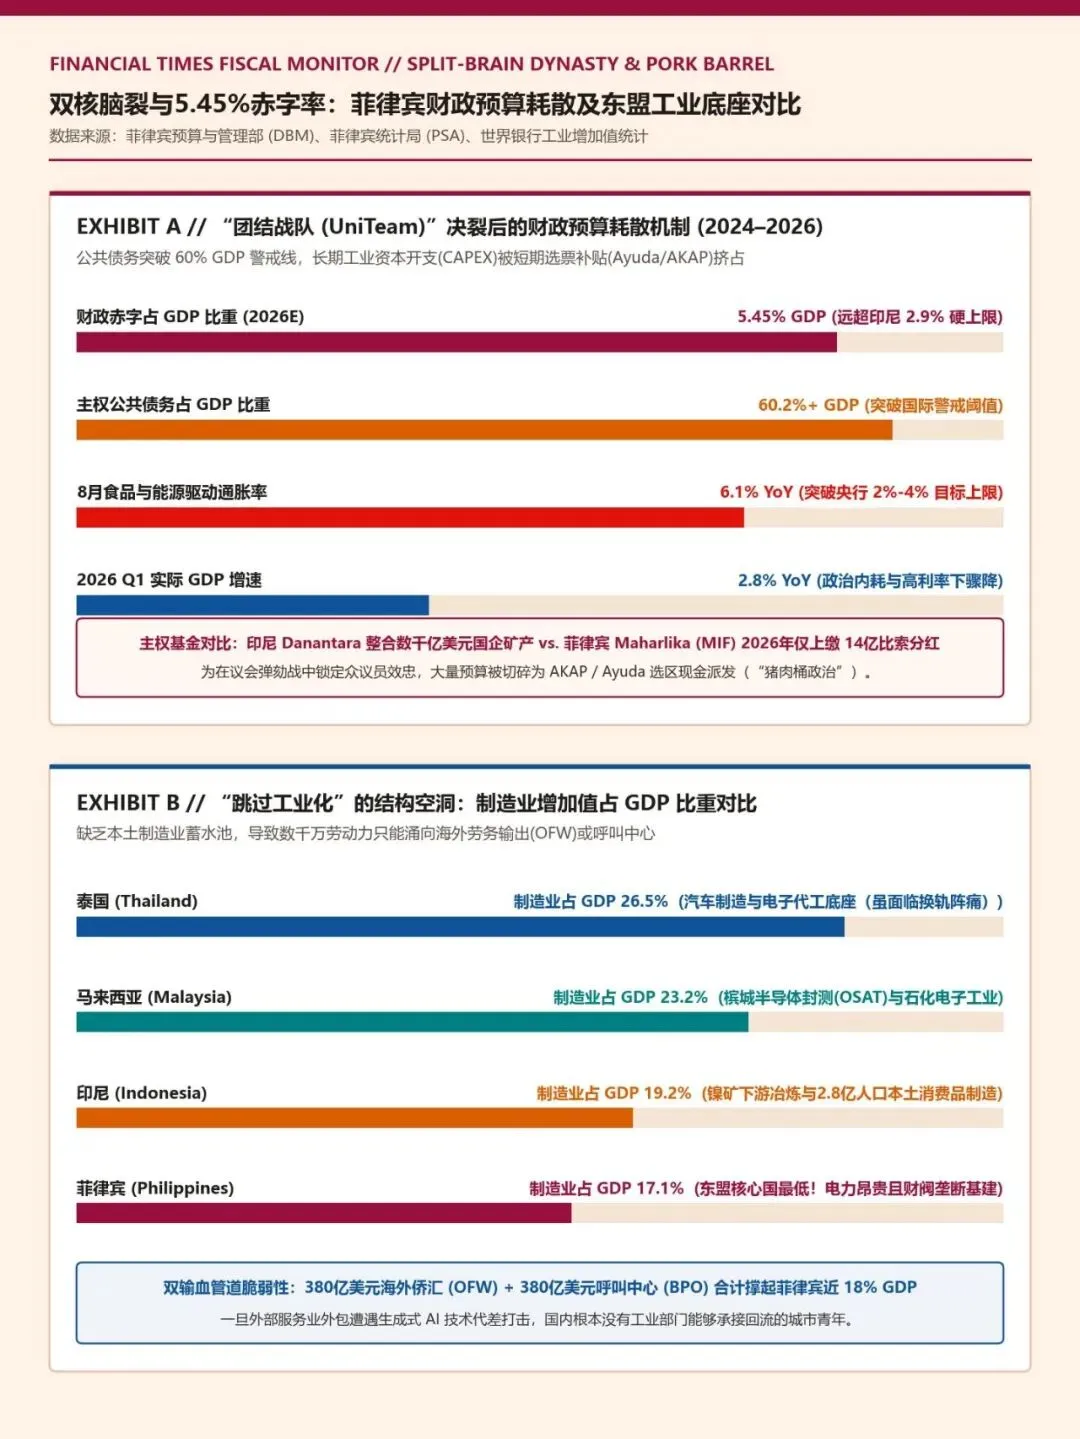
▲ 图 2:双核脑裂与5.45%赤字率——菲律宾财政预算耗散机制(Ayuda/AKAP选票补贴挤占工业CAPEX)及东盟四国制造业增加值占GDP比重对比(菲律宾仅17.1%垫底)。
5.45% 赤字率背后的“猪肉桶”算力耗散
为了在议会弹劾战与地方选举中锁定众议员(Congressmen)的政治效忠,中央财政被迫将大量原本应当投向电网改造、港口物流与工业基础设施的长期资本开支(CAPEX),降维切割为短期可见的选票赎买资金(Pork Barrel)。
5.45% GDP
2026 年前 8 个月菲律宾财政赤字达 1.05 万亿比索,全年赤字率预计高达 5.45%,公共债务占 GDP 比重突破 60% 警戒阈值。
▪ 福利项目的政治武器化:以 AKAP(贫困工人现金援助)与各类 Ayuda(大米与现金派发)为代表的转移支付,成为议员在地方选区建立人身依附关系的直接筹码。
▪ 主权基金的定位矮化:对比印尼手握数千亿美元国企矿产资产的超级主权基金 Danantara,菲律宾成立的首支主权财富基金——马哈利卡投资基金(Maharlika Investment Fund, MIF),因缺乏大宗资源与制造业现金流支撑,在经历了资本金缩水与高管更迭后,2026 年仅向国库上缴 14 亿比索分红,沦为短期财政补洞的边缘工具。
二、 外部输血管道的代差危机:当生成式 AI 抽走马尼拉的上升阶梯
与印尼拥有镍矿、煤炭、棕榈油等硬核大宗商品出口缓冲不同,菲律宾是一个典型的“跳过工业化阶段”的早熟服务业国家。在过去二十年里,支撑马尼拉消费繁荣与比索汇率稳定的,始终是两条高度依赖外部需求的现金流输入管道:
01. 海外劳工汇款(OFW Remittances):上千万菲律宾海员、家政人员与医护人员在全球打工,每年向国内汇回占 GDP 约 8.5%–9% 的外汇现金流;
02. 业务流程外包(BPO / 呼叫中心产业):依托普及的英语教育与混合语(Taglish)适应力,菲律宾承接了欧美银行、电信、保险与科技巨头的海量后台客服,创造了逾 380 亿–420 亿美元年产值,并托起了 170 万名大马尼拉及宿务城市青年的中产体面。
然而在 2026 年,这座被称为“世界呼叫中心之都”的经济支柱,迎来了大模型时代的正面撞击。
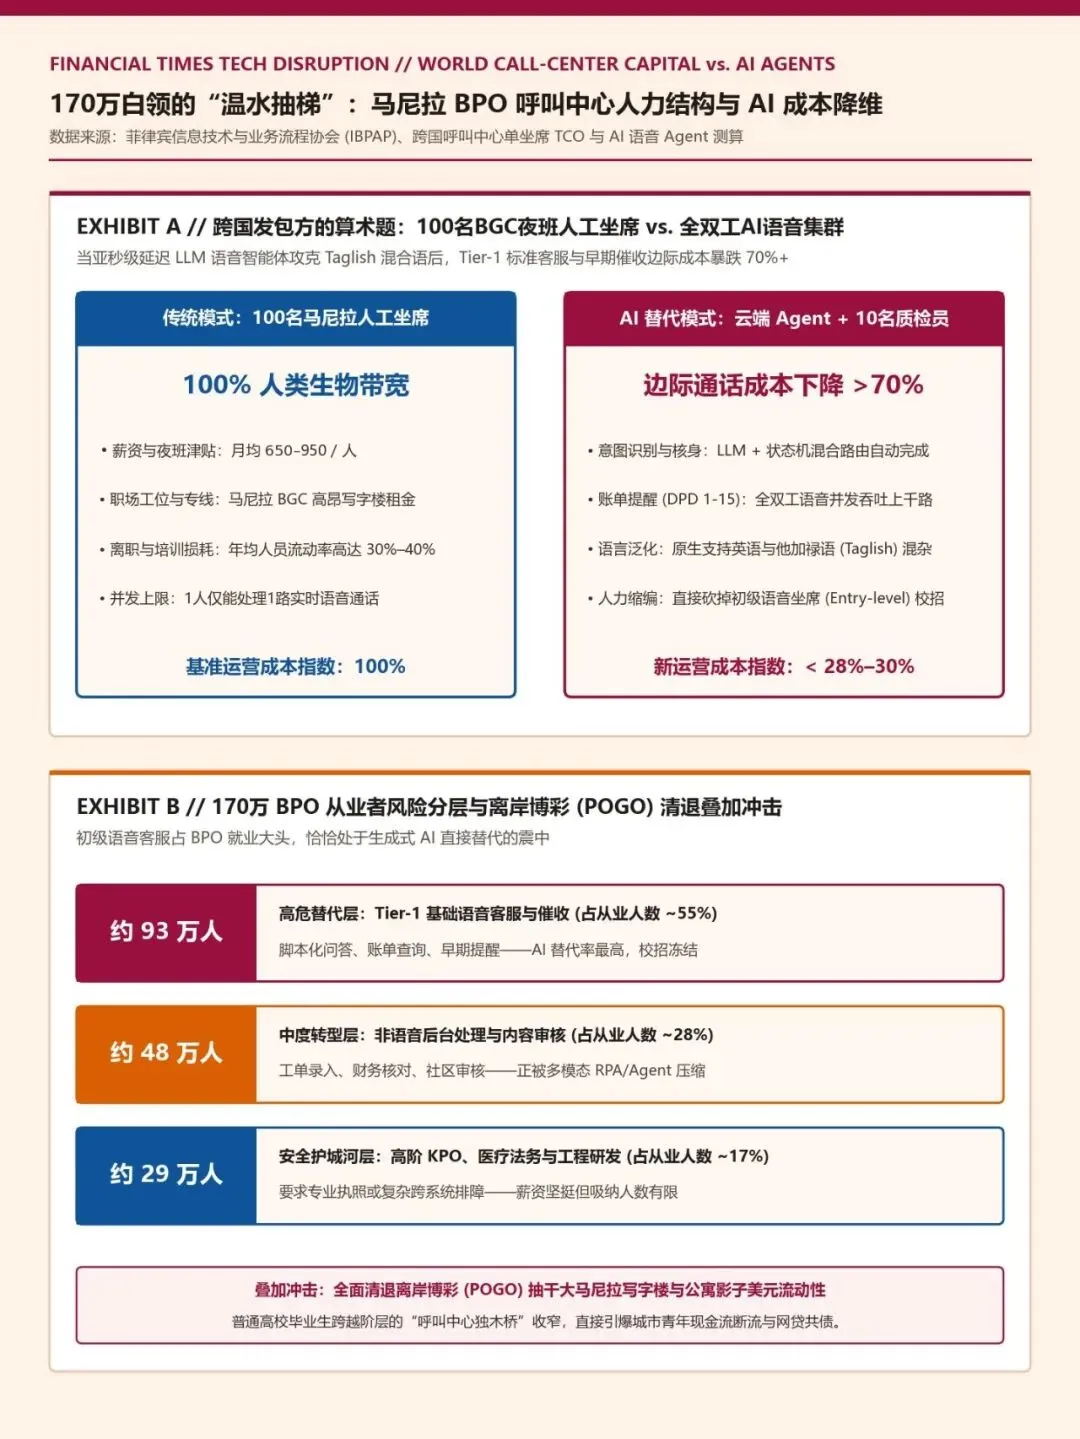
▲ 图 3:170万BPO白领的“温水抽梯”——跨国呼叫中心100名夜班人工坐席 vs. 全双工AI语音Agent集群成本对比(边际成本下降>70%)及170万从业者替代风险分层。
上下文压缩(Context Compression)与人力资产搁浅
从前沿人工智能的 Token 经济学与稀疏路由(Sparse MoE) 视角审视,传统呼叫中心本质上是一个依赖人类生物带宽进行低复杂度意图识别(Intent Routing)、账单核对与早期催收(DPD 1–30)的劳动密集型节点。
当基于大语言模型的全双工语音智能体(AI Voice Agents / Talkbots)将端到端响应延迟压缩至亚秒级、并攻克了带有地方口音的混合语语义泛化后,残酷的商业算术题便直接摆在了跨国发包方桌面上:过去需要外包给马尼拉 BGC 写字楼 100 名夜班人工坐席处理的 Tier-1 标准语音工单,如今仅需 1 套云端多模态语音 Agent 集群配合 10 名高阶异常质检员即可全量吞吐,边际通话成本下降逾 70%。
BPO 行业的“温水抽梯”效应
尽管行业协会仍在宣称 2026 年 BPO 总营收向 423 亿美元迈进,但微观人力结构已发生不可逆的断层:头部外包商全面收紧初级语音坐席(Entry-level Voice Agents)的校招配额,将新增预算转向 AI 辅助工具与高阶技术岗。对于每年数以十万计试图通过呼叫中心跨越阶层的菲律宾普通高校毕业生而言,那座最宽阔的上升独木桥正在被算力悄然拆除。
与此同时,小马科斯政府为整顿治安与回应国际合规压力,全面清退了离岸博彩业(POGO)。这一举措虽在政治与外交层面止血,却在客观上瞬间抽干了大马尼拉地区写字楼租赁、公寓地产与夜间服务业的影子美元流动性,进一步加剧了本土商业地产与服务业就业的寒冬。
三、 6.1% 通胀与 90% 纯现金贷:马尼拉中产的“拉美化”绞杀
当顶层政治陷入家族内耗、中层 BPO 引擎面临 AI 降维挤压时,宏观经济的所有摩擦力最终全部传导至菲律宾城市中产与工薪阶层的家庭账本上。
6.1% vs. 2.8%
2026 年 8 月菲律宾通胀率升至 6.1%(远超央行 2%–4% 目标上限),而一季度 GDP 增速跌至 2.8%,经济呈现显著的“准滞胀”特征。
在菲律宾独特的财阀垄断拓扑(Conglomerate Tollbooth Economy)中,城市居民的生存成本具有极强的刚性:
01. 垄断基础设施的高昂过路费:不同于印尼由国有企业主导基建与能源补贴,菲律宾的电力(如 Meralco)、水务、电信、高速公路乃至大型商超通道,高度集中在 Ayala、SM、San Miguel、Metro Pacific 等少数家族财阀手中。由于长期缺乏重工业与廉价能源基建投入,菲律宾居民承受着亚洲最高昂的商业与民用电价之一;当全球能源价格与地缘冲突波动时,财阀体系能够通过调价机制将输入性成本全额转嫁给终端消费者。
02. 大米通胀与比索贬值的双重购买力剥夺:作为全球最大的大米进口国之一,菲律宾对主食价格极度敏感。比索(PHP)汇率的长期疲软与极端气候冲击,使食品与能源通胀在 2026 年夏季重回 6.1% 高位。
03. “三明治夹层”的信贷坍缩:底层赤贫群体尚有政客发放的 Ayuda 救济粮款托底,顶层财阀坐享公用事业垄断现金流;唯有处于中间层的 BPO 坐席、零售店员与初级白领,在实际薪资冻结、高电价与高食品通胀的夹击下彻底失去现金流缓冲。
“为什么菲律宾线上借贷市场超 90% 都是纯现金贷?因为在一个没有工业蓄水池、又被垄断财阀收走基础生活过路费的城市里,工薪阶层借钱不是为了消费升级,而是为了撑到下一个发薪日。
这直接解释了我们在东南亚金融科技(Fintech)一线观察到的微观异象:与印尼向场景分期(BNPL)和银行联合贷演进不同,菲律宾借贷 APP 市场中纯粹的短期现金贷(Online Lending Platforms, OLPs)占比高达 90% 以上。数百个现金贷平台在高度同质化的流量池里惨烈肉搏,导致获客成本(CAC)飙升、渠道污染严重;而走投无路的次级借款人则与本土黑产结合,催生出猖獗的“设备农场(Device Farms)”首贷欺诈与多头共债违约,倒逼菲律宾证券交易委员会(SEC)与央行(BSP)频繁出台严厉的利率上限与催收合规整肃。
四、 印尼 vs. 菲律宾:两大新兴市场的系统风险对照与未来推演
将印尼与菲律宾置于同一张主权资产负债表下对比,可以清晰地看到两种截然不同的系统脆弱性传导路径:
| 顶层权力拓扑 | 全节点合并(Fat Coalition) | 双主节点脑裂(Split-Brain) |
| 主权资本与基建 | 强国企垄断(Danantara) | 强财阀收租(Conglomerates) |
| 核心宏观指标 (2026) | ||
| 外部现金流锚点 | ||
| 中产与信贷病理 | 超 90% 纯现金贷(OLP)红海肉搏 |
未来 6–12 个月菲律宾局势的三重演化路径
01. 基准情景(概率约 60%)——“脑裂内耗下的低速滞胀”:马科斯与杜特尔特阵营围绕地方基本盘与 2028 大选前哨战持续拉锯,重大财税与工业改革搁浅;财政赤字维持在 5%–5.5% 高位,菲律宾央行(BSP)受制于 6% 左右的通胀黏性难以大幅降息,GDP 在 3.0%–4.2% 区间低位徘徊,BPO 初级岗位持续向 AI 迁移。
02. 下行情景(概率约 25%)——“外部油价/粮价冲击 + BPO 裁员潮共振”:若地缘冲突推升全球能源与大米价格,导致菲律宾通胀突破 7%、比索汇率破位下跌;叠加欧美企业加速部署 AI 语音坐席引发马尼拉 BPO 实质性缩编,城市中产现金贷违约率(NPL)将出现脉冲式爆表,引发局部街头抗议与主权评级展望下调。
03. 上行情景(概率约 15%)——“全球降息周期释放 + 高阶外包转型兑现”:美联储与主要央行开启深度降息周期,缓解比索贬值与输入性通胀压力;同时菲律宾成功承接部分印太供应链转移及 AI 数据标注/高阶医疗财务外包(KPO),对冲初级语音客服的流失。
五、 出海企业与区域运营的防御策略:在“拉美化”市场建立风控隔离墙
面对菲律宾“顶层政治内耗、高通胀低增长、BPO 白领现金流承压”的宏观切变,在菲布局的金融科技、企业服务(SaaS/AI)与消费品出海企业,必须立即执行三项结构性风控操作:
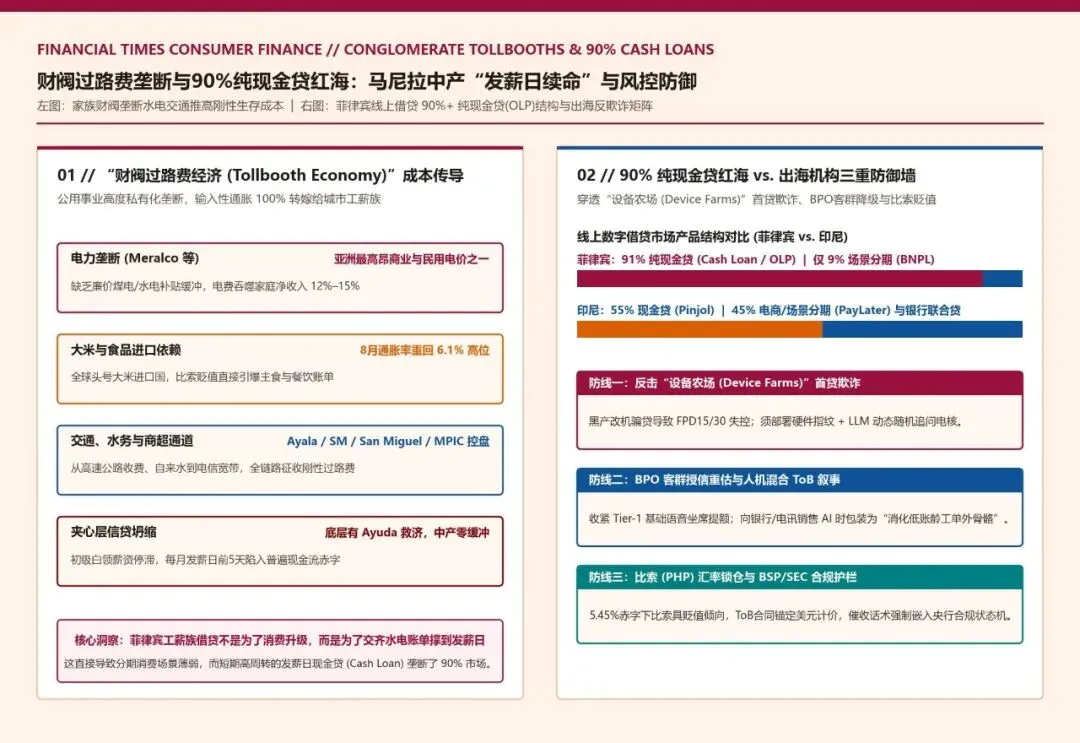
▲ 图 4:财阀过路费垄断与90%纯现金贷红海——左图:Meralco等家族财阀公用事业垄断推高生存成本;右图:菲律宾91%纯现金贷结构(对比印尼)及出海企业三重防御墙。
1. 信贷与客群风控:穿透“90% 纯现金贷”的渠道污染
对于涉及消费信贷、现金贷(OLP)或分期业务的机构,绝不能沿用粗放买量模型: - 严防首贷设备农场(Device Farms):菲律宾黑产中介利用改机工具与虚假身份批量骗取首贷(FPD 15/30 极易失控)。必须在风控准入端引入硬件级设备指纹、活体生物探针以及基于 LLM 的动态随机电核(Anti-Fraud Tele-verification),用非标随机追问击穿黑产预设剧本。 - BPO 客群的精细化分层:过去被视为“优质稳定客群”的初级呼叫中心坐席,其收入稳定性正在被 AI 替代削弱。需根据其所在企业的岗位层级(Tier-1 基础语音 vs. 高阶 KPO/技术支持)动态调整授信额度,即使对历史结清的复贷用户也必须严控提额幅度。
2. AI 赋能业务的“特洛伊木马”切入法:从“替代人工”转向“人机混合增效”
对于向菲律宾银行(BFSI)、电信与 BPO 行业销售 AI Talkbot / 语音智能体 的 ToB 团队,必须高度警惕当地对“AI 抢夺就业”的工会抵触与组织惯性: - 采用 Hybrid(状态机 + LLM)混合合规架构:针对菲律宾极其普遍的 Taglish(英语与他加禄语高频混杂) 场景,用大模型泛化能力解决语义理解,同时在催收与金融告知节点强制锁死符合 BSP(菲律宾央行)与 SEC(证监会) 消费者保护条例的合规话术护栏。 - 重构商业叙事:不要向马尼拉金融机构兜售“裁员降本”故事,而是将方案包装为“消化垃圾工单与低账龄(DPD 1–15)高频触达的增效外骨骼”,绕开漫长的合规审查与大财阀排他壁垒。
3. 比索(PHP)汇率锁仓与合规“去风险化”
在 5.45% 财政赤字率与经常账户逆差压力下,比索具备长期的结构性贬值倾向。跨国运营主体应压缩比索非必要留存头寸,企业级服务合同优先采用美元计价或设定汇率浮动补偿区间;同时严格隔离与地方政治派系相关的灰色通道(尤其是后 POGO 时代的反洗钱 AMLC 清算余波),以最高标准的牌照与数据隐私(NPC)合规抵御政策摆荡风险。■