ARTICLE · 1143653
为什么每个网贷APP都在排着队要借钱给你?
为什么每个网贷APP都在排着队要借钱给你?
你有没有发现,不知道从什么时候开始,几乎每个APP都在排着队要借钱给你! 不过是三五年的时间,画风就彻底变了。打开外卖软件,有借款入口,刷短视频,跳出额度广告,连修图工具都想塞给你一笔贷款话术熟稔的让人恍惚,额度秒批,随借随还,最高20万。有数据显示,截至2025年,中国网络小额贷款市场规模突破5万亿元,服务数亿用户。一个从不主动找你的行业,忽然对你格外热情,无的是什么?这门生意到底有多赚钱,值得所有APP放下身段先算账才算得亲热性从何而来? 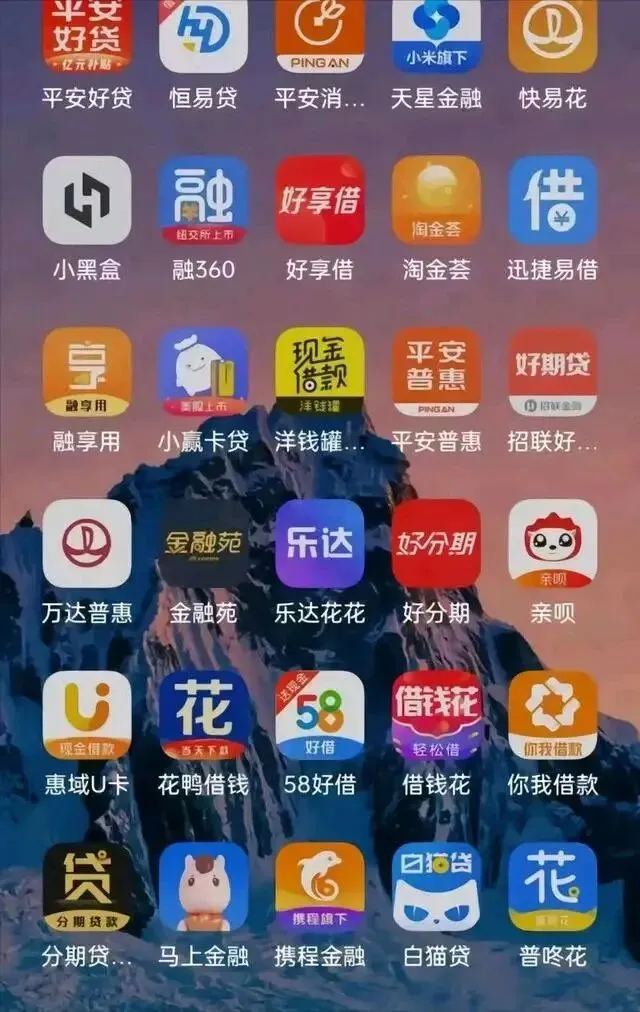
互联网的变现模式一路进化,广告,电商,游戏天花板一个接一个摸到底,连广告本身的单价都在连年下滑,流量越来越不值钱,而放贷的利润率足以让所有前辈黯然失色。同样的,一个用户看100次广告产生的收益,抵不上借一次钱带来的利息。翻一翻各大巨头的财报,金融相关收入早已是增长最快的板块之一,第一家跑通的巨头做出示范。行业立刻跟进,仿佛一夜之间不会放贷的APP都不好意思说自己有流量。更精妙的是这门生意的玩法,与银行联合放贷,银行出大头资金,平台出流量和数据,收流量费、技术服务费、担保费,更老练的玩家还会把贷款打包成证券卖给市场,资金一回笼,接着放下议论,旱涝保收,风险归别人,利润归自己。 
流量巨头们不是忽然爱上金融,是算清了这轮账。流量的尽头是放贷,而他们敢于放贷的底气是你。平台握着你完整的消费记录,位置轨迹、支付习惯,都是你注册和勾选协议时亲手交出去的风控模型,拿着这些数据给每个人精准定价,同样的借款,有人年化个位数,有人翻上数倍,信用好的给低利率引你上钩,信用差的给高利率咬死利润。你的数据正在变成为你量身定价的标尺,这是数据变现最锋利也最盈利的形态。需求侧同样真实受益,用户里有应急的,有周转的小微企业主,有初入职场被消费诱惑的年轻人,五万亿的规模说明。 
借钱的需求像野草一样茂盛,可野草的另一面是脆弱。行业里多头借贷的人群规模以千万计,收入一旦波动,借贷链条就会绷紧,以贷养贷的窟窿越滚越大。与其从一个APP传染到另一个APP,当然把这一切归为资本贪婪又太偷懒了。网贷填的是传统金融填不上的空白,银行网点到不了的下沉,市场几万元的应急周转手续繁琐到让人放弃的小微贷款,这个市场的存在本身就是需求的真实投票,过去这些年,无数小生意就靠这口气活了下来。监管这几年也在收紧缰绳,利率的法律红线越画越清,附贷的规则越收越紧,监管甚至要求平台提高实际出资比例,压实风险责任,行业正从草莽走向规范,真正该盯的不是放贷本身,而是它无处不在的诱导。 
把借款入口塞进每一个使用场景,把额度包装成福利,把利率藏进小子。过度金融化的锅,不该由普惠金融来背。说到底,一个社会的金融化是有边界的,当所有APP都想借钱给你,说明增长。的焦虑已经顺着流量的管道传染给了每一个普通人。流量的尽头是放贷,这句话的反面更加刺耳,它意味着连增长本身都开始向未来的钱伸手。五万亿的规模是市场选择的结果,但一个健康的经济不能把所有明天都提前透支。金融的本分是润滑齿轮,而不是让所有人都给明天打工。 
借钱可以,救急不该成为生活的常态,对APP如此,对每个普通人也是如此。你的手机里装着几个借款入口?评论区聊聊你的观点吧。 带你了解国家为何每年养着几百万“五保户”? 近视的人如果一直不戴眼镜,视力会恢复吗?