ARTICLE · 1233366
从参数到资产:AI竞争的四层重构
从参数到资产:AI竞争的四层重构
这一组消息看似分散:黑石把GPU和客户合同做成抵押品,Meta一边用Muse验证代理购物、一边准备无投票权股票,沃尔玛开放智能体网关,DeepSeek在禁令后完成约150亿美元融资,Legora与Blacksmith的估值快速抬升。把它们放在同一张图上,核心问题就清楚了:当模型参数不再单独定义领先,AI公司的护城河究竟由什么定价?
暂定假设是:模型能力仍是入场券,但未来6—12个月的竞争将围绕四类可积累资产展开——可抵押的算力与长期合同、可控的代理入口、嵌入企业流程的责任承担能力,以及能吸收重资产与信贷波动的资本结构。这个窗口之所以关键,是因为商业模式与监管规则正在同时定型。
一、算力资产化:GPU从成本项变成抵押品
黑石的实践给出了最清晰的信号。其BXN1平台不再只是投模型或投应用,而是把算力融资做成结构化信贷:2023年给CoreWeave的23亿美元贷款,核心抵押物是英伟达GPU,增信条件则是微软等蓝筹客户的长期合同。正如黑石GPU抵押融资所显示的,黑石已成为超大规模云厂商之外最大的算力所有者之一,并通过Firmus的100亿美元信贷设施复制这一模式。
这改变了竞争的计量单位。过去看参数规模、训练数据量和榜单分数,现在还要看GPU残值、客户合同久期、信用利差和债务成本。CoreWeave债务膨胀至约500亿美元、Firmus推迟约300亿美元估值的IPO、AI基础设施债供给激增,都说明算力资产化并非单向利好:它把AI周期接入了利率与信贷周期。GPU作为抵押品越普遍,折旧假设和租户信用就越会成为估值放大器。
DeepSeek的巨额融资则提供了另一条平行线索。美国下令联邦机构移除其技术仅两天后,DeepSeek巨额融资约150亿美元,潜在投资方包括宁德时代和腾讯。这不是单纯的一级市场融资,而是产业资本、国家算力与开源模型路线共同支撑的“替代性资本结构”。当美国以安全审查限制入口,中国AI公司则以产业资本和本土算力巩固底座,算力资产由此带上地缘属性。
二、代理入口:从聊天框到授权、支付与退货规则
Meta的Muse证明代理入口可以快速形成交易规模。Muse购物代理上线约一个半月获得超1000万用户,约25%的设置者每日使用;在使用代理购物的活跃用户中,超过四分之一客单价超过200美元。更关键的是,Muse接入了Plaid的支付连接器,并用Secure VM与Confidential VM处理信任问题。Meta的变现思路也很明确:多数用户免费,从平台成交中抽成,重度用户为更高级模型或更多token付费。
这说明代理入口的护城河不在“能不能聊天”,而在身份、授权、支付、限额和纠纷处理。沃尔玛的动作进一步印证了这一点。沃尔玛代理网关以MCP服务器连接获批代理,推出Agent Profiles,让用户为每个代理设置独立档案、消费限额和逐笔审批;代理违规时会被阻断,退货流程仍然适用。与亚马逊封锁代理相反,沃尔玛选择开放,但开放的前提是保留规则制定权。
因此,代理入口的竞争更像“商户侧网关”与“代理侧平台”的标准争夺。MCP降低了连接成本,但谁掌握用户授权、支付凭证、退货责任和风控条款,谁就掌握交易入口。模型参数不直接决定这笔生意归谁,规则层才决定。
三、企业工作流:从助手到可审计的服务
法律AI的估值跳升说明,企业工作流的付费意愿正在从“辅助”转向“交付”。Legora法律AI融资以5.5亿美元E轮融资将估值推至88亿美元,ARR超过2亿美元;一个月前,竞争对手Harvey以155亿美元估值融资5.5亿美元,ARR也超过2亿美元。法律行业正在从AI助手转向AI服务,客户购买的不是生成能力,而是可审核、可追责的工作结果。
代码验证是另一个被AI代码量推高的瓶颈。Blacksmith代码验证在两个月内估值从5.5亿美元升至10亿美元,ARR增长17倍,累计运行9000万次CI任务。当代理写出更多代码,企业最稀缺的不是“写代码”,而是“证明代码可信”。这类平台嵌入的是企业发布流程,卖的是质量门禁与审计能力,因而比通用模型更接近收入。
汽车业也在把AI嵌入工作流。通用汽车中央计算计划2028年推出算力提升40倍、线束减少30%的中央计算平台,并用企业AI完成30万次虚拟电池设计,把概念到立项压缩到一个月。其2025年资本化软件摊销达8.66亿美元,说明软件定义汽车不是口号,而是持续的资本开支。企业工作流的竞争,最终会落到“谁承担集成、验证与责任”上。
四、资本结构:谁能承受重资产,谁才能把故事变成产能
Meta准备发行无投票权股票,是资本结构竞争的标志性事件。Meta无投票权股将通过股票股息分配给现有股东,用于融资、员工薪酬、并购等一般公司用途,同时保留现有A/B类股东的投票权和创始人主导结构。Meta季度收入640亿美元、同比增长26%,但成本费用同比增长68%;Muse仍高度依赖算力,预计未来一年成本效率提升10倍以上,才可能在收入规模化后盈利。无投票权股票的本质,是在不稀释控制权的前提下为AI资本开支提供“公开货币”。
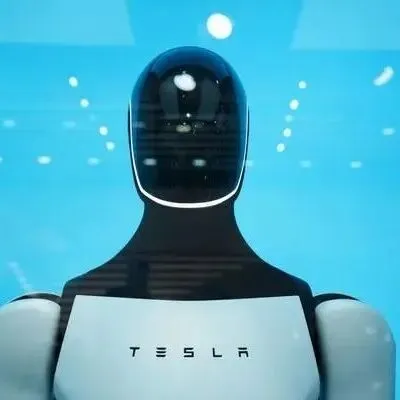
特斯拉则展示了另一种压力测试。特斯拉Optimus量产在弗里蒙特启动Optimus人形机器人生产,但第三季度收入持平、净利润同比下降43%,AI与机器人投入直接压缩利润。服务业务增长33%、毛利润创纪录,说明旧业务仍在输血新叙事。资本结构必须容忍这种“先投入、后收入”的时间错配,否则AI转型会在利润表上被提前终结。
把黑石的GPU抵押贷款、Meta的无投票权股票、DeepSeek的产业资本、特斯拉的利润承压放在一起,可以看到一条因果链:模型规模化推高算力开支,算力开支需要长期合同和债务/股权工具,资本工具又反过来决定谁能留在牌桌上。竞争从“谁模型更强”扩展为“谁的资产负债表更能吸收折旧、利率和监管摩擦”。
五、反例与边界:效率路线可能削弱“算力资产为王”
算力资产化并非唯一方向。Flapping Airplanes以10亿美元A轮、60亿美元估值融资,押注的是用更少数据训练大模型。Flapping亿元A轮提出的megakernel框架试图把内存受限推理与计算受限训练重叠,提升GPU利用率,其核心命题是“数据效率提高一百万倍的模型,可能更容易进入经济体系”。如果这一路线成立,算力需求的线性外推会被削弱,模型层仍可通过算法效率获得议价权。
Recursive的Flint则把效率推向本地端。Flint本地编码模型是一个可在笔记本上运行的开源编码模型,40亿参数中每次仅激活2.5亿,在MacBook Pro上达到约131 token/秒,并借助Eureka Machine完成大量开发工作。它让开发者离线使用、保护代码隐私、规避按token计费的云成本。这构成对“云算力租金”叙事的直接反例:更小、更高效的模型可能把价值从集中式算力重新分配到本地推理和开放权重。
但反例也有边界。Recursive仍与AWS签有4.1亿美元算力协议,Flapping Airplanes的投资者包括英伟达,效率提升并未脱离算力生态,而是改变算力使用方式。沃尔玛开放代理网关同样说明,开放不等于失控,平台仍可通过条款和风控收回规则权。黑石则强调,多数数据中心为超大规模客户建设,债务最终由信用最强的公司支撑,当前并不像2008年银行体系那样脆弱。这些边界提醒我们:算力资产化会遇到效率路线和开放协议的对冲,但短期不会被完全替代。
六、未来6—12个月的判断与观察指标
未来6—12个月,AI竞争会表现为四层筛选,而不是单一模型排行榜。
第一层是算力资产层:拥有可抵押GPU、长期客户合同和灵活债务工具的主体,能更快把算力转化为产能;但GPU折旧、租户信用和信用利差会加速分化。第二层是代理入口层:控制用户授权、支付、限额、退货与纠纷规则的平台,将掌握代理 commerce 的过路费;MCP和Agent Gateway的采用率比模型分数更能说明入口归属。第三层是企业工作流层:法律、代码验证、汽车软件等场景的赢家,不是提供通用助手的公司,而是能嵌入流程、承担审计与责任、按结果收费的公司。第四层是资本结构层:无投票权股票、GPU抵押贷款、产业资本和主权基金,将决定谁能穿越重资产投入期。
监管规则会同时收紧。DeepSeek被美国联邦机构移除、Meta面临青少年相关诉讼,说明AI竞争已无法脱离地缘政治与合规成本。代理购物的退货责任、数据授权和支付安全,也会在平台条款中逐步定型。未来6—12个月真正值得跟踪的,不是又多了多少参数,而是GPU租赁价格与折旧假设、Neocloud信用利差与IPO窗口、Agent Gateway的接入规模与纠纷率、垂直AI的ARR与净收入留存、以及资本结构创新能否持续获得公开市场接受。
判断是:AI竞争正在从“模型参数竞赛”转向“资产—入口—工作流—资本结构”的综合竞争。模型能力仍是必要条件,但不再是充分条件;能把算力变成合同现金流、把代理变成受控交易入口、把AI嵌入可审计工作流,并用资本结构吸收重资产波动的公司,才更可能在未来6—12个月占据定价权。
关联文章
- 黑石GPU抵押融资
- DeepSeek巨额融资
- Muse购物代理
- 沃尔玛代理网关
- Legora法律AI融资
- Blacksmith代码验证
- 通用汽车中央计算
- Meta无投票权股
- 特斯拉Optimus量产
- Flapping亿元A轮
- Flint本地编码模型