ARTICLE · 1305878
村集体的固定资产(本区科目模版二级科目:经营性固定资产(房屋建筑、机器设备、其他)、非经营固定资产(房屋建筑、机器设备、其他))
村集体的固定资产(本区科目模版二级科目:经营性固定资产(房屋建筑、机器设备、其他)、非经营固定资产(房屋建筑、机器设备、其他))村集体的“固定资产”,就是村集体持有的、为生产商品、提供劳务、出租或经营管理而持有的,使用寿命超过一个会计年度的有形资产。 科目结构如下: 151固定资产(一级科目) ├─ 151001经营性固定资产(用于赚钱、产生收益的) │ ├─ 151001001房屋建筑(厂房、商铺、仓库、大棚等) │ ├─ 151001002机器设备(加工设备、农业机械、运输车辆等) │ └─ 151001003其他(经营性家具、工具、电子设备等) └─ 151002非经营固定资产(用于办公、公益、公共服务的) ├─ 151002001房屋建筑(村委会办公楼、卫生室、文化礼堂等) ├─ 151002002机器设备(办公电脑、广播设备、路灯等) └─ 151002003 其他(办公家具、公益设施附属设备等) 核心规则: 固定资产属于非流动资产,必须计提折旧(文物文化资产除外)。 经营性和非经营性的分界在于用途——是否直接为集体创造经济收益。 一、各二级科目核算什么 (一)经营性固定资产 1. 房屋建筑(151001001) 村集体用于出租、经营、生产的建筑物: ①厂房 村办企业厂房、标准厂房、扶贫车间 ②商铺/门面房 临街商铺、农贸市场摊位、超市 ③仓库/冷库 集体仓储设施、冷链物流中心 ④农业设施 育苗大棚、烘干房、加工车间 ⑤出租性住房 集体出租的公寓、宿舍 判断标准: 能收租金、能用于生产加工、能直接产生经营收入的房屋建筑。 2. 机器设备(151001002) 村集体用于生产经营的机械设备: ①加工设备 碾米机、榨油机、饲料粉碎机、木材加工设备 ②农业机械 拖拉机、收割机、插秧机、无人机、灌溉设备 ③运输车辆 集体货运车、工程车(用于经营) ④养殖设备 自动喂料机、挤奶机、孵化设备 ⑤生产设备 村办企业生产线设备 3. 其他(151001003) 不好归入以上两类的经营性固定资产: ① 经营性电子设备(POS机、收银系统) ② 经营性家具(出租房配套家具) ③经营性工具器具(维修工具车、检测仪器) (二)非经营固定资产 1. 房屋建筑(151002001) 村集体用于办公、公益、公共服务的建筑物: ①村委会办公楼 办公用房、会议室 ②卫生室/医疗站 村卫生室 ③文化设施 文化礼堂、农家书屋、老年活动中心 ④教育设施 村幼儿园、小学(集体部分) ⑤公共建筑 公厕、垃圾房、配电房、泵站 判断标准: 不直接产生经济收益,为村民提供公共服务的房屋建筑。 2. 机器设备(151002002) 村集体用于办公、公共服务的机械设备: ①办公设备 电脑、打印机、复印机、空调 ②通信设备 广播系统、监控设备、视频会议系统 ③公共设施设备 路灯、健身器材、污水处理设备 ④消防设备 消防泵、灭火器柜、消防栓 ⑤应急设备 发电机、抽水机(应急用) 3. 其他(151002003) 不好归入以上两类的非经营固定资产: ①办公家具(桌椅、文件柜、沙发) ② 公益设施附属设备 ③ 公共活动器材 二、确认条件和计价 1. 确认条件(同时满足) 与该固定资产有关的经济利益很可能流入村集体 该固定资产的成本能够可靠地计量 2. 入账价值 ①外购 买价 + 相关税费 + 运输费 + 装卸费 + 安装费 + 其他可归属支出 ②自行建造 建造过程中实际发生的全部支出(材料、人工、机械、分摊费用) ③投资者投入 评估确认或合同协议约定的价值 ④改建/扩建 原值 + 改扩建支出 - 变价收入 ⑤接受捐赠 凭据金额或评估价 + 相关税费 ⑥盘盈 重置成本(经审批后) 3. 不确认为固定资产的情形 ①单位价值低、易损耗的物品 → 进"库存物资——低值易耗品" ②为建造固定资产借入资金的借款费用 → 资本化期间计入在建工程,完工后计入财务费用 ③ 日常维修费 → 直接进当期费用(经营支出/其他支出) 三、账务处理全流程 1. 购入固定资产 借:固定资产——经营性固定资产——房屋建筑——XX厂房 贷:银行存款 例:购入拖拉机一台 80,000 元: 借:固定资产——经营性固定资产——机器设备——拖拉机 80,000 贷:银行存款 80,000 2. 自行建造(通过"在建工程") 借:在建工程——XX工程 贷:银行存款 / 库存物资 / 应付工资 完工交付: 借:固定资产——经营性固定资产——房屋建筑——XX厂房 贷:在建工程——XX工程 3. 计提折旧 借:经营支出——折旧费(经营性固定资产) 其他支出——折旧费(非经营固定资产) 贷:累计折旧——经营性固定资产——×× 累计折旧——非经营固定资产——×× 4. 出售/报废 借:累计折旧——×× 银行存款(售价) 其他支出(净损失) 贷:固定资产——××(原价) 经营收入(净收益) 5. 经营性转非经营(或反之) 按账面价值结转: 借:固定资产——非经营固定资产——×× 贷:固定资产——经营性固定资产——×× 同时累计折旧也要对应结转。 四、折旧规则 1. 折旧范围 经营性固定资产 ✅ 必须折旧 非经营固定资产 ✅ 必须折旧 文物文化资产 ❌ 不折旧 以经营租赁方式租入的 ❌ 不折旧(村集体不是所有者) 已提足折旧仍继续使用的 ❌ 不再折旧 提前报废的 ❌ 不再补提 2. 折旧方法 一般采用年限平均法(直线法): 年折旧额 =(原价 - 预计净残值)÷ 预计使用寿命 月折旧额 = 年折旧额 ÷ 12 3. 参考折旧年限 ①房屋建筑(经营性) 20~40年(非经营) 20~40年 ②机器设备(经营性) 5~15年 (非经营) 5~10年 ③运输车辆 4~8年 ④电子设备/办公设备 3~5年 ⑤农业机械 5~10年 残值率:一般 3%~5%,也可为零。 4. 折旧起止时间 开始:固定资产投入使用次月起计提 停止:固定资产处置/报废当月不再计提 五、经营性和非经营性的关键区分 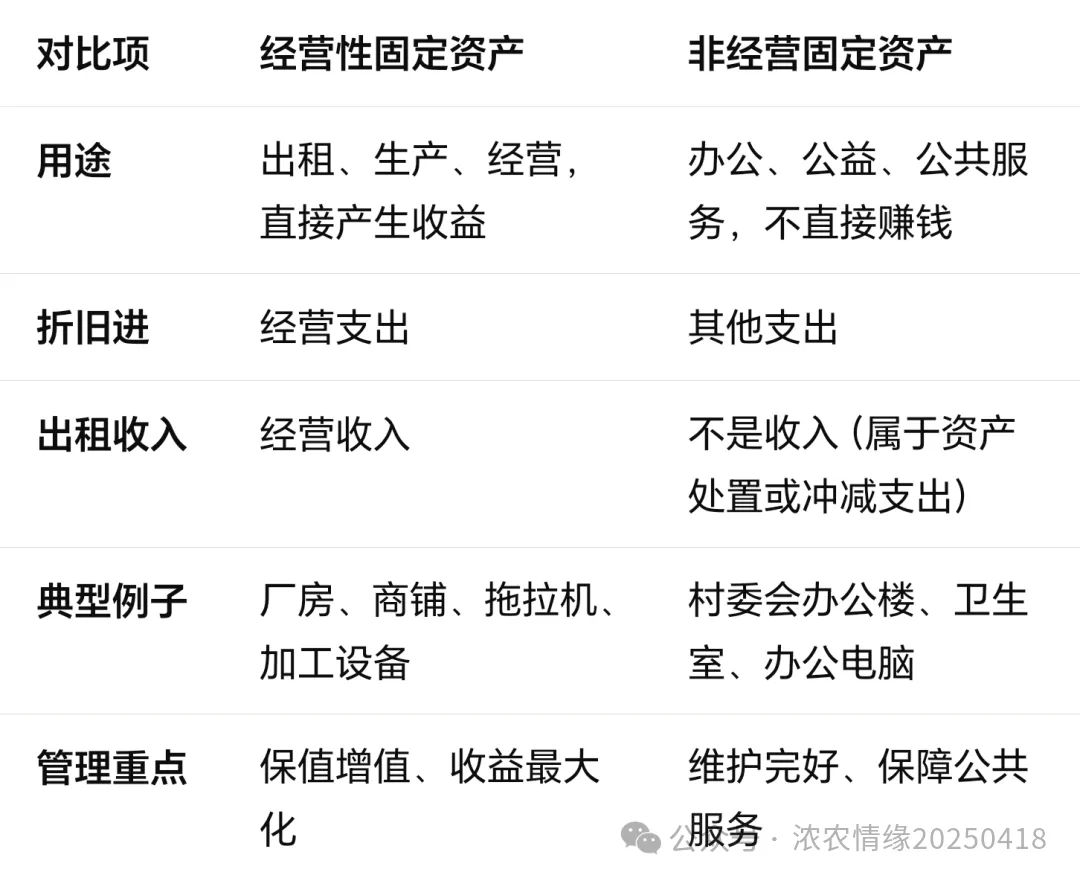
容易混淆的场景: 1.村委会办公楼底层出租做商铺 → 出租部分可单独确认为经营性,自用部分为非经营 2.农业大棚:种自己卖的菜 → 经营性;纯公益示范展示 → 非经营 3. 运输车辆:跑运输赚钱 → 经营性;村干部办公用 → 非经营 六、管理要点 1. 建立固定资产台账/卡片 每项固定资产一张卡: 固定资产卡片 编号:1520101001 名称:XX村标准厂房 类别:经营性固定资产——房屋建筑 位置:村集体工业园区A栋 建筑面积:1,200㎡ 建造年份:2021年 原价:1,200,000元 折旧年限:30年 残值率:5% 年折旧额:38,000元 使用状态:出租(年租金8万) 管护人:张三 2. 每年至少盘点一次 ① 实地清点,核对账实 ②拍照留存 ③ 盘盈:重置成本入账,经审批 ④盘亏:查明原因,追究责任,经审批后转支出 3. 出租/发包要公开 经营性固定资产出租、发包必须: ① 公开竞价或公开协商 ② 签订书面合同 ③ 租金及时入账 ④ 报乡镇"三资"中心备案 4. 维修 vs 改建要分清 ① 日常维修:直接进当期费用 ② 改建/扩建:增加固定资产价值(资本化) 5. 处置要审批 出售、报废、捐赠固定资产必须经: 成员(代表)大会通过 + 乡镇"三资"办审批 七、审计/巡察高频问题 1. 经营性和非经营不分→ 村委会门面房收租金,但资产挂在"非经营固定资产"下,折旧进其他支出,租金进小金库。 2. 固定资产不入账→ 用集体资金建的厂房、买的拖拉机,不进固定资产账,形成账外资产。 3. 折旧不提或乱提→ 经营性固定资产从不折旧,或折旧年限明显不合理。 4. 盘亏不处理→ 拖拉机卖了/报废了,账面还挂着,不销账。 5. 出租收入不入账→ 商铺租金进了个人卡,固定资产折旧照提,但经营收入为零。 6. 明细不清→ 只写"固定资产——其他 50 万",不知道是什么东西。 7. 违规处置→ 低价卖给村干部亲属,没有民主程序,没有公开竞价。 8. 在建工程不转固→ 厂房完工使用3年了,还在"在建工程"挂着,不转固定资产、不提折旧。 八、报表列示 资产负债表"非流动资产"中: 非流动资产: 固定资产原价 XXX 元 减:累计折旧 (XXX) 元 固定资产净值 XXX 元 其中:经营性固定资产净值 XXX 元 非经营固定资产净值 XXX 元 九、一句话总结 固定资产 = 村集体"家底子"里的硬货,按用途拆成"赚钱的"(经营性)和"服务的"(非经营);关键是入账要完整、折旧要提足、出租要公开、处置要审批、账实要相符,别让集体的"铁家伙"变成"糊涂账"。