ARTICLE · 1326056
高中历史一张表看懂:租调制→租庸调制→两税法,古代赋税这条主线(附对比表格)
高中历史必考赋税线,很多孩子学到这里容易混淆:租、调、庸到底分别是什么?为什么唐前期好用,唐中期就废掉了?两税法新在哪里?这条赋税演变线,背后有两条紧扣在一起的主线:一条是土地制度,一条是人身依附关系,也是主观题高频答题角度。
今天我们顺着历史脉络,配上时间线、对比表格,把【均田制是租庸调制的基础】讲透,重点增加两税法和租庸调制的专项对比,同步跟进制度变迁与人身束缚的松绑,方便孩子对照背诵、做题复盘。
一句话总纲:
租调制是基础,租庸调制是升级,两税法是转向。演变大趋势:税丁 → 税产;国家对农民的人身控制不断放松。核心逻辑链:均田制授田 → 国家默认丁男有土地 → 按丁征收租庸调 → 均田制瓦解 → 租庸调难以为继 → 两税法登场
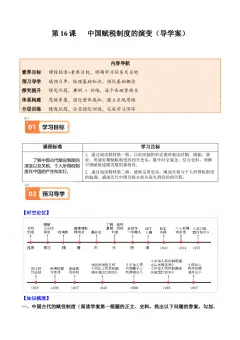
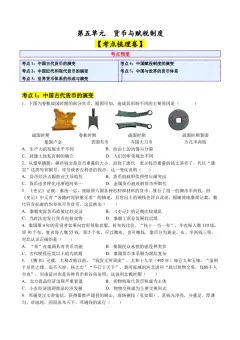
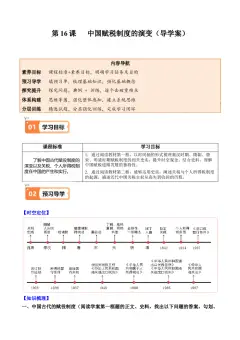
租庸调完整沿革时间线
推行均田制,配套租调制。租是粮食,调是丝麻,徭役必须亲身服役,没有常态化输庸代役。北齐、北周沿用这套框架。
人身依附:很强。官府可以直接征发丁男服役,徭役优先亲身赴役,农民人身受官府严格管控,不能随意脱离户籍。
土地逻辑:国家掌握大量无主荒地,分给农民,农民获得土地,才有承担租调的义务。均田制是租调制落地的前提。
继承均田制与租调制。开皇十年新规:50 岁以上丁男可以纳绢免役。
人身依附:局部松动。只有高龄人群享有纳物代役特权,绝大多数人依旧要亲身服役,人身束缚总体仍然很紧。
重点提醒:隋的 “庸” 只是高龄优待,不是面向全体丁男的通用制度。
土地逻辑:隋代依旧依靠均田制分配土地,维持按丁征税的模式。
初步定税,规定每丁租粟二石、绢二丈、绵三两,税制雏形出现。
同时颁布均田令与租庸调法令,配套落地。输庸代役面向所有课丁全面制度化。租庸调制正式成型,走向全国,迎来鼎盛期。
人身依附:明显松弛。只要愿意缴纳绢帛,就可以不去服徭役,农民自主安排生产时间,不再被强制征调服役。但是,征税依旧按丁,户籍管控依然严格,人不能随便逃亡。
土地逻辑:均田制是租庸调制赖以实施的基础。国家给丁男授田百亩,二十亩永业田,八十亩口分田,制度预设:只要是受田丁男,就具备纳税服役的能力,所以税额固定、按丁征收,不问你家土地实际多寡。
人口增长、土地兼并加剧,均田制慢慢被侵蚀。大量农民失去土地,但丁籍仍在,赋税负担沉重,逃户越来越多,租庸调制根基动摇。
人身依附:制度和现实脱节。农民失去土地,却还要承担丁税,大量人脱离原籍,成为隐户、客户,旧的户籍管控体系慢慢失效。
土地逻辑:政府手里的荒地耗尽,土地不断被豪强兼并,很多丁男授田不足甚至无田,“有田纳税” 的前提崩塌。
战乱打乱户籍、账册,土地格局剧变,租庸调名存实亡,朝廷财政崩溃,杂税丛生。
杨炎推行两税法,正式废除租庸调及各项杂税,完成赋税制度大转型。
人身依附:进一步松弛。惟以资产为宗,不以丁身为本,不再单纯盯着人丁收税;主户、客户同等征税,流民就地入籍,官府承认人口流动的现实,对人的控制大幅弱化。
土地逻辑:放弃均田制框架,不再由国家统一授田,承认土地私有兼并的现实,直接按现有资产、田亩征税。
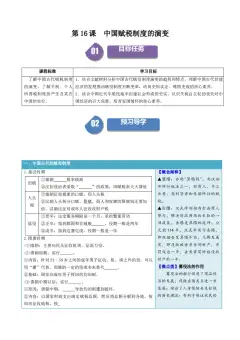
一、溯源:北魏租调制
北魏太和九年,先推均田制,配套租调制。
课税单位:一夫一妇为一户
租:交粮食;调:交绢帛
徭役:必须亲身服役,没有常态化纳物代役的制度
适用:北朝北齐、北周沿用,为隋朝铺路
人身特点:官府直接支配劳动力,徭役强制性强,农民被牢牢束缚在土地和户籍之上。
土地逻辑:国家掌控荒地,分配给小农,小农获得土地,承担租调,土地制度支撑赋税制度。
二、定型:唐前期租庸调制
核心口诀:有田则有租,有家则有调,有身则有庸
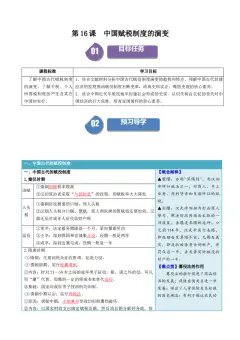
【重点论述】均田制是租庸调制实施的基础租庸调制是依附均田制而生的赋税制度。唐初战乱之后,地广人稀,朝廷掌握大量无主土地,通过均田制把土地分配给丁男。制度预设:每一个受田丁男,都拥有百亩土地,有稳定产出,能够承担固定额度的租、调,也有义务承担徭役。正因为国家按丁授田,才敢按丁定额征税,而不是按实际土地多少征税。
表格
最大创新:输庸代役制度化。农民可以交钱物免徭役,保住农时,这也是贞观、开元盛世的财政根基。
先天短板:丁在,税就在;地丢了,税不减。 这套制度的命门就在均田制:一旦土地兼并盛行,农民失去分到的土地,授田的前提消失,赋税负担就会变得极不公平。农民无田却依旧要交租庸调,只能逃亡。等到土地兼并无法遏制,均田制瓦解,租庸调制也就随之崩塌。
人身小结:比起北朝,人身压力减轻,但税收绑定丁身,户籍仍是管控核心,人不能随便迁徙。
三、转向:唐中后期两税法
一句核心史料:惟以资产为宗,不以丁身为本。
两税法简述: 安史之乱后,均田制彻底崩坏,租庸调无法维持。七百八十年,宰相杨炎主持改革,推行两税法,废除租庸调和一切杂税、杂徭。
原则:量出以制入,根据财政支出确定征税总额;
征税标准:以资产、田亩为主,按照户等征收户税,按照田亩征收地税;
征税对象:不分主户、客户,就地登记纳税;
征收时间:一年分夏、秋两季征收,故名两税法;
征收物:可以纳实物,也可以折钱缴纳。
历史分水岭:中国古代赋税制度,正式从以人丁为主转向以土地资产为主。
土地逻辑:不再依托国家授田的均田制,顺应土地私有制发展大势。
人身小结:征税重心从 “人” 转向 “财产”,官府不再极力阻止人口流动,人身依附关系迎来重大松动。
专项对比:租庸调制 VS 两税法
依托基础:租庸调制依托均田制;两税法脱离均田制,承认土地兼并现实
征税标准:租庸调制以丁身为本,按丁定额收税;两税法惟以资产为宗,按贫富、田亩收税
纳税人群:租庸调制主要是受田课丁,客户大多不纳税;两税法主户、客户一体纳税,扩大税源
人身控制:租庸调制户籍管控严格,限制人口流动;两税法放松人身管控,承认人口流动
税收结构:租庸调分租、调、庸,名目清晰;两税法合并租庸调及杂税,税制简化
内在局限:租庸调的矛盾是无田仍要交税;两税法不能根除土地兼并,后期税额不断加重
四、核心对比表
表格
五、演变大趋势
土地与赋税:均田制是租庸调制的基础;均田制瓦解,租庸调制崩溃
征税标准:由人丁为主 → 土地资产为主
人身依附:国家对农民的人身控制逐步松弛,核心主线
税收名目:由繁杂杂税走向简化
征收形态:实物地租长期为主,慢慢向货币计税过渡
六、易错提醒
隋朝已经有收庸,但只给五十岁以上老人,不是全民制度;唐代才把庸推向所有课丁。
租庸调制崩溃的根本原因:均田制遭到破坏、土地兼并加剧;安史之乱只是加速瓦解的直接因素。
两税法不等于没有丁税,只是不再以丁身作为核心征税依据,不是彻底取消人丁。
两税法之后,土地买卖更加放开,长期看反而进一步刺激土地兼并。
人身依附松弛不等于农民自由。农民依旧要承担赋税,只是官府不再依靠强制徭役、严格丁籍捆绑劳动力。
因果不要颠倒:先有均田制授田,才有租庸调按丁收税;不是因为有租庸调,才推行均田制。
两税法不是只收两次税,是分夏秋两征,它把原来租庸调、杂税合并到两税之中。
小练习
提示:先独立做题,再下滑核对答案
选择题
唐初规定 “有田则有租,有家则有调,有身则有庸”,其中 “庸” 指的是 A. 田租,缴纳粮食
B. 户调,缴纳丝麻织物
C. 纳绢代役,保证农时
D. 按资产缴纳赋税
租庸调制能够在唐前期顺利推行的基础是
A. 两税法的实施
B. 均田制的推行
C. 土地兼并盛行
D. 府兵制瓦解
和租庸调制相比,两税法最核心的变化是
A. 征收粮食和布帛
B. 以资产田亩为征税依据
C. 取消所有徭役
D. 统一每年征收一次
材料简答题
材料:“凡百役之费,一钱之敛,先度其数而赋于人,量出以制入。户无主客,以见居为簿;人无丁中,以贫富为差。…… 居人之税,秋夏两征之,俗有不便者正之。其租庸杂徭悉省,而丁额不废,申报出入如旧式。” ——《旧唐书・杨炎传》
问题:根据材料并结合所学,简析租庸调制被两税法取代的原因,并对比二者,说明赋税制度变化反映的人身依附关系变化。
参考答案
【选择题】
C
B
B
【简答题参考答案】 原因: ① 租庸调制以均田制为基础,唐中期土地兼并严重,均田制逐渐瓦解; ② 大量农民失去土地,但是丁籍仍在,赋税负担沉重,逃户增多,税源流失; ③ 安史之乱造成户籍账册散乱,租庸调制难以为继; ④ 旧税制弊病丛生,杂税繁多,需要税制改革。
对比与人身变化: ① 租庸调制以丁身为本,依托均田制,对农民户籍管控严格;两税法以资产田亩为标准,不再绑定人丁; ② 两税法不分主客就地纳税,承认人口流动,官府对农民的人身控制进一步松弛; ③ 弱化了把农民固定在原籍土地上的旧管控模式,是人身依附关系演变的重要节点。
后记:
赋税制度,从来不是一纸简单的收税条文。它背后,是土地、户籍、农民生存状态的联动。国家手里有没有土地分给农民,决定了它能不能按人丁收税;当土地集中到豪强手中,旧的税制就撑不住了。 从均田制支撑下的租庸调,到抛开授田、按资产征税的两税法;从强迫亲身服役,到纳绢代役,再到按资产纳税,这条缓缓向前的曲线,藏着古代社会人身关系的松绑,也是历史大题里反复考察的底层逻辑。税的落脚点,慢慢从 “人”,落到了 “土地与财富” 上。
课本里很多名词只是轻轻一笔带过,那些藏在字缝里的疑惑,常常无处安放。
我们试着把纠缠在一起的概念拆开辨析,拨开名词背后的迷雾,厘清边界,读懂每一项制度背后的选择与逻辑。
求学路上,本就是一点点拨开模糊,把道理看明白。
后续会持续更新这类文史辨析与学习思考,若你认同这份陪伴,不妨留下来,一同陪少年慢慢往前走。