ARTICLE · 1352667
企业要准备哪种同期资料?三类文档、金额门槛和时间表
11月13日的培训讲到,有跨境关联交易的企业该怎么判断要准备哪份同期资料。同期资料按年度记录关联交易和定价依据。财务可以先把交易按关联方、类别和金额列成台账。
先判断要准备哪类文档
主体文档看集团。 年度关联交易总额超过10亿元,或者当年有跨境关联交易、且合并本企业财务报表的最终控股企业所属集团已备有主体文档,满足一项即可触发。
本地文档看本企业。 年度金额任一项超过相应门槛就要准备。有形资产所有权转让的门槛是2亿元(来料加工按年度进出口报关价格计算),金融资产转让1亿元,无形资产所有权转让1亿元,其他关联交易合计4000万元。
特殊事项文档看协议和融资。 签订或执行成本分摊协议,要准备相应文档。关联债资比例超标、需要说明融资符合独立交易原则的,要准备资本弱化特殊事项文档。
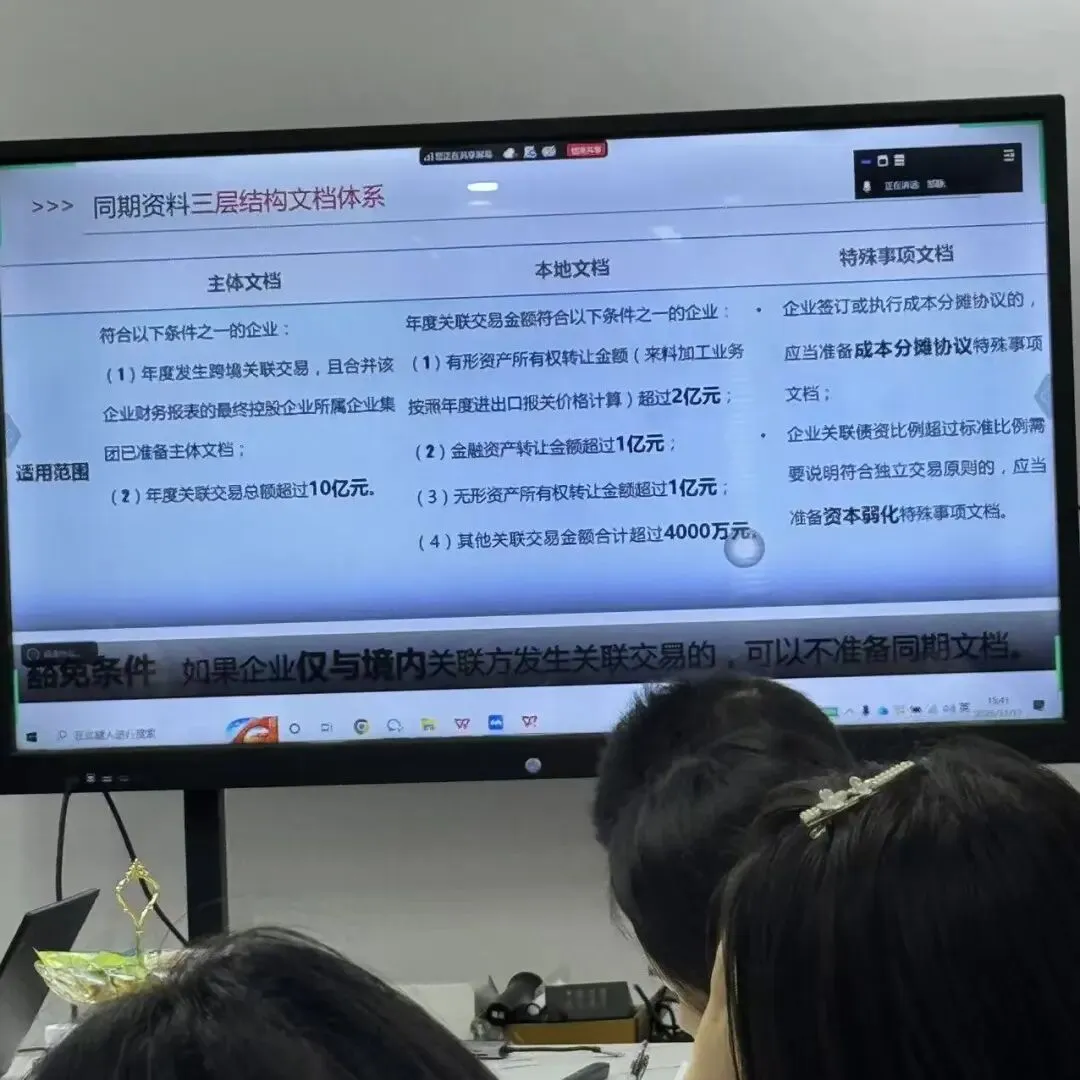
仅与境内关联方交易,可以免备同期资料,仍应按规定判断关联申报义务。为境外关联方从事单一生产(如来料或进料加工)、分销或合约研发的企业,如出现亏损,即使未达到上述金额门槛,也要准备亏损年度的本地文档。 国家税务总局2016年第42号公告 · 2017年第6号公告第二十八条
本地文档怎么着手
以关联购销为例,先用合同、订单、出货和结算记录核金额,再用报价审批和定价测算核对谁定价,用滞销和退货的处理记录核对损失由谁承担。关联与非关联业务的收入、成本、费用和利润分开列,无法直接归集的按合理比例划分,留好依据。用第三方交易作比较时,记录规格、数量和账期的差异。
法国一起公开案例里,母公司按月给轴承厂定销售价。企业以原料涨价、需求萎缩解释亏损,法院结合采购、销量等资料,恢复了2009、2010年度的补税决定。财务写亏损说明,可以把销量、单价、单位成本的变动分开列,逐项附原始记录。 法国凡尔赛行政上诉法院2020年6月22日判决
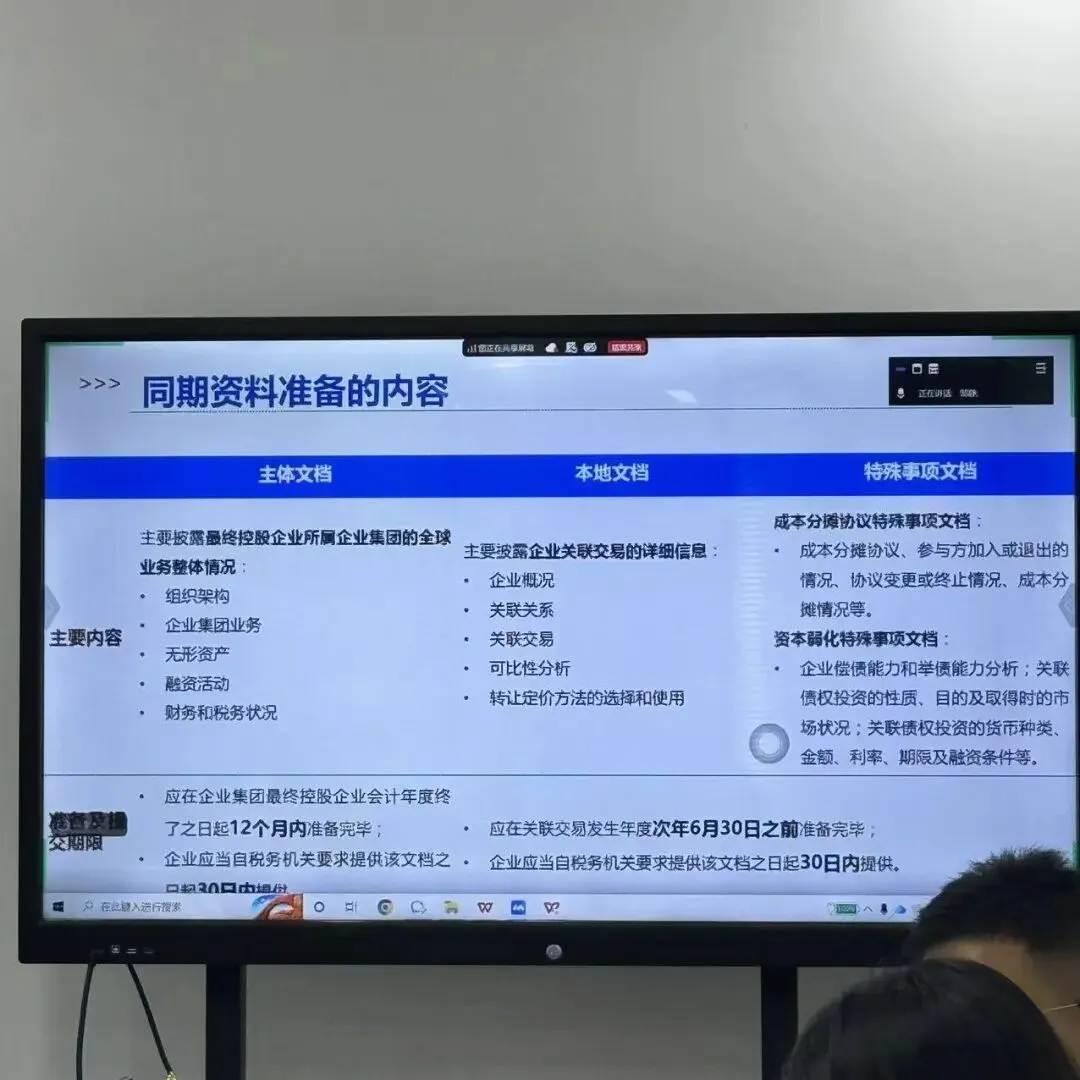
准备期限和提供期限要分开看。 中国内地企业如需准备2026年度本地文档和特殊事项文档,应在2027年6月30日之前备妥。主体文档在集团最终控股企业会计年度结束后12个月内备妥。税务机关要求提供时,一般自要求之日起30日内提供。 国家税务总局2016年第42号公告第十九条