ARTICLE · 1030489
AI瓶颈转移:从GPU到电力
AI瓶颈转移:从GPU到电力研值实验室 | 原创 · 硬科技 研值实验室|别人看热闹,我们揭真相 
2026年9月7日,摩根士丹利互联网团队悄悄丢出了一份百页的联合研报——7个团队、横跨股票策略、信贷、利率多个条线,核心命题只有一句话:AI正在从"训练时代"跨入"推理时代",而投资的逻辑正在发生两次大轮动。 读完这份报告,我最大的感受是:市场还在用"每年翻倍"的线性思维追芯片,但华尔街最聪明的自下而上模型已经看到了天花板。 AI真正的瓶颈,可能从来就不是GPU。 80GW新算力砸下来,但增速在刹车 先看最硬的数据。MS用芯片数量和机架成本自下而上推演,给出了超大规模资本支出的路径: 2026年:$917B(+99%)2027年:$1,467B(+60%)2028年:$1,636B(+12%) 数字看起来还在涨,但增速从99%到60%再到12%——这是一条典型的"S曲线"后半段。MS给出了四个理由。 芯片供给有物理上限。不是想买多少就能买到多少,台积电的产能、CoWoS封装、HBM内存都是硬约束。 预建周期正在结束。MS估算亚马逊2026年capex中约38%是"预建"——为2027-2029年才上线的数据中心提前买地、建壳、拉电。这部分在2027年还会增长20%,但到2028年直接收缩35%(约$300亿)。简单说:该提前花的钱已经花得差不多了。 物理极限。劳动力、建筑材料、变压器,每一个环节都在告急。 META可能开始"借"云。如果META选择用AWS/Azure来跑Llama系列模型(就像当年开源Llama那样),自有算力需求会下降,进一步压低2028年capex。 算力容量的扩张同样惊人。MS预测全球超大规模计算能力将从2025年的35GW增长到2028年的145GW——4倍。其中,定制ASIC的占比从34%飙升至66%,谷歌的TPU和亚马逊的Trainium是主力。到2028年,仅这两家的定制芯片就会带来12GW的新增容量,和英伟达的13GW几乎持平。 英伟达的GPU不再是唯一选择。 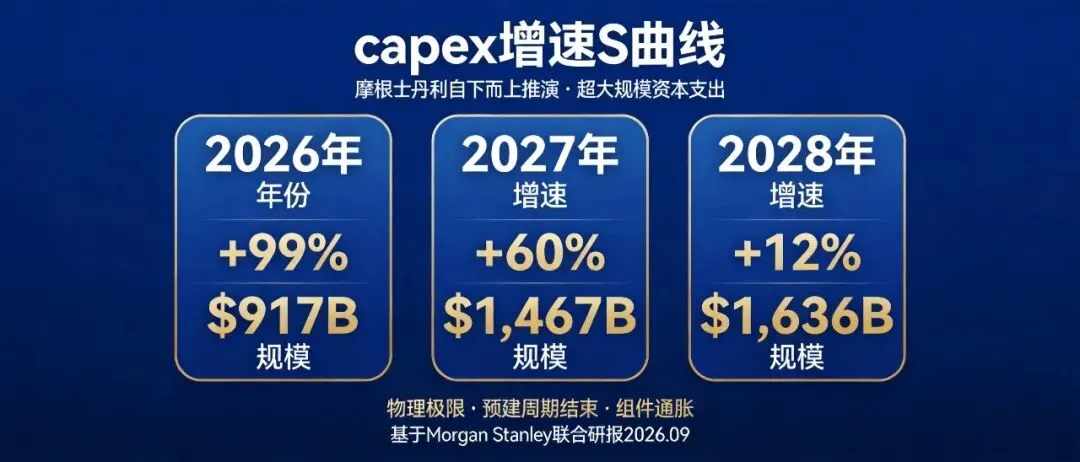
capex增速S曲线 · 摩根士丹利自下而上推演 第一次轮动:从芯片到软件 MS直接拿移动互联网周期做类比: 第一阶段(2010-2011):半导体跑赢——高通、ARM第二阶段(2012-2013):基础设施/设备跑赢——三星、苹果第三阶段(2014-2016):软件+服务跑赢——Google、Amazon "我们看到AI周期正在上演同样的剧本,"MS写道,"基础设施和软件层正在通过AWS Bedrock、Microsoft Foundry和Google Vertex API被超大规模客户赋能。" 具体到数字:MS估算超大规模客户出租GPU的资本回报率(ROIC)约31%,但如果模型厂商在自有基础设施上跑API,ROIC可以飙到46%。最高的回报落在自有基础设施上跑模型的那一层——META、GOOGL、SPCX。 芯片和基础设施已经涨过了,下一波超额收益在软件层和使能层。 但MS也泼了一盆冷水:这并不意味着硬件股会"崩塌"——这个投资周期还有好几年,只是"更大的修正和倍数扩张机会在更上游"。 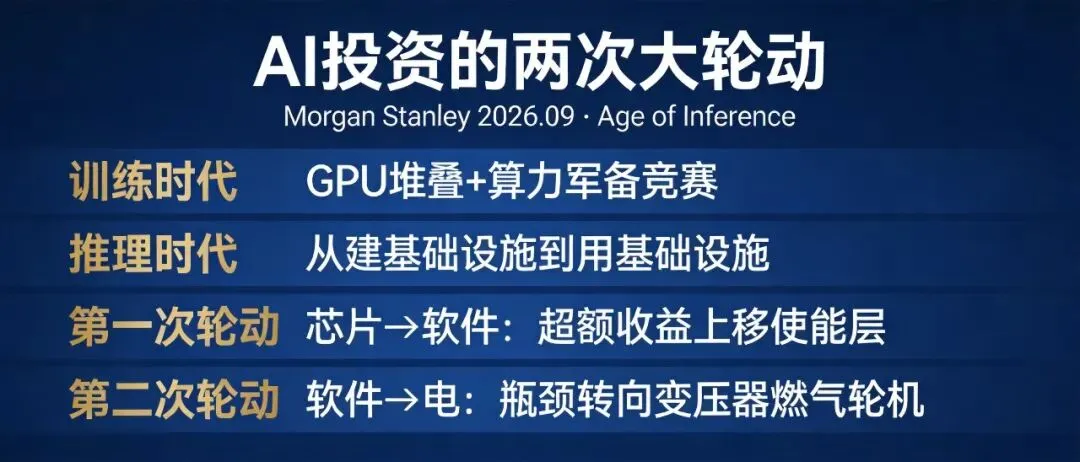
AI投资的两次大轮动 · Morgan Stanley 2026.09 第二次轮动:AI的真正瓶颈是电 如果capex拐点只是"增速放缓",那电力瓶颈就是"物理卡死"。 MS报告中最被低估的发现:美国面临38GW的电力缺口。这不是未来的问题,是现在正在发生的事。 后果是什么?截至2026年9月,至少12个州已经提出或通过了数据中心暂停令: 纽约州:暂停数据中心建设至2029年11月佐治亚州:禁止地方政府批准数据中心至2028年12月特拉华、马里兰、密歇根、明尼苏达、新罕布什尔、俄克拉荷马、南卡罗来纳、南达科他、佛蒙特、弗吉尼亚、威斯康星——全部有类似提案 MS的判断很直接:州和地方层面的阻力"基本可控",但2028年中期选举是一个政治风险节点。如果民主党赢回行政分支,数据中心扩张可能面临联邦层面的阻力。 那超大规模客户怎么办?MS的答案是:BTM(Behind-the-Meter,表后供电)——数据中心自己建电厂。 MS估算BTM方案会给每GW capex增加约$30亿成本。Rubin Ultra架构的全包成本达到$500亿/GW,其中$30亿就是BTM电力。 谁在受益?MS列出了一批"电力即服务"公司:Bloom Energy(固体氧化物燃料电池)、Innio(燃气发动机)、Solaris Energy(燃气轮机即服务),以及从比特币挖矿转型的"电力壳"提供商——TeraWulf、Hut 8、Cipher Mining、Riot Platforms。 当所有人都在盯着NVDA的GPU出货量时,真正的瓶颈已经转移到了变压器、燃气轮机和燃料电池上。 $50-60万亿的TAM,但扩散比你想象的慢 MS给出了一个天文数字:全球知识工作$20-30万亿 + 消费$30万亿 = $50-60万亿的GenAI可触达市场。 知识工作的算法很简单:全球36亿就业人口 × 25%知识工作者占比 × $25,000年薪 ≈ $22.5万亿。消费端则是电商+旅行($16万亿)+ 自动驾驶/网约车($4万亿)+ 外卖($4万亿)+ 广告($3万亿)≈ $30万亿。 听起来很疯狂。但MS用了一个关键类比来"降温":公共云在第二年(2014年)只占了IT预算的4%。按同样曲线推算,企业AI支出到2027年才约$8000亿——占知识工作TAM的4%。 MS也承认AI扩散会比公共云更快,理由有三:AI不需要整体迁移基础设施、投资回报周期更短、不跟进的竞争性机会成本更大。 adoption信号已经在出现。MS的调研显示,S&P 500中25%的公司正在量化GenAI收益,一年前这个数字只有14%;科技行业跑得最快,51%的公司已经在财报中提到可量化的AI收益。消费端更直观——25%的美国人每天使用AI工具,从1月的19%稳步上升到8月的26%。 具体案例也很生动:Pinterest用开源模型后每笔交易成本降到闭源模型的8%以下;Snap的AI客服每月自动回答390万个问题,工单量下降62%。 三个冷思考 2028年capex增速断崖是大概率事件。不是"可能放缓",是MS自下而上模型算出来的+12%。物理极限、预建周期、组件通胀三条理由都指向同一个方向。市场如果还在按"每年翻倍"定价芯片股,那预期差已经很大了。 电力瓶颈是真实的、政治化的、短期无解的。38GW缺口不是纸面数字,12个州的暂停令不是纸上谈兵。2028年选举可能把这个议题推到联邦层面。BTM方案能缓解但会增加成本——每GW多$30亿不是小数目。 开源模型没有杀死算力需求,但改变了利润分配。MS的"杰文斯论"判断很精彩——token价格下降→使用量爆炸→总推理支出增长。但利润从模型厂商流向了超大规模云厂(Bedrock/Foundry/Vertex)。谁掌握了分发层,谁就掌握了推理时代的定价权。 写在最后 这份百页的报告,本质上是在回答一个问题:当AI从"建基础设施"进入"用基础设施"的阶段,钱会往哪里流? MS的答案很清晰:从芯片到软件——capex增速放缓,收入增速加速,超额收益上移到使能层和软件层;从电网到电力即服务——38GW缺口让BTM方案从"可选项"变成"必选项";从闭源到开源——开源模型不杀需求,但重塑利润分配,超大规模云厂成最大赢家。 但MS也留了一个悬念:2027年的关键辩论是什么?劳动力缩减:哪些行业会最先大规模裁员?劳动力再培训:这笔钱谁来出?超大规模客户vs前沿实验室:模型厂商会自建还是依赖云厂?开源vs闭源:未来十年万亿美元推理支出的竞争格局如何演化? 这些问题的答案,将决定下一次轮动的方向。 而我们能确定的是:当GPU不再是唯一答案,当电力成为新的硬约束,AI投资的下一个alpha,藏在变压器和燃气轮机里。 免责声明:本文基于摩根士丹利公开发布的联合研报撰写,仅为产业分析与投资框架探讨,不构成任何投资建议。文中涉及的公司与数据均来源于公开信息,据此操作,风险自担。 主要参考资料:Morgan Stanley, "Age of Inference: The Next Phase of AI Investment", 2026-09-07 研值实验室|别人看热闹,我们揭真相 END